
Faillite de la Barings (1995) : comment une banque de 233 ans a sauté
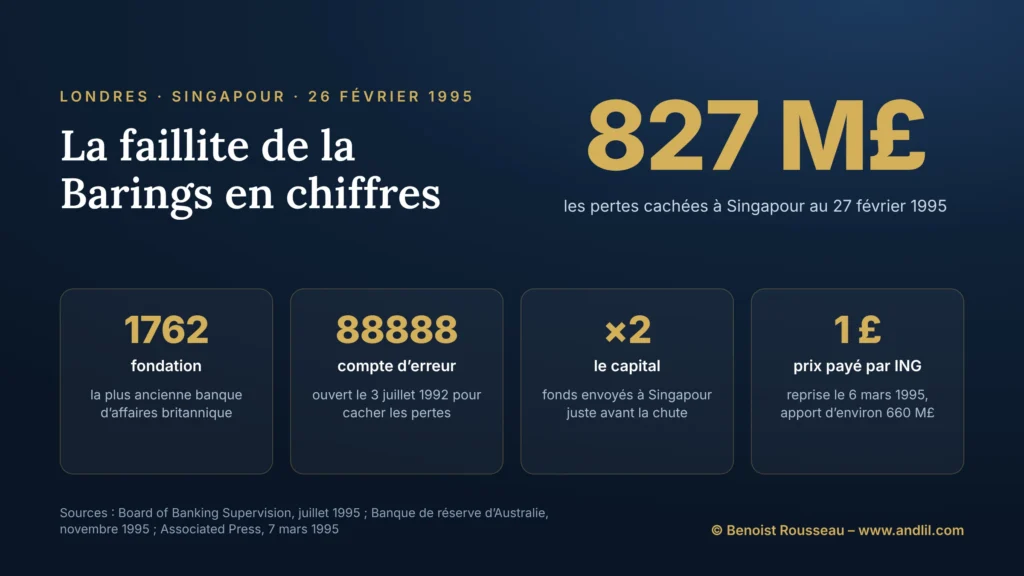

Le 26 février 1995, un dimanche soir, la Banque d’Angleterre annonce que la Barings ne peut plus poursuivre son activité. La plus ancienne banque d’affaires de Grande-Bretagne, fondée en 1762, vient de découvrir que sa filiale de Singapour a perdu en secret 827 millions de livres, plus de deux fois son capital. Huit jours plus tard, elle appartient au groupe néerlandais ING, qui l’a payée une livre.
L’histoire retient un nom, celui de Nick Leeson. Les enquêtes officielles en retiennent un autre : la Barings elle-même. Ses dirigeants ont envoyé à Singapour, sans vérifier, des sommes qui dépassaient leurs fonds propres, pour financer des profits qui n’existaient pas et dont dépendaient leurs primes. C’est l’histoire d’une banque, de ses contrôles et de son régulateur, que raconte cette fiche ; celle de l’opérateur est dans sa biographie.
Qu’est-ce que la faillite de la Barings ?
La faillite de la Barings est l’effondrement, le 26 février 1995, de Barings, la plus ancienne banque d’affaires de Grande-Bretagne, après la découverte de 827 millions de livres de pertes cachées par l’opérateur vedette de sa filiale de Singapour sur des contrats à terme et des options liés à l’indice japonais Nikkei 225. La banque est placée sous administration judiciaire, puis reprise le 6 mars 1995 par le groupe ING pour une livre symbolique. Elle reste le cas d’école de la défaillance des contrôles internes dans une banque.
La faillite de la Barings en résumé
De juillet 1992 à février 1995, Nick Leeson, opérateur puis directeur général de Barings Futures Singapore, cache dans le compte d’erreur 88888 les pertes de positions non autorisées sur les contrats à terme du Nikkei et des emprunts d’État japonais, et sur des options vendues. Il cumule la négociation et le back-office ; Londres croit à des profits d’arbitrage sans risque et finance ses besoins. Après le séisme de Kobe du 17 janvier 1995, les pertes s’envolent. Le 26 février, faute de pouvoir plafonner les engagements, le sauvetage échoue et la banque est placée sous administration. Perte cumulée : 827 millions de livres, 927 millions avec le coût du débouclage. ING la rachète une livre le 6 mars.
Quels sont les chiffres clés de la faillite de la Barings ?
| Indicateur | Valeur |
|---|---|
| Pertes cachées cumulées | plus de 20 millions de livres fin 1993 ; plus de 200 millions fin 1994 ; 827 millions au 27 février 1995 |
| Perte totale, débouclage compris | 927 millions de livres |
| Capital du groupe fin 1994 | de l’ordre de 350 millions de livres |
| Fonds envoyés à la filiale de Singapour juste avant la chute | deux fois le capital du groupe |
| Bénéfice avant impôt affiché pour 1994 (projet de comptes) | 102 millions de livres, après une dotation de même montant à l’enveloppe des primes |
| Position sur le Nikkei au moment de la chute | 49 % des positions ouvertes sur le contrat de mars 1995, 24 % sur celui de juin |
| Prix payé par ING | 1 livre, avec un apport d’environ 660 millions de livres, le 6 mars 1995 |
Qu’était la Barings avant sa faillite de 1995 ?
La Barings était, en 1995, la plus ancienne banque d’affaires de Grande-Bretagne : fondée à Londres en 1762, elle était restée indépendante pendant 233 ans. Présidée en 1995 par Peter Baring, elle comptait la reine Elizabeth II parmi ses clients, rappelle l’Associated Press au lendemain de la chute. Le Board of Banking Supervision, la commission de la Banque d’Angleterre chargée de l’enquête, évalue son capital à environ 350 millions de livres fin 1994. Le groupe emploie quelque 4 000 personnes.
Le groupe réunit la banque, Baring Brothers, une maison de titres, Barings Securities, et des filiales spécialisées dans les contrats à terme. Celle de Singapour, Barings Futures Singapore, constituée en 1986, opère sur le SIMEX, le marché à terme de la cité-État. Elle y fait, officiellement, de l’arbitrage : acheter le contrat sur le Nikkei 225 là où il est le moins cher, à Singapour ou à Osaka, et le vendre là où il est le plus cher. Une activité où l’on gagne peu, souvent, sans risque de marché. C’est le seul mandat que la banque ait donné à son directeur sur place.
Comment les pertes de Singapour ont-elles fait tomber la Barings ?
Les pertes de Singapour ont fait tomber la Barings parce qu’elles ont atteint 827 millions de livres, plus de deux fois son capital, avant que quiconque à Londres en mesure l’existence. Le 3 juillet 1992, Nick Leeson ouvre un compte d’erreur, le 88888, où il loge les positions perdantes. Pendant deux ans et demi environ, il prend des positions non autorisées sur les contrats à terme du Nikkei et des emprunts d’État japonais, et vend des options sur le Nikkei, ce qui expose le capital du groupe à une perte sans limite.
Au début de 1995, il est acheteur du Nikkei, vendeur d’emprunts d’État japonais, et vendeur de volatilité par ses options. Le séisme de Kobe, le 17 janvier 1995, fait chuter l’indice, qui tombe à 17 785 points le 23 janvier ; l’assouplissement monétaire japonais, ensuite, pèse sur ses ventes d’emprunts. Au lieu de réduire, il achète. En février, sa position représente 49 % de l’ensemble des contrats ouverts sur l’échéance de mars 1995 et 24 % sur celle de juin ; sa vente de contrats sur emprunts d’État dépasse 28 000 lots. Selon la synthèse publiée par la Banque de réserve d’Australie, un quart des pertes brutes finales a été perdu en une seule journée, et l’essentiel dans les deux dernières semaines de février.
Le 23 février 1995, Leeson quitte Singapour. Les positions restent. Comme pour tout appel de marge, ce n’est pas la perte qui tue la banque, c’est l’argent qu’il faut verser chaque soir pour la porter.
Pourquoi les contrôles de la Barings n’ont-ils rien vu ?
Les contrôles de la Barings n’ont rien vu parce que l’homme qui prenait les positions était aussi celui qui les enregistrait. Leeson dirigeait à la fois la salle de négociation et le back-office qui saisissait, rapprochait et réglait ses opérations. L’audit interne l’avait relevé en août 1994 et recommandé de lui retirer le back-office. La recommandation n’a pas été appliquée. Le rapport officiel ajoute que, pendant toute l’année 1994, personne à la Barings n’a accepté d’être responsable de ses activités.
Des profits trop beaux pour une activité sans risque
Le projet de comptes de 1994 affiche 102 millions de livres de bénéfice avant impôt, après avoir doté d’un montant égal l’enveloppe des primes. La même année, Singapour a perdu en secret 185 millions de livres. Les profits d’« arbitrage » de Leeson, réputés sans risque, n’ont pas été mis en doute ; le rapport juge qu’ils auraient dû être traités comme anormaux. Un arbitrage qui rapporte beaucoup n’est plus un arbitrage : c’est une position.
Des fonds envoyés sans question
Pour payer les dépôts de garantie, Singapour réclamait des fonds à Londres, qui les envoyait sans vérification indépendante. La direction croyait prêter à des clients : plus de 300 millions de livres, contre environ 31 millions de garanties, sans que le comité de crédit examine jamais formellement ces avances. Juste avant la chute, les sommes avancées à la filiale atteignent deux fois le capital du groupe. Les rapports d’exposition transmis à la Banque d’Angleterre et à la Securities and Futures Authority contenaient, selon le rapport, des erreurs graves et constantes.
Des auditeurs et un marché rassurés
Coopers & Lybrand Singapour, auditeur de la filiale pour 1994, jugeait ses contrôles satisfaisants ; l’audit londonien de 1994 n’était pas achevé. En janvier 1995, le SIMEX s’inquiète auprès de la Barings du volume de ses positions ; la direction lui assure que la banque a les moyens de les porter. Le Board of Banking Supervision a résumé les leçons pour les dirigeants en cinq principes, dont deux suffisent à raconter l’affaire : comprendre les métiers que l’on dirige, et séparer les fonctions.
Pourquoi la Banque d’Angleterre n’a-t-elle pas sauvé la Barings ?
La Banque d’Angleterre n’a pas sauvé la Barings parce que personne ne pouvait dire combien coûterait le sauvetage. Pendant le week-end des 25 et 26 février 1995, elle réunit les grandes banques de la City. Celles-ci sont prêtes à recapitaliser la Barings, à une condition : plafonner les engagements des contrats encore ouverts. C’est impossible. Personne n’accepte de reprendre des engagements « ouverts et donc illimités », dira le chancelier de l’Échiquier Kenneth Clarke aux Communes le 27 février.
Le dimanche 26 au soir, avant l’ouverture des marchés d’Extrême-Orient, la Banque d’Angleterre annonce que la Barings demande sa mise sous administration. Le gouverneur n’a pas recommandé que des fonds publics prennent le relais, et le chancelier dit qu’il ne l’aurait pas accepté ; la Banque se borne à garantir la liquidité du système bancaire. Le refus se lit aussi comme une précaution contre l’aléa moral : renflouer avec l’argent public une banque dont la chute restait isolée aurait promis à toutes les autres que leurs paris seraient couverts. Les dépôts sont gelés, les déposants éligibles renvoyés au fonds de garantie des dépôts.
La Banque d’Angleterre n’en sort pas indemne. Le rapport de juillet 1995 ne la tient pas pour responsable de la faillite, qui incombe à la direction de la Barings, mais relève une « erreur de jugement » : en 1993, elle avait accordé à la banque une dérogation informelle à l’obligation de déclarer les expositions supérieures à 25 % de ses fonds propres, et ne l’avait pas levée pendant près de deux ans. Il lui adresse 17 recommandations.
Comment ING a-t-il racheté la Barings pour une livre ?
ING a racheté la Barings pour une livre symbolique, en prenant le contrôle le 6 mars 1995 et en apportant environ 660 millions de livres pour couvrir le passif, selon l’Associated Press. Le premier groupe financier néerlandais reprend la gestion d’actifs, la finance d’entreprise et le courtage international, et garde les quelque 4 000 salariés. Un tribunal britannique valide l’opération malgré l’opposition des porteurs d’obligations de la Barings, qui y perdent.
Le prix d’une livre n’était pas une aubaine : il mesurait l’incertitude. ING estimait alors la perte à 860 millions de livres, et le débouclage de toutes les positions a porté la facture à 927 millions. ING annonce qu’il versera les primes de 1994 aux salariés, à l’exception de Leeson et des administrateurs, et différera celles des principaux dirigeants dans l’attente des conclusions des enquêtes.
Quelle est la chronologie de la faillite de la Barings ?
| Date | Événement |
|---|---|
| 3 juillet 1992 | Ouverture du compte d’erreur 88888 à Barings Futures Singapore |
| Fin 1993 | Pertes cachées supérieures à 20 millions de livres |
| Août 1994 | L’audit interne recommande de séparer négociation et back-office ; rien n’est fait |
| Fin 1994 | Pertes cachées supérieures à 200 millions de livres |
| 17 janvier 1995 | Séisme de Kobe ; le Nikkei tombe à 17 785 points le 23 janvier |
| 23 février 1995 | Nick Leeson quitte Singapour |
| 25-26 février 1995 | Échec du sauvetage par les banques de la City ; mise sous administration le 26 au soir |
| 2 mars 1995 | Arrestation de Leeson à l’aéroport de Francfort |
| 6 mars 1995 | ING prend le contrôle de la Barings pour une livre |
| 17 mai 1995 | Déclaration de Windsor des régulateurs des marchés à terme de 16 pays |
| 18 juillet 1995 | Publication du rapport du Board of Banking Supervision |
| 17 octobre 1995 | Rapport des inspecteurs nommés par Singapour |
| Décembre 1995 | Leeson condamné à Singapour à six ans et demi de prison ; libéré le 3 juillet 1999 |
Qu’ont conclu les enquêtes officielles sur la faillite de la Barings ?
Les enquêtes officielles, britannique en juillet 1995 et singapourienne en octobre, ont conclu que la faillite de la Barings tenait d’abord aux défaillances de sa direction, pas à la complexité des produits. Le rapport du Board of Banking Supervision, publié sans coupe le 18 juillet 1995, décrit des pertes dissimulées et des engagements fictifs créés pour les financer, mais surtout une organisation où chacun croyait qu’un autre surveillait Singapour. Leeson a refusé de coopérer à l’enquête britannique, qui n’a donc pas pu entendre le principal intéressé.
Le rapport des inspecteurs nommés par le ministre des Finances de Singapour, publié le 17 octobre 1995, est plus dur encore pour la direction londonienne, et reproche au SIMEX de ne pas avoir contrôlé plus tôt la filiale. Les deux rapports ne se contredisent pas : ils regardent la même chaîne de contrôles, maillon par maillon, et n’en trouvent aucun qui ait tenu. Leeson, lui, plaide coupable à Singapour de deux chefs de fraude et de faux, dont la tromperie des auditeurs de la banque ; neuf autres chefs sont pris en compte dans sa peine.
Qu’a changé la faillite de la Barings pour la régulation des marchés ?
La faillite de la Barings a surtout changé la coopération entre marchés. Leeson avait des positions à Singapour et à Osaka ; aucun des deux marchés ne voyait l’ensemble. Le 17 mai 1995, les représentants des autorités de marché de 16 pays adoptent à Windsor, en Angleterre, une déclaration commune sur les marchés à terme, rappelle la CFTC américaine. La Futures Industry Association réunit un groupe de travail sur l’intégrité financière ; en 1996, 48 marchés et chambres de compensation signent un protocole d’échange d’informations, dont le CME de Chicago devient le secrétariat.
Dans les banques, la leçon a pris la forme d’une règle d’organisation devenue universelle : celui qui négocie ne contrôle pas, ne règle pas et ne valorise pas ses propres opérations. C’est la fonction que remplissent aujourd’hui le middle office et le risk manager indépendant. Ils n’ont pas empêché d’autres affaires, comme Sumitomo l’année suivante ou la Société Générale en 2008, mais ils ont déplacé la question : d’un trou dans l’organigramme à la qualité de ceux qui l’occupent.
Quelles leçons un trader peut-il tirer de la faillite de la Barings ?
Un rendement trop régulier est une question, pas une réponse. La Barings a pris pour du talent des profits impossibles pour la stratégie annoncée. Quand une méthode rapporte beaucoup plus que ce qu’elle devrait, c’est en général qu’elle porte un risque que vous ne voyez pas.
Le financement révèle la position. Les marges réclamées par Singapour disaient la vérité que les rapports cachaient. Sur votre propre compte, regardez la marge immobilisée et l’exposition réelle, pas seulement le résultat du jour.
Celui qui prend la position ne doit pas la contrôler, même quand c’est vous. Un journal de trading tenu honnêtement, relu à froid, joue le rôle du back-office que Leeson s’était attribué. Une perte rangée à part, dans un « compte d’erreur » mental, continue de courir.
La faillite d’une banque n’est pas la fin du monde. La Barings a disparu en un week-end sans entraîner le système avec elle, parce qu’elle était seule à porter ses paris.
Questions fréquentes sur la faillite de la Barings
Pourquoi la banque Barings a-t-elle fait faillite ?
Parce que les positions non autorisées de sa filiale de Singapour sur le Nikkei et les emprunts d’État japonais ont accumulé 827 millions de livres de pertes cachées, plus de deux fois son capital. L’opérateur enregistrait lui-même ses opérations et Londres lui envoyait des fonds sans vérifier.
Combien la Barings a-t-elle perdu en 1995 ?
827 millions de livres de pertes cumulées au 27 février 1995, et 927 millions en comptant le coût du débouclage des positions, selon le Board of Banking Supervision.
Qui a racheté la Barings et pour combien ?
Le groupe néerlandais ING, pour une livre symbolique, le 6 mars 1995. Il a apporté environ 660 millions de livres pour couvrir le passif et repris les quelque 4 000 salariés.
Pourquoi la Banque d’Angleterre n’a-t-elle pas sauvé la Barings ?
Les banques de la City étaient prêtes à la recapitaliser si l’on pouvait plafonner les engagements des contrats ouverts, ce qui s’est révélé impossible. Le gouvernement a refusé d’engager des fonds publics sur des pertes illimitées.
Qu’est-ce que le compte 88888 de la Barings ?
Un compte d’erreur ouvert le 3 juillet 1992 chez Barings Futures Singapore. Prévu pour loger brièvement les erreurs d’exécution, il a servi deux ans et demi à cacher des pertes, supérieures à 200 millions de livres dès la fin de 1994.
Le séisme de Kobe a-t-il causé la faillite de la Barings ?
Non, il l’a précipitée. Les pertes cachées dépassaient déjà 200 millions de livres fin 1994 ; la chute du Nikkei après le séisme du 17 janvier 1995 les a rendues impossibles à financer.
La banque Barings existe-t-elle encore ?
Non, pas comme banque indépendante : ses activités ont été reprises par ING en 1995. ING conserve les archives de la maison, de 1762 à 1995.
Sources de référence utilisées
5
- Board of Banking Supervision, Report of the Board of Banking Supervision Inquiry into the Circumstances of the Collapse of Barings, HMSO, 18 juillet 1995, présenté aux Communes par Kenneth Clarke : House of Commons, débats du 18 juillet 1995.
- House of Commons, « Barings », déclaration du chancelier de l’Échiquier, 27 février 1995.
- Reserve Bank of Australia, « Implications of the Barings Collapse for Bank Supervisors », Bulletin, novembre 1995.
- National Library Board (Singapour), « Collapse of Barings », Infopedia.
- Stephen J. Brown et Onno W. Steenbeek, « Doubling : Nick Leeson’s Trading Strategy », NYU Stern, document de travail FIN-00-058.
Pour aller plus loin
- Stratégie de trading : qu’est-ce qu’un Straddle ?, la vente d’options qui finançait les appels de marge de Singapour, et qui a explosé avec Kobe.
- Coûts irrécupérables : définition, expériences et exemples en Bourse, le biais qui pousse à doubler une position perdante au lieu de la couper.
- Si votre banque ou votre courtier fait faillite : que deviennent vos titres ?, ce qui protège réellement un client quand son intermédiaire disparaît en un week-end.
Titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne, Benoist Rousseau a été historien d'entreprise pour un groupe du CAC 40, puis professeur certifié d'histoire-géographie. Trader depuis 1994 et membre du CME et du CBOT, il lit aussi l'histoire à travers ses ressorts économiques. Il analyse les flux des grands marchés dans son école de trading avec sa formation trading indices. Dans la rubrique Histoire économique, démographie et migrations, il étudie comment naissent et déclinent les puissances économiques, dans la lignée de Braudel.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École