
PEA jeune en 2026 : plafond de 20 000 €, fiscalité et fin du rattachement
Le PEA jeune en 2026 : qui peut l’ouvrir, plafond de 20 000 €, fiscalité avant et après 5 ans, déclaration par les parents et fin du rattachement.

Le PEA jeune a été une grande nouveauté, qui a vu le jour avec la loi Pacte de 2019 (Plan d’action pour la croissance et la transformation des entreprises).
En 2026, le PEA jeune est un plan d’épargne en actions ouvert par un majeur encore rattaché au foyer fiscal de ses parents : il suit toutes les règles du PEA classique, mais ses versements sont plafonnés à 20 000 € tant que dure le rattachement. Quand le rattachement prend fin, il devient un PEA classique plafonné à 150 000 € et garde sa date d’ouverture, donc l’ancienneté qui compte pour l’exonération d’impôt sur le revenu après 5 ans.
Le PEA jeune vise à simplifier l’apprentissage et l’investissement sur les marchés financiers des plus jeunes. En effet, la formation boursière en France est extrêmement faible alors qu’elle est « naturelle » aux États-Unis d’Amérique. Il n’est pas rare de voir des jeunes de 12 ans se faire offrir à Noël des actions Disney pour les initier aux mécanismes des marchés financiers.
Le PEA « jeune », pour qui ?
Il concerne les majeurs rattachés au foyer fiscal de leurs parents qui, avant 2019, n’avaient pas la possibilité d’avoir un PEA. En effet, l’ouverture de PEA était limitée à deux plans par foyer fiscal (un PEA classique et un PEA-PME) pour chaque conjoint. Il était impossible à un jeune rattaché au foyer fiscal d’ouvrir un PEA. Une anomalie dans la législation, qui raisonne en foyer fiscal et non en personne individuelle.
Comment fonctionne le PEA jeune ?
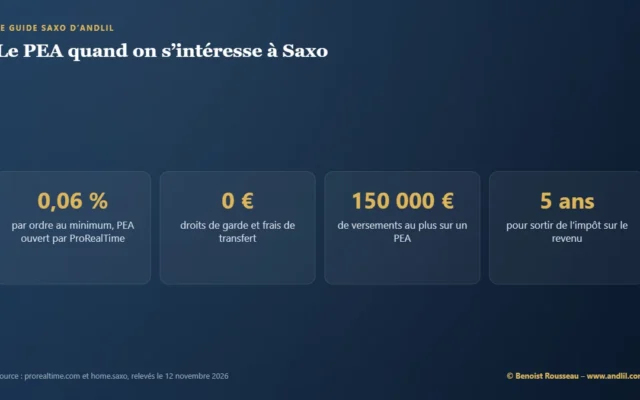
Le PEA pour les jeunes fonctionne de la même manière qu’un PEA classique, à l’exception du plafond, qui est limité à 20 000 € de versements contre 150 000 € pour un PEA classique.
Le PEA jeune est destiné entre autres aux :
- jeunes majeurs de moins de 21 ans rattachés au foyer fiscal de leurs parents ;
- étudiants de moins de 25 ans s’ils demandent le rattachement au foyer fiscal de leurs parents ;
- majeurs invalides rattachés au foyer fiscal de leurs parents, sans limite d’âge.
Quels sont les avantages d’un PEA pour les jeunes ?
Ainsi, le PEA permet de gérer un portefeuille d’actions en bénéficiant par la même occasion d’une exonération d’impôt sur le revenu en cas de retrait après 5 ans de détention.
Le PEA jeune peut alors être un excellent moyen pédagogique de commencer sa formation boursière. Mais aussi de se familiariser avec la gestion d’un portefeuille tout en épargnant.
À l’époque de sa création, avec des taux au plus bas, investir dans un PEA jeune pouvait offrir un rendement beaucoup plus important que le Livret A ou le Livret jeune.
Le PEA jeune est très intéressant car à la fin du rattachement au foyer fiscal des parents, il se transforme en PEA classique, plafonné à 150 000 €, tout en gardant son ancienneté et les avantages fiscaux.
En effet, la date prise en compte pour bénéficier de l’exonération d’impôt sur le revenu est la date du premier versement.
Ainsi, en ouvrant son PEA à l’âge de 18 ans, on sera à 23 ans exonéré d’impôt sur le revenu sur les retraits de son PEA ; les prélèvements sociaux, eux, restent dus.
Comment ouvrir un PEA jeune ?
Vous pouvez ouvrir un PEA jeune chez de nombreux intermédiaires : banques, courtiers en ligne, entreprises d’assurance.
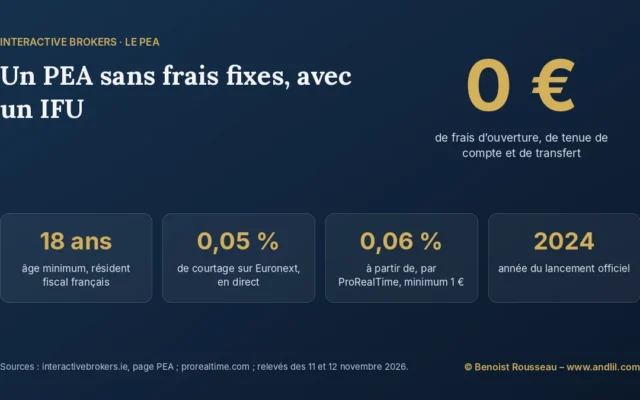
ProRealTime propose une offre de courtage pour le PEA, avec Interactive Brokers, vous permettant d’utiliser son interface graphique et de trading, gratuite si vous êtes actif.
Que retenir du PEA réservé aux jeunes ?
Le PEA jeune est une bonne initiative du législateur. Il permet aux jeunes, dès l’âge de 18 ans, de s’initier aux mécanismes boursiers. La loi ne fixe aucun versement minimum, et c’est le premier versement qui fait courir le délai de 5 ans : il est ainsi intéressant d’en avoir un à ses 18 ans. Cela permet de laisser courir le temps pour bénéficier des avantages fiscaux.
Même si on n’a pas les moyens d’utiliser son PEA jeune à sa majorité, nul ne sait si à 23 ans ce ne sera pas le cas. Et ainsi le détenteur du PEA bénéficiera déjà d’une ancienneté de cinq ans. Cela lui permettra de bénéficier au maximum des avantages fiscaux. Peut-être que dans quelques années, quand l’éducation financière aura progressé en France, on offrira à 18 ans un PEA jeune et des cours de permis de conduire…
Les prochains articles liés au PEA
Le PEA jeune en résumé
Le PEA jeune est un plan d’épargne en actions ouvert par un jeune majeur encore rattaché au foyer fiscal de ses parents. Il fonctionne comme un PEA classique, mais les versements sont plafonnés à 20 000 € tant que dure le rattachement. Quand le rattachement prend fin, il devient un PEA classique, plafonné à 150 000 €, et garde sa date d’ouverture, donc son ancienneté fiscale.
Quelles sont les conditions du PEA jeune en 2026 ?
Le titulaire doit être majeur et domicilié fiscalement en France, sans condition de nationalité. Il doit être rattaché au foyer fiscal de ses parents : c’est possible pour un jeune de moins de 21 ans, pour un étudiant de moins de 25 ans, et sans limite d’âge pour une personne invalide. Un mineur ne peut pas ouvrir de PEA.
Deux règles complètent le dispositif. Chaque personne ne peut détenir qu’un seul PEA classique, qu’il soit bancaire ou ouvert auprès d’un assureur. Et tant qu’il est rattaché, le jeune ne peut pas ouvrir de PEA-PME-ETI, le plan réservé aux petites et moyennes entreprises et aux entreprises de taille intermédiaire (couramment appelé PEA-PME).
Quelles sont les règles de retrait et de fiscalité du PEA jeune ?
Le PEA jeune obéit aux règles du PEA classique. Avant 5 ans, tout retrait, même partiel, entraîne en principe la clôture du plan. Il existe des exceptions, notamment en cas de licenciement, d’invalidité ou de mise à la retraite anticipée du titulaire ou de son conjoint, ou pour créer ou reprendre une entreprise, si les sommes y sont réinvesties dans les 3 mois. Après 5 ans, les retraits partiels ne ferment plus le plan et les versements restent possibles.
Côté impôt, les gains retirés après la cinquième année sont exonérés d’impôt sur le revenu, mais les prélèvements sociaux restent dus au moment du retrait. Les gains laissés dans le plan, eux, ne sont pas taxés tant qu’ils y restent investis.
Comment fonctionne le plafond du PEA jeune, chiffres à l’appui ?
Le plafond porte sur les versements, pas sur la valeur du plan. Imaginons un étudiant qui ouvre son PEA jeune à 18 ans et y verse 20 000 € en plusieurs fois. Ses placements prennent de la valeur et le plan atteint 26 000 € : il ne peut plus rien verser, mais les 6 000 € de gains ne sont pas comptés dans le plafond. À 24 ans, il n’est plus rattaché au foyer de ses parents : son PEA devient un PEA classique, et il peut encore verser 150 000 – 20 000 = 130 000 €. Comme le plan a été ouvert à 18 ans, il a déjà plus de 5 ans d’ancienneté : un retrait partiel ne le fermerait pas, et les gains retirés seraient exonérés d’impôt sur le revenu.
Que peut-on placer dans un PEA jeune ?
Le PEA jeune accueille les mêmes titres qu’un PEA classique : des actions de sociétés européennes, des fonds éligibles au PEA et de nombreux trackers qui répliquent un indice. Pour un premier placement de petit montant, un tracker sur un indice large permet de répartir le risque sur de nombreuses valeurs sans multiplier les frais. Les dividendes perçus dans le plan y restent et peuvent être réinvestis sans impôt immédiat.
Qu’est-ce qui a changé depuis la création du PEA jeune ?
Le dispositif a été créé par la loi Pacte de 2019, à une époque où les taux d’intérêt étaient au plus bas. Depuis la remontée des taux de 2022, les livrets et les fonds en euros rapportent davantage, et la comparaison avec un placement en actions est moins tranchée sur le court terme. L’argument principal du PEA jeune ne change pas : ouvrir tôt pour faire courir le délai de 5 ans, même avec une somme symbolique.
Que se passe-t-il à la fin du rattachement ?
Le rattachement d’un enfant majeur n’est pas définitif : c’est un choix fait chaque année, d’un commun accord entre les parents et le jeune, au moment de la déclaration de revenus. Il n’est possible que si le jeune a moins de 21 ans, ou moins de 25 ans s’il est étudiant, au 1er janvier de l’année des revenus déclarés. Le rattachement prend donc fin soit parce que le jeune dépasse l’âge limite, soit parce qu’il choisit de faire sa propre déclaration, soit parce qu’il cesse ses études après 21 ans.
À ce moment, le plafond de 20 000 € tombe : le plan devient un PEA classique et peut recevoir de nouveaux versements jusqu’à 150 000 €, toujours sans compter les gains. Le plan n’est ni fermé ni rouvert. Sa date d’ouverture reste celle du premier versement, ce qui préserve l’ancienneté acquise pour le délai de 5 ans. Le jeune devient aussi libre d’ouvrir un PEA-PME, dans la limite de 225 000 € de versements cumulés sur ses deux plans.
Un cas reste incertain : celui d’un étudiant qui fait sa propre déclaration une année, puis demande à nouveau son rattachement l’année suivante alors qu’il a déjà versé plus de 20 000 €. Les textes lus n’abordent pas ce retour en arrière. Avant de dépasser 20 000 € de versements, mieux vaut vérifier la situation auprès de la banque qui tient le plan ou du service des impôts.
Qui déclare les gains d’un PEA jeune ?
Tant que le jeune est rattaché, il n’a pas de déclaration personnelle : ses revenus s’ajoutent à ceux de ses parents. Un gain imposable sur son PEA, par exemple en cas de clôture avant 5 ans, figure donc sur la déclaration du foyer parental, en case 3VT de la déclaration complémentaire 2042-C, au printemps de l’année suivant le retrait. Il est imposé à 12,8 %, sauf si le foyer coche la case 2OP pour le barème progressif ; cette option est globale et vaut pour tous les revenus mobiliers et plus-values du foyer. La banque envoie un imprimé fiscal unique (IFU) au nom du titulaire, qui sert de base à la déclaration.
Après 5 ans, il n’y a rien à déclarer : la banque calcule le gain retiré et prélève directement les prélèvements sociaux. Une fois le rattachement terminé, le jeune déclare lui-même ses revenus, y compris un éventuel gain imposable de son PEA.
Exemple chiffré : un retrait avant ou après 5 ans
Une étudiante de 19 ans, rattachée à ses parents, effectue son premier versement sur un PEA jeune en janvier 2026. Elle verse 12 000 € au total jusqu’en 2029. En 2030, le plan vaut 15 000 € et elle a besoin de 3 000 €. Le calcul est fait aux taux de 2026, ceux des années suivantes n’étant pas connus.
Si elle retire 3 000 € en 2030, avant le cinquième anniversaire du premier versement, et sans motif d’exception :
- Le plan est clôturé ; le gain imposable est celui de tout le plan : 15 000 − 12 000 = 3 000 €.
- Impôt sur le revenu au prélèvement forfaitaire unique : 3 000 × 12,8 % = 384 €, sur la déclaration de ses parents si elle est encore rattachée.
- Prélèvements sociaux : 3 000 × 18,6 % = 558 €.
- Total : 384 + 558 = 942 €, et le plan n’existe plus.
Si elle attend février 2031, après les 5 ans, et que la valeur et les versements sont les mêmes :
- Part du plan retirée : 3 000 / 15 000 = 20 %.
- Versements correspondant au retrait : 12 000 × 20 % = 2 400 €.
- Gain net du retrait : 3 000 − 2 400 = 600 €.
- Impôt sur le revenu : 0 €. Prélèvements sociaux : 600 × 18,6 % = 111,60 €, retenus par la banque.
- Le plan reste ouvert avec 12 000 € de valeur et garde son ancienneté.
L’écart, 942 € contre 111,60 €, tient à deux règles : le délai de 5 ans compté à partir du premier versement, et le fait qu’avant ce délai, c’est le gain de tout le plan qui devient imposable, pas celui du seul retrait.

Les parents peuvent-ils alimenter le PEA jeune ?
Le PEA jeune appartient au jeune, et les versements s’y font uniquement en argent, au nom du titulaire. L’argent que lui donnent ses parents ou ses grands-parents pour l’alimenter est une donation, avec ses propres règles, distinctes de celles du PEA. La loi en prévoit deux cadres principaux en 2026.
- Le don familial de sommes d’argent : jusqu’à 31 865 € exonérés de droits, par donateur et par bénéficiaire, si le donateur a moins de 80 ans et le bénéficiaire est majeur ; renouvelable tous les 15 ans. Le bénéficiaire doit déclarer le don en ligne dans le mois qui suit.
- L’abattement en ligne directe : chaque enfant peut recevoir 100 000 € de chacun de ses parents sans droits de donation, sur une période de 15 ans. Pour un petit-enfant, l’abattement est de 31 865 €.
Un cadeau d’anniversaire ou de réussite à un examen peut aussi être un présent d’usage, non taxé, à condition de rester proportionné aux revenus de celui qui l’offre. Au-delà, c’est une donation à déclarer.
Les erreurs à éviter avec un PEA jeune
Dépasser 20 000 € de versements pendant le rattachement. Le non-respect du plafond est une cause de clôture du plan. Le compteur porte sur les versements cumulés depuis l’ouverture, pas sur la valeur du plan.
Ouvrir un PEA-PME trop tôt. Tant qu’il est rattaché, le jeune ne peut pas détenir de PEA-PME.
Retirer quelques centaines d’euros avant 5 ans. Hors exceptions légales, un retrait même modeste ferme le plan, rend imposable tout le gain accumulé et fait perdre l’ancienneté.
Croire que la fin du rattachement remet le compteur à zéro. Le délai de 5 ans continue de courir depuis le premier versement ; la fin du rattachement change le plafond, rien d’autre.
Oublier que les gains sont ceux du foyer. Pendant le rattachement, un gain imposable, comme celui d’une clôture avant 5 ans, s’ajoute aux revenus déclarés par les parents.
Confondre exonération d’impôt et exonération totale. Après 5 ans, les prélèvements sociaux restent dus sur les gains retirés.
Ce que j’en disais sur le forum
« L’idée, c’est d’en ouvrir un dès les 18 ans avec 1 € pour laisser tourner le compteur, pour arriver aux 5 ans et déclencher l’effet fiscal intéressant […]. »
Benoist Rousseau sur le forum, le 5 novembre 2019, à la création du PEA jeunes
Questions fréquentes
À partir de quel âge peut-on ouvrir un PEA jeune ?
À 18 ans. Il faut être majeur et rattaché au foyer fiscal de ses parents ; un mineur ne peut pas ouvrir de PEA.
Quel est le plafond du PEA jeune ?
20 000 € de versements tant que dure le rattachement. Les gains réalisés dans le plan ne comptent pas dans ce plafond.
Que devient le PEA jeune à la fin du rattachement ?
Il devient automatiquement un PEA classique, plafonné à 150 000 € de versements, et conserve sa date d’ouverture pour le calcul des 5 ans.
Peut-on retirer de l’argent d’un PEA jeune avant 5 ans ?
En principe, un retrait avant 5 ans ferme le plan, sauf exceptions prévues par la loi (licenciement, invalidité, retraite anticipée, création ou reprise d’entreprise).
Les gains d’un PEA jeune sont-ils déclarés par les parents ?
Oui, tant que le jeune est rattaché à leur foyer fiscal : un gain imposable, comme celui d’une clôture avant 5 ans, se déclare sur leur déclaration. Après 5 ans, la banque prélève seule les prélèvements sociaux et il n’y a rien à déclarer.
PEA jeune ou Livret jeune : quelle différence fiscale ?
Le Livret jeune, plafonné à 1 600 € et rémunéré au moins au taux du Livret A (1,7 % depuis le 1er août 2026), est exonéré d’impôt et de prélèvements sociaux, sans risque de perte. Le PEA jeune, plafonné à 20 000 €, est investi en actions, avec un risque de perte, et ses gains supportent les prélèvements sociaux au retrait.
Sources de référence utilisées
7
- Service-Public.fr — Plan d’épargne en actions (PEA)
- Service-Public.fr — Comment sont imposés les revenus d’un PEA ?
- Service-Public.fr — Déclaration des revenus d’un jeune majeur : rattachement au foyer fiscal
- Service-Public.fr — Dons de sommes d’argent et exonérations
- Service-Public.fr — Droits de donation : abattements
- BOFiP — Conséquences des retraits effectués sur un PEA (BOI-RPPM-RCM-40-50-40)
- Exemple chiffré et graphique : hypothèses d’école (versements, valeurs et dates fictifs, taux de 2026).
Pour aller plus loin
- Livret A, Livret jeune et livrets réglementés, l’épargne sans risque à comparer au PEA jeune.
- La fiscalité des fonds indiciels (ETF), les trackers que l’on peut loger dans le plan.
- La gestion de patrimoine, pour situer le PEA jeune dans une épargne de long terme.
- Guide du débutant en bourse, pour faire ses premiers pas avant d’investir.
Sur le forum
- Chez qui ouvrir un PEA ?, les membres comparent les établissements où ouvrir un PEA
- Évolution de la fiscalité du PEA, les changements de fiscalité du PEA commentés par les membres
3 min chaque soir · Gratuit · Désinscription en 1 clic.
Fiche à jour au 23 octobre 2026, en tenant compte de la loi de finances et de la loi de financement de la sécurité sociale pour 2026. Elle présente les règles générales : elle ne remplace pas l’avis d’un expert-comptable ou d’un avocat fiscaliste sur votre situation.
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il aborde aussi la fiscalité du trader dans son école de trading, au sein d'une formation trading complète. Dans la rubrique Fiscalité, il explique l'imposition de l'épargne, de la bourse et du trading en France, avec les chiffres de l'année et les sources officielles, sans conseil fiscal personnalisé.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École