
Crédit Mobilier of America : le scandale qui a acheté le Congrès en 1872
Le scandale du Crédit Mobilier of America, révélé en 1872, montre comment les bâtisseurs de l’Union Pacific ont intéressé des membres du Congrès à leurs profits, et ce que la Chambre, le Sénat et la Cour suprême en ont fait.
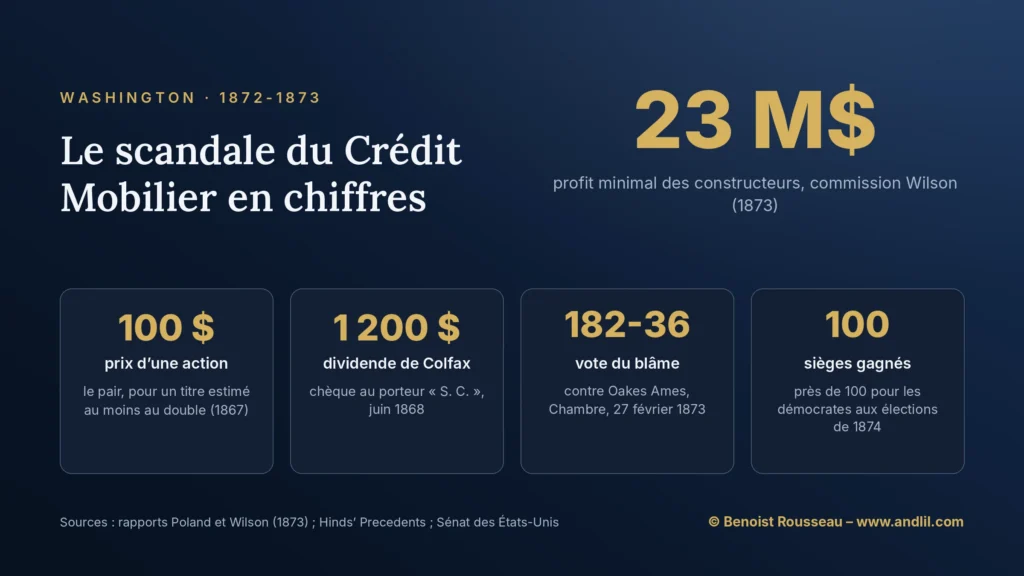

En décembre 1867, un fabricant de pelles du Massachusetts, élu à la Chambre des représentants, propose à ses collègues une affaire simple : des actions d’une entreprise de travaux publics au prix nominal de 100 dollars, alors que leurs détenteurs les estiment au moins au double. En juin 1868, un seul dividende en espèces rembourse 60 % de la mise.
Le scandale du Crédit Mobilier n’est pas l’histoire d’une caisse noire, mais celle d’un placement offert à ceux qui votaient les lois dont dépendait sa valeur. Oakes Ames ne demandait pas de votes : il donnait aux élus un intérêt à bien voter. La nuance a occupé trois commissions d’enquête et ruiné la réputation d’un vice-président.
Qu’est-ce que le scandale du Crédit Mobilier of America ?
Le scandale du Crédit Mobilier of America est l’affaire de corruption parlementaire révélée en 1872 aux États-Unis, dans laquelle le représentant Oakes Ames a cédé à des membres du Congrès, à un prix très inférieur à leur valeur, des actions de la société de construction qui bâtissait l’Union Pacific, le chemin de fer transcontinental financé par des prêts fédéraux. Le Crédit Mobilier of America n’a rien de commun avec le Crédit mobilier des frères Pereire, la banque d’affaires fondée à Paris en 1852 et soutenue par Napoléon III : il en porte seulement le nom, à la française, qui sonnait alors comme une promesse de finance moderne.
Le scandale du Crédit Mobilier en résumé
Le Crédit Mobilier of America est une société de Pennsylvanie dont Thomas Durant, vice-président de l’Union Pacific, prend le contrôle en 1864 pour lui confier la construction de la ligne. Les mêmes actionnaires tiennent les deux sociétés : le chemin de fer paie, l’entreprise encaisse, l’État prête. En décembre 1867, Oakes Ames place des actions au pair auprès d’une douzaine de collègues. Le New York Sun révèle l’affaire le 4 septembre 1872, en pleine campagne présidentielle. La commission Poland propose d’exclure Ames et James Brooks ; le 27 février 1873, la Chambre préfère un blâme. Le vice-président Colfax, déjà écarté du ticket de 1872, quitte la vie politique, et les deux élus blâmés meurent avant l’été.
Quels sont les chiffres clés du scandale du Crédit Mobilier ?
| Indicateur | Valeur |
|---|---|
| Prêt fédéral à l’Union Pacific | de 16 000 à 48 000 dollars d’obligations par mile, selon le terrain |
| Bénéfice du Crédit Mobilier selon la commission Wilson (1873) | au moins 23 millions de dollars en valeur réelle (23,4 millions au calcul détaillé), environ 48 % du coût de la ligne ; chiffre contesté par les défenseurs de la société |
| Prix des actions proposées aux élus | le pair, 100 dollars, pour des titres jugés valoir au moins le double |
| Élus de la Chambre servis par Oakes Ames | une douzaine, dont le président de la Chambre de l’époque, Schuyler Colfax |
| Noms transmis au Sénat en 1873 | huit sénateurs, en poste, anciens ou futurs, et le vice-président |
| Vote du blâme, le 27 février 1873 | Oakes Ames : 182 voix contre 36 ; James Brooks : 174 voix contre 32 |
| Élections de 1874 | les démocrates gagnent près de 100 sièges et reprennent la Chambre, après le scandale, une hausse des indemnités parlementaires et la panique de 1873 |
Comment fonctionnait le montage du Crédit Mobilier of America ?
Le montage du Crédit Mobilier reposait sur une identité d’actionnaires : le même groupe dirigeait l’Union Pacific et l’entreprise chargée de la construire, si bien que le contrat de travaux se négociait d’une poche à l’autre. Le Pacific Railway Act de 1862 avait fixé le cadre : pour lancer le premier chemin de fer transcontinental, l’État prête à la compagnie des obligations fédérales, de 16 000 dollars par mile en plaine à 48 000 dollars dans les Rocheuses, et lui accorde des terres.
Thomas Durant trouve la solution en mars 1864 : il prend le contrôle d’une société de Pennsylvanie, la Pennsylvania Fiscal Agency, et la rebaptise Crédit Mobilier of America. Le chemin de fer lui confie la construction et la paie en argent, en actions et en obligations ; selon le Bureau historique du Sénat, la société de travaux pouvait ainsi facturer au chemin de fer, et donc à l’État, davantage que le coût réel. Les travaux durent de 1865 à 1867 ; la ligne s’achève en 1869.
Selon le rapport de la commission présidée par Jeremiah M. Wilson, remis le 20 février 1873, la ligne a coûté environ 50 millions de dollars, entièrement couverts par les obligations fédérales et les obligations de premier rang ; les constructeurs ont reçu en plus, en actions, en obligations de revenu et en obligations foncières, au moins 23 millions de dollars en valeur réelle, soit environ 48 % du coût total. Les bilans affichaient 43,9 millions de bénéfice ; en comptant les actions de l’Union Pacific à 30 % de leur nominal, le prix que leur donnaient les intéressés, la commission arrive à 23,4 millions. Les dividendes suivent : six distributions entre décembre 1867 et décembre 1868, pour 20,5 millions de dollars en obligations, en actions et en espèces, dont 60 % en numéraire le 17 juin 1868.
Comment Oakes Ames a-t-il distribué les actions du Crédit Mobilier au Congrès ?
Oakes Ames a vendu des actions du Crédit Mobilier au pair, intérêts courus en sus, à une douzaine de collègues de la Chambre et à quelques sénateurs en décembre 1867, quand l’Union Pacific craignait une loi défavorable. Élu du Massachusetts depuis 1863 et principal promoteur de la société, il gérait en fiducie 343 actions de la compagnie, inscrites à son nom « comme fiduciaire ». Selon la commission Poland, il avançait l’argent à ceux qui ne l’avaient pas et rassurait les scrupuleux : l’Union Pacific n’avait plus rien à demander au Congrès.
Ses lettres à Henry McComb, un associé devenu adversaire, disent l’intention sans détour : « Il nous faut plus d’amis dans ce Congrès », écrit-il. La liste comprenait le président de la Chambre, Schuyler Colfax, James Garfield, président de la commission des crédits en 1872, et James Brooks, démocrate de New York, qui siégeait en même temps au conseil de l’Union Pacific comme administrateur nommé par l’État.
Comment le scandale du Crédit Mobilier a-t-il éclaté en 1872 ?
Le scandale du Crédit Mobilier a éclaté le 4 septembre 1872, quand le New York Sun a publié sur trois de ses quatre pages « The King of Frauds », le roi des escroqueries, à partir des lettres produites par McComb dans un procès contre Ames. Publiée en pleine campagne pour la réélection d’Ulysses Grant, la liste mêlait le vice-président sortant Colfax, son successeur désigné Henry Wilson, le président de la Chambre James Blaine et le secrétaire au Trésor George Boutwell.
Le 2 décembre 1872, Blaine quitte le fauteuil de président pour demander lui-même une enquête : une accusation de corruption de parlementaires est, dit-il, « la plus grave qui puisse être portée dans une assemblée législative ». Une commission de cinq membres est confiée à Luke Poland, du Vermont ; une seconde, constituée le 6 janvier 1873 et présidée par Jeremiah M. Wilson, examine les comptes. Le Sénat ouvre la sienne le 4 février 1873.
Quelles sanctions le Congrès a-t-il prononcées dans l’affaire du Crédit Mobilier ?
Le Congrès n’a exclu personne : la Chambre a blâmé Oakes Ames et James Brooks le 27 février 1873, et le Sénat n’a pas exclu James Patterson. C’est peu au regard des noms cités, et beaucoup pour une assemblée juge d’elle-même.
Ames et Brooks, blâmés plutôt qu’exclus
Le 18 février 1873, la commission Poland propose d’exclure les deux élus : Ames pour avoir vendu des actions bien au-dessous de leur valeur afin d’influencer les votes de ses collègues, Brooks pour avoir fait émettre 50 actions au nom de son gendre, Charles Neilson, alors qu’il était administrateur public de l’Union Pacific. La Chambre hésite. Le 27 février, elle adopte par 115 voix contre 110 un texte de remplacement qui « condamne absolument » leur conduite, puis vote le blâme d’Ames par 182 voix contre 36 et celui de Brooks par 174 voix contre 32. Brooks meurt le 30 avril 1873, Ames le 8 mai.
Schuyler Colfax, le vice-président qui avait tout nié
Schuyler Colfax, président de la Chambre en 1867 puis vice-président de Grant, jure le 7 janvier 1873 avoir renoncé à ses actions sans recevoir ni titre ni dividende. Les comptes d’Ames disent autre chose : 20 actions vendues à « S. C. », puis, en juin 1868, un dividende de 1 200 dollars payé par un chèque au porteur libellé « S. C. ». Le 28 janvier, le caissier de sa banque produit un bordereau de dépôt du 22 juin 1868 : 1 200 dollars en billets. Colfax invoque une dette remboursée par son beau-père et un don de campagne de 1 000 dollars, envoyé par un donateur mort depuis et sans trace dans sa succession. Selon le Sénat, seule la fin de son mandat lui a évité une procédure de destitution.
Le Sénat et le cas Patterson
Huit sénateurs, en poste, anciens ou futurs, sont nommés dans les témoignages transmis par la Chambre. Le 27 février 1873, la commission présidée par Lot Morrill recommande à l’unanimité l’exclusion de James Patterson, du New Hampshire, pour faux témoignage. Son mandat expire le 3 mars ; le Sénat, pressé par la fin de session, se borne le 26 mars à faire imprimer sa défense avec le rapport. James Garfield sort écorné mais debout : le 2 novembre 1880, il est élu président.
Quelle est la chronologie du scandale du Crédit Mobilier ?
| Date | Événement |
|---|---|
| Mars 1864 | Thomas Durant prend le contrôle de la Pennsylvania Fiscal Agency, rebaptisée Crédit Mobilier of America |
| Décembre 1867 | Oakes Ames place des actions au pair auprès de membres du Congrès |
| 1869 | Achèvement du chemin de fer transcontinental |
| 4 septembre 1872 | Le New York Sun publie « The King of Frauds » |
| 18 février 1873 | La commission Poland propose l’exclusion d’Ames et de Brooks |
| 20 février 1873 | Rapport de la commission Wilson : au moins 23 millions de dollars de profit pour les constructeurs |
| 27 février 1873 | Blâme d’Ames et de Brooks ; au Sénat, recommandation d’exclure Patterson |
| 3 mars 1873 | Loi ordonnant des poursuites contre l’Union Pacific et la plaçant sous contrôle du Trésor |
| 1874 | Les démocrates gagnent près de 100 sièges et prennent la Chambre |
| 6 janvier 1879 | La Cour suprême confirme le rejet de l’action de l’État contre l’Union Pacific |
Quelle règle est née du scandale du Crédit Mobilier ?
Le scandale du Crédit Mobilier a laissé deux règles : un précédent parlementaire sur le pouvoir de sanctionner, et une loi qui place l’Union Pacific sous la surveillance du Trésor. La commission Poland, unanime, posait que la Chambre pouvait punir un membre pour des faits antérieurs à son élection ; la Chambre a rejeté le préambule qui contestait cette compétence, tout en choisissant le blâme, sanction de ceux qu’on n’ose ni absoudre ni exclure.
La loi ensuite. Le 3 mars 1873, le Congrès charge le ministre de la Justice de poursuivre l’Union Pacific et tous ceux qui ont reçu indûment des actions, des dividendes ou des profits de construction. Le même article ressemble à un manuel de gouvernance : livres ouverts en permanence au secrétaire au Trésor, dividendes versés seulement sur les bénéfices nets réels, aucune action nouvelle ni hypothèque sans l’accord du Congrès.
Les poursuites ont échoué. Le 6 janvier 1879, la Cour suprême confirme le rejet de l’action : la compagnie a construit et exploite sa ligne, il n’est rien dû à l’État, et les actionnaires lésés ne sont pas parties au procès. Le Congrès avait servi la morale ; le droit constatait qu’un contrat signé d’une main à l’autre reste un contrat.
Le scandale du Crédit Mobilier a-t-il vraiment volé l’État ?
Le scandale du Crédit Mobilier a acheté de l’influence, mais l’ampleur du préjudice pour l’État reste discutée. Les 23 millions de la commission Wilson mesurent le profit des constructeurs, pas une perte nette pour le Trésor, dont le prêt restait dû. La commission avouait elle-même ses limites : des livres tenus de manière à déguiser la nature des opérations, des témoignages très divergents sur les profits. Les défenseurs de la société jugeaient le chiffre surévalué, et la Britannica de 1911 relevait que ces sociétés de construction étaient alors la manière habituelle de bâtir les chemins de fer.
L’article du Sun, ensuite, était aussi brillant que fautif : Blaine et Boutwell ont convaincu les enquêteurs qu’ils n’étaient pas concernés, et l’historien Robert B. Mitchell, dans American Heritage en 2022, parle d’un scoop explosif mais profondément vicié. Publiée en pleine campagne présidentielle, l’affaire servait les démocrates ; c’est pourtant une Chambre présidée par un républicain qui a blâmé Ames. Reste un fait que personne n’a contesté : des élus ont reçu, à prix d’ami, une part des profits d’une entreprise dont ils votaient les règles.
En 1883, le Massachusetts vote une résolution de gratitude envers Ames et de confiance en son intégrité. Il avait bâti une ligne réputée impossible et acheté la tranquillité de ceux qui pouvaient lui en demander compte. Les deux sont vrais.
Quelles leçons un investisseur peut-il tirer du scandale du Crédit Mobilier ?
Un contrat signé avec soi-même n’est pas un prix. Quand les mêmes dirigent celui qui paie et celui qui encaisse, la marge ne dit rien de la valeur des travaux, seulement qui a rédigé le contrat. Les conventions passées avec les entreprises des dirigeants restent la première page à lire d’un rapport annuel.
Le prix d’ami est un paiement. Ames ne donnait rien, il vendait au pair. La remise était le cadeau, sans aucune trace de don. Toute augmentation de capital réservée appelle la même question : qui reçoit la différence, et pourquoi lui ?
Un actionnaire qui vote la loi n’est plus un arbitre. Ames l’avait dit franchement : chacun défend mieux ce qu’il possède. C’est vrai d’un élu comme d’un analyste qui détient la valeur qu’il recommande : l’intérêt doit être déclaré.
Un dividende se lit avec le compte de résultat. La loi de 1873 a interdit à l’Union Pacific de distribuer autre chose que des bénéfices nets réels. Un dividende qui dépasse durablement les profits se paie avec la dette, le capital ou la naïveté des suivants.
Questions fréquentes sur le scandale du Crédit Mobilier
Qu’est-ce que le Crédit Mobilier of America ?
Une société de Pennsylvanie, contrôlée à partir de 1864 par les dirigeants de l’Union Pacific, qui a construit la ligne entre 1865 et 1867 ; les mêmes actionnaires tenaient les deux sociétés. L’affaire a été révélée par le New York Sun le 4 septembre 1872.
Quel est le lien entre le Crédit Mobilier américain et le Crédit mobilier des Pereire ?
Aucun, en dehors du nom : le Crédit mobilier des Pereire est une banque d’affaires fondée à Paris en 1852, le Crédit Mobilier of America une société de construction ferroviaire rebaptisée ainsi en 1864.
Qui a été sanctionné dans le scandale du Crédit Mobilier ?
Les représentants Oakes Ames et James Brooks, blâmés par la Chambre le 27 février 1873. Personne n’a été exclu ni condamné par un tribunal.
Quel rôle a joué Schuyler Colfax dans le scandale ?
Président de la Chambre en 1867, il aurait reçu 20 actions et un dividende de 1 200 dollars en juin 1868, ce qu’il a nié sous serment avant d’être contredit par son propre dépôt bancaire. Vice-président jusqu’en mars 1873, il a quitté la vie politique.
Combien le Crédit Mobilier a-t-il gagné sur l’Union Pacific ?
Au moins 23 millions de dollars en valeur réelle selon le rapport de la commission Wilson du 20 février 1873, soit environ 48 % d’un coût de construction d’environ 50 millions déjà couvert par les obligations. Les défenseurs de la société jugeaient ce chiffre surévalué.
Sources de référence utilisées
5
- Chambre des représentants des États-Unis, Report of the Select Committee to Investigate the Alleged Credit Mobilier Bribery (commission Poland), House Report n° 77, 42e Congrès, 18 février 1873, avec les témoignages (Internet Archive).
- Chambre des représentants des États-Unis, Report of the Select Committee […] in Relation to the Affairs of the Union Pacific Railroad Company, the Credit Mobilier of America (commission Wilson), House Report n° 78, 42e Congrès, 20 février 1873 (Internet Archive).
- Asher C. Hinds, Hinds’ Precedents of the House of Representatives, volume 2, § 1286, Government Printing Office (édition govinfo).
- U.S. Senate Historical Office, « The Expulsion Case of James W. Patterson of New Hampshire (1873) ».
- Cour suprême des États-Unis, United States v. Union Pacific Railroad Company, 98 U.S. 569, 6 janvier 1879 (Library of Congress).
Pour aller plus loin
- Jay Gould : biographie, méthode et vendredi noir de l’or en 1869, qui prend le contrôle de l’Union Pacific après la panique de 1873.
- Le vendredi noir de 1869 : Gould, Fisk et l’accaparement de l’or, l’autre affaire qui a éclaboussé l’entourage du président Grant.
- Krach de Vienne de 1873 : la première crise mondiale, la crise qui emporte en septembre 1873 la banque Jay Cooke et le Northern Pacific.
- Qu’est-ce que la recherche de rente ?, la notion qui décrit ce qu’Oakes Ames achetait au Congrès.
Titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne, Benoist Rousseau a été historien d'entreprise pour un groupe du CAC 40, puis professeur certifié d'histoire-géographie. Trader depuis 1994 et membre du CME et du CBOT, il lit aussi l'histoire à travers ses ressorts économiques. Il analyse les flux des grands marchés dans son école de trading avec sa formation trading indices. Dans la rubrique Histoire économique, démographie et migrations, il étudie comment naissent et déclinent les puissances économiques, dans la lignée de Braudel.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École