
Scandale CumEx : l’impôt remboursé deux fois et les peines de prison
Le scandale CumEx est la fraude par laquelle des banques et des fonds se faisaient rembourser plusieurs fois un impôt sur les dividendes payé une fois, ou jamais.

Imaginez un guichet qui rembourse un impôt sur présentation d’un reçu, et une salle de marché capable d’imprimer deux reçus pour un seul paiement. Ce fut, des années durant, la saison des dividendes en Allemagne.
Le scandale CumEx n’est pas une histoire de génie financier : montages complexes, résultat simple, l’État payait. Leurs promoteurs plaidaient la faille légale. La justice allemande a répondu en 2021 : la loi était claire, et demander le remboursement d’un impôt jamais versé s’appelle une fraude.
Qu’est-ce que le scandale CumEx ?
Le scandale CumEx est l’affaire de fraude fiscale par laquelle des banques, des fonds, des investisseurs et leurs conseillers ont obtenu, principalement entre 2006 et 2011 en Allemagne puis dans d’autres pays européens, le remboursement ou l’imputation d’un impôt sur les dividendes qui n’avait pas été payé, grâce à des ventes à découvert d’actions négociées juste avant la date de détachement du dividende et livrées juste après. Son nom vient du latin : cum, avec, ex, sans le dividende.
Le scandale CumEx en résumé
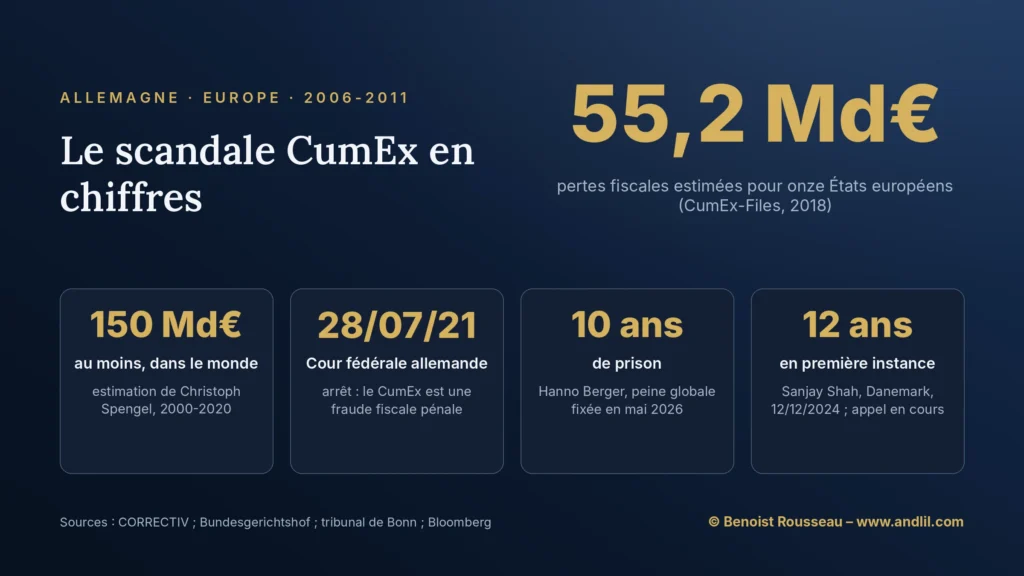
Le scandale CumEx repose sur une mécanique de marché détournée : autour du jour du dividende, une action vendue à découvert permet de faire rembourser plusieurs fois un impôt retenu une fois, voire jamais. L’Allemagne ferme la brèche en 2012. L’enquête CumEx-Files, coordonnée par CORRECTIV, estime en 2018 la perte à 55,2 milliards d’euros pour onze États européens, en incluant des montages voisins. Le 28 juillet 2021, la Cour fédérale de justice confirme que ces opérations constituent une fraude fiscale pénale. Suivent des condamnations, dont dix ans de prison au total pour l’avocat Hanno Berger et, au Danemark, douze ans en première instance pour le financier Sanjay Shah, qui a fait appel.
Quels sont les chiffres clés du scandale CumEx ?
| Indicateur | Valeur |
|---|---|
| Perte estimée en Europe (CumEx et montages voisins) | 55,2 milliards d’euros pour onze États (CumEx-Files, octobre 2018) |
| Perte estimée dans le monde, 2000-2020 | au moins 150 milliards d’euros (Christoph Spengel, université de Mannheim, pour CORRECTIV, 2021) |
| Perte estimée pour l’Allemagne | environ 5,3 milliards (ministère des Finances, cité en 2018) ; plus de 7 milliards pour le seul CumEx et près de 36 milliards avec le CumCum (Spengel, 2021) |
| Remboursements indus obtenus par la banque Warburg | plus de 166 millions d’euros entre 2007 et 2011 ; confiscation d’environ 176 millions confirmée en 2021 |
| Peines de Hanno Berger | 8 ans (Bonn, 2022) et 8 ans et 3 mois (Wiesbaden, 2023), toutes deux définitives, fondues en une peine globale de 10 ans (mai 2026) |
| Danemark : réseau de Sanjay Shah | plus de 9 milliards de couronnes obtenues de 2012 à 2015 selon l’accusation ; 12 ans en première instance le 12 décembre 2024, appel en cours |
Comment fonctionnait une opération CumEx ?
Une opération CumEx consistait à acheter, juste avant la date de détachement, des actions avec dividende à un vendeur qui ne les possédait pas, à recevoir après cette date des actions sans dividende et une compensation, puis à réclamer au fisc un impôt que personne n’avait versé.
Au départ, une règle banale : la société qui verse un dividende retient un impôt à la source et le reverse au fisc ; l’actionnaire peut ensuite l’imputer sur son impôt ou se le faire rembourser, sur présentation d’une attestation délivrée par sa banque.
Le jugement confirmé en 2021 par la Cour fédérale de justice décrit le montage de la banque privée Warburg, de 2007 à 2011. Peu avant l’assemblée générale d’une société, la banque achète à des vendeurs à découvert des actions « cum », avec dividende ; ceux-ci livrent, comme prévu, des actions « ex », sans dividende, et une somme compensatoire. Sur cette compensation, un impôt devait être retenu ; tous savaient qu’il ne l’était pas. La banque s’établit pourtant à elle-même une attestation de retenue et la présente au fisc. Résultat : plus de 166 millions d’euros versés à tort à la banque, plus de 226 millions à des fonds bâtis sur le même modèle.
Pourquoi la vente à découvert était indispensable
Tout repose sur la vente à découvert. Si le vendeur détient les actions, il y a un dividende, un impôt, une attestation. S’il vend des titres qu’il n’a pas encore, deux personnes se croient propriétaires le jour du détachement : celle qui détient l’action et touche le dividende net, et l’acheteur à découvert, qui reçoit une compensation et une attestation. Pour un impôt retenu, l’État en rembourse deux, davantage avec plusieurs allers-retours. Banques, vendeurs, investisseurs et conseils se partageaient la différence.
Quelle différence entre CumEx et CumCum ?
Le CumEx fait rembourser un impôt qui n’a pas été payé ; le CumCum évite de payer un impôt dû. Il vise la retenue à la source que subissent les actionnaires étrangers sur les dividendes. Selon le Parquet national financier, l’actionnaire étranger transfère temporairement ses titres à une banque du pays, qui n’y est pas soumise, dans les jours qui entourent le dividende ; puis les titres reviennent, et l’économie se partage.
Le CumEx repose sur une attestation inexacte, donc sur un mensonge au fisc. Le CumCum repose sur des transferts réels, comme les prêts de titres, mais dont la seule raison d’être serait fiscale ; en France, la question est celle de l’abus de droit, qui sanctionne les actes sans autre motif que d’éluder l’impôt. L’Allemagne a légiféré contre le CumCum en 2016. Selon Christoph Spengel en 2021, elle a été compliquée, pas supprimée.
Combien le scandale CumEx a-t-il coûté ?
Le coût du scandale CumEx n’est connu que par des estimations, très variables selon le périmètre. En octobre 2018, l’enquête CumEx-Files, menée par 38 journalistes de douze pays autour de CORRECTIV, avance 55,2 milliards d’euros de pertes pour onze États européens, CumEx et montages voisins comme le CumCum confondus. Elle en attribue 31,8 milliards à l’Allemagne et 1,7 milliard au Danemark.
En 2021, les CumEx-Files 2.0 s’appuient sur les calculs de Christoph Spengel, professeur à l’université de Mannheim : au moins 150 milliards d’euros perdus dans le monde entre 2000 et 2020. Pour l’Allemagne, l’économiste chiffre le CumEx à plus de 7 milliards et le CumCum à 28,5 milliards, soit près de 36 milliards. Le ministère fédéral des Finances, crédité en 2018 d’une estimation d’environ 5,3 milliards, a dit en 2021 ne pas pouvoir confirmer ces montants. La presse française a repris en 2023 une estimation de plus de 30 milliards d’euros pour la France, à propos du CumCum.
Comment l’Allemagne a-t-elle fermé la brèche CumEx et qu’a jugé la Cour fédérale de justice ?
L’Allemagne a fermé la brèche CumEx en 2012 en modifiant sa législation fiscale, puis s’est attaquée au CumCum en 2016 ; sa lenteur lui a valu une commission d’enquête parlementaire. Restait à savoir si ce qui précédait relevait d’une faille ou d’un délit.
Le 28 juillet 2021, la Cour fédérale de justice (Bundesgerichtshof) tranche. Elle confirme le premier jugement rendu en la matière, celui du tribunal régional de Bonn du 18 mars 2020, et juge que réclamer au fisc, sur la base de ces opérations, un impôt qui n’a pas été retenu constitue l’infraction de Steuerhinterziehung, la fraude fiscale du droit pénal allemand. Elle ajoute que la loi en vigueur à l’époque était déjà claire : seul l’impôt effectivement retenu pouvait être imputé ou remboursé. Un simple accord de vente à découvert, précise-t-elle, ne rend pas l’acheteur propriétaire « économique » des actions. Les deux prévenus, condamnés avec sursis, le sont définitivement, et la confiscation d’environ 176 millions d’euros auprès de Warburg est confirmée.
La faille, en somme, n’existait pas ; il y avait une règle, et des gens payés pour l’ignorer.
Quelles condamnations le scandale CumEx a-t-il entraînées ?
Le scandale CumEx a entraîné en Allemagne une série de condamnations définitives, dont la plus lourde frappe l’avocat fiscaliste Hanno Berger, ancien fonctionnaire du fisc de Hesse surnommé « Monsieur CumEx ». Il est condamné le 13 décembre 2022 par le tribunal régional de Bonn à huit ans de prison pour trois cas de fraude fiscale aggravée, liés aux opérations de Warburg, pour un préjudice de plus de 275 millions d’euros ; la peine devient définitive le 20 septembre 2023. Le 30 mai 2023, le tribunal de Wiesbaden lui inflige huit ans et trois mois dans un second dossier, définitifs le 29 octobre 2024. En mai 2026, le tribunal régional de Bonn fond les deux condamnations en une peine globale de dix ans de prison. Détenu depuis son extradition de Suisse en 2022, il a tenté d’obtenir la révision de son procès : le tribunal régional supérieur de Cologne l’a définitivement refusée en avril 2026.
À Bonn, l’ancien responsable de la comptabilité de Warburg a reçu cinq ans et demi de prison (2021) et l’ancien gérant de sa société de gestion trois ans et demi (2022) ; deux gérants de fonds londoniens, quatre ans et dix mois et trois ans et demi (2024). Toutes ces peines sont définitives.
L’ancien dirigeant de Warburg, lui, ne sera pas jugé : le 24 juin 2024, le tribunal de Bonn a mis fin aux poursuites en raison de son incapacité durable à comparaître, et cette décision est définitive. Le 18 mars 2026, la Cour fédérale a toutefois ordonné de réexaminer la confiscation de plus de 40 millions d’euros que réclame le parquet ; il reste présumé innocent.
Qu’est devenu le scandale CumEx au Danemark et en France ?
Au Danemark, le dossier Sanjay Shah
Au Danemark, le financier Sanjay Shah est accusé d’avoir obtenu du fisc, le SKAT, par de fausses demandes de remboursement de l’impôt sur les dividendes, plus de 9 milliards de couronnes, environ 1,35 milliard de dollars, entre 2012 et 2015. Extradé de Dubaï en 2023, il a été condamné le 12 décembre 2024 par le tribunal de Glostrup à douze ans de prison pour fraude grave, la plus lourde peine prononcée à ce jour en Europe dans l’affaire. Son procès en appel s’est ouvert le 10 novembre 2026 devant la cour d’appel de Copenhague, où il plaide l’acquittement ; l’arrêt est attendu au printemps 2027. Il reste détenu, et sa condamnation n’est pas définitive.
Au civil, à Londres, la High Court a rejeté en octobre 2025 la demande danoise de 1,4 milliard de livres, jugeant que le SKAT n’avait pas prouvé avoir été trompé ; Copenhague a annoncé vouloir faire appel.
En France, des enquêtes sur le CumCum
En France, le dossier porte surtout sur le CumCum. Après une plainte déposée en 2018 par un collectif de 250 contribuables emmené par le député Boris Vallaud, le Parquet national financier ouvre fin 2021 deux enquêtes préliminaires pour fraude fiscale aggravée et, le 28 mars 2023, fait perquisitionner les sièges de la Société générale, de BNP Paribas, de sa filiale Exane, de Natixis et de HSBC, en présence de procureurs de Cologne. Il s’agit d’établir le caractère pénal d’une pratique longtemps tenue pour de l’optimisation. Deux banques ont depuis conclu avec le parquet une convention judiciaire d’intérêt public, qui éteint les poursuites contre une amende, sans déclaration de culpabilité : Crédit agricole CIB, pour 88,2 millions d’euros (validée le 5 septembre 2025), puis HSBC Bank plc, pour 267,5 millions (validée le 8 janvier 2026). Les procédures visant les autres établissements se poursuivent ; ceux-ci sont présumés innocents.
Quelle est la chronologie du scandale CumEx ?
| Date | Événement |
|---|---|
| 2007-2011 | Opérations CumEx de la banque Warburg, jugées plus tard par la justice allemande |
| 2012 | L’Allemagne ferme la brèche CumEx ; le CumCum suivra en 2016 |
| 18 octobre 2018 | Publication des CumEx-Files : 55,2 milliards d’euros pour onze États |
| 28 juillet 2021 | La Cour fédérale de justice qualifie le CumEx de fraude fiscale |
| 13 décembre 2022 | Hanno Berger condamné à huit ans de prison à Bonn |
| 28 mars 2023 | Perquisitions du Parquet national financier dans cinq établissements |
| 12 décembre 2024 | Sanjay Shah condamné à douze ans en première instance au Danemark |
| 8 janvier 2026 | Deuxième convention judiciaire d’intérêt public conclue en France dans le dossier CumCum, avec HSBC Bank plc |
| Mai 2026 | Peine globale de dix ans de prison pour Hanno Berger |
| 10 novembre 2026 | Procès en appel de Sanjay Shah à Copenhague, arrêt attendu au printemps 2027 |
Le scandale CumEx était-il une faille de la loi ou une fraude ?
Pour la justice allemande, le scandale CumEx est une fraude, et la question est tranchée depuis 2021. L’argument de la faille a pourtant longtemps convaincu : ce qui n’est pas explicitement interdit serait permis, et l’État n’avait qu’à mieux écrire ses lois. Hanno Berger l’a soutenu jusqu’à ce que ses avocats concèdent, à Bonn, un comportement fautif.
L’objection a un fond sérieux : la sécurité juridique exige qu’on sache à l’avance ce qui est interdit. La réponse de la Cour fédérale est précisément qu’on le savait : on ne peut obtenir le remboursement d’un impôt que s’il a été retenu, et tous les participants savaient qu’il ne l’avait pas été. Reste l’autre moitié du sujet : des administrations qui ont payé pendant des années sans vérifier ce qu’elles remboursaient, au point que la justice anglaise a jugé en 2025 que le fisc danois n’avait pas prouvé avoir été trompé. La fraude des uns n’excuse pas la négligence des autres.
Quelles leçons un trader peut-il tirer du scandale CumEx ?
Un arbitrage sans risque a toujours quelqu’un qui paie. Le jour du détachement, le cours d’une action baisse en principe du montant du dividende : le marché ne laisse rien sur la table. Si une opération autour de cette date rapporte à coup sûr, demandez aux dépens de qui. Dans le CumEx, la contrepartie était le contribuable.
Optimiser n’est pas inventer. Choisir une enveloppe, une structure ou un pays et payer l’impôt que prévoit la loi, c’est de la gestion. Se faire rembourser un impôt que personne n’a versé, c’est autre chose, quelle que soit la complexité du montage. Le principe ci-dessous, écrit à propos des paradis fiscaux, est celui qu’invoquaient pour leur défense les promoteurs du CumEx ; l’affaire a montré où il s’arrête.
Ce que j’en dis sur le forum
« L’optimisation fiscale n’est pas une fraude. C’est totalement légal. »
Benoist Rousseau sur le forum, le 26 mars 2019, en réponse à des questions sur les paradis fiscaux
La frontière passe par le reçu. Le principe tient tant que l’opération est réelle. Entre l’optimisation qu’il défend et la fraude sanctionnée par la justice allemande, il y a un document : l’attestation de retenue. Un trader qui comprend le back office sait qu’une écriture ne vaut que par ce qu’elle constate.
Questions fréquentes sur le scandale CumEx
Qu’est-ce que le CumEx en termes simples ?
Des ventes à découvert autour du détachement du dividende, pour se faire rembourser plusieurs fois un impôt payé une fois, ou jamais.
Combien le scandale CumEx a-t-il coûté ?
Environ 55,2 milliards d’euros pour onze États européens, montages voisins compris, selon les CumEx-Files de 2018 ; au moins 150 milliards dans le monde entre 2000 et 2020, selon Christoph Spengel (2021).
Le CumEx est-il illégal ?
Oui, en Allemagne : la Cour fédérale de justice a jugé le 28 juillet 2021 que ces opérations constituent une fraude fiscale pénale. La loi avait été modifiée en 2012 pour les empêcher.
Quelle est la différence entre CumEx et CumCum ?
Le CumEx fait rembourser un impôt qui n’a pas été payé ; le CumCum évite la retenue à la source d’un actionnaire étranger en confiant temporairement ses titres à une banque du pays autour du dividende.
Des banques françaises sont-elles impliquées ?
Oui, pour le CumCum. Le Parquet national financier enquête depuis fin 2021 et a fait perquisitionner cinq établissements le 28 mars 2023 ; Crédit agricole CIB (88,2 millions d’euros) et HSBC (267,5 millions) ont conclu une convention judiciaire d’intérêt public, sans déclaration de culpabilité. Les autres établissements sont présumés innocents.
Sources de référence utilisées
5
- Bundesgerichtshof, communiqué n° 146/2021, « Bundesgerichtshof bestätigt Urteil im bundesweit ersten Cum-Ex-Strafverfahren », arrêt 1 StR 519/20, 28 juillet 2021.
- Bundesgerichtshof, communiqué n° 169/2023 sur la confirmation de la condamnation de l’« initiateur » des opérations de Warburg, décision 1 StR 187/23, 12 octobre 2023.
- Bundesgerichtshof, communiqué n° 049/2026 sur la confiscation visant l’ancien dirigeant de la banque Warburg, arrêt 1 StR 97/25, 18 mars 2026.
- CORRECTIV, « CumEx-Files 2.0 : Der skandalöse Steuerraub geht weiter », octobre 2021.
- Sanne Wass, Bloomberg News, « Hedge fund founder Shah fights 12-year Danish jail sentence over dividend tax scam », Accounting Today, 10 novembre 2026.
Pour aller plus loin
- Les Panama Papers (2016), l’autre grande affaire fiscale de la décennie, née d’une fuite de 11,5 millions de documents.
- Scandale du Libor : comment des banques ont truqué le taux du monde, autre affaire où la routine des salles de marché coûtait cher à des tiers qui ne voyaient rien.
- Scandale Wirecard : les 1,9 milliard fantômes et le procès de Munich, l’autre grand dossier allemand où des documents disaient ce qu’on voulait.
- Non-résidents : impôt sur les revenus de source française en 2026, la retenue à la source que le CumCum cherchait à éviter.
Sur le forum
- Pourquoi le cours d’une action baisse après dividende, ce qui se passe sur le cours le jour du détachement.
Titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne, Benoist Rousseau a été historien d'entreprise pour un groupe du CAC 40, puis professeur certifié d'histoire-géographie. Trader depuis 1994 et membre du CME et du CBOT, il lit aussi l'histoire à travers ses ressorts économiques. Il analyse les flux des grands marchés dans son école de trading avec sa formation trading indices. Dans la rubrique Histoire économique, démographie et migrations, il étudie comment naissent et déclinent les puissances économiques, dans la lignée de Braudel.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École