
Qu’est-ce qu’un stablecoin et comment tient-il sa parité avec le dollar ?
Un stablecoin est une cryptomonnaie conçue pour valoir 1 dollar ou 1 euro ; sa parité tient aux réserves de l’émetteur et à la possibilité de se faire rembourser, comme l’ont montré TerraUSD en 2022 et l’USDC en 2023.

Qu’est-ce qu’un stablecoin ?
Un stablecoin est une cryptomonnaie dont l’émetteur cherche à maintenir la valeur stable par rapport à une monnaie officielle, presque toujours le dollar, ou à un panier d’actifs ; le règlement européen MiCA le définit, dans sa forme la plus courante, comme un « jeton de monnaie électronique », un crypto-actif « qui vise à conserver une valeur stable en se référant à la valeur d’une monnaie officielle ». Le 13 novembre 2026, 289,6 milliards de dollars de stablecoins circulaient, selon DefiLlama.
Le stablecoin résout un problème que le bitcoin a créé. Une monnaie dont le cours varie de 10 % dans la journée ne sert pas à payer un loyer ni à garder une trésorerie. Le stablecoin garde la technique des cryptomonnaies, transfert à toute heure, sans banque intermédiaire, d’un portefeuille à un autre, et lui retire la volatilité. Il sert surtout, dans les faits, de dollar des plateformes d’échange : on vend un bitcoin contre des stablecoins plutôt que contre de vrais dollars, qui doivent passer par une banque.
Le stablecoin en résumé
Les montants viennent de DefiLlama, qui agrège les émissions publiées sur les blockchains ; ils sont arrêtés au 13 novembre 2026.
- Encours total : 289,6 milliards de dollars, après un record de 314,4 milliards le 17 mai 2026
- Premiers émetteurs : USDT de Tether, 175,3 milliards (60,6 %) ; USDC de Circle, 69,3 milliards (23,9 %)
- Monnaie de référence : le dollar pour l’essentiel ; l’ensemble des stablecoins en euros pèse environ 0,8 milliard de dollars, 0,29 % du total
- Trois familles : adossés à des réserves en monnaie (USDT, USDC), adossés à des cryptomonnaies (DAI), algorithmiques (TerraUSD, effondré en 2022)
- En Europe : règles des stablecoins du règlement MiCA applicables depuis le 30 juin 2024
- Aux États-Unis : loi GENIUS signée le 18 juillet 2025

Comment un stablecoin tient-il sa parité avec le dollar ?
Un stablecoin adossé à des réserves tient sa parité parce que son émetteur s’engage à l’échanger à tout moment contre 1 dollar, et détient pour cela des dollars ou des titres très liquides ; tant que cette promesse est crue, l’arbitrage ramène le prix vers 1. Si l’USDC cote 0,99 dollar sur une plateforme, un intermédiaire peut l’acheter et le présenter à l’émetteur pour 1 dollar ; s’il cote 1,01, il a intérêt à déposer 1 dollar chez l’émetteur pour recevoir un jeton et le revendre. Le mécanisme est celui des billets convertibles en or d’autrefois, décrit dans la fiche sur le papier-monnaie : la valeur tient à la convertibilité.
Le règlement MiCA a transformé cette promesse en obligation. Ses articles 49 et 50 disposent que le détenteur d’un jeton de monnaie électronique a une créance sur l’émetteur, que l’émission se fait au pair et contre remise de fonds, que l’émetteur rembourse « à tout moment et au pair », et qu’il ne verse pas d’intérêts. L’article 54 impose de déposer au moins 30 % des fonds reçus sur des comptes ségrégués auprès d’établissements de crédit, le reste étant placé en actifs sûrs, très liquides et libellés dans la même monnaie. Ces règles s’appliquent depuis le 30 juin 2024. Aux États-Unis, la loi GENIUS, signée le 18 juillet 2025, exige une couverture à 100 % en actifs liquides, comme des dollars ou des bons du Trésor à court terme, une publication mensuelle de la composition des réserves et, en cas de faillite de l’émetteur, une priorité des détenteurs sur les autres créanciers.
Les stablecoins adossés à des cryptomonnaies, comme le DAI, que DefiLlama classe dans cette famille, fonctionnent autrement : leur garantie est faite d’autres crypto-actifs déposés sur la blockchain, plus volatils que des bons du Trésor. Les stablecoins algorithmiques, enfin, ne détiennent pas de vraies réserves et comptent sur un mécanisme d’échange avec un second jeton. C’est la famille qui a produit la plus grande catastrophe du secteur.
Comment TerraUSD a-t-il perdu sa parité en mai 2022 ?
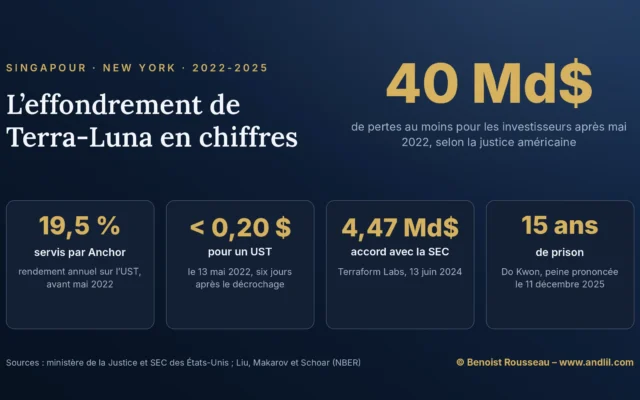
TerraUSD (UST) a perdu sa parité en mai 2022 parce que son seul soutien était la promesse de pouvoir échanger 1 UST contre 1 dollar de LUNA, un autre jeton du même réseau ; quand la parité a cédé, l’UST et le LUNA se sont effondrés ensemble, pour plus de 40 milliards de dollars de pertes, selon le parquet fédéral de Manhattan. Au printemps 2022, l’UST et le LUNA valaient ensemble plus de 50 milliards de dollars.
L’accident avait eu une répétition. Selon le même parquet, l’UST était tombé sous 92 cents vers mai 2021 ; son fondateur, Do Kwon, avait affirmé que le protocole avait seul rétabli la parité, alors qu’une société de trading à haute fréquence avait acheté de grandes quantités d’UST pour la soutenir. En mai 2022, le marché était neuf fois plus gros, et personne ne l’a sauvé. Do Kwon a été condamné le 11 décembre 2025 à quinze ans de prison.
L’effondrement s’est vu dans les statistiques. L’encours total des stablecoins, 186 milliards de dollars le 8 mai 2022 selon DefiLlama, est tombé à 159,7 milliards le 20 mai. La leçon est ancienne : une monnaie garantie par une autre monnaie émise par le même débiteur n’est pas garantie. Les assignats et le système de Law l’avaient déjà enseigné.
Un stablecoin adossé à des réserves peut-il perdre sa parité ?
Oui, même un stablecoin réellement adossé à des réserves peut perdre sa parité quelques heures, si une partie de ces réserves devient indisponible : l’USDC est tombé à 0,8776 dollar le 11 mars 2023, son plus bas historique selon CoinGecko, après que Circle a indiqué que 3,3 milliards de dollars de ses réserves, environ 8 % du total, étaient déposés à la Silicon Valley Bank, mise en faillite.
La parité est revenue quand les autorités américaines ont annoncé, le 12 mars 2023, que tous les déposants de la banque seraient remboursés ; Circle a alors confirmé que les 3,3 milliards seraient disponibles dès l’ouverture du lendemain. Le reste des réserves, 77 % en bons du Trésor à court terme et le solde en dépôts, n’avait pas bougé. L’épisode montre la nature exacte du risque : le stablecoin ne vaut pas mieux que les banques et les titres où dorment ses réserves, et une crise de liquidité bancaire se transmet au jeton en quelques heures. C’est ce risque que vise l’obligation de dépôts ségrégués de MiCA, et aussi ce qu’elle expose : 30 % des fonds au minimum restent dans des banques.
À quoi servent les stablecoins, et que changent-ils pour un investisseur ?
Les stablecoins servent d’abord de monnaie de règlement sur les plateformes de cryptomonnaies, de refuge temporaire entre deux positions et de moyen de transfert international en dollars, en dehors des horaires bancaires. Leur croissance l’atteste : l’encours est passé de 4,2 milliards de dollars au 1er janvier 2020 à 303,5 milliards au 1er janvier 2026, selon DefiLlama. Le parcours n’a pas été linéaire : 27,4 milliards début 2021, 162,6 milliards début 2022, puis un recul à 137,7 milliards début 2023 et 130,2 milliards début 2024, dans les années qui ont suivi la chute de TerraUSD, avant 203,1 milliards début 2025.

Pour un investisseur européen, trois points comptent. Un stablecoin ne rapporte rien en lui-même : MiCA interdit à l’émetteur comme au prestataire de verser des intérêts sur un jeton de monnaie électronique. Il ne bénéficie pas de la garantie des dépôts bancaires : sa sécurité dépend de l’émetteur et de ses réserves. Enfin, un stablecoin en dollars expose au cours de l’euro contre le dollar, ce qui n’a rien de stable pour un épargnant dont les dépenses sont en euros.
Le stablecoin ne change pas la nature de la monnaie, il en change le support. C’est ce que soulignait Benoist Rousseau en 2020, à propos du paiement numérique.
Ce que j’en disais sur le forum
« Cela n’a rien à voir avec le franc en pièce transformé en billet puis en carte bleue visa. C’est le support d’échange qui change, pas la confiance dans les dollars ou euros. »
Benoist Rousseau sur le forum, le 13 janvier 2020, dans une discussion sur ce qui fait la valeur d’une monnaie
Le stablecoin en dollars est exactement cela : la confiance reste placée dans le dollar et dans un émetteur privé, le support devient une blockchain. Sa réussite est une victoire du dollar, pas une victoire contre lui. La fiche sur la monnaie numérique de banque centrale montre comment la Banque centrale européenne entend répondre avec un euro numérique.
Quelles sont les limites des stablecoins ?
La Banque des règlements internationaux, la banque des banques centrales, a résumé l’objection dans son rapport économique annuel de juin 2025 : les stablecoins offrent des promesses pour la tokenisation, mais ne satisfont pas aux trois critères qui font une monnaie au cœur du système, l’unicité (chaque unité acceptée au pair par tous), l’élasticité (une offre qui s’ajuste aux besoins de paiement) et l’intégrité (la résistance à la criminalité financière). Sur ce dernier point, la BRI observe que les stablecoins sont devenus le moyen privilégié des usages illicites, grâce au pseudonymat des blockchains publiques.
La deuxième limite est la concentration. Deux émetteurs, Tether et Circle, détenaient 84,5 % de l’encours au 13 novembre 2026. La défaillance de l’un d’eux toucherait tout le marché des cryptomonnaies, qui s’en sert comme monnaie de compte.
La troisième est la promesse elle-même. Un stablecoin ne vaut que si l’émetteur peut rembourser, au moment où tout le monde le demande. Les partisans répondent que les grands émetteurs détiennent des bons du Trésor plus liquides que les crédits d’une banque, que les lois MiCA et GENIUS imposent désormais réserves et transparence, et que le système bancaire traditionnel n’est pas lui-même à l’abri des paniques. Les deux arguments sont recevables ; aucun ne fait d’un stablecoin un dépôt garanti.
Questions fréquentes sur les stablecoins
Un stablecoin vaut-il toujours 1 dollar ?
Non. Il est conçu pour s’en approcher, mais son cours peut s’écarter : l’USDC est tombé à 0,8776 dollar le 11 mars 2023, et l’UST a perdu presque toute sa valeur en mai 2022.
Un stablecoin rapporte-t-il des intérêts ?
Pas en Europe pour les jetons de monnaie électronique : l’article 50 de MiCA interdit à l’émetteur comme aux prestataires de services sur crypto-actifs de verser des intérêts. Les offres de « rendement » sur stablecoins passent par d’autres mécanismes, avec d’autres risques.
Un stablecoin est-il garanti comme un compte bancaire ?
Non. Le détenteur a une créance sur l’émetteur, protégée par les réserves que la loi impose, mais aucun fonds de garantie des dépôts ne le rembourse en cas de défaillance.
Quel est le plus gros stablecoin ?
L’USDT de Tether, avec 175,3 milliards de dollars en circulation le 13 novembre 2026, soit 60,6 % du total selon DefiLlama, devant l’USDC de Circle (69,3 milliards).
Qu’est-ce qu’un stablecoin algorithmique ?
Un stablecoin qui ne détient pas de réserves suffisantes et compte sur un mécanisme d’échange avec un autre jeton pour tenir sa parité. TerraUSD en était le principal exemple ; son effondrement de mai 2022 a coûté plus de 40 milliards de dollars aux investisseurs.
Sources de référence utilisées
5
- Parlement européen et Conseil, Règlement (UE) 2023/1114 sur les marchés de crypto-actifs (MiCA), Journal officiel de l’Union européenne, 9 juin 2023.
- DefiLlama, Stablecoins, encours total et par émetteur, données du 13 novembre 2026.
- U.S. Attorney’s Office, Southern District of New York, Crypto-Enabled Fraudster Sentenced For Orchestrating $40 Billion Fraud, communiqué, 11 décembre 2025.
- Circle, $3.3 Billion of USDC Reserve Risk Removed, Dollar De-peg Closes, communiqué, 12 mars 2023.
- Banque des règlements internationaux, Annual Economic Report 2025, chapitre III : The next-generation monetary and financial system, juin 2025.
Pour aller plus loin
- Friedrich Hayek, l’économiste qui défendait des monnaies privées en concurrence.
- La faillite d’un courtier, ce que couvrent, et ne couvrent pas, les garanties des investisseurs.
- L’affaire FTX, quand l’argent des clients d’une plateforme a servi à autre chose.
Sur le forum
- Plus fiable stablecoin, les échanges des membres sur le choix d’un stablecoin.
- L’euro numérique en accéleration, la discussion sur la réponse de la Banque centrale européenne.
Benoist Rousseau est trader, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), spécialiste en histoire économique formé à la Sorbonne et pédagogue expérimenté. Il a ainsi créé son École de Trading en 2022.
Trader actif depuis 1994 sur les futures CME, il partage analyses de séance, replays de trades commentés, psychologie et gestion du risque — sans signaux ni promesses, du trading brut et sans filtre.
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École