
Qu’est-ce que la théorie quantitative de la monnaie ? MV = PT
Plus de monnaie, des prix plus élevés ? De Bodin à Friedman, l’équation MV = PT de Fisher, ses limites et le test grandeur nature de 2010 à 2023.
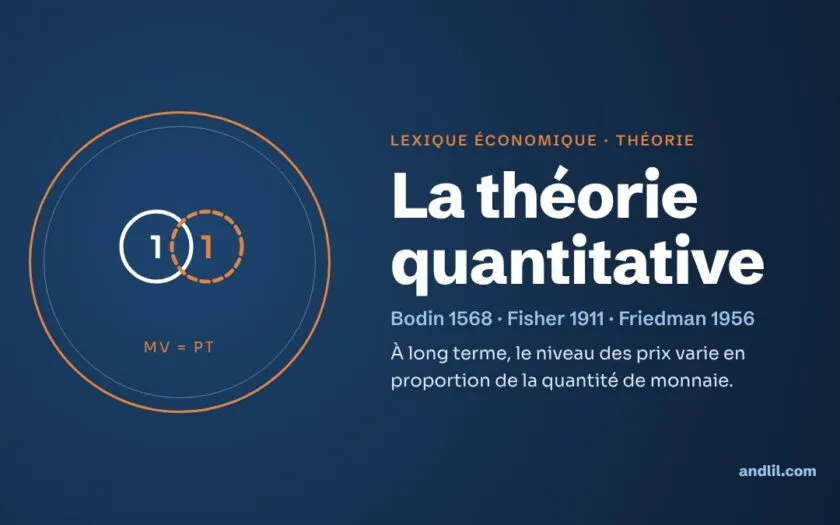

Qu’est-ce que la théorie quantitative de la monnaie ?
La théorie quantitative de la monnaie est la thèse selon laquelle, à long terme, le niveau général des prix varie en proportion de la quantité de monnaie en circulation, lorsque la vitesse à laquelle cette monnaie change de mains et le volume de la production restent à peu près stables. Dit simplement : si l’on double la quantité de monnaie sans rien produire de plus, les prix finissent par doubler.
C’est l’une des plus anciennes idées de la pensée économique. Elle apparaît au XVIe siècle, quand l’Europe voit ses prix monter avec l’arrivée de l’or et de l’argent d’Amérique, et reçoit sa forme moderne en 1911 avec l’équation des échanges de l’Américain Irving Fisher, MV = PT. Elle sert depuis de point de départ à presque tous les débats sur l’inflation et la politique monétaire.
Il faut distinguer deux choses. L’équation des échanges est une égalité comptable, vraie par construction. La théorie quantitative est une hypothèse sur ce qui cause quoi : c’est la monnaie qui pousse les prix, et non l’inverse. C’est cette hypothèse, pas l’équation, qui fait débat.
La théorie quantitative de la monnaie en résumé
La théorie quantitative relie la quantité de monnaie au niveau des prix. Pressentie par Copernic à partir de 1517, formulée par Jean Bodin en 1568 pour expliquer la hausse des prix due aux métaux d’Amérique, affinée par David Hume en 1752, elle est mise en équation par Irving Fisher en 1911 (MV = PT). L’école de Cambridge, avec Alfred Marshall et Arthur Cecil Pigou, la reformule en termes de demande de monnaie (M = kPY). Keynes en conteste la portée en période de crise, Milton Friedman la réhabilite en 1956 et en fait le socle du monétarisme. Sa validité à court terme reste discutée.
De Copernic à Irving Fisher : quatre siècles pour une équation
Avant de bouleverser l’astronomie, Nicolas Copernic rédige à partir de 1517 un mémoire sur la frappe des monnaies, remanié jusqu’à sa version dite Monetae cudendae ratio, destinée aux états de Prusse. Il y observe que la monnaie perd de sa valeur lorsqu’elle devient trop abondante.
En France, la hausse des prix intrigue la Cour. En 1566, Jean de Malestroit, maître des comptes, publie des Paradoxes où il soutient que les prix n’ont pas réellement augmenté : la hausse apparente viendrait de ce que les pièces contiennent de moins en moins de métal précieux. En 1568, le juriste Jean Bodin lui répond dans sa Réponse aux paradoxes de M. de Malestroit. Il désigne l’abondance d’or et d’argent comme la cause principale de la cherté, en y ajoutant des causes secondaires comme les monopoles des marchands et des artisans ou la guerre. L’Espagnol Martín de Azpilcueta avait esquissé une explication voisine dès 1556, mais c’est à Bodin que l’on attribue le plus souvent l’idée.
Le contexte est celui de la « révolution des prix », une inflation lente et durable qui court en gros de 1520 à 1640. Les mines d’argent du Mexique et de Potosí, dans l’actuelle Bolivie, sont exploitées à partir des années 1540. Selon les estimations, les prix européens auraient été multipliés par trois à six selon les régions et les périodes retenues, soit de l’ordre de 1 % à 1,5 % par an. Des historiens soulignent aussi le rôle de la reprise démographique après la Peste noire : l’explication purement monétaire n’a jamais fait l’unanimité.
En 1752, le philosophe écossais David Hume publie ses Political Discourses, dont l’essai Of Money (« De la monnaie »). La quantité absolue de monnaie, écrit-il, importe peu à l’intérieur d’un pays, puisque les prix s’y ajustent. Mais entre l’arrivée de l’argent nouveau et la hausse des prix s’ouvre un intervalle pendant lequel marchands et fabricants dépensent, embauchent et stimulent l’activité. Hume en tire aussi une critique du mercantilisme, qui confondait accumulation de métal et richesse.
Enfin, l’économiste de Yale Irving Fisher donne à ces intuitions leur forme algébrique dans The Purchasing Power of Money (« Le pouvoir d’achat de la monnaie »), publié en 1911.
Les idées clés
L’équation des échanges, MV = PT. M désigne la quantité de monnaie en circulation ; V, sa vitesse de circulation, c’est-à-dire le nombre moyen de fois qu’une unité monétaire sert à payer au cours d’une période ; P, le niveau général des prix ; T, le volume des transactions. À gauche, ce qui est dépensé ; à droite, ce qui est acheté : les deux sont forcément égaux. Les versions modernes remplacent souvent T par Y, la production réelle : MV = PY, où PY est le PIB en valeur.
De l’égalité à la théorie. L’égalité devient une théorie avec trois hypothèses : V est stable, car elle dépend d’habitudes de paiement qui évoluent lentement ; la production est fixée à long terme par des facteurs réels (travail, capital, technique) ; M est décidée par l’autorité monétaire. Toute variation de M se reporte alors sur P. La monnaie est dite « neutre » à long terme : elle change l’étiquette des prix, pas la richesse produite.
L’approche de Cambridge, M = kPY. À Cambridge, Alfred Marshall puis Arthur Cecil Pigou, dans The Value of Money (1917), se demandent combien de monnaie les gens veulent détenir. Réponse : une fraction k de leur revenu nominal, d’où M = kPY. Le coefficient k, l’encaisse désirée, est l’inverse de la vitesse (k = 1/V). La monnaie devient un actif que l’on choisit de garder, selon la confiance.
Keynes et la trappe à liquidité. Dans la Théorie générale de l’emploi, de l’intérêt et de la monnaie (1936), Keynes fait dépendre la demande de monnaie du taux d’intérêt : c’est la préférence pour la liquidité. Si les taux tombent très bas, cette préférence peut devenir presque absolue : la monnaie supplémentaire est thésaurisée, V chute et M n’agit plus ni sur les prix ni sur l’activité. On appellera cette situation « trappe à liquidité ». Keynes précisait n’en connaître aucun exemple à son époque.
Friedman et le monétarisme. En 1956, Milton Friedman publie « The Quantity Theory of Money : A Restatement » dans Studies in the Quantity Theory of Money. Il fait de la théorie quantitative une théorie de la demande de monnaie, fonction stable d’un petit nombre de variables. Si cette demande est stable, la masse monétaire redevient le levier principal de la dépense nominale. Avec Anna Schwartz, il attribue en 1963 la gravité de la crise de 1929 à l’effondrement de la masse monétaire américaine. De là naît le monétarisme, avec sa règle : faire croître la masse monétaire à un rythme fixe, proche de celui de l’économie. Pour Friedman, l’inflation est « toujours et partout un phénomène monétaire ».
Un exemple : l’équation des échanges en chiffres (cas hypothétique)
Imaginons une économie où circulent 100 euros. Chaque euro sert en moyenne à cinq achats dans l’année : V = 5. Les dépenses atteignent 100 × 5 = 500 euros. L’économie produit 250 biens identiques, qui doivent donc coûter 2 euros chacun : 100 × 5 = 2 × 250.
La banque centrale double la monnaie, à 200 euros, sans que la production change. Si chaque euro circule toujours cinq fois, les dépenses passent à 1 000 euros pour les mêmes 250 biens : le prix monte à 4 euros. C’est le cas d’école de la théorie quantitative.
Supposons maintenant que les ménages, inquiets, gardent la monnaie supplémentaire sur leurs comptes. La vitesse tombe à 2,5. Les dépenses restent à 200 × 2,5 = 500 euros, le prix reste à 2 euros. La monnaie a doublé, les prix n’ont pas bougé : c’est le scénario de Keynes. Toute la question est de savoir lequel des deux décrit le monde réel.
Les critiques et les débats
Une vitesse de circulation instable. Aux États-Unis, la relation entre masse monétaire et PIB nominal est devenue nettement plus instable dans les années 1980 et 1990, notamment sous l’effet des innovations financières. La Réserve fédérale, qui avait piloté la croissance monétaire de 1979 à 1982 sous Paul Volcker, a cessé d’en faire son objectif, et au début des années 1990 la plupart des grandes banques centrales ont adopté un ciblage direct de l’inflation par les taux d’intérêt.
Une causalité discutée. L’équation ne dit pas dans quel sens jouent les causes. Pour James Tobin au début des années 1970, puis pour les tenants de la monnaie dite endogène, c’est l’activité qui appelle le crédit et donc la création monétaire : la monnaie suivrait l’économie plutôt qu’elle ne la guiderait. Les études empiriques confirment en général un lien de long terme entre croissance monétaire et inflation, net dans les pays à forte inflation, mais faible là où l’inflation est modérée et ciblée par la banque centrale.
Les années 2010 : des bilans gonflés sans inflation. Après 2008, les banques centrales achètent massivement des titres : c’est le quantitative easing. Le bilan de la Réserve fédérale, d’environ 900 milliards de dollars avant la crise, atteint 4 500 milliards fin 2014. Pourtant, l’inflation américaine reste le plus souvent sous l’objectif de 2 % pendant la décennie. Pour des keynésiens comme Paul Krugman, c’est une trappe à liquidité. D’autres font valoir que la monnaie créée est restée en grande partie sous forme de réserves des banques à la banque centrale : la base monétaire n’est pas la masse monétaire au sens large. D’autres encore estiment que l’inflation s’est reportée sur le prix des actifs financiers et immobiliers, que les indices de prix à la consommation ne mesurent pas.
2021-2023 : le retour de l’inflation. Pendant la pandémie, la masse monétaire américaine M2 progresse de 26,9 % sur un an en février 2021, un record dans les données disponibles depuis 1959, et le bilan de la Fed atteint environ 8 900 milliards de dollars en mars 2022. L’inflation suit : 9,1 % sur un an aux États-Unis en juin 2022, du jamais vu depuis 1981, et 10,6 % dans la zone euro en octobre 2022. M2 recule ensuite, fait inédit depuis 1959, et l’inflation ralentit. Pour une partie des économistes, l’épisode valide la théorie quantitative avec un décalage d’environ un an. Pour d’autres, l’inflation s’explique d’abord par les ruptures d’approvisionnement, la flambée de l’énergie après l’invasion de l’Ukraine et les dépenses publiques massives, la monnaie n’étant qu’un facteur parmi d’autres. Le débat reste ouvert.
Ce qu’il en reste aujourd’hui
Sur le long terme et dans les cas extrêmes, la théorie quantitative est peu contestée : les grandes hyperinflations se sont accompagnées d’une création monétaire massive, généralement pour financer un déficit public. Comme règle de pilotage à court terme, en revanche, elle a été largement abandonnée : les banques centrales fixent des taux d’intérêt et visent un objectif d’inflation, et la masse monétaire n’est plus qu’un indicateur parmi d’autres. L’épisode de 2021-2023 a redonné de la visibilité aux agrégats monétaires et rappelé ce que disait Hume : l’effet de la monnaie passe par un intervalle qui n’a ni durée ni forme fixes.
Ce que ça change pour un investisseur ou un trader
La théorie quantitative ne fournit pas de signal de marché, mais une grille de lecture. Les agrégats monétaires sont publiés régulièrement, M2 par la Réserve fédérale, M3 par la BCE. Une accélération forte de leur croissance, comme en 2020, a précédé la hausse de l’inflation de 2021-2022, et leur recul a précédé sa décrue. Mais dans les années 2010, la même grille n’annonçait rien de tel pour les prix à la consommation. Le décalage est long et variable : l’outil est peu fiable à court terme.
La leçon la plus utile concerne peut-être les actifs. Quand la monnaie nouvelle ne se transforme pas en consommation, elle peut se placer en actions, en obligations ou en immobilier. Des économistes, dont Patrick Artus, ont soutenu que l’abondance monétaire s’est surtout traduite par la hausse du prix des actifs. Cette lecture reste débattue, mais elle invite à suivre ensemble la politique des banques centrales, la croissance des agrégats et la valorisation des marchés.
Pour qui détient des liquidités ou des obligations à taux fixe, le message de fond reste simple : une création monétaire durablement supérieure à la croissance de la production finit, d’une manière ou d’une autre, par éroder le pouvoir d’achat de la monnaie. Le moment et la forme de cette érosion restent incertains.
Questions fréquentes
Que signifie MV = PT ?
C’est l’équation des échanges d’Irving Fisher (1911) : la quantité de monnaie (M) multipliée par sa vitesse de circulation (V) égale le niveau des prix (P) multiplié par le volume des transactions (T). La somme dépensée égale la valeur de ce qui est acheté.
Qui a inventé la théorie quantitative de la monnaie ?
Personne seul. Copernic l’esquisse à partir de 1517, Martín de Azpilcueta en 1556 et Jean Bodin en 1568 l’appliquent à la hausse des prix due aux métaux d’Amérique, David Hume la développe en 1752 et Irving Fisher la formalise en 1911.
Pourquoi le quantitative easing n’a-t-il pas provoqué d’inflation dans les années 2010 ?
Les explications divergent : trappe à liquidité, monnaie restée sous forme de réserves bancaires sans atteindre la dépense, chute de la vitesse de circulation, ou inflation reportée sur le prix des actifs plutôt que sur les prix à la consommation.
Quelle différence entre l’approche de Fisher et celle de Cambridge ?
Fisher part des transactions et de la vitesse de la monnaie (MV = PT). Cambridge part de la monnaie que les agents veulent détenir, une fraction k de leur revenu (M = kPY). Les deux écritures sont équivalentes, puisque k = 1/V, mais la seconde met l’accent sur les choix des détenteurs.
Pour aller plus loin
Lexique économique : toutes les définitions, de A à Z.
Historien de formation, j’aborde l’économie en praticien : depuis 1994, je vois chaque jour sur mes écrans ce que les décisions des banques centrales et des États font aux prix. J’essaie d’expliquer ce qui se joue derrière les chiffres, sans jargon et sans promesse.
Découvrir mon parcours

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École