
Stratégies de scalping : familles, frais, études et code ProRealTime
Liquidité, niveaux, flux ou moments de la séance : les quatre familles de stratégies de scalping, le poids des frais, les études de Silber et de Chague et al., un code ProRealTime et les limites.

Qu’est-ce que le scalping ?
Le scalping est une façon de trader qui achète et vend très vite, pour de petits gains ou de petites pertes, en ne gardant ses positions que quelques secondes ou quelques minutes pendant la séance. La définition du glossaire de la Commodity Futures Trading Commission (CFTC), le régulateur américain des marchés de futures, en garde l’origine : traditionnellement, un spéculateur, souvent doté d’un accès direct à la Bourse (un « local »), prêt à acheter un peu sous le dernier prix et à vendre un peu au-dessus, pour capter l’écart entre les deux, ce qui crée de la liquidité. La fiche Scalping : définition, coûts, exemple chiffré et pièges en donne les bases.
Il n’existe donc pas une stratégie de scalping, mais une échelle de temps et une contrainte communes à plusieurs stratégies. L’échelle de temps : quelques ticks visés, une position tenue peu de temps. La contrainte : à cette échelle, les frais, le spread et le glissement représentent une part du gain que les autres styles de trading peuvent négliger. Toute stratégie de scalping se juge d’abord sur ce qu’il reste une fois ces coûts payés.
Le scalping en résumé
Le scalping a une histoire, celle des parquets, et un présent, celui des écrans et des algorithmes. Ce que les études et les chiffres en disent :
- Définition (CFTC) : acheter et vendre rapidement, pour de petits gains ou pertes, en ne gardant ses positions que peu de temps dans la séance
- Origine : les scalpeurs des parquets, teneurs de marché de fait (William Silber, The Journal of Finance, 1984)
- Gain du scalpeur de parquet : d’autant plus grand que la fourchette est large et la détention courte
- Day traders brésiliens de 2013 à 2015, au moins 300 jours : 97 % perdants, 0,4 % au-dessus du salaire d’un guichetier
- Pas de cotation du NQ : 0,25 point, soit 5 dollars ; 0,50 dollar sur le micro-contrat MNQ
- Réussite nécessaire avec 4 ticks d’objectif, 4 de stop et 1 tick de frais : 62,5 %
- Outil de test : ProBacktest, le module de backtest de ProRealTime (code ci-dessous)

D’où vient le scalping, et qui gagne au scalping ?
Le scalping vient des parquets des Bourses de futures, où il était d’abord un métier de teneur de marché : William Silber, dans The Journal of Finance en septembre 1984, montre que les scalpeurs fournissent de la liquidité aux ordres au marché qui arrivent, ce qui facilite la couverture des intervenants commerciaux. À partir des transactions d’un scalpeur représentatif, il établit que ses gains augmentent avec l’écart entre prix acheteur et prix vendeur et diminuent avec la durée de détention des positions. Le scalpeur de parquet gagnait parce qu’il se trouvait du bon côté de la fourchette, et perdait quand il gardait trop longtemps.
Le scalpeur d’aujourd’hui, devant un écran, n’a plus cet avantage de position : sur les marchés électroniques, il fait face aux opérateurs à haute fréquence. Fernando Chague, Rodrigo De-Losso et Bruno Giovannetti, dans un document de travail de l’école d’économie de São Paulo de la fondation Getulio Vargas, ont étudié tous les particuliers qui ont commencé à faire du day trading sur le marché brésilien des futures sur actions entre 2013 et 2015 et l’ont pratiqué au moins 300 jours : 97 % ont perdu de l’argent, 0,4 % seulement ont gagné plus qu’un guichetier de banque, soit 54 dollars par jour, et le meilleur n’a gagné que 310 dollars par jour, avec un écart type de 2 560 dollars. Les auteurs ne trouvent aucun signe d’apprentissage, et concluent qu’il est pratiquement impossible pour un particulier de rivaliser avec les opérateurs à haute fréquence. Leur étude porte sur le day trading en général, pas sur le seul scalping, mais elle décrit le terrain où le scalpeur joue.
Quelles sont les principales stratégies de scalping ?
Les stratégies de scalping se rangent en quatre familles, selon ce qui fournit l’avantage espéré : la fourchette, un niveau, le flux d’ordres ou un moment de la séance. La première, historique, consiste à fournir la liquidité : poser des ordres à cours limité de part et d’autre du dernier prix et encaisser l’écart. C’est le métier qu’étudiait Silber ; c’est aussi celui où un particulier affronte directement les algorithmes, qui placent et annulent leurs ordres plus vite que lui.
La deuxième famille joue des niveaux connus de tous : points pivots, plus haut ou plus bas de la veille, VWAP, chiffres ronds. On y prend soit le rebond sur le niveau, soit son franchissement. Carol Osler, dans The Journal of Finance en 2003, en donne une explication par les ordres sur les changes : les ordres de prise de bénéfice se concentrent sur les chiffres ronds, ce qui peut arrêter une tendance, et les ordres stop juste au-delà, ce qui peut l’accélérer une fois le niveau franchi. L’article d’andlil.com sur la technique de l’aspiration sur les points pivots en montre un exemple sur le CAC 40.
La troisième lit le flux : le carnet d’ordres, les transactions une à une, les déséquilibres entre acheteurs et vendeurs qui précèdent un mouvement de quelques ticks. Elle demande des données de profondeur et des outils dédiés, que la fiche du guide ProRealTime sur le scalping sur ProRealTime passe en revue. La quatrième, enfin, joue des moments : l’ouverture, une publication macroéconomique, la dernière demi-heure, où la volatilité se concentre. C’est celle que teste le code de cette fiche, avec une cassure en début de séance.
Pourquoi les frais décident-ils du sort d’une stratégie de scalping ?
Parce qu’à objectif égal au stop, chaque tick de frais relève le taux de réussite nécessaire pour ne rien perdre : avec 4 ticks d’objectif et 4 ticks de stop, il faut gagner 50 % des trades sans frais, 56,25 % avec un demi-tick de frais par aller-retour, 62,5 % avec un tick et 75 % avec deux ticks. Le calcul est simple : le taux de réussite d’équilibre vaut (stop + frais) / (objectif + stop), tous comptés en ticks. Une stratégie qui gagnerait 60 % de ses trades serait donc gagnante sans frais et perdante avec un tick de frais par aller-retour.

Sur le NQ, dont le pas de cotation est de 0,25 point et le point de 20 dollars, un tick vaut 5 dollars ; un aller-retour qui paie la commission, le spread quand on traverse la fourchette et un peu de glissement sur le stop atteint vite un tick ou plus. C’est la leçon de l’article d’andlil.com sur le scalping sur le future CAC 40, où les frais décident de tout. Elle explique aussi pourquoi les scalpeurs travaillent avec des taux de réussite élevés : leur objectif est court, et leur stop ne peut pas être beaucoup plus large sans que le taux de réussite nécessaire devienne hors d’atteinte.
Comment tester une stratégie de scalping sur ProRealTime ?
Le code ci-dessous teste une stratégie de scalping simple dans ProBacktest, sur un graphique en 1 minute du future Nasdaq (NQ) : à partir de 9 h 31, heure de New York, il achète la cassure du plus haut des cinq dernières minutes si le cours est au-dessus de l’ouverture du jour, et vend la cassure du plus bas s’il est en dessous ; objectif et stop sont fixés à 4 points, soit 16 ticks ; cinq trades au plus par séance, et tout est fermé à 11 h 30. Ces valeurs sont des points de départ, pas des réglages optimaux. Le code n’a pas encore été contrôlé à l’écran, et aucun résultat de backtest n’est donné ici.
// Scalping de cassure à objectif et stop fixes
// Code pédagogique pour ProBacktest, graphique en 1 minute
// Exemple : future E-mini Nasdaq-100 (NQ), fuseau horaire du marché réglé sur New York
DEFPARAM CumulateOrders = False
DEFPARAM FlatAfter = 113000 // ordres annulés et position fermée à 11 h 30

// Paramètres
HeureOuverture = 093000 // première bougie de la séance au comptant
FinEntrees = 113000 // aucune entrée après 11 h 30
NbBougies = 5 // cassure du plus haut ou du plus bas des 5 dernières minutes
Tick = 0.25 // pas de cotation du NQ
Objectif = 4 // objectif en points (16 ticks)
Risque = 4 // stop en points (16 ticks)
MaxTrades = 5 // nombre maximal de trades par séance
Quantite = 1 // nombre de contrats

// 1. Début de séance : ouverture du jour et compteur de trades
IF OpenTime = HeureOuverture THEN
   OuvertureJour = Open
   NbTrades = 0
ENDIF
IF LongTriggered OR ShortTriggered THEN
   NbTrades = NbTrades + 1
ENDIF

// 2. Cassure dans le sens de la séance, ordre stop un tick au-delà
PlusHaut = Highest[NbBougies](High)
PlusBas = Lowest[NbBougies](Low)
Fenetre = Time > HeureOuverture AND Time < FinEntrees AND NOT OnMarket AND NbTrades < MaxTrades
IF Fenetre AND Close > OuvertureJour THEN
   BUY Quantite CONTRACT AT PlusHaut + Tick STOP
ELSIF Fenetre AND Close < OuvertureJour THEN
   SELLSHORT Quantite CONTRACT AT PlusBas - Tick STOP
ENDIF

// 3. Objectif et stop fixes, en points
SET TARGET PROFIT Objectif
SET STOP LOSS Risque
Chaque instruction suit les manuels officiels de ProBuilder et de ProBacktest (version 6.1.0 du 1er décembre 2025). Highest[n](High) et Lowest[n](Low) donnent le plus haut et le plus bas des n dernières bougies. Un ordre AT … STOP n’est valable que pendant une bougie, à partir de l’ouverture de la suivante : le code le repose donc à chaque minute tant qu’aucune position n’est ouverte. SET TARGET PROFIT et SET STOP LOSS placent l’objectif et le stop à la distance indiquée du prix d’entrée, en unités de prix, soit en points d’indice sur un future. LongTriggered et ShortTriggered repèrent une entrée survenue pendant la bougie, même si l’objectif ou le stop ont été touchés dans la même minute, ce qui permet de compter les trades. DEFPARAM FlatAfter = 113000 ferme tout et bloque les nouveaux ordres après 11 h 30 dans le fuseau horaire de la stratégie ; la fenêtre d’entrée est en plus bornée dans le code lui-même, car le NQ cote aussi le soir.
Trois réglages décident de la validité du test. Le fuseau horaire : réglez le marché du NQ sur New York dans la section « Fuseaux et plages horaires » de la fenêtre « Réglages ». Les frais : saisissez dans ProBacktest une commission par lot et un spread réalistes, faute de quoi le résultat n’a aucun sens à cette échelle. L’ordre des événements, enfin : sur une bougie d’une minute, l’entrée, l’objectif et le stop peuvent être touchés ensemble, et seul le mode tick par tick de ProBacktest dit lequel l’a été en premier. Le guide ProRealTime d’andlil.com détaille ces réglages.
Que change le scalping pour un trader de futures ?
Pour un trader de futures, le scalping change surtout la taille du contrat et le rapport au tick. Sur le NQ, un tick vaut 5 dollars ; sur le micro-contrat MNQ, dont le point vaut 2 dollars selon le manuel de ProRealTime, il vaut 0,50 dollar. Le MNQ permet de tester une méthode avec un risque dix fois plus petit ; mais si la commission par contrat ne baisse pas dans la même proportion, ce qui se vérifie chez son courtier, les frais rapportés à la valeur du tick pèsent plus lourd sur le micro-contrat que sur le contrat principal. Un scalping rentable en MNQ ne le reste pas forcément, et un scalping perdant en NQ l’est d’autant plus en MNQ.
Le scalping demande enfin un temps d’écran et une discipline que les backtests ne mesurent pas : décider en quelques secondes, couper une perte sans attendre, s’arrêter après l’objectif du jour ou après une série de pertes. Les futures sont des produits à effet de levier : comme le rappelle le manuel de ProRealTime, tout système de trading peut exposer à une perte supérieure à l’investissement initial.
Ce que j’en disais sur le forum
« Le RR de 1 à 3, c’est quand tu as moins de 40 % de tes trades gagnants. Cela concerne plutôt les day traders et surtout les swingueurs. Un scalpeur tourne à 80 %, 90 % de taux de réussite : son RR ne peut pas être celui d’un swingueur. De plus, parler de RR sans y intégrer la volatilité du moment n’a absolument aucun sens. »
Benoist Rousseau sur le forum, le 4 avril 2022, dans la file de scalping et de day trading du jour, à propos du rapport entre gain visé et risque
Quelles sont les limites des stratégies de scalping ?
La première limite des stratégies de scalping est statistique : les études sur les particuliers qui tradent à très court terme sont décourageantes, comme celle qui compte 97 % de perdants parmi les day traders brésiliens persévérants de 2013 à 2015, et aucune étude publiée repérée ne montre qu’une stratégie de scalping précise, accessible à un particulier, gagne régulièrement après frais. Les témoignages de scalpeurs gagnants existent ; ils ne disent rien de ceux qui ont arrêté.
La deuxième tient au backtest lui-même. À l’échelle de quelques ticks, la simulation est fragile : elle peut supposer qu’un ordre limite est servi dès que le prix est touché, alors qu’il attend son tour dans la file ; elle ne compte le glissement des ordres stop dans un marché rapide que si on le saisit ; elle ne sait pas, sans le mode tick par tick, dans quel ordre se sont produits les événements d’une même bougie. Un backtest de scalping flatteur doit être confirmé en simulation, puis avec une petite taille, avant d’être cru.
La troisième tient à la concurrence. Le scalpeur de parquet tirait son avantage de la fourchette, selon Silber ; le scalpeur d’écran affronte des algorithmes qui voient le carnet plus vite que lui. Il lui reste des avantages de choix : ne trader que les moments et les niveaux où il pense avoir un avantage, et s’abstenir le reste du temps. Ces avantages ne se démontrent qu’avec ses propres chiffres, frais compris.
Questions fréquentes sur les stratégies de scalping
Quelle est la meilleure stratégie de scalping ?
Aucune étude publiée repérée ne désigne une stratégie de scalping gagnante pour un particulier. Les quatre familles, liquidité, niveaux, flux et moments, se testent chacune avec vos frais ; la meilleure est celle qui reste positive une fois ces frais payés, sur une période que vous n’avez pas utilisée pour la régler.
Quel taux de réussite faut-il pour scalper ?
Cela dépend de l’objectif, du stop et des frais : le taux d’équilibre vaut (stop + frais) / (objectif + stop). Avec 4 ticks d’objectif, 4 de stop et 1 tick de frais, il faut gagner 62,5 % des trades pour ne rien perdre. C’est pourquoi les scalpeurs visent des taux de réussite élevés.
Peut-on vivre du scalping ?
L’étude de Chague, De-Losso et Giovannetti sur le Brésil répond pour la plupart des particuliers : parmi ceux qui ont persisté au moins 300 jours entre 2013 et 2015, 0,4 % ont gagné plus que le salaire d’un guichetier de banque. Quelques-uns y parviennent ; l’étude montre combien ils sont rares.
Faut-il scalper le NQ ou le micro-contrat MNQ ?
Le MNQ, dont le tick vaut 0,50 dollar contre 5 dollars sur le NQ, permet d’apprendre avec un risque dix fois plus petit. Mais rapportés à la valeur du tick, les frais peuvent y peser plus lourd : vérifiez votre commission par contrat avant de conclure qu’une méthode est rentable.
Un backtest de scalping sur ProRealTime est-il fiable ?
Il est utile mais fragile : à cette échelle, il faut le mode tick par tick, des frais réalistes, et garder à l’esprit qu’un ordre limite touché n’est pas toujours servi. Le code de cette fiche n’a pas encore été contrôlé sur la plateforme ; il se teste ensuite en simulation avant tout argent réel.
Sources de référence utilisées
5
- William L. Silber, « Marketmaker Behavior in an Auction Market : An Analysis of Scalpers in Futures Markets », The Journal of Finance, vol. 39, n° 4, septembre 1984, p. 937-953.
- Fernando Chague, Rodrigo De-Losso et Bruno Giovannetti, « Day trading for a living ? », document de travail n° 525, FGV EESP, São Paulo, 2020.
- Carol L. Osler, « Currency Orders and Exchange Rate Dynamics : An Explanation for the Predictive Success of Technical Analysis », The Journal of Finance, vol. 58, n° 5, 2003, p. 1791-1819.
- Commodity Futures Trading Commission, « CFTC Glossary », entrée « Scalper », consultée le 12 novembre 2026.
- ProRealTime, « Systèmes de trading (ProBacktest – ProOrder) », manuel officiel, version 6.1.0 du 1er décembre 2025.
Pour aller plus loin
- Capital, frais et spread dans ProBacktest, pour saisir des coûts réalistes avant de croire un backtest de scalping.
- Le mode tick par tick de ProBacktest, sans lequel une bougie d’une minute ne dit pas si l’objectif ou le stop a été touché en premier.
- Taux de réussite en trading : définition et pièges, pour lire un taux de réussite élevé à la lumière du rapport entre gain et perte.
- Spread en bourse : définition, calcul et coût réel, l’écart payé à chaque traversée de la fourchette, que le scalpeur paie plus souvent que quiconque.
- La gestion du risque en trading, la discipline qui décide de la survie d’un scalpeur bien plus que sa méthode d’entrée.
Sur le forum
- Impossible de scalper avec ces frais, un membre découvre ce que coûte un aller-retour quand l’objectif ne fait que quelques pips.
- Rentabilité d’un scalper, ce que peut rapporter le scalping, et pourquoi la réponse dépend du capital, du talent et des besoins.
Benoist Rousseau est trader depuis 1994 et membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), où il détient deux sièges de membre individuel. Fondateur d'Andlil.com en 2010 et auteur de Devenez Trader Pro (2016), il a formé des centaines de traders grâce à sa formation trading pour compte propre. Dans la rubrique Stratégie et money management, il détaille la construction d'un plan de trading, la gestion du risque et le trading des annonces macroéconomiques.
Découvrir mon parcours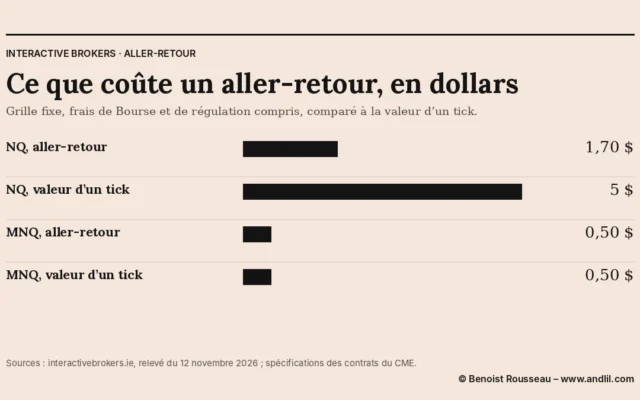
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École