
La gestion du risque en trading : le guide complet en 34 fiches
Combien risquer, où placer son stop, comment mesurer : 34 fiches chiffrées sur la gestion du risque en trading, de la règle du 1 % au critère de Kelly.
Un trader peut se tromper une fois sur deux et gagner de l’argent. Il ne peut pas perdre la moitié de son compte et continuer comme si de rien n’était. Toute la gestion du risque tient dans cet écart : l’analyse décide de ce que l’on gagne, le risque décide de ce que l’on garde.
Ce guide réunit trente-quatre fiches, des principes aux outils de mesure. Chacune donne ses chiffres, ses calculs et ses limites. Il ne propose pas de méthode d’entrée : il dit combien une erreur a le droit de coûter, et comment s’en assurer avant de cliquer.
Qu’est-ce que la gestion du risque en trading ?
La gestion du risque en trading est l’ensemble des règles qui fixent, avant chaque opération, la perte maximale acceptée, la taille de la position qui en découle et les limites au-delà desquelles on cesse de trader. Elle ne cherche pas à éviter les pertes, qui font partie du métier, mais à les garder petites et réparables, pour que l’avantage d’une méthode ait le temps de se manifester.
Les 34 fiches du guide, partie par partie
Le principe
Les quelques calculs qui fondent tout le reste : l’asymétrie des pertes, la ruine, l’espérance, les séries.
 La gestion du risqueRisque par opération, taille de position, ratio risque-rendement, drawdown, stop : la gestion du risque en trading, chiffres à l’appui.
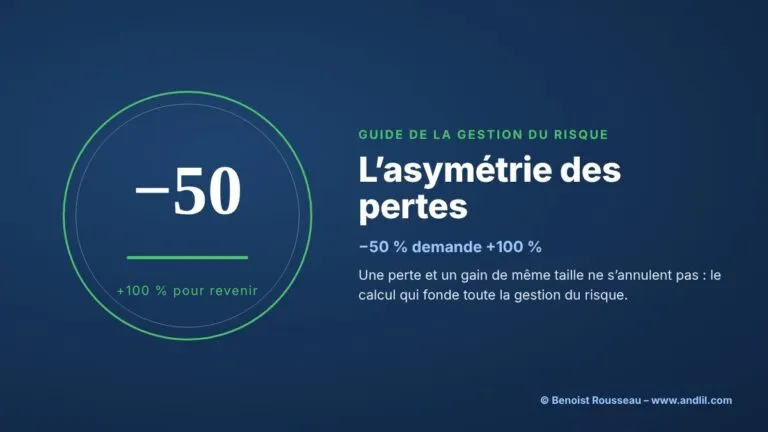 L’asymétrie des pertesPerdre 50 % oblige à gagner 100 % pour revenir : le calcul de l’asymétrie des pertes, le temps qu’il faut pour remonter, et pourquoi la gestion du risque commence là.
 La probabilité de ruineLa ruine du joueur, de Pascal à la salle de marché : comment la taille du risque par opération décide, plus que la méthode, des chances de perdre son compte.
 L’espérance de gainL’espérance de gain mesure ce qu’une opération rapporte en moyenne. Formule, exemple chiffré, et pourquoi le taux de réussite seul ne suffit pas.
 Le taux de réussiteLe taux de réussite est la part des opérations gagnantes. Définition, calcul, lien avec le ratio risque-rendement et pourquoi il ne suffit pas.
 Le ratio risque-rendementLe ratio risque-rendement compare le gain visé au risque engagé sur une opération. Définition, calcul, taux de réussite minimal et limites.
 Penser en RExprimer chaque résultat en multiple du risque initial : la méthode du R, popularisée par Van Tharp, rend comparables des trades, des marchés et des tailles très…
 Les séries de pertesLe hasard produit des séries de pertes bien plus longues qu’on ne l’imagine : le tableau, selon le taux de réussite, et ce qu’il impose à la taille de position.
Combien risquer
Transformer un montant de risque en nombre de contrats ou d’actions, et choisir ce montant.
 La règle du 1 %Risquer au plus 1 % du capital par opération : l’origine de la règle, de Larry Hite à Alexander Elder, ce qu’elle protège en chiffres, et ses vraies limites.
 La taille de positionLa taille de position est le nombre de contrats ou d’actions engagés. Méthode de calcul à partir du risque, exemple chiffré sur contrats à terme.
 Taille de position sur futureLa formule qui donne le nombre de contrats à partir du risque accepté, du stop et de la valeur du point, avec des exemples chiffrés sur le Dax, le S&P 500 et le Nasdaq.
 Taille de position en actionsCombien d’actions ou de parts d’ETF acheter pour ne perdre que ce que l’on a décidé : la formule, la contrainte du capital, et ce que le stop ne couvre pas sur une…
 La taille selon l’ATRCaler le stop et la taille sur l’Average True Range : la formule, l’exemple des Tortues, les chiffres de mars 2020 et ce que la méthode ne mesure pas.
 Le critère de KellyLa formule de Kelly donne la part du capital qui maximise la croissance à long terme. Le calcul, ce qu’il coûte en baisses, et pourquoi les professionnels n’en…
 Les méthodes de dimensionnementContrats fixes, fraction fixe, ratio fixe de Ryan Jones, f optimal de Ralph Vince, volatilité : comment chaque méthode fait varier la taille, et ce qu’elle donne sur…
 La martingaleDoubler la mise après chaque perte semble garantir un gain ; c’est la ruine différée. Le calcul, Casanova à Venise, et ce que vaut vraiment la stratégie inverse,…
 PyramiderRenforcer une position gagnante en remontant le stop : la mécanique, les calculs sur le Micro-Dax, la règle des Tortues, et pourquoi la pyramide ne crée aucun avantage…
Le stop et la sortie
Placer le stop, sortir, et savoir ce que le stop ne protège pas.
 Où placer son stopSous un niveau, selon la volatilité, selon le temps ou selon un montant : les quatre façons de placer un stop loss, chiffrées, et pourquoi la dernière est la plus…
 Le stop suiveurLe stop suiveur remonte avec le prix pour protéger un gain sans fixer d’objectif. Définition, réglages en ticks, en ATR ou sur structure, exemple.
 Le take profitLe take profit est l’ordre qui ferme une position gagnante à un objectif fixé d’avance. Définition, où le placer, lien avec le ratio risque-rendement.
 Ordres OCO et bracketL’ordre OCO lie deux ordres : l’exécution de l’un annule l’autre. L’ordre bracket encadre une entrée par un stop et un objectif. Définition et exemple.
 Ce que le stop ne garantit pasUn stop garantit une sortie, pas un prix. Glissement, écart d’ouverture, ordre stop limité, stop garanti et protection contre le solde négatif : ce que chacun couvre,…
 Le glissementLe slippage en bref Quoi : l’écart entre le prix auquel un trader comptait voir son ordre exécuté et le prix réel d’exécution. Pourquoi : il touche surtout…
 La nuit et le week-endCe qu’une position gardée la nuit ou le week-end ajoute au risque : écarts d’ouverture chiffrés jour par jour, marges, frais, et ce que le stop ne peut plus faire…
Mesurer
Les mesures qui disent ce qu’une méthode coûte à traverser, et les garde-fous du jour et de la semaine.
 Le maximum drawdownLa pire baisse d’un compte, d’un sommet au creux qui suit : comment calculer le maximum drawdown, ce qu’il valait sur les grands indices, et pourquoi il grandit avec…
 Le profit factorLe rapport entre la somme des gains et la somme des pertes : comment calculer le profit factor, le relier au taux de réussite, et pourquoi il ment sur trop peu de trades.
 Le ratio de SharpeLe ratio de Sharpe en bref Quoi : la mesure de ce qu’un placement a rapporté au-delà du taux sans risque, pour chaque unité de risque prise,…
 La perte maximale journalièrePourquoi s’arrêter après une perte fixée d’avance, ce que cette règle coûte et rapporte selon la simulation, et comment choisir sa limite par jour et par semaine.
 Après un drawdownMalchance ou méthode cassée ? Comment lire un drawdown, ce que coûtent et rapportent la réduction de taille et l’arrêt, et comment reprendre sans chercher à se refaire.
Le risque au-delà du trade
Le levier, la corrélation, la liquidité, et les leçons des grandes catastrophes.
 L’effet de levierL’effet de levier en bref Quoi : le moyen de s’exposer à un marché pour un montant supérieur à la somme engagée. Pourquoi : avec un levier de…
 La corrélationPourquoi des positions sur des marchés qui bougent ensemble additionnent leur risque, comment le mesurer, et pourquoi la corrélation monte justement quand les marchés…
 Le risque de liquiditéPourquoi le même stop coûte plus cher la nuit, pendant une annonce ou sur un marché mince, comment mesurer la liquidité avant d’entrer, et ce qu’ont montré le flash…
 Les leçons des catastrophesQuatre des plus grandes pertes de l’histoire des marchés, relues du point de vue de la gestion du risque : le levier, la corrélation, la liquidité, le doublement des…
 Le plan de risque écritLes douze rubriques d’un plan de gestion du risque écrit, un exemple chiffré pour un compte de 20 000 euros, et les contrôles qui disent si le plan tient debout.
Questions fréquentes sur la gestion du risque
Combien faut-il risquer par trade ?
Les règles les plus citées, de Larry Hite à Alexander Elder, placent ce risque entre 1 % et 2 % du capital par opération. À 1 %, dix pertes de suite coûtent 9,6 % du compte ; à 10 %, elles en coûtent 65 %.
Quelle est la première règle de gestion du risque ?
Décider avant d’entrer combien l’opération a le droit de coûter, placer le stop en conséquence et en déduire la taille. Tout le reste en découle.
Pourquoi faut-il gagner 100 % après une perte de 50 % ?
Parce que le gain s’applique au capital restant. Après −50 %, la moitié qui reste doit doubler pour revenir au point de départ.
La gestion du risque rend-elle une méthode rentable ?
Non. Elle ralentit la ruine d’une méthode perdante et laisse durer une méthode gagnante. L’espérance de gain, frais compris, reste la condition première.
Qu’est-ce qu’un drawdown ?
La baisse d’un compte depuis son dernier plus haut. Le maximum drawdown, la plus forte de ces baisses, dit ce qu’une méthode a coûté à traverser.
Pour aller plus loin
- Le guide des erreurs du débutant, les trente pièges dans lesquels tombent presque tous ceux qui commencent.
- Le guide pour débuter sur les futures, le contrat à terme, ses chiffres et le premier ordre.
- Le guide des grandes affaires financières, LTCM, la Barings, Archegos : le risque mal géré à grande échelle.
Recevez mon débrief, sans filtre.
3 000lecteurs, déjà.
- 3 min chaque soir
- Gratuit
- Désinscription en 1 clic