
Le Volmageddon du 5 février 2018 : quand le VIX a doublé en un jour
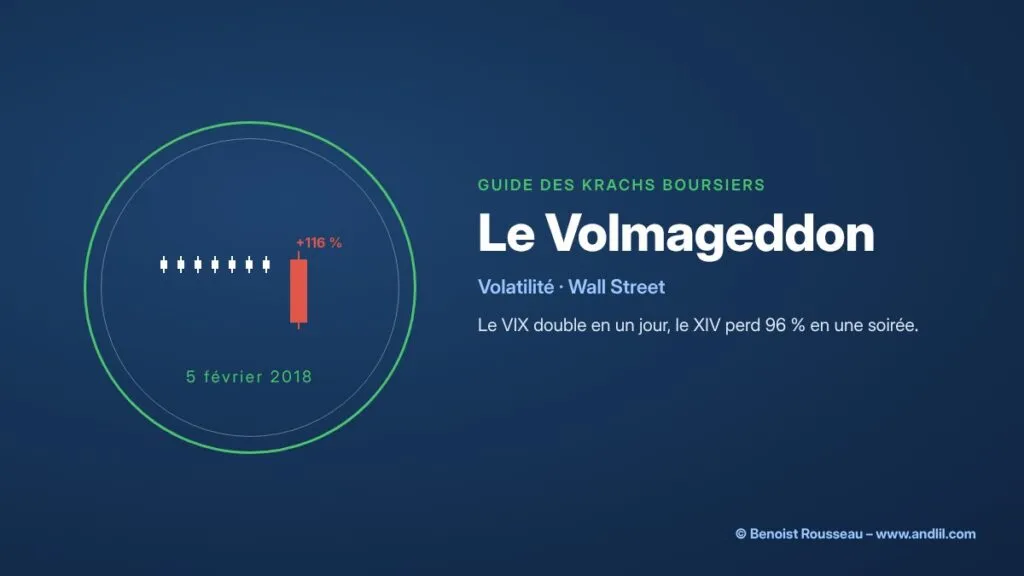

En 2017, vendre de la volatilité était le placement le plus rentable de Wall Street. Le XIV, un produit coté qui gagnait quand la volatilité baissait, avait multiplié sa valeur par plus de vingt en six ans. Des particuliers y plaçaient leur épargne. Il a suffi d’une après-midi pour tout effacer.
Les traders ont baptisé l’épisode « Volmageddon ».
Qu’est-ce que le Volmageddon ?
Le Volmageddon désigne l’effondrement des produits de vente de volatilité le 5 février 2018. Ce jour-là, la hausse brutale du VIX, qui mesure la volatilité attendue sur le S&P 500, a fait perdre plus de 90 % de leur valeur à plusieurs produits cotés qui pariaient à l’inverse. Leur mécanisme de rééquilibrage quotidien a amplifié le mouvement qu’il était censé subir.
Le Volmageddon de 2018 en résumé
Le vendredi 2 février 2018, le S&P 500 perd 2,1 % et le VIX monte à 17,31. Le lundi 5, la baisse s’accélère en fin de séance : le S&P 500 termine à −4,10 %, le Dow Jones a perdu jusqu’à 1 500 points dans la journée, et le VIX clôture à 37,32, soit +115,6 %. Après la clôture, les produits inverses doivent racheter massivement des contrats à terme sur le VIX pour se rééquilibrer, ce qui fait encore monter ces contrats. La valeur indicative du XIV chute d’environ 96 % ; Credit Suisse annonce le 6 février sa liquidation.
Quels sont les chiffres clés du Volmageddon ?
| Indicateur | Valeur |
|---|---|
| VIX | de 17,31 à 37,32 le 5 février 2018 (+115,6 %) |
| Précédent record de hausse du VIX en un jour | +64,2 %, en février 2007 |
| S&P 500 le 5 février 2018 | −4,10 % |
| Perte du XIV en une soirée | environ 96 % |
| Actifs du XIV le vendredi précédent | environ 1,9 milliard de dollars |
| S&P 500 le 8 février 2018 | −3,75 % |

Quelles sont les causes du Volmageddon ?
Un pari devenu populaire. Après des années de marché calme, vendre de la volatilité rapportait gros et régulièrement. Des produits cotés permettaient à n’importe qui de le faire, sans comprendre qu’ils encaissaient de petites primes en échange d’un risque de perte totale.
Un mécanisme qui s’auto-alimente. Ces produits devaient, chaque soir, ajuster leur position sur les contrats à terme du VIX. Plus le VIX montait, plus ils devaient en racheter, et plus ils en rachetaient, plus le VIX montait. Le 5 février, la hausse a été telle que le seuil de liquidation prévu par le XIV a été franchi.
Comment s’est déroulé le 5 février 2018 ?
| Date | Événement |
|---|---|
| 2 février 2018 | Le S&P 500 perd 2,1 % ; le VIX clôture à 17,31 |
| 5 février 2018, fin de séance | Le S&P 500 perd 4,10 % ; le VIX clôture à 37,32 |
| 5 février 2018, après la clôture | Rééquilibrage des produits inverses ; le XIV perd environ 96 % |
| 6 février 2018 | Credit Suisse annonce la liquidation du XIV |
| 8 février 2018 | Nouvelle baisse du S&P 500, −3,75 % |
| 20 février 2018 | Dernier jour de cotation du XIV |
Quelles ont été les conséquences du Volmageddon ?
Les porteurs du XIV et des produits comparables perdent presque tout ; des procès sont intentés contre Credit Suisse, accusé d’avoir mal publié la valeur de son produit pendant l’heure critique. ProShares maintient son propre produit inverse, mais en réduit l’exposition de moitié quelques semaines plus tard.
Pour le reste du marché, l’épisode est une correction de 10 % qui s’efface en quelques mois. Mais il montre qu’un produit financier, quand il est assez gros, peut provoquer le mouvement contre lequel il est censé parier.
Quelles leçons un trader peut-il tirer du Volmageddon ?
Vendre de la volatilité, c’est vendre une assurance. Les petites primes régulières se paient un jour en une fois.
Lisez la notice d’un produit coté. Le XIV prévoyait sa propre liquidation en cas de forte hausse du VIX.
Les flux mécaniques déplacent les marchés. Les rééquilibrages ont amplifié la hausse du VIX.
Une stratégie qui marche depuis des années n’est pas sûre. Elle est peut-être seulement chanceuse.
Questions fréquentes sur le Volmageddon
Qu’est-ce que le Volmageddon ?
L’effondrement des produits qui pariaient sur une volatilité basse, le 5 février 2018, quand le VIX a plus que doublé en une séance.
Qu’était le XIV ?
Un produit coté émis par Credit Suisse, qui gagnait quand les contrats à terme sur le VIX baissaient. Il a perdu environ 96 % le 5 février 2018 et a été liquidé.
De combien le VIX a-t-il monté ?
De 115,6 %, de 17,31 à 37,32, sa plus forte hausse en une séance depuis sa création.
Le marché des actions a-t-il beaucoup baissé ?
Le S&P 500 a perdu 4,10 % le 5 février et 3,75 % le 8 février, mais la baisse s’est effacée en quelques mois.
Sources de référence utilisées
4
- Cboe, données historiques du VIX.
- Yahoo Finance, historiques du VIX et du S&P 500 (clôtures).
- ETF.com, « Inverse VIX ETN Shuts Down », février 2018.
- Financial Analysts Journal, « Volmageddon and the Failure of Short Volatility Products », 2021.
Pour aller plus loin
- Le VIX, l’indice de la peur
- Le S&P 500
- Le corner du Northern Pacific en 1901, un autre piège pour les vendeurs
- Le krach du Covid de 2020
Titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne, Benoist Rousseau a été historien d'entreprise pour un groupe du CAC 40, puis professeur certifié d'histoire-géographie. Trader depuis 1994 et membre du CME et du CBOT, il lit aussi l'histoire à travers ses ressorts économiques. Il analyse les flux des grands marchés dans son école de trading avec sa formation trading indices. Dans la rubrique Histoire économique, démographie et migrations, il étudie comment naissent et déclinent les puissances économiques, dans la lignée de Braudel.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École