
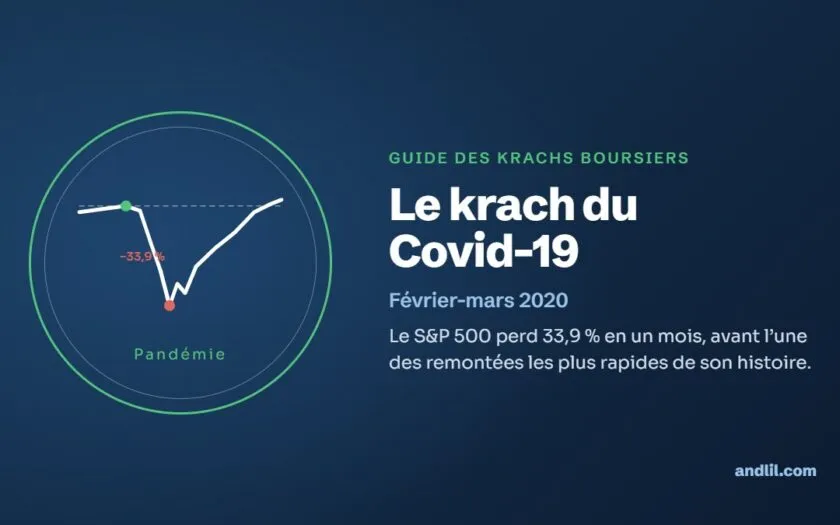

Qu’est-ce que le krach du Covid-19 ?
Le 19 février 2020, le S&P 500 termine à 3 386,15 points, un record. Le virus est alors une affaire chinoise, que les marchés regardent comme la météo d’un autre continent. Trente-trois jours plus tard, le 23 mars, il clôture à 2 237,40 points : un tiers de la valeur des grandes entreprises américaines s’est évaporé, à une vitesse que Wall Street n’avait jamais connue.
Ce krach ne ressemble à aucun autre. Ni bulle qui crève, ni banque qui tombe, ni fraude découverte : une économie que les gouvernements mettent à l’arrêt de leur plein gré. La réponse sera à la mesure, le rebond aussi ; la facture arrivera plus tard, sous la forme d’une inflation que l’on croyait disparue.
Le krach du Covid-19 en résumé
Le krach du Covid-19 est la chute des marchés mondiaux provoquée par la pandémie, du 20 février au 23 mars 2020. Le S&P 500 passe de 3 386,15 points (19 février) à 2 237,40 (23 mars), soit −33,9 % ; le CAC 40 perd 38,6 % jusqu’au 18 mars. Une guerre des prix du pétrole entre l’Arabie saoudite et la Russie l’aggrave le 9 mars. Le 12 mars, le CAC 40 cède 12,28 %, sa pire séance ; le 16, le Dow Jones perd 12,93 %. La Fed ramène ses taux à zéro et achète sans limite ; le S&P 500 retrouve son record le 18 août 2020.
Les chiffres clés du krach de mars 2020
| Indicateur | Valeur |
|---|---|
| S&P 500 (clôtures) | 3 386,15 (19 février 2020) puis 2 237,40 (23 mars), soit −33,9 % en 23 séances |
| CAC 40 (clôtures) | 6 111,24 (19 février 2020) puis 3 754,84 (18 mars), soit −38,6 % |
| Pire séance du Dow Jones | −12,93 % le 16 mars 2020 |
| Pire séance du CAC 40 | −12,28 % le 12 mars 2020, record depuis 1988 |
| VIX | 82,69 à la clôture du 16 mars 2020, record historique |
| Pétrole WTI (contrat de mai) | −37,63 dollars le baril le 20 avril 2020 |
| Retour au record du S&P 500 | 18 août 2020 (3 389,78 points), six mois après le sommet |
Les causes du krach de 2020
Un arrêt volontaire de l’économie
Au début de 2020, Wall Street sort d’une décennie de hausse, taux bas et valorisations élevées, ce qui n’explique pas à soi seul la suite. Fin février, l’épidémie gagne l’Italie du Nord ; début mars, l’Europe et les États-Unis comprennent qu’il faudra fermer écoles, commerces et frontières. Un analyste sait estimer une récession, pas valoriser une entreprise dont le chiffre d’affaires tombe à zéro pour une durée inconnue. Quand l’incertitude n’a plus de borne, le prix se cherche en descendant.
La guerre des prix du pétrole
Le 6 mars, à Vienne, la Russie refuse la nouvelle baisse de production proposée par l’OPEP. Le dimanche 8 mars, l’Arabie saoudite répond par des rabais de 6 à 8 dollars le baril et annonce qu’elle produira davantage. Alors que la demande mondiale s’effondre, deux des plus grands exportateurs se disputent des parts de marché. Le lundi 9 mars, le Brent perd environ 20 % ; pour les producteurs américains de pétrole de schiste, très endettés, c’est un second choc.
Le levier et la ruée vers le cash
Le troisième ingrédient est moins visible : des fonds avaient emprunté massivement pour exploiter de minuscules écarts de rendement sur les emprunts d’État. Quand la volatilité explose, les appels de marge les obligent à vendre, y compris l’actif réputé le plus sûr du monde ; la Banque des règlements internationaux a documenté ces ventes forcées. C’est la « ruée vers le cash » (dash for cash) : tout le monde veut des dollars, et l’on vend ce qui se vend.
Le déroulement du krach, semaine après semaine
| Date | Événement |
|---|---|
| 19 février 2020 | Record du S&P 500 |
| 6-8 mars | Échec de l’accord OPEP-Russie ; l’Arabie saoudite casse ses prix |
| 9 mars | Coupe-circuit de niveau 1 à Wall Street ; Dow Jones −7,79 % |
| 12 mars | Deuxième coupe-circuit ; CAC 40 −12,28 %, Dow Jones −9,99 % |
| 15 mars | La Fed ramène ses taux à 0-0,25 % et annonce 700 milliards de dollars d’achats de titres |
| 16 mars | Troisième coupe-circuit ; Dow Jones −12,93 % ; VIX à 82,69 |
| 18 mars | Quatrième coupe-circuit ; la BCE lance le PEPP (750 milliards d’euros) |
| 23 mars | La Fed achètera « dans les montants nécessaires » ; plus bas du S&P 500 |
| 27 mars | Promulgation du CARES Act (environ 2 200 milliards de dollars) |
| 20 avril | Le contrat de mai du WTI termine à −37,63 dollars |
| 18 août | Nouveau record de clôture du S&P 500 |
Le marché baissier le plus rapide de l’histoire
Le 27 février, six séances après son record, le S&P 500 cède déjà plus de 10 %. Le 12 mars, seize séances après le sommet, il est 26,7 % plus bas : jamais l’indice n’était passé aussi vite d’un record à un marché baissier (−20 %).
Le lundi 9 mars, le S&P 500 perd 7 % peu après l’ouverture : le coupe-circuit de niveau 1, qui suspend les échanges quinze minutes, joue pour la première fois depuis l’adoption des règles actuelles, en 2013, puis encore les 12, 16 et 18 mars. Le jeudi 12 mars, l’Europe vit sa pire journée. La BCE ne baisse pas ses taux et Christine Lagarde lâche qu’elle n’est « pas là pour réduire les écarts de taux » (we are not here to close spreads) : Milan perd 16,92 %, Paris 12,28 % à 4 044,26 points, Francfort 12,24 %. Le 18 mars, le CAC 40 clôture à 3 754,84 points, son plus bas de la crise.
Le dimanche 15 mars, la Fed ramène ses taux à 0-0,25 % et annonce au moins 500 milliards de dollars d’achats de bons du Trésor et 200 milliards de titres hypothécaires. Le marché y lit de la panique : le lundi 16, le Dow Jones perd 2 997,10 points (−12,93 %) et le VIX, l’indice de la peur, clôture à 82,69, au-dessus de tous ses niveaux de clôture de 2008.
Quand le refuge cède
Le plus inquiétant se passe ailleurs. D’ordinaire, quand les actions chutent, les investisseurs achètent des emprunts d’État américains et leurs rendements baissent. Le 9 mars, le taux à dix ans tombe à 0,54 %, alors un plus bas historique. Puis la logique s’inverse : le 18 mars, alors que les actions s’effondrent encore, il remonte à 1,18 %. Les bons du Trésor sont vendus avec tout le reste : le marché le plus profond du monde se grippe.
« Dans les montants nécessaires »
Le 23 mars, la Fed franchit le pas : elle achètera bons du Trésor et titres hypothécaires « dans les montants nécessaires », sans plafond, et crée des facilités pour acheter des obligations d’entreprises, jusque sur le marché secondaire. Le 9 avril, elle porte ses programmes de prêts à 2 300 milliards de dollars ; son bilan passe d’environ 4 160 milliards fin février à près de 7 170 milliards début juin. Le lendemain, le Dow Jones gagne 11,4 %.
Les autres suivent. Le 18 mars, la BCE annonce un programme d’achats d’urgence face à la pandémie (PEPP) de 750 milliards d’euros, ouvert même à la dette grecque. Le 27 mars, Donald Trump promulgue le CARES Act, environ 2 200 milliards de dollars, près de 10 % du PIB américain : chèques de 1 200 dollars par adulte, prêts aux PME transformables en subventions.
Un prix négatif
Le 20 avril, la veille de son échéance, le contrat à terme de mai sur le pétrole WTI passe de 17,73 à −37,63 dollars le baril : pour la première fois depuis la création du contrat en 1983, il faut payer pour se débarrasser d’un pétrole qu’on ne peut plus stocker, car les cuves de Cushing (Oklahoma), lieu de livraison, sont pleines aux trois quarts. Leçon : un contrat sur futures est un engagement de livraison, pas un simple pari sur un prix.
Les conséquences du krach du Covid-19
Aux États-Unis, le chômage bondit de 3,5 % en février à 14,8 % en avril 2020 (données révisées), du jamais vu depuis le début de la série mensuelle en 1948 ; selon la première estimation, le PIB du deuxième trimestre recule à un rythme annualisé d’environ 33 %. La Bourse, elle, rebondit avant l’économie : le S&P 500 retrouve son record dès le 18 août et termine l’année en hausse de 16,3 %. Le marché baissier le plus rapide de l’histoire aura aussi été le plus court.
Ce rebond a un moteur, l’argent. La masse monétaire américaine (M2) passe d’environ 15 500 milliards de dollars en février 2020 à 21 800 milliards en mars 2022, environ 40 % de plus en deux ans. L’inflation américaine atteint 9,1 % sur un an en juin 2022, un sommet depuis quatre décennies. La Fed, qui l’avait jugée « transitoire », relève ses taux le 16 mars 2022, deux ans après les avoir ramenés à zéro ; la BCE suit en juillet.
Les débats : sauvetage nécessaire ou aléa moral ?
Le sauvetage était-il nécessaire ? La plupart des économistes, keynésiens en tête, répondent oui : les gouvernements avaient eux-mêmes ordonné l’arrêt de l’activité, et laisser sombrer des entreprises saines privées de clients par décret aurait transformé une crise sanitaire en dépression. Le souvenir des années 1930, quand la Fed avait laissé s’effondrer le système bancaire, était dans toutes les têtes.
L’aléa moral. Les critiques, notamment autrichiens, pointent le prix de cette protection. En achetant des obligations d’entreprises, la Fed a franchi une ligne que même 2008 n’avait pas franchie, et sauvé au passage des fonds trop endettés. Un marché qui sait que la banque centrale interviendra à chaque krach prend plus de risques au suivant : c’est l’aléa moral, qu’on appelle à Wall Street le « put de la Fed ». La flambée des actions à la mode et des cryptomonnaies en 2021 en serait, pour eux, le symptôme.
La facture de l’inflation. Les monétaristes rappellent qu’une hausse de 40 % de la masse monétaire ne pouvait rester sans effet sur les prix ; d’autres insistent sur les goulets d’étranglement de l’offre, puis sur la guerre en Ukraine et l’envolée de l’énergie en 2022. Les deux ne s’excluent pas. Beaucoup admettent aujourd’hui que les plans budgétaires américains de 2021, votés quand l’économie repartait déjà, ont ajouté de la demande à une offre qui ne suivait pas, et que les banques centrales ont tardé.
Ce qu’en retient un investisseur
La vitesse change tout. En 2008, le S&P 500 avait mis un an, d’octobre 2007 à octobre 2008, à perdre un tiers ; en 2020, moins de cinq semaines ont suffi. Une stratégie qui suppose d’avoir le temps de réagir ne protège pas d’un marché qui ne le laisse pas.
Le levier se paie au pire moment. Les fonds qui vendaient des bons du Trésor en mars 2020 ne se trompaient pas sur leur valeur ; ils n’avaient plus les moyens d’attendre. L’appel de marge ne demande pas si vous aviez raison, et aucun actif n’est liquide par nature : il l’est tant que quelqu’un veut l’acheter.
Le fond se fait dans le bruit. Le plus bas du 23 mars est tombé le jour où la Fed a promis d’acheter sans limite, en pleine montée des contaminations. Le marché n’attend pas que l’horizon se dégage.
Questions fréquentes
De combien la Bourse a-t-elle baissé avec le Covid ?
En clôture, le S&P 500 a perdu 33,9 % entre son record du 19 février 2020 et son plus bas du 23 mars ; le CAC 40, 38,6 % entre le 19 février et le 18 mars.
Quelle a été la pire séance de l’histoire du CAC 40 ?
Le jeudi 12 mars 2020 : −12,28 %, à 4 044,26 points, sa plus forte baisse depuis sa création en 1988.
Combien de temps la Bourse a-t-elle mis à se remettre du krach du Covid ?
Six mois aux États-Unis : le S&P 500 a battu son record le 18 août 2020. Le CAC 40 a fini l’année en baisse de 7,14 % et n’a dépassé son niveau du 19 février qu’en avril 2021.
Pourquoi le pétrole a-t-il eu un prix négatif en avril 2020 ?
Le contrat de mai sur le WTI arrivait à échéance alors que les cuves de Cushing, lieu de livraison, se remplissaient : le 20 avril 2020, ceux qui ne pouvaient pas prendre livraison ont payé jusqu’à 37,63 dollars par baril pour s’en défaire.
Qu’est-ce qu’un coupe-circuit à Wall Street ?
C’est une suspension automatique des échanges quand le S&P 500 baisse de 7 % (niveau 1) ou 13 % (niveau 2) par rapport à la veille, et une fermeture pour la journée à −20 % (niveau 3). Le niveau 1 a joué quatre fois en mars 2020.
Sources
- Federal Reserve, communiqués du 15 mars 2020, du 23 mars 2020 et du 9 avril 2020.
- Banque centrale européenne, annonce du PEPP, 18 mars 2020, et conférence de presse du 12 mars 2020.
- Commodity Futures Trading Commission, rapport sur le contrat WTI du 20 avril 2020.
- U.S. Energy Information Administration, note sur les prix négatifs du WTI.
- Andreas Schrimpf, Hyun Song Shin et Vladyslav Sushko, Leverage and margin spirals in fixed income markets during the Covid-19 crisis, BRI, avril 2020.
- Federal Reserve Bank of St. Louis, base FRED : S&P 500, VIX, taux à dix ans, bilan de la Fed, M2, indice des prix, chômage.
Pour aller plus loin
Diplômé d’histoire de la Sorbonne, j’ai enseigné douze ans avant de trader à plein temps. Les krachs, les bulles et les grandes figures de la finance éclairent mieux les marchés d’aujourd’hui que bien des modèles. J’ai préfacé Machiavel, Renan et Le Bon chez JDH Éditions.
Découvrir mon parcours

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École