
Impôt en Bourse pour débutant : plus-values, dividendes, IFU et déclaration
Les règles d’impôt de base pour qui débute : quand l’impôt tombe, la flat tax à 31,4 % en 2026 et l’option pour le barème, l’IFU et les cases à reporter, les moins-values reportables dix ans, et le cas du PEA et de l’assurance-vie.

En Bourse, on paie l’impôt sur ce que l’on encaisse, pas sur ce que l’on possède. Sur un compte-titres, deux événements déclenchent l’impôt : la vente d’un titre plus cher qu’on ne l’a acheté (la plus-value), et le versement d’un dividende ou d’un intérêt. En 2026, l’un et l’autre sont imposés par défaut à 31,4 %, et la banque envoie au début de l’année suivante un imprimé fiscal unique (IFU) qui dit quoi reporter et où.
Cette fiche donne à celui qui débute les règles de base, dans l’ordre où il les rencontrera : quand l’impôt tombe, combien, comment il est prélevé, ce que l’on déclare, et ce que deviennent les pertes. Chaque point renvoie à la fiche du guide de la fiscalité qui le traite en détail, avec les exceptions que l’on ne reprend pas ici.
Quand paie-t-on l’impôt en Bourse ?
Seulement quand un gain devient réel. Une action achetée 2 000 € qui en vaut 3 000 au 31 décembre ne crée aucun impôt cette année-là : le gain est latent, il peut encore disparaître. Le jour où vous la vendez 3 000 €, la plus-value de 1 000 € (frais d’achat et de vente déduits) est réalisée, et c’est elle qui sera imposée.
Sur un compte-titres ordinaire, trois flux sont imposables :
- La plus-value de cession : le gain constaté à la vente, imposé au titre de l’année de la vente.
- Le dividende : la part du bénéfice qu’une société verse à ses actionnaires, imposée l’année où il est encaissé.
- L’intérêt ou le coupon : la rémunération d’une obligation, imposée de la même façon.
Acheter n’est jamais imposable, détenir non plus, et passer d’un titre à un autre dans un PEA ou une assurance-vie non plus. Une seule taxe s’applique dès l’achat, sur certaines grandes valeurs françaises : la taxe sur les transactions financières, que l’intermédiaire prélève et qui ne se déclare pas ; elle relève des frais plus que de l’impôt sur vos gains.

Combien d’impôt sur une plus-value ou un dividende ?
Depuis 2018, les revenus et gains de placement sont soumis par défaut au prélèvement forfaitaire unique (PFU), surnommé « flat tax ». En 2026, il fait 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux (Service-Public, fiche sur les plus-values vérifiée le 15 avril 2026). Les prélèvements sociaux sont passés de 17,2 % à 18,6 % avec la loi de financement de la sécurité sociale pour 2026 ; le détail et les revenus restés à 17,2 % sont dans la fiche prélèvements sociaux.
Sur option, on peut préférer le barème progressif de l’impôt sur le revenu. L’option est globale : elle vaut pour tous les dividendes, intérêts et plus-values du foyer de l’année, pas pour une ligne choisie. Elle ouvre droit à un abattement de 40 % sur les dividendes. Service-Public note que le PFU est en général plus favorable à partir d’un taux marginal de 30 %, et le barème pour un foyer non imposable ou imposé à 11 %. Le comparatif chiffré est dans la fiche fiscalité des dividendes.
Ces taux bougent. En janvier 2023, la flat tax faisait 30 % ; elle fait 31,4 % en 2026. Un chiffre lu dans un vieux fil de forum ou un article d’il y a trois ans peut donc être faux aujourd’hui. Vérifiez toujours la date de ce que vous lisez, y compris ici.
Comment l’impôt est-il prélevé ?
Pas de la même façon selon le flux.
- Dividendes et intérêts : une banque établie en France retient l’impôt dès le versement, 12,8 % d’acompte d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Vous recevez un montant net. L’année suivante, la déclaration fait les comptes : si vous restez au PFU, l’acompte couvre l’impôt ; si vous optez pour le barème, l’excédent éventuel vous est rendu.
- Plus-values : rien n’est retenu à la vente. La plus-value de l’année se déclare au printemps suivant, et l’impôt correspondant est calculé avec le reste de vos revenus. Une plus-value réalisée en 2026 se déclare au printemps 2027.
Deux conséquences pratiques. Un dividende de 100 € brut arrive sur le compte amputé d’environ un tiers. Et une grosse plus-value encaissée en mars ne sera payée que l’année suivante : gardez de côté la part qui revient à l’administration, plutôt que de la réinvestir comme si elle était à vous.
L’IFU : le document qui fait la déclaration à votre place, ou presque
L’imprimé fiscal unique est le récapitulatif annuel qu’un établissement financier établi en France envoie à ses clients et à l’administration en début d’année. Il recense, compte par compte, les dividendes et intérêts encaissés, l’impôt déjà retenu, le total des ventes et le résultat des cessions de l’année. Il indique pour chaque montant la case de la déclaration où il doit aller ; une partie est déjà préremplie.
Pour les cessions, la brochure pratique de l’impôt sur le revenu publiée par la DGFiP indique de porter la plus-value de l’année en case 3VG de la déclaration complémentaire n° 2042 C, et la moins-value de l’année en case 3VH. Si votre établissement a calculé lui-même toutes vos plus et moins-values, vous êtes dispensé du formulaire de calcul n° 2074.
Préremplie ou non, la déclaration reste sous votre responsabilité. Trois vérifications évitent l’essentiel des erreurs : additionner les IFU si vous avez plusieurs comptes, vérifier que les cases préremplies correspondent à l’IFU, et ne pas reporter dans les cases de l’année une moins-value d’une année précédente (elle est reprise automatiquement). La lecture ligne par ligne est dans la fiche IFU 2026.
Un courtier établi à l’étranger n’envoie en général pas d’IFU. Il faut alors calculer soi-même ses gains, et déclarer le compte : Service-Public rappelle, dans sa fiche vérifiée le 9 juillet 2026, qu’un compte non déclaré expose à une amende de 1 500 € par compte, 10 000 € si l’État n’a pas de convention de lutte contre la fraude avec la France. La méthode est dans la fiche courtier étranger sans IFU.
Que deviennent les pertes : les moins-values reportables
Une moins-value est la perte constatée en vendant un titre moins cher qu’on ne l’a acheté. Elle ne se déduit pas de vos salaires : Service-Public l’écrit en toutes lettres, « vous ne pouvez pas déduire vos moins-values sur valeurs mobilières de votre revenu global ». Elle s’impute d’abord sur les plus-values de même nature de la même année, et l’excédent se reporte sur celles des dix années suivantes, en commençant par les plus anciennes.
Exemple, avec des montants ronds : en 2026, vous vendez une action avec 1 500 € de perte et une autre avec 500 € de gain. Rien à payer sur 2026 ; il vous reste 1 000 € de moins-value, que vous pourrez déduire d’une plus-value jusqu’en 2036. Si en 2027 vous réalisez 800 € de gain, vous n’êtes imposé sur rien, et il reste 200 € de report.
Le report ne vaut que si la perte a été déclarée. L’année où l’on perd est celle où l’on a le moins envie de remplir la case 3VH ; c’est pourtant celle qui servira plus tard.
Ce que j’en dis sur le forum
« tu dois déclarer tes bénéfices ou tes pertes boursières (pour pouvoir les récupérer sur 10 ans). »
Benoist Rousseau sur le forum, le 20 juillet 2025, à un retraité qui débutait et demandait comment fonctionne la flat tax
Et dans un PEA ou une assurance-vie ?
Tant que l’argent reste dans l’enveloppe, il n’y a rien à déclarer ni à payer, quels que soient les dividendes encaissés et les ventes réalisées à l’intérieur. L’impôt ne se pose qu’au retrait :
- PEA : après cinq ans, pas d’impôt sur le revenu, seulement les prélèvements sociaux, retenus par la banque ; avant cinq ans, le plan se ferme en principe et le gain est imposé. Voir la fiscalité du PEA.
- Assurance-vie : seuls les gains contenus dans le retrait sont imposés, avec un abattement annuel après huit ans ; les prélèvements sociaux y sont restés à 17,2 % en 2026. Voir la fiscalité de l’assurance-vie.
C’est la différence qui fait choisir une enveloppe plutôt qu’une autre ; la comparaison est dans la fiche choisir son enveloppe.
Les erreurs de déclaration les plus fréquentes chez les débutants
- Ne rien déclarer parce qu’on a perdu : on perd le droit de reporter la perte, et l’on prend le risque d’une déclaration incomplète si un autre compte était gagnant.
- Croire qu’un petit gain n’est pas imposable : il n’existe pas de franchise pour les plus-values de valeurs mobilières sur un compte-titres ; le premier euro se déclare.
- Calculer sur la valeur du portefeuille : seul ce qui a été vendu ou encaissé compte, frais d’achat et de vente déduits.
- Oublier un compte à l’étranger : courtier en ligne ou application de trading établis hors de France ; chaque compte se déclare, y compris celui qui a été clos dans l’année.
- Réinvestir l’impôt à venir : la plus-value de mars se paie l’année suivante ; l’argent doit encore être là.
Questions fréquentes sur l’impôt en Bourse
Faut-il déclarer ses gains en Bourse quand on débute avec de petites sommes ?
Oui. Il n’y a pas de seuil en dessous duquel une plus-value sur un compte-titres échappe à la déclaration. Avec une banque française, l’IFU vous donne les montants ; il suffit de les reporter. Dans un PEA ou une assurance-vie, en revanche, rien ne se déclare tant que vous ne retirez rien.
Paie-t-on des impôts si l’on ne vend pas ?
Pas sur la hausse des cours. Une plus-value latente n’est pas imposée. Sur un compte-titres, les dividendes encaissés, eux, le sont l’année de leur versement, même si vous ne vendez rien.
Quel est le taux de la flat tax en 2026 ?
31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Il s’applique aux plus-values de cession et aux dividendes et intérêts perçus en 2026 sur un compte-titres. Le taux était de 30 % avant la hausse des prélèvements sociaux décidée pour 2026.
Peut-on déduire ses pertes en Bourse de son salaire ?
Non. Une moins-value sur valeurs mobilières ne s’impute que sur des plus-values de même nature, de la même année puis des dix années suivantes. Elle ne réduit ni le salaire ni les autres revenus.
Je n’ai pas reçu d’IFU : que faire ?
Avec une banque française, réclamez-le : elle est tenue de l’établir. Avec un courtier étranger, il n’y en a en général pas ; vous calculez vos gains à partir du relevé annuel, en convertissant en euros les opérations en devises, et vous déclarez le compte ouvert à l’étranger.
Sources de référence utilisées
5
- Service-Public.fr, Plus-values sur valeurs mobilières, vérifié le 15 avril 2026
- Service-Public.fr, Revenus de l’épargne et des placements financiers, vérifié le 15 avril 2026
- Service-Public.fr, Prélèvements sociaux sur les revenus du patrimoine et de placement, vérifié le 30 juin 2026
- Service-Public.fr, Déclarer les comptes ouverts à l’étranger, vérifié le 9 juillet 2026
- DGFiP, Brochure pratique de l’impôt sur le revenu 2025, chapitre plus-values
Pour aller plus loin
- Fiscalité du compte-titres, les trois flux imposables du compte-titres réunis sur une seule page, avec les cas particuliers
- La fiscalité des ETF, l’imposition d’un fonds indiciel coté selon l’enveloppe qui le contient
- Le compte-titres, ce qu’est ce compte, ce qu’on peut y loger et comment il fonctionne au quotidien
Sur le forum
- Un boursicoteur doit-il payer les impôts ?, en 2016, un jeune investisseur demande s’il doit déclarer quelques trades gagnants ; la réponse (oui, dès le premier euro, pertes reportables sur dix ans) vaut toujours, les taux cités, eux, datent d’avant la flat tax
- Impôts IFU, un salarié qui trade en loisir reçoit un IFU en perte, demande s’il doit le déclarer et comment rattraper l’année précédente, et les membres le guident jusqu’au formulaire 2074
Fiche à jour au 6 novembre 2026, chiffres vérifiés à cette date. Elle explique des mécanismes généraux et ne constitue pas un conseil d’investissement adapté à votre situation ; pour un cas particulier, voyez un expert-comptable ou un avocat fiscaliste.
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il transmet aujourd'hui sa méthode au sein de son école de trading à travers sa formation day trading. Dans la rubrique Bourse et marchés, il distingue l'investissement patient de la spéculation et montre ce que les cycles longs enseignent à l'investisseur.
Découvrir mon parcours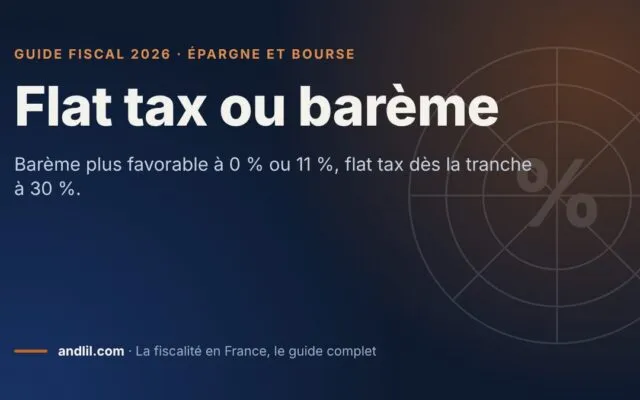

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École