
Fraudes financières : pourquoi les régulateurs les découvrent si tard
Pourquoi les régulateurs découvrent les fraudes si tard : rapports d’enquête sur Madoff, Stanford, la BCCI et Wirecard, capture, moyens, fragmentation, et le rôle des lanceurs d’alerte.
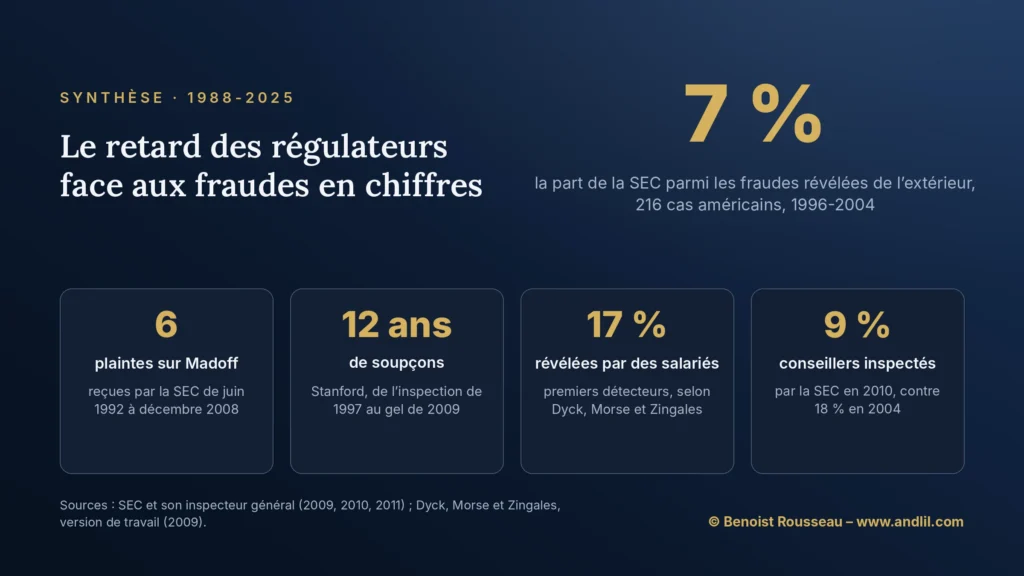

En 1997, les inspecteurs du bureau de la SEC à Fort Worth concluent qu’Allen Stanford dirige probablement une pyramide de Ponzi. Ils parviennent à la même conclusion en 1998, en 2002 et en 2004, pendant que la fraude apparente passe, selon l’inspecteur général de la SEC, d’environ 250 millions à 1,5 milliard de dollars. L’autorité ne fera geler les avoirs du groupe qu’en février 2009.
La question n’est donc pas de savoir si les régulateurs pouvaient voir, mais pourquoi ils n’ont pas agi. Leurs propres rapports y répondent avec une précision cruelle, et une étude devenue classique ajoute que la fraude se découvre surtout par ceux qui ont intérêt à parler. Ce n’est pas un réquisitoire contre les gendarmes ; c’est une affaire d’incitations.
Qu’est-ce que le retard des régulateurs face aux fraudes ?
Le retard des régulateurs face aux fraudes est l’écart, souvent de plusieurs années, entre le moment où des signaux sérieux d’une fraude financière parviennent à une autorité de contrôle et celui où elle agit pour y mettre fin. Il se mesure après coup, dans les rapports d’enquête : seize ans de plaintes pour Madoff, douze ans de soupçons pour Stanford, trois ans entre les premières informations de la Banque d’Angleterre et la fermeture de la BCCI. Il ne signifie pas que la fraude était invisible.
Le retard des régulateurs face aux fraudes en résumé
Les régulateurs découvrent les fraudes tard pour des raisons que leurs propres rapports ont documentées. Pour Madoff, l’inspecteur général de la SEC relève en 2009 six plaintes sérieuses et des équipes inexpérimentées qui n’ont jamais vérifié ses opérations auprès d’un tiers. Pour Stanford, il décrit en 2010 une culture des dossiers rapides et un ancien responsable passé de l’autre côté. Pour la BCCI, le juge Bingham reproche en 1992 sa lenteur à la Banque d’Angleterre ; pour Wirecard, le Bundestag entend en 2021 le journaliste et les vendeurs à découvert que l’autorité avait combattus. Sur 216 fraudes américaines étudiées par trois économistes, la SEC n’a révélé qu’environ 7 % de celles dévoilées de l’extérieur, selon la version de travail de leur étude.
Quels sont les chiffres clés du retard des régulateurs face aux fraudes ?
| Affaire ou étude | Chiffre |
|---|---|
| Madoff (SEC) | six plaintes sérieuses de juin 1992 à décembre 2008 ; deux enquêtes et trois inspections, sans vérification auprès d’un tiers |
| Stanford (SEC) | quatre inspections concluant à une pyramide probable, en 1997, 1998, 2002 et 2004 ; gel des avoirs le 16 février 2009 |
| BCCI (Banque d’Angleterre) | informée en 1988 et 1989 de blanchiment et de financement du terrorisme ; fermeture le 5 juillet 1991 |
| Wirecard (BaFin) | nouvelles ventes à découvert interdites du 18 février au 18 avril 2019 ; insolvabilité en juin 2020 |
| Inspections de la SEC, 2010 | 9 % des conseillers en investissement inspectés, soit un passage moins d’une fois tous les onze ans |
| Qui révèle les fraudes (216 cas, 1996-2004, version de travail de 2009) | salariés 17 %, vendeurs à découvert 14,5 %, médias 13 %, régulateurs sectoriels 13 %, auditeurs 10,5 %, SEC 7 % |
| Lanceurs d’alerte de la SEC, exercice 2025 | environ 27 000 signalements ; primes de 10 à 30 % des sanctions supérieures à un million de dollars |
Que disent les rapports d’enquête sur les fraudes découvertes trop tard ?
Les rapports d’enquête sur les fraudes découvertes trop tard décrivent moins des complices que des institutions qui n’ont pas fait leur travail jusqu’au bout, avec des délais qui se comptent en années.
| Affaire | Premier signal documenté | Action décisive | Délai |
|---|---|---|---|
| BCCI | 1988 : inculpation à Tampa pour blanchiment ; la Banque d’Angleterre informée | fermeture mondiale, 5 juillet 1991 | environ trois ans |
| Madoff | juin 1992 : première plainte sérieuse reçue par la SEC | plainte de la SEC, 11 décembre 2008 | seize ans |
| Stanford | 1997 : les inspecteurs de Fort Worth concluent à une pyramide probable | gel des avoirs, 16 février 2009 | douze ans |
| Wirecard | janvier 2019 : articles du Financial Times sur des soupçons de fraude à Singapour ; le 18 février, la BaFin protège le titre contre les vendeurs à découvert | insolvabilité, juin 2020 | environ dix-sept mois |
Madoff : le rapport OIG-509 de la SEC (2009)
L’inspecteur général de la SEC conclut qu’aucune enquête « approfondie et compétente » n’a été menée sur Madoff. Les équipes de 1992 étaient inexpérimentées ; celle de 2003 ne comptait que des juristes peu familiers des options ; un inspecteur décrit un service plein de débutants, sans formation. Le rapport n’a trouvé aucun lien inapproprié avec Madoff. Il a trouvé pire, parce que plus banal : la routine.
Stanford : le rapport OIG-526 de la SEC (2010)
Pour Stanford, l’inspecteur général décrit des enquêteurs qui écartent le dossier : une enquête close en 1998 au bout de trois mois faute de documents, trois plaintes sans suite en 2003. Motifs invoqués : peu d’investisseurs américains, des archives difficiles à obtenir à Antigua. Le rapport y ajoute la pression des statistiques, qui favorisait les dossiers rapides, et le rôle de l’ancien chef des enquêtes de Fort Worth, qui pesa sur plusieurs refus puis chercha à représenter Stanford. L’enquête n’est ouverte qu’en 2005, après son départ.
BCCI et Wirecard : la lenteur et l’aveuglement
Pour la BCCI, le rapport du juge Bingham, présenté aux Communes le 22 octobre 1992, ne relève ni duplicité ni mauvaise foi de la Banque d’Angleterre, mais une lenteur à imposer une surveillance adaptée et une confiance trop longue dans les autorités du Luxembourg. Pour Wirecard, la commission d’enquête du Bundestag a entendu 110 personnes en 32 séances ; l’opposition y dénonce un « échec collectif de la surveillance », la coalition retient les certifications sans réserve de l’auditeur EY.
La capture réglementaire explique-t-elle les fraudes découvertes tard ?
La capture réglementaire explique une partie des fraudes découvertes tard, mais rarement sous la forme qu’on imagine. L’économiste George Stigler, prix Nobel 1982, a soutenu que certaines réglementations finissent par protéger les intérêts des producteurs plutôt que le public qu’elles prétendent servir. La version la plus brutale existe : le ministère américain de la Justice a établi que Stanford avait payé Leroy King, le directeur du régulateur financier d’Antigua, condamné en 2021 à dix ans de prison. La version douce aussi, avec le pantouflage décrit par le rapport sur Stanford.
La forme la plus fréquente est intellectuelle : le régulateur finit par voir le monde comme ceux qu’il contrôle. Le 18 février 2019, après une série d’articles du Financial Times sur des soupçons de fraude, la BaFin interdit pendant deux mois toute nouvelle position vendeuse nette sur Wirecard ; un député de Die Linke dira devant le Bundestag qu’elle avait été prise comme sur commande. Il faut cependant rester honnête : pour Madoff, l’inspecteur général n’a trouvé aucune connivence. La capture n’explique pas tout ; l’inexpérience et la routine suffisent souvent.
Les régulateurs manquent-ils de moyens pour découvrir les fraudes à temps ?
Les régulateurs manquent de moyens, mais l’argent ne suffit pas à découvrir les fraudes à temps. En janvier 2011, une étude des services de la SEC chiffrait le décalage : de 2004 à 2010, le nombre de conseillers en investissement enregistrés avait augmenté de 38,5 %, de 8 581 à 11 888, tandis que l’effectif d’inspection passait de 477 à 460 personnes. En 2010, 9 % seulement des conseillers avaient été inspectés, contre 18 % en 2004 ; un conseiller pouvait s’attendre à une visite moins d’une fois tous les onze ans.
Pourtant, Madoff et Stanford ont été inspectés, parfois à plusieurs reprises. Le problème était la qualité du regard et ce qu’on récompensait : des équipes qui ne savaient pas lire une stratégie d’options, une hiérarchie qui comptait les dossiers bouclés plutôt que les fraudes arrêtées. Davantage de moyens dans le même système achètent surtout davantage de routine.
Comment la fragmentation des compétences retarde-t-elle la découverte des fraudes ?
La fragmentation des compétences retarde la découverte des fraudes parce que chaque autorité ne voit qu’un morceau, et que la fraude s’installe exactement là où s’arrête le périmètre de chacune. La BCCI en est le modèle : selon le rapport du Sénat américain de 1992, elle avait été bâtie comme une toile de sociétés précisément pour échapper au contrôle des États, et la Banque d’Angleterre, avertie au printemps 1990 par l’auditeur Price Waterhouse, retint des informations qui retardèrent d’environ huit mois l’enquête complète de la Réserve fédérale. Le juge Bingham recommanda de proscrire les structures qui empêchent le superviseur de voir clair, et de faire du devoir des auditeurs d’alerter le superviseur une obligation légale, ce que le gouvernement britannique s’engagea à faire ; la conformité moderne s’inscrit dans cette lignée.
Wirecard a rejoué la scène trente ans plus tard. La BaFin surveillait la banque du groupe, mais avait estimé que la maison mère, Wirecard AG, n’était pas une compagnie financière holding, appréciation dont la Banque centrale européenne a rappelé, le 22 septembre 2020, qu’elle relevait de la seule BaFin. Pour la Bourse, c’était un champion des paiements ; pour le superviseur bancaire, un groupe dont il ne contrôlait qu’une filiale. Personne n’était chargé de l’ensemble.
Qui découvre les fraudes, quand ce ne sont pas les régulateurs ?
Les fraudes sont surtout découvertes par des acteurs sans mandat officiel : c’est la conclusion d’Alexander Dyck, Adair Morse et Luigi Zingales, qui ont étudié 216 fraudes présumées dans des sociétés américaines de plus de 750 millions de dollars d’actifs, entre 1996 et 2004 (Journal of Finance, 2010). Selon la version de travail de 2009, parmi les fraudes révélées de l’extérieur, les salariés en dévoilent 17 %, les vendeurs à découvert jusqu’à 14,5 %, les médias 13 %, les régulateurs sectoriels 13 %, les auditeurs 10,5 % et la SEC 7 %. Pondérés par le montant des sanctions, les médias montent à environ 24 % : ils s’intéressent d’abord aux grandes affaires.
Le prix payé est inégal. Dans 82 % des cas où le salarié lanceur d’alerte est connu, il a été licencié, poussé à la démission ou privé d’une partie de ses responsabilités ; beaucoup préfèrent rester anonymes. Harry Markopolos alerta la SEC sur Madoff pendant des années : il avait raison, et cela n’a longtemps rien changé. Le journaliste Dan McCrum, du Financial Times, et des vendeurs à découvert avaient vu Wirecard avant l’autorité ; c’est comme témoins qu’ils ont été entendus par le Bundestag.
L’étude mesure aussi l’effet d’une prime. Dans la santé, où la loi américaine permet au lanceur d’alerte de toucher une part des sommes recouvrées par l’État, les salariés révèlent 41 % des fraudes, contre 14 % ailleurs, sans hausse des plaintes fantaisistes. La SEC a suivi cette logique : elle verse aux lanceurs d’alerte de 10 à 30 % des sanctions de plus d’un million de dollars, a reçu environ 27 000 signalements lors de l’exercice 2025 et a accordé cette année-là plus de 60 millions de dollars à 48 personnes.
Faut-il plus de régulation ou de meilleures incitations pour découvrir les fraudes plus tôt ?
Les données plaident d’abord pour de meilleures incitations : l’information est dispersée chez ceux qui travaillent, enquêtent ou parient contre une entreprise. Dyck, Morse et Zingales voient dans la prime au lanceur d’alerte une idée « dans l’esprit de Hayek ». Récompenser ceux qui savent, laisser travailler journalistes et vendeurs à découvert, rendre les contrôleurs responsables de ce qu’ils certifient : la liste est libérale, et coûte peu au contribuable.
Les objections sont sérieuses. Les vendeurs à découvert ont un intérêt, et la rumeur peut être une arme ; c’est pourquoi le droit européen permet à un régulateur de suspendre leurs positions en cas de menace grave, comme il l’a fait pour Wirecard. Les primes attirent aussi le bruit : 27 000 signalements en un an, il faut les trier. Le marché a failli autant que l’État : les clients avertis de Madoff ne vérifiaient pas davantage que la SEC, et l’auditeur de Wirecard certifiait. Enfin, les rapports jugent les échecs, jamais les fraudes empêchées ou arrêtées tôt, qui ne font pas de bruit. La conclusion raisonnable n’est ni « plus de règles » ni « moins d’État », mais des contrôleurs qui ont intérêt à trouver.
Quelles leçons un investisseur peut-il tirer du retard des régulateurs face aux fraudes ?
Un agrément n’est pas un audit. La société de Stanford était enregistrée auprès de la SEC, la BCCI agréée à Londres et au Luxembourg. L’AMF ou la SEC disent qu’un acteur a le droit d’exercer ; elles ne disent pas que ses chiffres sont vrais, et elles le découvrent parfois des années après vous.
Écoutez les vendeurs à découvert sans les croire sur parole. Ils ont un intérêt, c’est précisément pour cela qu’ils lisent les comptes. Une autorité qui s’en prend à ceux qui critiquent une société plutôt qu’à ses comptes vous donne un renseignement, et il n’est pas rassurant.
Ce que j’en dis sur le forum
« J’ai expliqué cela en long et en large. Désolé d’avoir 8 à 12 mois d’avance sur l’AMF mais ils ont des obligations qui ralentissent leurs décisions. »
Benoist Rousseau sur le forum, le 10 novembre 2022, dans une discussion sur une société de comptes d’évaluation pour traders et la liste noire de l’AMF
La lenteur est aussi le prix du droit. Un régulateur doit instruire, entendre, motiver ; une autorité qui sanctionnerait sur la rumeur serait plus dangereuse qu’une autorité lente. Votre vigilance doit arriver avant la sienne, comme le montre notre page sur les prop firms et les mises en garde des régulateurs.
Questions fréquentes sur le retard des régulateurs face aux fraudes
Pourquoi la SEC n’a-t-elle pas arrêté Madoff plus tôt ?
Parce qu’elle n’a jamais vérifié ses opérations auprès d’un tiers indépendant, malgré six plaintes sérieuses entre 1992 et 2008, selon son inspecteur général, qui n’a relevé aucune connivence.
Qui découvre le plus souvent les fraudes financières ?
Les salariés, selon l’étude de Dyck, Morse et Zingales sur 216 fraudes américaines : 17 % des fraudes révélées de l’extérieur dans la version de travail, devant les médias et les régulateurs sectoriels (13 % chacun). La SEC n’en révèle qu’environ 7 %.
Qu’est-ce que la capture réglementaire ?
Un régulateur qui finit par servir les entreprises qu’il contrôle plutôt que le public. George Stigler, prix Nobel 1982, en a fait une théorie.
Pourquoi la BaFin a-t-elle interdit la vente à découvert de Wirecard ?
Elle a invoqué, le 18 février 2019, l’article 20 du règlement européen sur la vente à découvert, qui vise les menaces graves pour la stabilité ou la confiance du marché. Wirecard est devenu insolvable en juin 2020.
Combien touche un lanceur d’alerte de la SEC ?
Entre 10 et 30 % des sanctions recouvrées, quand elles dépassent un million de dollars.
Sources de référence utilisées
5
- SEC, Office of Inspector General, Investigation of Failure of the SEC to Uncover Bernard Madoff’s Ponzi Scheme, rapport OIG-509 (résumé), 2009.
- SEC, Office of Inspector General, Investigation of the SEC’s Response to Concerns Regarding Robert Allen Stanford’s Alleged Ponzi Scheme, rapport OIG-526, 31 mars 2010.
- Alexander Dyck, Adair Morse et Luigi Zingales, « Who Blows the Whistle on Corporate Fraud ? », NBER, publié dans The Journal of Finance, vol. 65, n° 6, 2010.
- Deutscher Bundestag, « Bundestag nimmt Bericht des Wirecard-Untersuchungsausschusses zur Kenntnis », 25 juin 2021.
- SEC, Division of Investment Management, Study on Enhancing Investment Adviser Examinations, janvier 2011.
Pour aller plus loin
- L’affaire Stanford, douze ans de soupçons à Fort Worth et un régulateur d’Antigua payé par la banque.
- L’affaire BCCI, la banque que personne ne surveillait en entier.
- Le scandale Wirecard, quand le régulateur s’en prenait aux vendeurs à découvert plutôt qu’aux comptes.
- L’affaire Enron, la fraude qui a fait voter la loi Sarbanes-Oxley et protéger les salariés lanceurs d’alerte.
- Comment reconnaître une pyramide de Ponzi avant qu’elle s’effondre ?, les signes que l’épargnant peut repérer seul.
- Jim Chanos : biographie, méthode et vente à découvert, le vendeur à découvert qui avait parié contre Enron à partir du rapport annuel.
Titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne, Benoist Rousseau a été historien d'entreprise pour un groupe du CAC 40, puis professeur certifié d'histoire-géographie. Trader depuis 1994 et membre du CME et du CBOT, il lit aussi l'histoire à travers ses ressorts économiques. Il analyse les flux des grands marchés dans son école de trading avec sa formation trading indices. Dans la rubrique Histoire économique, démographie et migrations, il étudie comment naissent et déclinent les puissances économiques, dans la lignée de Braudel.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École