
Lehman Brothers et le Repo 105 : 50 milliards sortis du bilan
De fin 2007 à mi-2008, Lehman Brothers enregistre des pensions livrées comme des ventes pour sortir jusqu’à 50,38 milliards de dollars de son bilan ; le rapport Valukas le révèle en mars 2010.
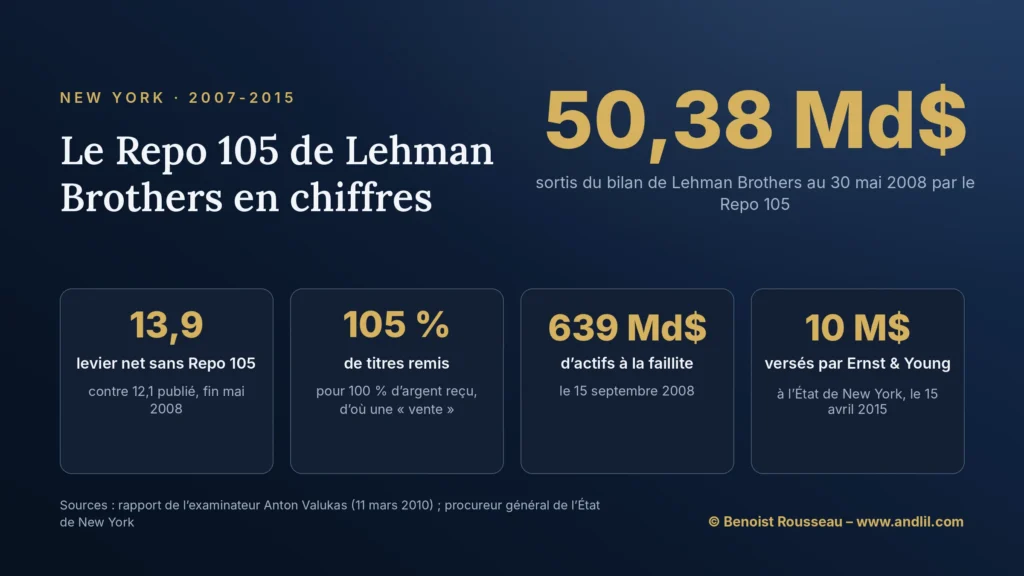

Le 30 mai 2008, Lehman Brothers clôt son deuxième trimestre avec un bilan allégé de 50,38 milliards de dollars. Les titres n’ont pas été vendus pour de bon : ils reviendront quelques jours après la clôture du trimestre. Le levier net publié est de 12,1 ; sans cette opération, il aurait été de 13,9. Trois mois et demi plus tard, le 15 septembre, la banque fondée en 1850 dépose le bilan, la plus grosse faillite de l’histoire américaine.
Le Repo 105 n’a pas tué Lehman ; l’examinateur l’a écrit : la banque est morte d’avoir perdu la confiance de ses prêteurs. Mais le procédé dit autre chose : ce qu’une grande banque pouvait montrer d’elle-même en jouant sur une règle comptable, avec l’avis d’avocats londoniens et sous le regard de l’un des quatre grands auditeurs mondiaux. L’affaire du Repo 105 est celle d’un bilan photographié le seul jour où il était présentable.
Qu’est-ce que le Repo 105 de Lehman Brothers ?
Le Repo 105 est le nom interne d’une opération de pension livrée que Lehman Brothers enregistrait comme une vente, et non comme un emprunt, parce qu’elle remettait au prêteur des titres valant au moins 105 dollars pour 100 dollars reçus ; massivement utilisée aux fins de trimestre de fin 2007 et du premier semestre 2008, elle permettait de sortir temporairement du bilan jusqu’à 50,38 milliards de dollars d’actifs et d’afficher un levier plus faible que le levier réel. La variante sur actions, à 108 %, s’appelait Repo 108.
Le Repo 105 de Lehman Brothers en résumé
Fin 2007 et début 2008, Lehman Brothers veut rassurer sur son endettement. À chaque fin de trimestre, elle cède des titres par des pensions livrées comptabilisées comme ventes, rembourse d’autres dettes avec l’argent obtenu, puis rachète les titres quelques jours plus tard. Montants sortis du bilan : 38,6 milliards de dollars fin 2007, 49,1 milliards fin février 2008, 50,38 milliards fin mai 2008. Rien n’est dit aux investisseurs. Lehman fait faillite le 15 septembre 2008. Le rapport Valukas, daté du 11 mars 2010, juge le procédé trompeur. L’auditeur Ernst & Young transige ; aucun dirigeant n’est poursuivi.
Quels sont les chiffres clés du Repo 105 de Lehman Brothers ?
| Indicateur | Valeur |
|---|---|
| Repo 105 en fin de trimestre | 38,6 milliards de dollars (fin novembre 2007) ; 49,1 milliards (fin février 2008) ; 50,38 milliards (fin mai 2008) |
| Levier net publié et levier net sans Repo 105 | 16,1 contre 17,8 ; 15,4 contre 17,3 ; 12,1 contre 13,9, aux mêmes dates |
| Surdimensionnement des garanties | au moins 105 % sur obligations, 108 % sur actions |
| Plafond interne de Repo 105 | 25 milliards de dollars en janvier 2008, dépassé d’environ 25 milliards aux deux trimestres suivants |
| Actifs de Lehman à la faillite | 639 milliards de dollars, le 15 septembre 2008 |
| Honoraires d’Ernst & Young de 2001 à 2008 | plus de 150 millions de dollars |
| Accords d’Ernst & Young | 99 millions de dollars avec les investisseurs (2013) ; 10 millions avec l’État de New York (15 avril 2015) |
Comment fonctionnait le Repo 105 de Lehman Brothers ?
Le Repo 105 reposait sur une pension livrée ordinaire, détournée par un détail. Dans une pension livrée, le « repo » anglo-saxon, une banque remet des titres à un prêteur contre de l’argent et s’engage à les racheter à date fixe, un peu plus cher. C’est un emprunt garanti : les titres restent au bilan, la dette y apparaît.
Le Repo 105 changeait un paramètre : Lehman remettait au moins 105 dollars de titres pour 100 dollars d’argent. Selon la norme américaine de l’époque, la SFAS 140, ce surdimensionnement permettait de juger que la banque n’avait plus le contrôle effectif des titres : l’opération devenait une vente. Les titres sortaient du bilan, l’argent servait à rembourser d’autres dettes, et le bilan rétrécissait d’autant. Quelques jours après le début du trimestre suivant, Lehman rachetait les titres ; une opération durait en général sept à dix jours. Le procédé coûtait plus cher qu’une pension classique, ce qui en dit l’objet.
Une lettre d’avocats londoniens
Traiter une pension comme une vente exige un avis juridique attestant que les titres ont changé de mains. Selon le rapport Valukas, Lehman n’a trouvé aucun cabinet américain pour le lui donner en droit américain. Elle s’est appuyée sur une lettre du cabinet londonien Linklaters, rédigée pour sa filiale de Londres, Lehman Brothers International (Europe), en droit anglais. Les entités américaines transféraient donc leurs titres à la filiale londonienne, qui réalisait l’opération. L’examinateur n’a pas mis en cause l’avis de droit anglais, mais l’usage qu’en faisait Lehman dans ses comptes, et son silence.
Pourquoi Lehman Brothers utilisait-elle le Repo 105 ?
Lehman utilisait le Repo 105 pour faire baisser son levier net publié, de 1,7 à 1,9 point selon le trimestre, à un moment où marchés, analystes et agences de notation le surveillaient de près. Le levier net rapportait les actifs nets de la banque à ses fonds propres : combien de dollars d’actifs reposent sur chaque dollar de capital. Lehman détenait environ 700 milliards de dollars d’actifs pour environ 25 milliards de capital, et le marché attendait qu’elle réduise son effet de levier. Le rapport relève que son trésorier jugeait Standard & Poor’s particulièrement attentif à cet indicateur, et que les analystes interrogeaient souvent la banque, lors des publications, sur la façon dont elle s’y prenait.
En pleine crise des subprimes, le Repo 105 permettait d’afficher un bilan plus léger sans rien vendre pour de bon. Le rapport conclut que ces opérations n’avaient pas de but économique, mais un but comptable : réduire le levier net et le bilan publiés. En interne, on ne s’y trompait pas : d’anciens salariés parlent d’« artifice comptable » ; en avril 2008, Bart McDade, l’un des principaux dirigeants de la banque, écrit dans un courriel que le Repo 105 est « une autre drogue » dont elle dépend. Le plafond fixé en janvier 2008, 25 milliards de dollars, est dépassé d’environ 25 milliards aux deux trimestres suivants.
Qui a donné l’alerte sur le Repo 105 de Lehman ?
L’alerte est venue de l’intérieur, le 16 mai 2008 : Matthew Lee, vice-président senior chargé du contrôle financier, écrit à la direction pour dénoncer des irrégularités comptables. Le 12 juin 2008, interrogé par les auditeurs d’Ernst & Young, il leur parle du Repo 105 et des quelque 50 milliards de dollars sortis du bilan en fin de trimestre. Quelques jours plus tard, il reçoit sa lettre de licenciement économique.
Ernst & Young, auditeur de Lehman, connaissait le programme. Le rapport Valukas lui reproche de n’en avoir rien dit au comité d’audit, ni des déclarations de Matthew Lee, et de ne pas s’être prononcé sur l’importance d’un procédé qui déplaçait le levier net de près de deux points, quand son propre seuil d’importance était de 0,1 point. Lehman a déposé ses comptes du deuxième trimestre le 10 juillet 2008, moins de quatre semaines après l’entretien, sans un mot du Repo 105.
Que dit le rapport Valukas sur le Repo 105 de Lehman Brothers ?
Le rapport Valukas, daté du 11 mars 2010, conclut que le Repo 105 n’était pas forcément irrégulier en soi, mais qu’on pouvait soutenir qu’il servait chez Lehman à la seule manipulation du bilan, et que les comptes publiés étaient trompeurs. Anton Valukas, président du cabinet d’avocats Jenner & Block, avait été nommé examinateur en janvier 2009, avec l’approbation du tribunal des faillites de New York. Sur les neuf volumes du rapport, le Repo 105 occupe une longue section du troisième.
L’examinateur ne juge pas : il dit si des actions seraient « défendables » en justice. Il estime qu’il y en a contre Richard Fuld, le patron de Lehman, pour au moins négligence grave dans la publication de comptes trompeurs, contre trois directeurs financiers successifs, Christopher O’Meara, Erin Callan et Ian Lowitt, et contre Ernst & Young pour négligence. Richard Fuld a dit ne pas se souvenir qu’on lui en ait parlé. Le rapport ne tranche pas la conformité technique à la SFAS 140, qu’il juge sans incidence sur ces conclusions.
Quelles poursuites le Repo 105 de Lehman Brothers a-t-il entraînées ?
La principale poursuite publique née du Repo 105 visait l’auditeur. Le 21 décembre 2010, le procureur général de l’État de New York, Andrew Cuomo, attaque Ernst & Young en vertu du Martin Act, la loi new-yorkaise contre la fraude boursière : il lui reproche d’avoir approuvé le Repo 105, d’avoir certifié sans réserve les comptes de 2001 à 2007 et d’avoir tu les alertes, et réclame la restitution de plus de 150 millions de dollars d’honoraires. Le 15 avril 2015, son successeur Eric Schneiderman annonce un accord : Ernst & Young verse 10 millions de dollars, pour l’essentiel aux investisseurs. Le cabinet avait déjà accepté, en octobre 2013, de payer 99 millions de dollars pour clore l’action collective des investisseurs ; les anciens dirigeants et administrateurs de Lehman avaient réglé la leur pour 90 millions de dollars, accord approuvé en mai 2012.
Aucun dirigeant de Lehman n’a été poursuivi, ni au pénal ni par la SEC. En mai 2012, selon Bloomberg, les enquêteurs de la SEC concluent qu’ils ne recommanderont probablement pas de poursuites. Une enquête de Reuters, en 2013, en donne les raisons : les procureurs doutaient de pouvoir prouver une intention de tromper, d’autant que des avocats avaient validé le montage ; l’équipe de la SEC jugeait les omissions peu importantes au sens du droit boursier et estimait que Richard Fuld n’était pas informé. En 2013, ni la SEC ni les procureurs fédéraux n’avaient annoncé officiellement la clôture de leurs enquêtes.
Quelle est la chronologie du Repo 105 de Lehman Brothers ?
| Date | Événement |
|---|---|
| 30 novembre 2007 | Fin du trimestre : 38,6 milliards de dollars de Repo 105 |
| 29 février 2008 | Fin du trimestre : 49,1 milliards de dollars de Repo 105 |
| 16 mai 2008 | Lettre de Matthew Lee à la direction |
| 30 mai 2008 | Fin du trimestre : 50,38 milliards de dollars ; levier net publié de 12,1 |
| 12 juin 2008 | Matthew Lee parle du Repo 105 aux auditeurs d’Ernst & Young |
| 15 septembre 2008 | Faillite de Lehman Brothers Holdings |
| 11 mars 2010 | Rapport de l’examinateur |
| 21 décembre 2010 | Le procureur général de New York poursuit Ernst & Young |
| Avril 2011 | Le FASB modifie la règle du contrôle effectif des pensions livrées |
| Juin 2014 | Nouvelle norme du FASB sur les pensions livrées jusqu’à l’échéance |
| 15 avril 2015 | Accord de 10 millions de dollars entre Ernst & Young et l’État de New York |
Qu’ont changé les normes comptables après le Repo 105 de Lehman Brothers ?
Après le Repo 105, le normalisateur comptable américain, le FASB, a supprimé le critère qui permettait de transformer une pension livrée surdimensionnée en vente. La mise à jour publiée en avril 2011, dite ASU 2011-03, retire de l’appréciation du « contrôle effectif » la capacité du cédant à racheter les titres, critère sur lequel jouait le Repo 105 ; la presse spécialisée la présente comme la réponse aux pensions « à la Lehman ». La règle américaine se rapproche ainsi des normes internationales.
En juin 2014, une seconde norme, l’ASU 2014-11, impose de traiter comme des emprunts garantis les pensions livrées qui courent jusqu’à l’échéance du titre, et étend les informations à publier. Elle concerne le montage même qu’avait utilisé MF Global sur la dette européenne. Les deux affaires disent la même chose : si une règle permet d’habiller un emprunt en vente, quelqu’un s’en servira. Reste une objection sérieuse, que l’examinateur a lui-même formulée : le Repo 105 n’a pas causé la faillite. Une norme améliore ce que voient les investisseurs ; elle ne rend pas sa valeur à un actif.
Quelles leçons un investisseur peut-il tirer du Repo 105 de Lehman Brothers ?
Un bilan est une photographie, et le photographe choisit le jour. Les comptes trimestriels décrivent une entreprise à une date ; le Repo 105 vivait sept à dix jours autour d’elle. Quand une entreprise publie des moyennes sur le trimestre, les comparer aux chiffres de fin de trimestre montre parfois ce que la photographie cache.
Un ratio qui s’améliore trop vite mérite une question. Le levier net publié de Lehman passe de 15,4 à 12,1 en un trimestre, en pleine crise. Les analystes demandaient comment. Un indicateur qui s’améliore sans cause visible n’est pas une bonne nouvelle, c’est une énigme.
Une action seule peut tomber à zéro. Lehman Brothers avait 158 ans, plus de 28 000 salariés et un auditeur parmi les plus grands du monde. Ses actionnaires ont presque tout perdu, et la faillite s’est jouée en un week-end de septembre.
Ce que j’en dis sur le forum
« Et un indice ne tombe jamais à 0, les amis qui avaient du Lehman Brothers par exemple, un fleuron, un roc. Balayé en un week-end… »
Benoist Rousseau sur le forum, le 14 novembre 2014, sur le risque d’une action seule comparé à celui d’un indice
Contre ce qu’on ne peut pas voir, seule la diversification protège. Aucun particulier ne pouvait détecter le Repo 105 : il ne figurait pas dans les comptes. Contre une information cachée, l’analyse ne peut rien ; le panier, si.
Questions fréquentes sur le Repo 105 de Lehman Brothers
Combien Lehman a-t-elle sorti de son bilan avec le Repo 105 ?
38,6 milliards de dollars fin novembre 2007, 49,1 milliards fin février 2008 et 50,38 milliards fin mai 2008, selon le rapport de l’examinateur Anton Valukas.
Le Repo 105 était-il légal ?
Il reposait sur un avis du cabinet Linklaters en droit anglais et sur la norme comptable SFAS 140. Le rapport Valukas ne tranche pas sa conformité technique, mais juge trompeurs les comptes qui n’en disaient rien.
Le Repo 105 a-t-il provoqué la faillite de Lehman Brothers ?
Non. Selon l’examinateur, Lehman a fait faillite le 15 septembre 2008 parce qu’elle avait perdu la confiance de ses prêteurs et manquait de liquidités. Le Repo 105 masquait son endettement, il ne l’a pas créé.
Richard Fuld a-t-il été condamné ?
Non. Le rapport Valukas estimait défendable une action pour négligence grave contre lui, mais ni la SEC ni les procureurs ne l’ont poursuivi.
Qu’a payé Ernst & Young dans l’affaire Lehman ?
99 millions de dollars pour clore l’action collective des investisseurs, accord annoncé en octobre 2013, et 10 millions de dollars à l’État de New York le 15 avril 2015.
Sources de référence utilisées
5
- Anton R. Valukas, examinateur, Report of Anton R. Valukas, Examiner, In re Lehman Brothers Holdings Inc., tribunal des faillites du district sud de New York, 11 mars 2010, volume 3 (section III.A.4, Repo 105).
- Procureur général de l’État de New York, « Attorney General Cuomo Sues Ernst & Young for Assisting Lehman Brothers », communiqué reproduit par Mondo Visione, 21 décembre 2010.
- Procureur général de l’État de New York, « A.G. Schneiderman Announces Settlement With Ernst & Young », communiqué reproduit par Mondo Visione, 15 avril 2015.
- Bernstein Litowitz Berger & Grossmann, « In re Lehman Brothers Equity/Debt Securities Litigation », état des accords, consulté le 13 novembre 2026.
- Accounting Today, « FASB Changes Rules for Lehman-like Repo Agreements », 29 avril 2011.
Pour aller plus loin
- The Last Days of Lehman Brothers (2009), le téléfilm de la BBC sur le dernier week-end de la banque.
- Too Big to Fail : Débâcle à Wall Street (2011), la faillite vue du Trésor et de la Fed.
- Affaire Enron : les montages hors bilan, la faillite de 2001 et les peines, l’autre grand bilan embelli, jugé au pénal.
- Si votre banque ou votre courtier fait faillite : que deviennent vos titres ?, ce que la chute d’un intermédiaire change pour ses clients.
- L’affaire Abacus et Goldman Sachs, l’autre dossier de 2010 sur ce que les banques taisaient.
Sur le forum
- Inside Lehman Brothers, les membres commentent l’enquête d’Arte sur la chute de la banque.
Titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne, Benoist Rousseau a été historien d'entreprise pour un groupe du CAC 40, puis professeur certifié d'histoire-géographie. Trader depuis 1994 et membre du CME et du CBOT, il lit aussi l'histoire à travers ses ressorts économiques. Il analyse les flux des grands marchés dans son école de trading avec sa formation trading indices. Dans la rubrique Histoire économique, démographie et migrations, il étudie comment naissent et déclinent les puissances économiques, dans la lignée de Braudel.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École