
Qu’est-ce que l’impossible trinité en économie ?

Qu’est-ce que l’impossible trinité ?
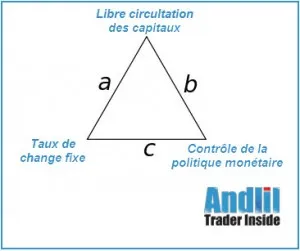
L’impossible trinité est une théorie de Robert Mundell et Marcus Fleming. Cette théorie démontre qu’il est impossible pour un État d’accéder simultanément à un taux de change fixe, à une mobilité des capitaux et à un contrôle de sa politique monétaire. La politique monétaire est un des outils majeurs d’ajustement pour les États.
- Lorsqu’ils souhaitent stabiliser le commerce international, ils peuvent choisir un taux de change fixe pour leur monnaie.
- Les États veulent une mobilité totale des capitaux, afin que les investisseurs puissent sans difficulté, transporter leur capital d’un pays à un autre.
- Les États veulent garder un contrôle sur leur politique monétaire afin de pouvoir lutter contre l’inflation et le chômage ainsi que pour favoriser leur commerce extérieur.
Ces 3 souhaits ne peuvent donc pas être associés. Un État ne peut en choisir que 2.
Quel exemple illustre l’impossible trinité ?
Par exemple, imaginons que le Brésil décide de mettre en place un taux de change fixe pour sa monnaie. La mobilité des capitaux est également mise en place puisque le contexte mondial actuel veut que les flux de capitaux soient mondialisés. Si jamais le Brésil souhaite prendre le contrôle de ses taux d’intérêt afin de les baisser pour lutter contre le chômage, un problème va se créer. Une fuite des capitaux va se produire puisque les rendements des investisseurs vont diminuer. Le Brésil devra donc remonter ses taux d’intérêt.
Citation sur l’impossible trinité
« Si on lit la littérature monétaire internationale du temps où Mundell était en pleine gloire, on a l’impression qu’il était en avance de quinze ou vingt ans sur ses contemporains. Il imaginait un monde dans lequel l’argent voyageait librement et massivement partout où il pouvait obtenir les meilleurs rendements. »
L’impossible trinité en résumé
L’impossible trinité, que l’on appelle aussi triangle d’incompatibilité ou « trilemme », affirme qu’un pays ne peut pas réunir en même temps un taux de change fixe, la libre circulation des capitaux et une politique monétaire autonome. Il peut en choisir deux, jamais les trois. Elle découle du modèle de Mundell-Fleming, qui décrit une économie ouverte aux échanges et aux mouvements de capitaux.
C’est l’un des outils les plus utiles pour comprendre pourquoi une banque centrale suit parfois une autre banque centrale, pourquoi un ancrage de change finit parfois par céder, et pourquoi certains pays gardent des contrôles de capitaux.
D’où vient l’impossible trinité ?
Deux économistes arrivent à la même conclusion presque en même temps. Marcus Fleming, directeur adjoint du département des études du FMI, publie en 1962 dans les IMF Staff Papers une analyse de la politique économique en changes fixes et en changes flottants. Robert Mundell, dans une série d’articles écrits entre 1960 et 1963, dont « Capital Mobility and Stabilization Policy under Fixed and Flexible Exchange Rates » (Canadian Journal of Economics and Political Science, 1963), mène la même analyse en supposant que les capitaux circulent librement. Les manuels réunissent leurs travaux sous le nom de modèle de Mundell-Fleming. Mundell reçoit le prix Nobel d’économie en 1999, notamment pour son analyse des politiques monétaire et budgétaire sous différents régimes de change, et pour sa théorie de la zone monétaire optimale.
Le contexte explique l’éloge de Paul Krugman cité plus haut. Au début des années 1960, le système de Bretton Woods repose sur des taux de change fixes et la plupart des pays contrôlent les mouvements de capitaux. Mundell suppose au contraire que l’argent circule sans entrave vers le meilleur rendement, ce qui est devenu la règle depuis. Le mot « trilemme » s’impose plus tard : Maurice Obstfeld et Alan Taylor le diffusent largement à partir de 1997.
Pourquoi ne peut-on garder que deux objectifs sur trois ?
Le mécanisme est simple. Si les capitaux sont libres, ils vont là où ils rapportent le plus. Supposons qu’un pays ancre sa monnaie au dollar et baisse ses taux d’intérêt sous ceux des États-Unis. Les investisseurs vendent sa monnaie pour placer en dollars. Pour tenir le cours fixe, la banque centrale doit racheter sa propre monnaie en vendant ses réserves de change, ce qui réduit la quantité de monnaie en circulation et fait remonter les taux. Elle se retrouve contrainte d’aligner sa politique sur celle du pays d’ancrage : elle a perdu son autonomie. Les trois combinaisons possibles sont les suivantes.
| Choix | Ce que le pays abandonne | Exemples |
|---|---|---|
| Change fixe et capitaux libres | Sa politique monétaire | Hong Kong depuis 1983 ; chaque pays de la zone euro |
| Change fixe et politique monétaire autonome | La liberté des capitaux | Le système de Bretton Woods ; la Chine pendant longtemps |
| Capitaux libres et politique monétaire autonome | La fixité du change | Les États-Unis, la zone euro face au reste du monde, le Brésil depuis 1999 |
L’exemple du Brésil donné plus haut est un cas d’école imaginé : dans la réalité, le Brésil a laissé flotter le real en janvier 1999, après plusieurs années de change étroitement piloté. Il a choisi la troisième combinaison.
Quels épisodes illustrent le trilemme ?
Hong Kong. Depuis le 17 octobre 1983, le dollar de Hong Kong est ancré au dollar américain à 7,80 HKD pour un dollar, dans une marge de 7,75 à 7,85 depuis 2005. Les capitaux y circulent librement. Conséquence directe du trilemme : les taux d’intérêt de Hong Kong suivent pour l’essentiel ceux de la Fed, quelle que soit la situation économique locale.
La Suisse entre 2011 et 2015. Le 6 septembre 2011, la Banque nationale suisse fixe un cours plancher de 1,20 franc pour un euro afin de freiner l’envolée du franc. Avec des capitaux libres, tenir ce plancher l’oblige à créer des francs et à acheter des euros en quantité : sa politique monétaire est entièrement subordonnée au cours de change. Le 15 janvier 2015, elle abandonne le plancher. Le franc gagne environ 30 % face à l’euro dans les minutes qui suivent, puis termine la journée en hausse de 23 %.
Les crises de change des années 1990. Le Mexique en 1994-1995, plusieurs pays d’Asie en 1997-1998, puis l’Argentine en 2001-2002 ont tenté de garder un change fixe avec des capitaux mobiles et des objectifs internes qui demandaient une autre politique. Dans chaque cas, la fuite des capitaux a fini par imposer l’abandon de l’ancrage.
Quelles critiques vise l’impossible trinité ?
Le trilemme décrit des cas extrêmes. En pratique, beaucoup de pays choisissent des solutions intermédiaires : flottement géré, contrôles partiels des capitaux, accumulation de réserves de change pour amortir les chocs. Les travaux empiriques, notamment ceux d’Obstfeld, Shambaugh et Taylor (« The Trilemma in History », 2005), confirment néanmoins que la contrainte joue bien sur longue période.
La critique la plus discutée vient de l’économiste française Hélène Rey. Dans « Dilemma not Trilemma », présenté au symposium de Jackson Hole en août 2013, elle montre qu’il existe un cycle financier mondial (flux de capitaux, prix des actifs, crédit) qui évolue avec l’aversion au risque et dépend en partie de la politique monétaire américaine. Selon elle, dès que les capitaux sont libres, même un pays en change flottant ne maîtrise pas complètement ses conditions financières. Le choix ne serait plus entre trois objectifs mais entre deux : contrôler, au moins en partie, les flux de capitaux, ou accepter une autonomie monétaire réduite. Ses contradicteurs répondent que le change flottant garde un vrai pouvoir d’amortissement. Le débat reste ouvert.
Que change l’impossible trinité pour un trader ?
Sur le forex, le trilemme aide à repérer les tensions. Un pays qui ancre sa monnaie tout en laissant circuler les capitaux doit suivre la banque centrale d’ancrage ; si sa conjoncture réclame une autre politique, la pression se lit dans ses réserves de change et dans l’écart de taux. Quand un ancrage cède, le mouvement est brutal et discontinu, comme le franc suisse en janvier 2015 : les ordres stop peuvent être exécutés très loin du prix prévu. Le trilemme éclaire aussi le carry trade, qui vit précisément des écarts de taux entre pays dont les politiques monétaires divergent.
Questions fréquentes
Qui a inventé l’impossible trinité ?
Elle découle des travaux de Robert Mundell et de Marcus Fleming au début des années 1960 (modèle de Mundell-Fleming). Le terme de « trilemme » a été popularisé plus tard, notamment par Maurice Obstfeld et Alan Taylor à partir de 1997.
Triangle de Mundell, trilemme et impossible trinité : est-ce la même chose ?
Oui. Ces trois expressions désignent la même idée : change fixe, libre circulation des capitaux et politique monétaire autonome ne peuvent pas coexister durablement.
La zone euro échappe-t-elle à l’impossible trinité ?
Non, elle l’applique. Chaque pays membre a renoncé à sa propre politique monétaire en gardant la fixité totale du change avec ses partenaires et la libre circulation des capitaux. La zone euro dans son ensemble laisse en revanche flotter l’euro face aux autres monnaies, ce qui permet à la BCE de mener sa propre politique.
Comment la Chine gère-t-elle le trilemme ?
La Chine a longtemps ancré le yuan au dollar tout en encadrant strictement les mouvements de capitaux, ce qui lui laissait une politique monétaire propre. Elle a assoupli ce régime depuis, mais les flux de capitaux y restent contrôlés.
Pour aller plus loin
Historien de formation, j’aborde l’économie en praticien : depuis 1994, je vois chaque jour sur mes écrans ce que les décisions des banques centrales et des États font aux prix. J’essaie d’expliquer ce qui se joue derrière les chiffres, sans jargon et sans promesse.
Découvrir mon parcours

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École