
Emprunteur Ponzi : comprendre le système pyramidal

Qu’est-ce que l’emprunteur « Ponzi » ?
En économie, l’emprunteur « Ponzi » est un agent dont les revenus ne suffisent ni à payer les intérêts ni à rembourser ses dettes, et qui ne tient qu’en empruntant de nouveau ou en comptant sur la hausse du prix de ses actifs. L’expression renvoie à Charles Ponzi, escroc italo-américain qui proposait en 1920 des placements à des rendements très élevés, en réalité payés avec l’argent des nouveaux clients, eux-mêmes attirés par les gains qu’ils espéraient. Ponzi a récidivé quelques années plus tard dans l’immobilier. Tant que de nouveaux clients arrivent, une telle pyramide paraît solide et les premiers investisseurs sont payés ; mais elle ne peut pas durer et s’écroule à la moindre défiance des clients.
Quel est un exemple concret d’emprunteur Ponzi ?
L’un des exemples les plus récents de ce système de Ponzi, et certainement l’un des plus médiatiques, est celui de Bernard Madoff, qui a trompé des milliers d’investisseurs pendant des décennies. Il promettait à ses clients des rendements réguliers, et ceux-ci ne se doutaient de rien jusqu’à ce que la crise financière de 2008 révèle l’escroquerie.
Pourquoi parle-t-on d’emprunteur « Ponzi » pour les États ?
Contrairement à la pyramide de Ponzi, qui est une escroquerie, la situation d’emprunteur Ponzi n’a rien d’illégal. Certains observateurs ont comparé l’endettement des États à un financement de ce type, quand de nouveaux emprunts servent à payer les intérêts des anciens. Le cabinet de conseil Boston Consulting Group a ainsi mis en garde les pays développés, en 2012, contre une logique d’endettement qui finit par s’essouffler.
L’emprunteur Ponzi en résumé
En économie, un emprunteur Ponzi est un agent dont les revenus ne couvrent ni les intérêts ni le remboursement de ses dettes : il ne tient qu’en empruntant de nouveau ou en revendant des actifs dont le prix doit continuer de monter. L’expression vient de l’économiste américain Hyman Minsky, qui l’a empruntée au nom de l’escroc Charles Ponzi.
Il faut donc distinguer deux choses que l’on confond souvent : la pyramide de Ponzi, qui est une fraude, et l’emprunteur Ponzi au sens de Minsky, qui est une situation financière fragile, pas forcément illégale.
Qui était Charles Ponzi et quelle était son escroquerie ?
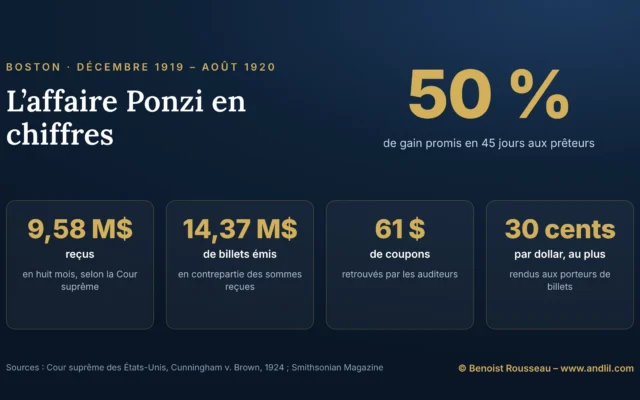
Charles Ponzi ne prêtait pas d’argent : il collectait l’épargne du public. En janvier 1920, à Boston, il fonde la Securities Exchange Company et promet 50 % de gain en 45 jours, ou 100 % en 90 jours. Le prétexte : acheter à l’étranger des coupons-réponse internationaux, des bons postaux bon marché, pour les échanger aux États-Unis à leur valeur faciale. En pratique, les premiers clients sont payés avec l’argent des suivants.
En juin 1920, le public lui a déjà confié 2,5 millions de dollars. Le système s’effondre en août 1920 ; les épargnants récupèrent moins de 30 cents par dollar. En 1925, Ponzi récidive en Floride avec un montage immobilier, le Charpon Land Syndicate, qui promettait 200 % en 60 jours sur des terrains en partie marécageux : c’est sans doute l’épisode immobilier auquel renvoie le texte ci-dessus.
Comment Minsky distingue-t-il couverture, spéculation et Ponzi ?
Dans son hypothèse d’instabilité financière (développée notamment dans Stabilizing an Unstable Economy, 1986, et résumée dans un document de travail du Levy Institute de mai 1992), Minsky classe les emprunteurs en trois profils selon le rapport entre leurs revenus et leurs dettes.
| Profil | Intérêts payés par les revenus | Capital remboursé par les revenus | Ce dont il dépend |
|---|---|---|---|
| Couverture (hedge) | Oui | Oui | Ses seuls revenus |
| Spéculatif | Oui | Non, il faut refinancer | L’accès au crédit |
| Ponzi | Non | Non | La hausse du prix de ses actifs |
L’idée centrale de Minsky est que la stabilité engendre l’instabilité. Quand tout va bien, prêteurs et emprunteurs prennent plus de risques, et la part des profils spéculatifs et Ponzi augmente. Il suffit alors d’une hausse des taux ou d’un arrêt de la hausse des prix pour que les emprunteurs Ponzi soient forcés de vendre, ce qui fait baisser les prix et fragilise à leur tour les autres. En 2008, la presse financière a popularisé l’expression « moment Minsky » pour désigner ce basculement.
Quel exemple chiffré permet de comprendre l’emprunteur Ponzi ?
Imaginons un investisseur qui achète un immeuble 500 000 € entièrement à crédit, au taux de 4 % par an. Il doit payer 20 000 € d’intérêts par an, mais les loyers nets ne rapportent que 12 000 €. Il lui manque 8 000 € chaque année, sans compter le remboursement du capital.
Tant que l’immeuble prend 5 % par an, soit 25 000 € la première année, la banque accepte de prêter davantage sur la valeur du bien et le trou est comblé. Si les prix cessent de monter, le refinancement est refusé et la vente forcée devient la seule issue. C’est exactement le profil Ponzi de Minsky : rien d’illégal, mais une solvabilité qui dépend entièrement de la hausse des prix.

Pourquoi l’affaire Madoff est-elle une pyramide de Ponzi ?
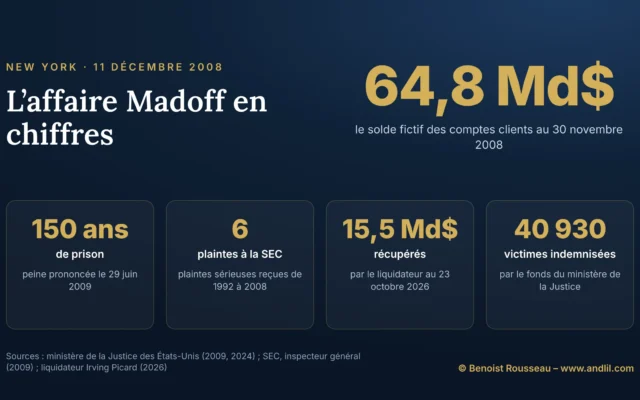
Bernard Madoff, lui, relevait de la fraude. Début décembre 2008, en pleine crise, il ne peut plus faire face à environ 7 milliards de dollars de demandes de retrait ; il avoue à ses fils que son activité de gestion n’est qu’une gigantesque pyramide de Ponzi, et ceux-ci le dénoncent. Il est arrêté le 11 décembre 2008, plaide coupable le 12 mars 2009 et est condamné le 29 juin 2009 à 150 ans de prison. Il meurt en détention le 14 avril 2021.
Les comptes de ses clients affichaient près de 65 milliards de dollars, gains fictifs compris ; le liquidateur a estimé les pertes réelles en capital à environ 18 milliards. La durée de la fraude reste discutée : Madoff a affirmé l’avoir commencée en 1991, les procureurs la faisaient remonter au moins aux années 1980, et un ancien employé a reconnu devant le tribunal avoir falsifié des documents depuis le début des années 1970.
Les États sont-ils des emprunteurs Ponzi ?
La question posée plus haut divise les économistes. En 2012, le Boston Consulting Group a publié un rapport intitulé Collateral Damage : Ending the Era of Ponzi Finance, qui qualifiait l’endettement des pays développés de plus grand financement Ponzi de l’histoire et jugeait qu’une partie des dettes ne serait jamais remboursée.
D’autres rappellent qu’un État n’est pas un fraudeur : il lève l’impôt, sa dette est publique et connue de tous. La théorie économique fixe une limite, la condition dite de « non-Ponzi » : un emprunteur ne peut pas indéfiniment emprunter pour payer tous ses intérêts. Mais tant que le taux d’intérêt reste inférieur à la croissance nominale de l’économie, le poids d’une dette reconduite à l’échéance peut se stabiliser. Olivier Blanchard l’a soutenu en 2019 dans sa conférence présidentielle à l’American Economic Association, tout en précisant que ce résultat suppose que l’avenir ressemble au passé. La remontée des taux depuis 2022 a rendu ce débat beaucoup plus concret.
Qu’est-ce que l’emprunteur Ponzi change pour un investisseur ?
Repérer les financements de type Ponzi aide à mesurer la fragilité d’un marché : entreprises dont le résultat ne couvre plus les intérêts, achats d’actifs financés presque entièrement à crédit, crédits accordés sur la seule hausse attendue des prix. Ces situations tiennent tant que les taux sont bas et que le crédit circule ; un resserrement du crédit ou une crise de liquidité les révèle brutalement. Côté placements, une promesse de rendement élevé, régulier et sans explication claire reste le premier signal d’alerte d’une pyramide.
Questions fréquentes sur l’emprunteur Ponzi
Quelle différence entre un emprunteur Ponzi et une pyramide de Ponzi ?
La pyramide de Ponzi est une escroquerie : on paie les anciens clients avec l’argent des nouveaux en leur mentant sur l’origine des gains. L’emprunteur Ponzi, chez Minsky, est un agent dont les revenus ne couvrent pas ses dettes et qui compte sur la hausse des prix ; il peut être parfaitement honnête.
Qui était Charles Ponzi ?
Un immigré italien installé aux États-Unis qui, en 1920 à Boston, promettait 50 % de gain en 45 jours grâce à un prétendu commerce de coupons-réponse postaux. Son système s’est effondré la même année.
Qu’est-ce qu’un moment Minsky ?
Le moment où les emprunteurs trop endettés doivent vendre leurs actifs pour faire face à leurs dettes, ce qui fait chuter les prix et propage la crise. L’expression s’est imposée en 2008 avec la crise des subprimes.
Est-il illégal d’être un emprunteur Ponzi ?
Non. S’endetter en pariant sur la hausse d’un actif est un choix risqué, pas un délit. La fraude commence quand on trompe des épargnants sur l’origine des gains ou sur l’usage de leur argent.
Qu’est-ce que la condition de « non-Ponzi » ?
En macroéconomie, c’est la règle selon laquelle un emprunteur ne peut pas, indéfiniment, emprunter de quoi payer la totalité de ses intérêts : à très long terme, la valeur actualisée de sa dette doit tendre vers zéro. Elle sert à juger de la soutenabilité d’une dette, publique ou privée.
Comment reconnaître une pyramide de Ponzi ?
Les signaux classiques sont un rendement élevé, régulier et présenté comme sans risque, une stratégie impossible à vérifier, une pression pour investir vite et des difficultés à récupérer son argent. En France, les listes noires de l’AMF permettent de vérifier si un intermédiaire est signalé.
Sources de référence utilisées
2
- Hyman Minsky, « The Financial Instability Hypothesis », document de travail n° 74, Levy Economics Institute, mai 1992 : levyinstitute.org.
- Olivier Blanchard, « Public Debt and Low Interest Rates », American Economic Review, 2019 : doi.org.
Pour aller plus loin
- Qu’est-ce que l’accélérateur financier ?, comment la valeur des garanties amplifie les cycles du crédit.
- Qu’est-ce que le prêteur en dernier ressort ?, l’institution qui intervient quand le moment Minsky menace tout le système.
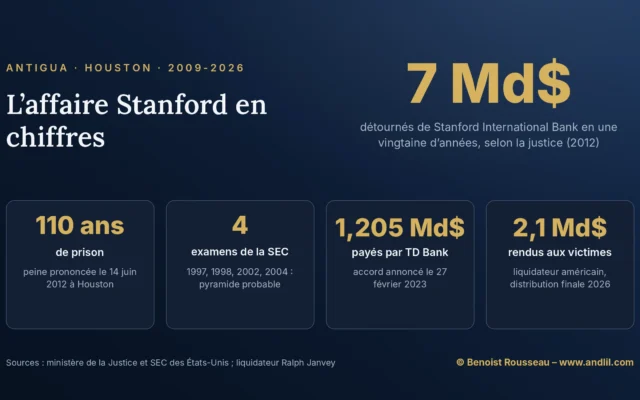
- Comment reconnaître une pyramide de Ponzi avant qu’elle s’effondre ?, les signes concrets, pour un épargnant, illustrés par Ponzi, Madoff et Stanford.
Sur le forum
- Madoff, le magicien du mensonge, l’histoire de la fraude de Bernard Madoff, discutée par les membres
- À la découverte des plus grands escrocs, les membres reviennent sur les grandes escroqueries financières
3 min chaque soir · Gratuit · Désinscription en 1 clic.
Lexique économique : toutes les définitions, de A à Z.
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il dispense un enseignement d'élite dans son école de trading à travers une masterclass de trading. Dans la rubrique Grands économistes et débats, il présente les grandes écoles de pensée économique, ce qu'elles ont vu juste et leurs angles morts.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École