
Actions ordinaires et profits extraordinaires de Fisher : résumé et avis

Qu’est-ce que le livre Actions ordinaires et profits extraordinaires de Philip Fisher ?
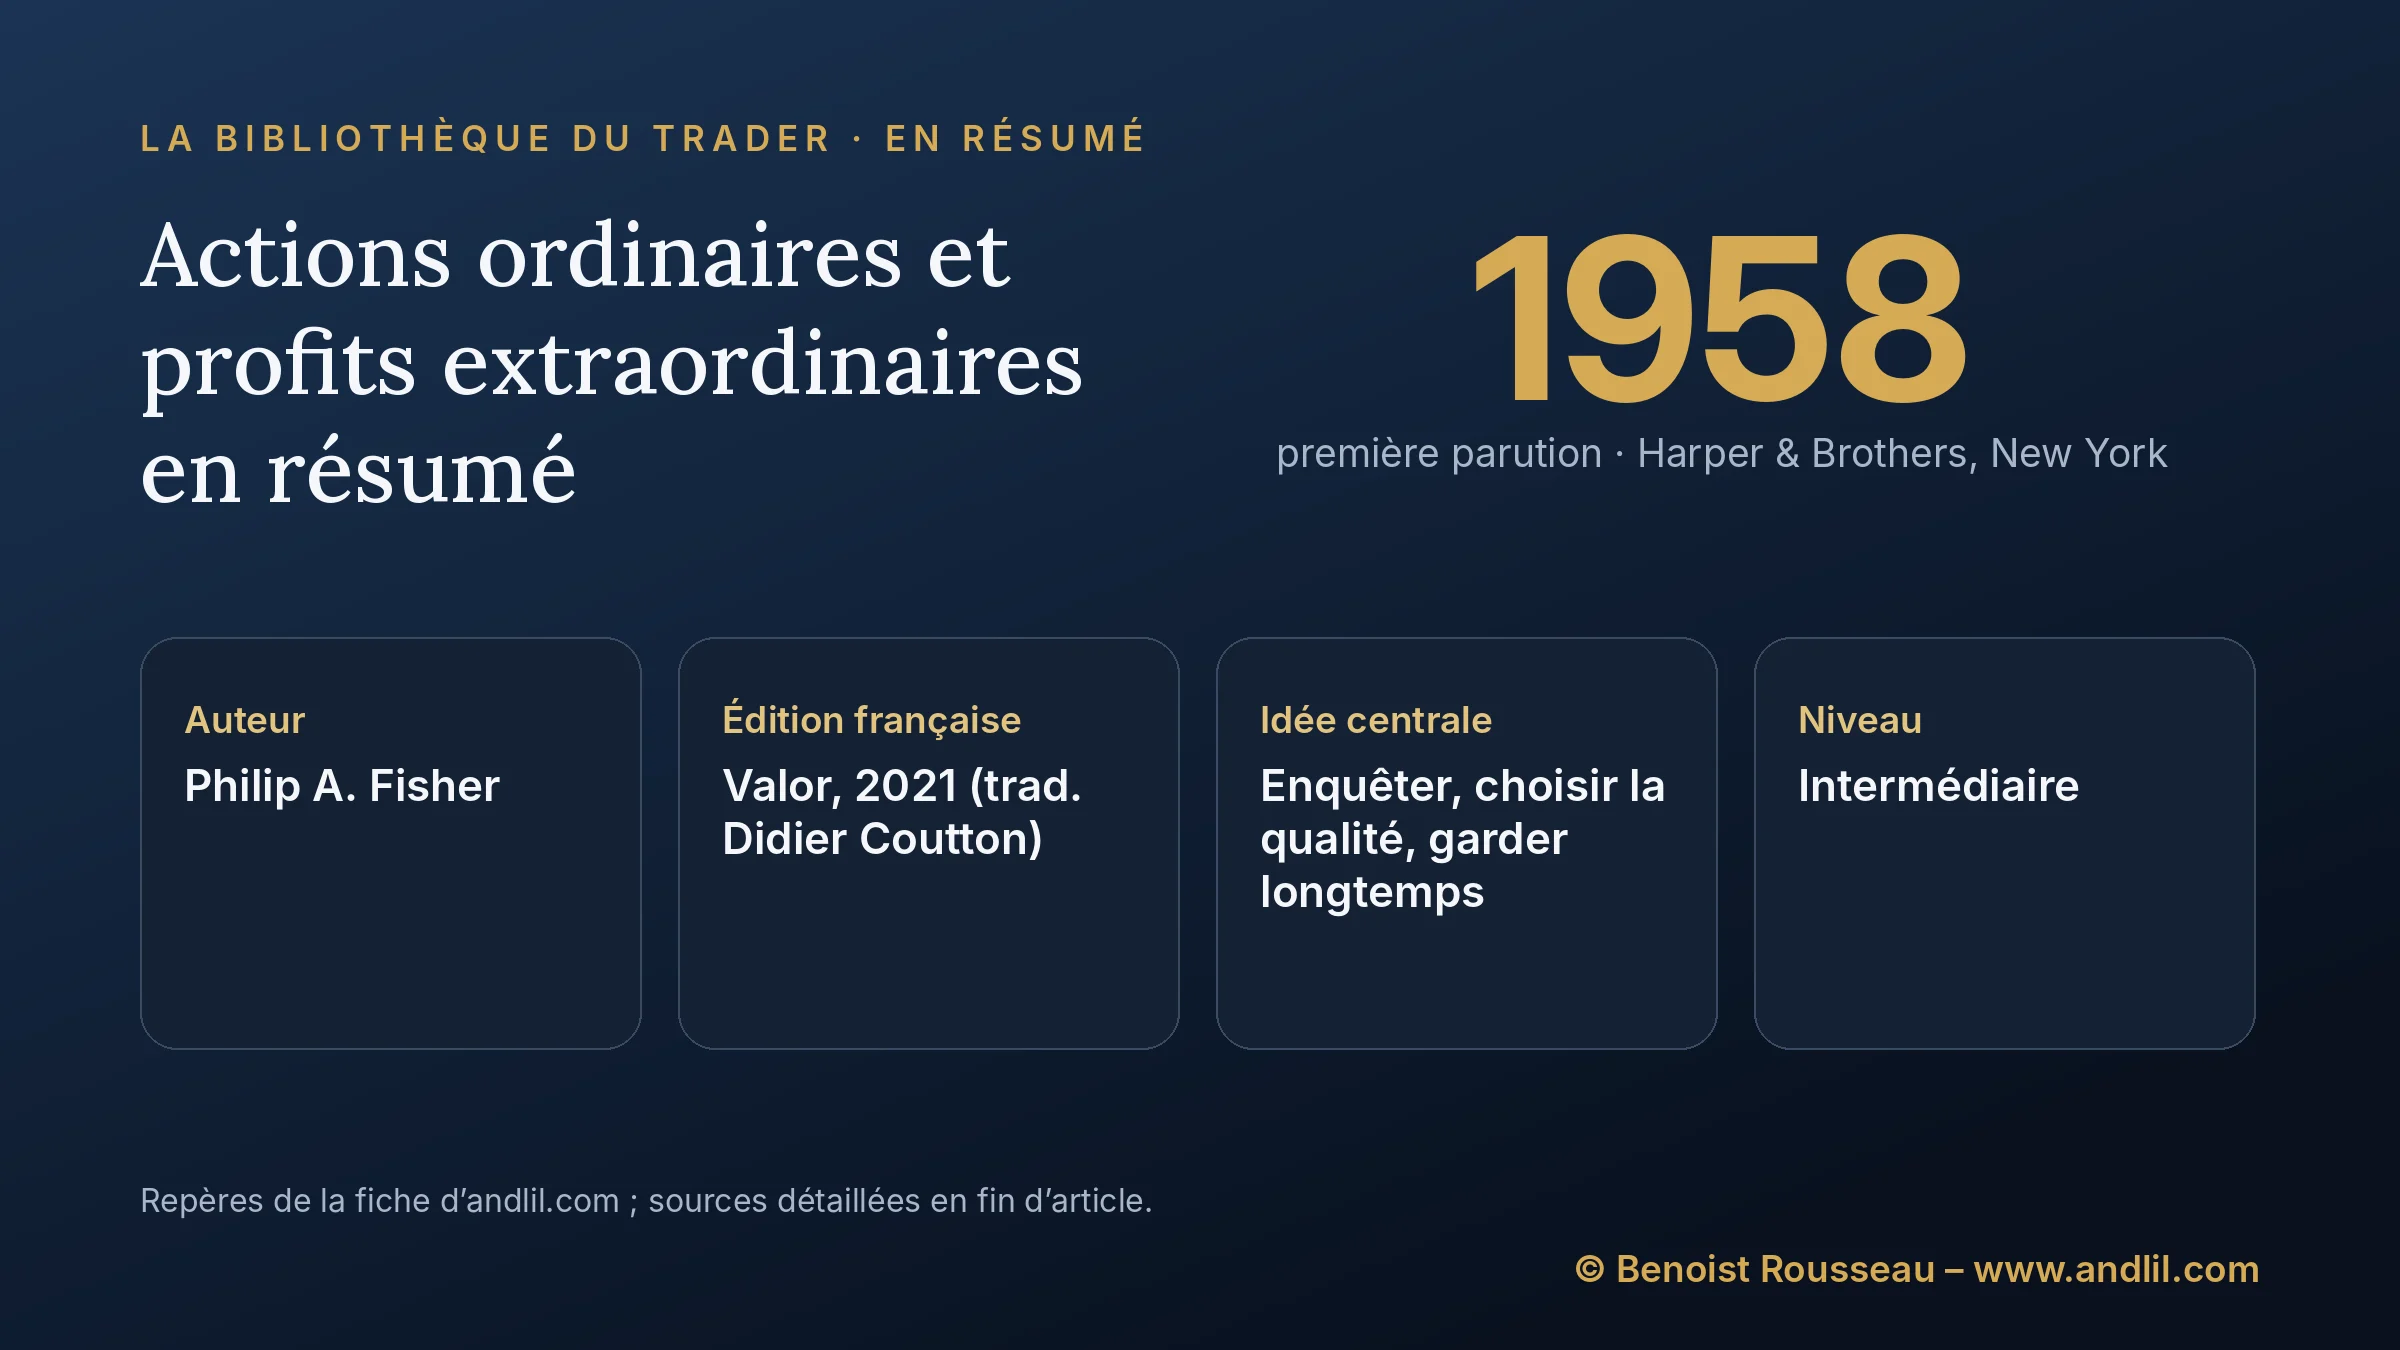
Actions ordinaires et profits extraordinaires est la traduction française de Common Stocks and Uncommon Profits, publié en 1958 à New York par Harper & Brothers. Son auteur, l’investisseur américain Philip A. Fisher (1907-2004), avait 51 ans à la parution, rappelle son fils Kenneth. Le livre, de 146 pages dans sa première édition, explique comment repérer une entreprise capable de faire croître ses ventes et ses bénéfices pendant des décennies, comment vérifier qu’elle l’est vraiment, et pourquoi il faut ensuite la garder.
Il compte pour un trader parce qu’il se situe à l’exact opposé de son métier, et qu’on comprend mieux son propre horizon en regardant le plus long. Il compte aussi parce que deux de ses idées ont traversé les générations : une grille de quinze questions, et une méthode d’enquête qu’il appelle le « scuttlebutt », les on-dit. Warren Buffett s’est dit en 1969, dans le magazine Forbes, « à 15 % Phil Fisher et à 85 % Benjamin Graham ».
Actions ordinaires et profits extraordinaires en résumé
Fisher défend une conviction : les gains vraiment importants viennent de quelques entreprises qui grandissent longtemps, pas d’actions achetées au rabais. Il en déduit une méthode en trois temps. Trouver ces entreprises par l’enquête plutôt que par les chiffres publiés ; les juger sur quinze points qui portent sur les produits, la recherche, la force de vente, les marges, le personnel et la probité des dirigeants ; les acheter à des moments précis, puis ne les revendre que pour trois raisons. Le reste du livre démonte des habitudes d’investisseur, du culte du dividende à la diversification à outrance.
- Auteur : Philip A. Fisher (1907-2004), investisseur américain, spécialiste des entreprises de croissance
- Titre original : Common Stocks and Uncommon Profits
- Première parution : Harper & Brothers, New York, 1958, 146 pages ; édition révisée chez Harper en 1960, 164 pages
- Édition française : Valor éditions, Hendaye, 2021, édition enrichie, traduite et annotée par Didier Coutton, 163 pages ; première traduction par Antoine Dublanc, Valor, 2000, 196 pages
- Famille : Investir pour longtemps
- Niveau : intermédiaire, il suppose de savoir lire un compte de résultat
- Pour qui : l’investisseur en actions qui veut une méthode d’analyse, et le trader qui veut comprendre ce que pensent les mains fortes à long terme
Que dit Actions ordinaires et profits extraordinaires ?
Common Stocks and Uncommon Profits tient en onze chapitres courts. Le premier, « Clues from the Past », cherche dans le passé boursier des indices sur ce qui fait les gros gains. Tout le reste est tourné vers une question : comment reconnaître avant les autres les entreprises qui grandiront longtemps ?
L’enquête avant les comptes
Le deuxième chapitre, qui ne fait que trois pages selon Kenneth Fisher, est le plus célèbre. Le mot « scuttlebutt » vient de l’argot de la marine américaine, où il désigne les bavardages autour du tonneau d’eau du bord. Fisher en fait une méthode : interroger les clients, les fournisseurs, les concurrents, les anciens salariés, les chercheurs et les organisations professionnelles. Additionnées, leurs opinions dessinent un portrait d’une justesse que les rapports annuels n’atteignent pas. Les concurrents, en particulier, savent très bien qui les inquiète.
Les quinze points
Le troisième chapitre, le plus long, donne la grille. Ce sont quinze questions, et non quinze ratios. Les deux premières portent sur l’avenir commercial : l’entreprise a-t-elle des produits dont le marché permet plusieurs années de forte hausse des ventes, et une direction décidée à développer les produits suivants quand ceux-là s’essouffleront ? Viennent ensuite l’efficacité de la recherche rapportée à la taille de l’entreprise, une organisation commerciale supérieure à la moyenne, des marges satisfaisantes et ce qui est fait pour les maintenir ou les améliorer.
Le cœur de la liste concerne les hommes : de bonnes relations avec le personnel, de bonnes relations entre dirigeants, une équipe de direction assez profonde pour survivre au départ de son chef, une comptabilité analytique et des contrôles sérieux. Fisher ajoute les particularités propres à chaque secteur, l’horizon de la direction (court ou long terme), le risque que la croissance exige tant d’augmentations de capital qu’elles diluent le gain des actionnaires, et la franchise de la direction quand les choses tournent mal, pas seulement quand elles vont bien. Le quinzième point est éliminatoire à lui seul : « La société a-t-elle une direction d’une intégrité incontestable ? » (chapitre 3).
Acheter, vendre, ne pas faire
Les chapitres suivants appliquent la grille. Pour acheter, Fisher guette les moments où une excellente entreprise traverse une difficulté passagère, une usine nouvelle qui tarde à tourner, un produit qui coûte avant de rapporter, et il conseille, si l’on investit une grosse somme, de l’engager par étapes. Pour vendre, il ne retient que trois cas : l’achat était une erreur, l’entreprise ne remplit plus les critères, ou une occasion nettement meilleure se présente. Il refuse expressément de vendre parce qu’on craint une baisse du marché ou parce que le cours a beaucoup monté.
Un chapitre entier relativise le dividende : l’argent conservé par une entreprise qui sait l’investir rapporte souvent davantage à l’actionnaire que l’argent distribué. Deux chapitres alignent enfin dix interdits, cinq puis cinq autres : ne pas acheter de sociétés de promotion sans historique, ne pas se laisser séduire par le ton d’un rapport annuel, ne pas juger une action chère sur son seul PER, ne pas chicaner pour quelques centimes sur une bonne affaire, ne pas trop diversifier, ne pas craindre d’acheter quand la guerre menace, ne pas se fier aux anciens cours, ne pas suivre la foule. Le dixième chapitre raconte comment Fisher lui-même trouvait ses idées, et le onzième résume le tout.
Quelles sont les idées clés d’Actions ordinaires et profits extraordinaires ?
Les idées clés du livre de Fisher tiennent en quatre propositions : la qualité de l’entreprise compte plus que le prix de l’action, l’information utile se trouve hors de la Bourse, la direction est un critère à part entière, et une bonne action bien achetée ne se revend presque jamais.
La qualité de l’entreprise compte plus que le prix de l’action
Fisher se distingue de Benjamin Graham, le père de l’investissement dans la valeur, qui cherchait d’abord sa sécurité dans un prix bas. Pour lui, une entreprise médiocre achetée bon marché reste une entreprise médiocre, alors qu’une entreprise exceptionnelle payée un prix raisonnable peut multiplier sa valeur pendant des décennies. C’est la définition de la valeur de croissance avant que l’expression ne serve d’étiquette commerciale.
L’information utile se trouve hors de la Bourse
Le scuttlebutt repose sur une intuition simple : les gens qui travaillent avec une entreprise, ou contre elle, n’ont aucune raison de la présenter mieux qu’elle n’est. Kenneth Fisher, dont la société de gestion a appliqué la méthode, écrit dans une préface rédigée en 2002 qu’elle aurait écarté les sociétés des grands scandales comptables de 2000-2002 : leurs concurrents ne les craignaient pas, leurs clients n’étaient pas impressionnés.
La direction est un critère, pas un détail
Près de la moitié des quinze points portent sur des personnes. Fisher veut savoir qui dirige, comment l’équipe se renouvelle, si l’entreprise parle aussi franchement de ses échecs que de ses succès. L’intégrité n’est pas un point parmi d’autres : sans elle, les quatorze autres ne valent rien, puisqu’on ne peut plus croire ce qu’on lit.
Le meilleur moment pour vendre n’arrive presque jamais
C’est l’idée la plus discutée du livre. Si l’achat a été bien fait, il n’y a guère de raison de vendre ; les trois exceptions sont étroites, et l’impôt sur les plus-values, comme le temps perdu à chercher mieux, pèse contre la rotation. Le portefeuille qui en résulte est concentré : Fisher préfère connaître à fond quelques entreprises que vaguement des dizaines.
Qu’est-ce qui a vieilli dans Actions ordinaires et profits extraordinaires ?
Ce qui a vieilli dans le livre de Fisher, c’est d’abord le décor de 1958, puis le coût de sa méthode, enfin sa façon de démontrer. Le livre parle d’un marché où une bonne action pouvait n’être échangée que de gré à gré, hors des grandes Bourses (Fisher consacre un interdit à ce cas), où l’information circulait mal et où un investisseur bien préparé allait questionner les dirigeants chez eux, ce que Fisher faisait encore entre 1972 et 1982, selon son fils, qui l’accompagnait. Les règles d’égalité d’accès à l’information des sociétés cotées ont depuis réduit ce que l’on peut apprendre d’un dirigeant en tête à tête. Le scuttlebutt reste possible auprès des clients, des concurrents et des anciens salariés ; il ne l’est plus guère auprès de la direction.
La méthode est exigeante au point d’en être réservée. Interroger une douzaine de personnes par entreprise suppose du temps, un réseau et un savoir sectoriel que peu d’épargnants possèdent. Kenneth Fisher le reconnaît dans sa préface : son père a sauté l’apprentissage du métier, qu’il supposait acquis, et lui-même a échoué à sa première tentative, à vingt ans, faute de savoir quelles questions poser.
Il y a enfin le biais de la démonstration. Les exemples de Fisher sont des réussites, et un livre qui ne montre que les gagnants n’apprend rien sur la fréquence des perdants qui cochaient les mêmes cases : c’est le biais du survivant. La règle du « presque jamais vendre » suppose aussi qu’on a correctement jugé l’entreprise au départ, ce que l’investisseur, par définition, ne sait qu’après. Fisher lui-même, dans Developing an Investment Philosophy (1980), consacre un chapitre, « Is the Market Efficient ? », aux espoirs déçus de Raychem et à sa contestation de l’efficience des marchés : l’homme était plus nuancé que la formule qu’on lui prête.
Reste une légende à corriger. Fisher est souvent présenté comme l’homme qui ne vendait jamais. Le livre dit autre chose : trois raisons de vendre, appliquées sans état d’âme, et un refus de vendre pour de mauvaises raisons. La nuance compte.
Que peut apprendre un trader d’Actions ordinaires et profits extraordinaires ?
Un trader ne garde pas une position vingt ans. Mais Fisher lui apprend à fixer ses raisons de sortir avant d’entrer, à distinguer une conviction construite d’une humeur, et à savoir que les grandes tendances de fond sont portées par des investisseurs qui ne vendent pas à la première alerte. Les marchés à effet de levier, eux, ne pardonnent pas cette patience : le trading sur effet de levier peut faire perdre plus que la mise.
Ce que j’en dis sur le forum
« Parce que les traders actifs ont aussi des actions long terme. Une fois que j’ai dit que j’ai acheté Google en 2010 et bien voilà je ne vais pas en parler tous les jours. Je n’ai plus rien à dire pendant 8 ans. […] L’horizon de temps dépend de comment on conçoit sa vie essentiellement. »
Benoist Rousseau sur le forum, le 9 novembre 2018, dans un fil intitulé « Pourquoi personne ne trade en analyse fondamentale »
- Écrivez vos raisons de sortir avant d’entrer, et limitez-les : Fisher n’en admet que trois.
- Ne coupez pas une position gagnante par simple envie d’encaisser : c’est l’effet de disposition qui parle, pas l’analyse.
- Cherchez l’information là où elle naît, chez les clients et les concurrents, plutôt que dans les commentaires de marché.
- Séparez les horizons : un compte de trading et un portefeuille de long terme ne se gèrent ni avec les mêmes règles ni avec le même argent.
- Méfiez-vous des cours passés comme argument : Fisher les tenait pour sans valeur dans la décision d’achat.
Quelle édition d’Actions ordinaires et profits extraordinaires lire en français ?
Deux traductions figurent au catalogue de la BnF, toutes deux chez Valor éditions, à Hendaye. La première, d’Antoine Dublanc, date de 2000 (196 pages). La seconde, présentée comme une édition enrichie, a été traduite et annotée par Didier Coutton en 2021 (163 pages). C’est la plus récente, et les notes du traducteur aident à replacer dans leur époque les exemples de 1958 ; c’est elle qu’il faut chercher en priorité.
Pour qui lit l’anglais, l’édition de référence est Common Stocks and Uncommon Profits and Other Writings, chez John Wiley & Sons, parue en 1996 et rééditée en 2003 avec une préface et une longue introduction biographique de Kenneth L. Fisher. Le volume réunit le livre de 1958, Conservative Investors Sleep Well (1975) et Developing an Investment Philosophy (1980), le récit par Fisher de ses débuts et de ses erreurs. La préface du fils, franche et documentée, vaut à elle seule l’achat.
En compagnon, L’Investisseur intelligent de Benjamin Graham donne l’autre moitié de la formule de Buffett, et Et si vous en saviez assez pour gagner en Bourse de Peter Lynch adapte trente ans plus tard l’enquête de terrain au simple consommateur.
Questions fréquentes sur Actions ordinaires et profits extraordinaires
Quel est le résumé d’Actions ordinaires et profits extraordinaires ?
Philip Fisher y explique, en 1958, comment trouver des entreprises capables de croître pendant des décennies : enquêter auprès de leurs clients, fournisseurs et concurrents, les juger sur quinze questions, les acheter lors d’un trou d’air passager, puis ne les revendre que si l’achat était une erreur, si l’entreprise a changé ou si une bien meilleure occasion se présente.
Quels sont les 15 points de Philip Fisher ?
Ce sont quinze questions sur une entreprise : le potentiel de ses produits, la volonté d’en développer d’autres, l’efficacité de sa recherche, sa force de vente, ses marges et leur entretien, ses relations avec le personnel et entre dirigeants, la profondeur de sa direction, ses contrôles comptables, les atouts propres à son secteur, son horizon, le risque de dilution, sa franchise dans les mauvais jours et l’intégrité de ses dirigeants.
Qu’est-ce que la méthode scuttlebutt ?
C’est l’enquête par les « on-dit » : interroger ceux qui connaissent l’entreprise de l’extérieur, clients, fournisseurs, concurrents, anciens salariés, chercheurs. Le mot vient de l’argot de la marine américaine. Fisher l’expose dans le deuxième chapitre du livre, long de trois pages seulement.
Faut-il lire Actions ordinaires et profits extraordinaires pour débuter en Bourse ?
Pas en premier. Le livre est court mais suppose de savoir ce que sont une marge, une augmentation de capital ou un PER. Mieux vaut commencer par des bases d’analyse fondamentale, puis le lire comme une méthode d’enquête, ce qu’il est d’abord.
Actions ordinaires et profits extraordinaires existe-t-il en PDF ?
Le livre est protégé par le droit d’auteur et n’est pas librement diffusé. La traduction de Didier Coutton (Valor, 2021) s’achète en librairie, et les deux traductions françaises sont conservées à la Bibliothèque nationale de France, où elles se consultent sur place.
Sources de référence utilisées
4
- Philip A. Fisher, Common Stocks and Uncommon Profits, Harper & Brothers, New York, 1958 ; repris dans Common Stocks and Uncommon Profits and Other Writings, John Wiley & Sons, 2003, préface et introduction de Kenneth L. Fisher (table des matières et extrait de l’éditeur).
- Bibliothèque nationale de France, catalogue général, notices d’Actions ordinaires et profits extraordinaires, Valor, 2000 et 2021 (consultées le 12 novembre 2026).
- Open Library, notices des éditions Harper de 1958 et de 1960, issues de la Library of Congress (consultées le 12 novembre 2026).
- Forbes, « How Omaha Beats Wall Street », 1969, republié par Hedge Fund Alpha (citation « 15 % Phil Fisher »).
Pour aller plus loin
- Warren Buffett : biographie, méthode et lettres de l’investisseur d’Omaha, le lecteur le plus célèbre du livre, et la façon dont Fisher a infléchi sa méthode.
- Charlie Munger : biographie, méthode et modèles mentaux de l’associé de Buffett, celui qui a poussé Berkshire vers les entreprises de qualité que décrit Fisher.
- Thomas Rowe Price : biographie, méthode et croissance du sage de Baltimore, l’autre pionnier de l’investissement dans la croissance, contemporain de Fisher.
- L’analyse fondamentale pour débuter : lire une entreprise avant d’acheter, les bases qu’il faut avoir avant d’ouvrir le livre.
- The Essays of Warren Buffett, les lettres de Buffett, où l’on voit la qualité de l’entreprise prendre le pas sur le prix.
Benoist Rousseau est trader, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), spécialiste en histoire économique formé à la Sorbonne et pédagogue expérimenté. Il a ainsi créé son École de Trading en 2022.
Trader actif depuis 1994 sur les futures CME, il partage analyses de séance, replays de trades commentés, psychologie et gestion du risque — sans signaux ni promesses, du trading brut et sans filtre.
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École