
Une marche au hasard à travers la Bourse de Malkiel : résumé et avis

Qu’est-ce que le livre Une marche au hasard à travers la Bourse de Burton Malkiel ?
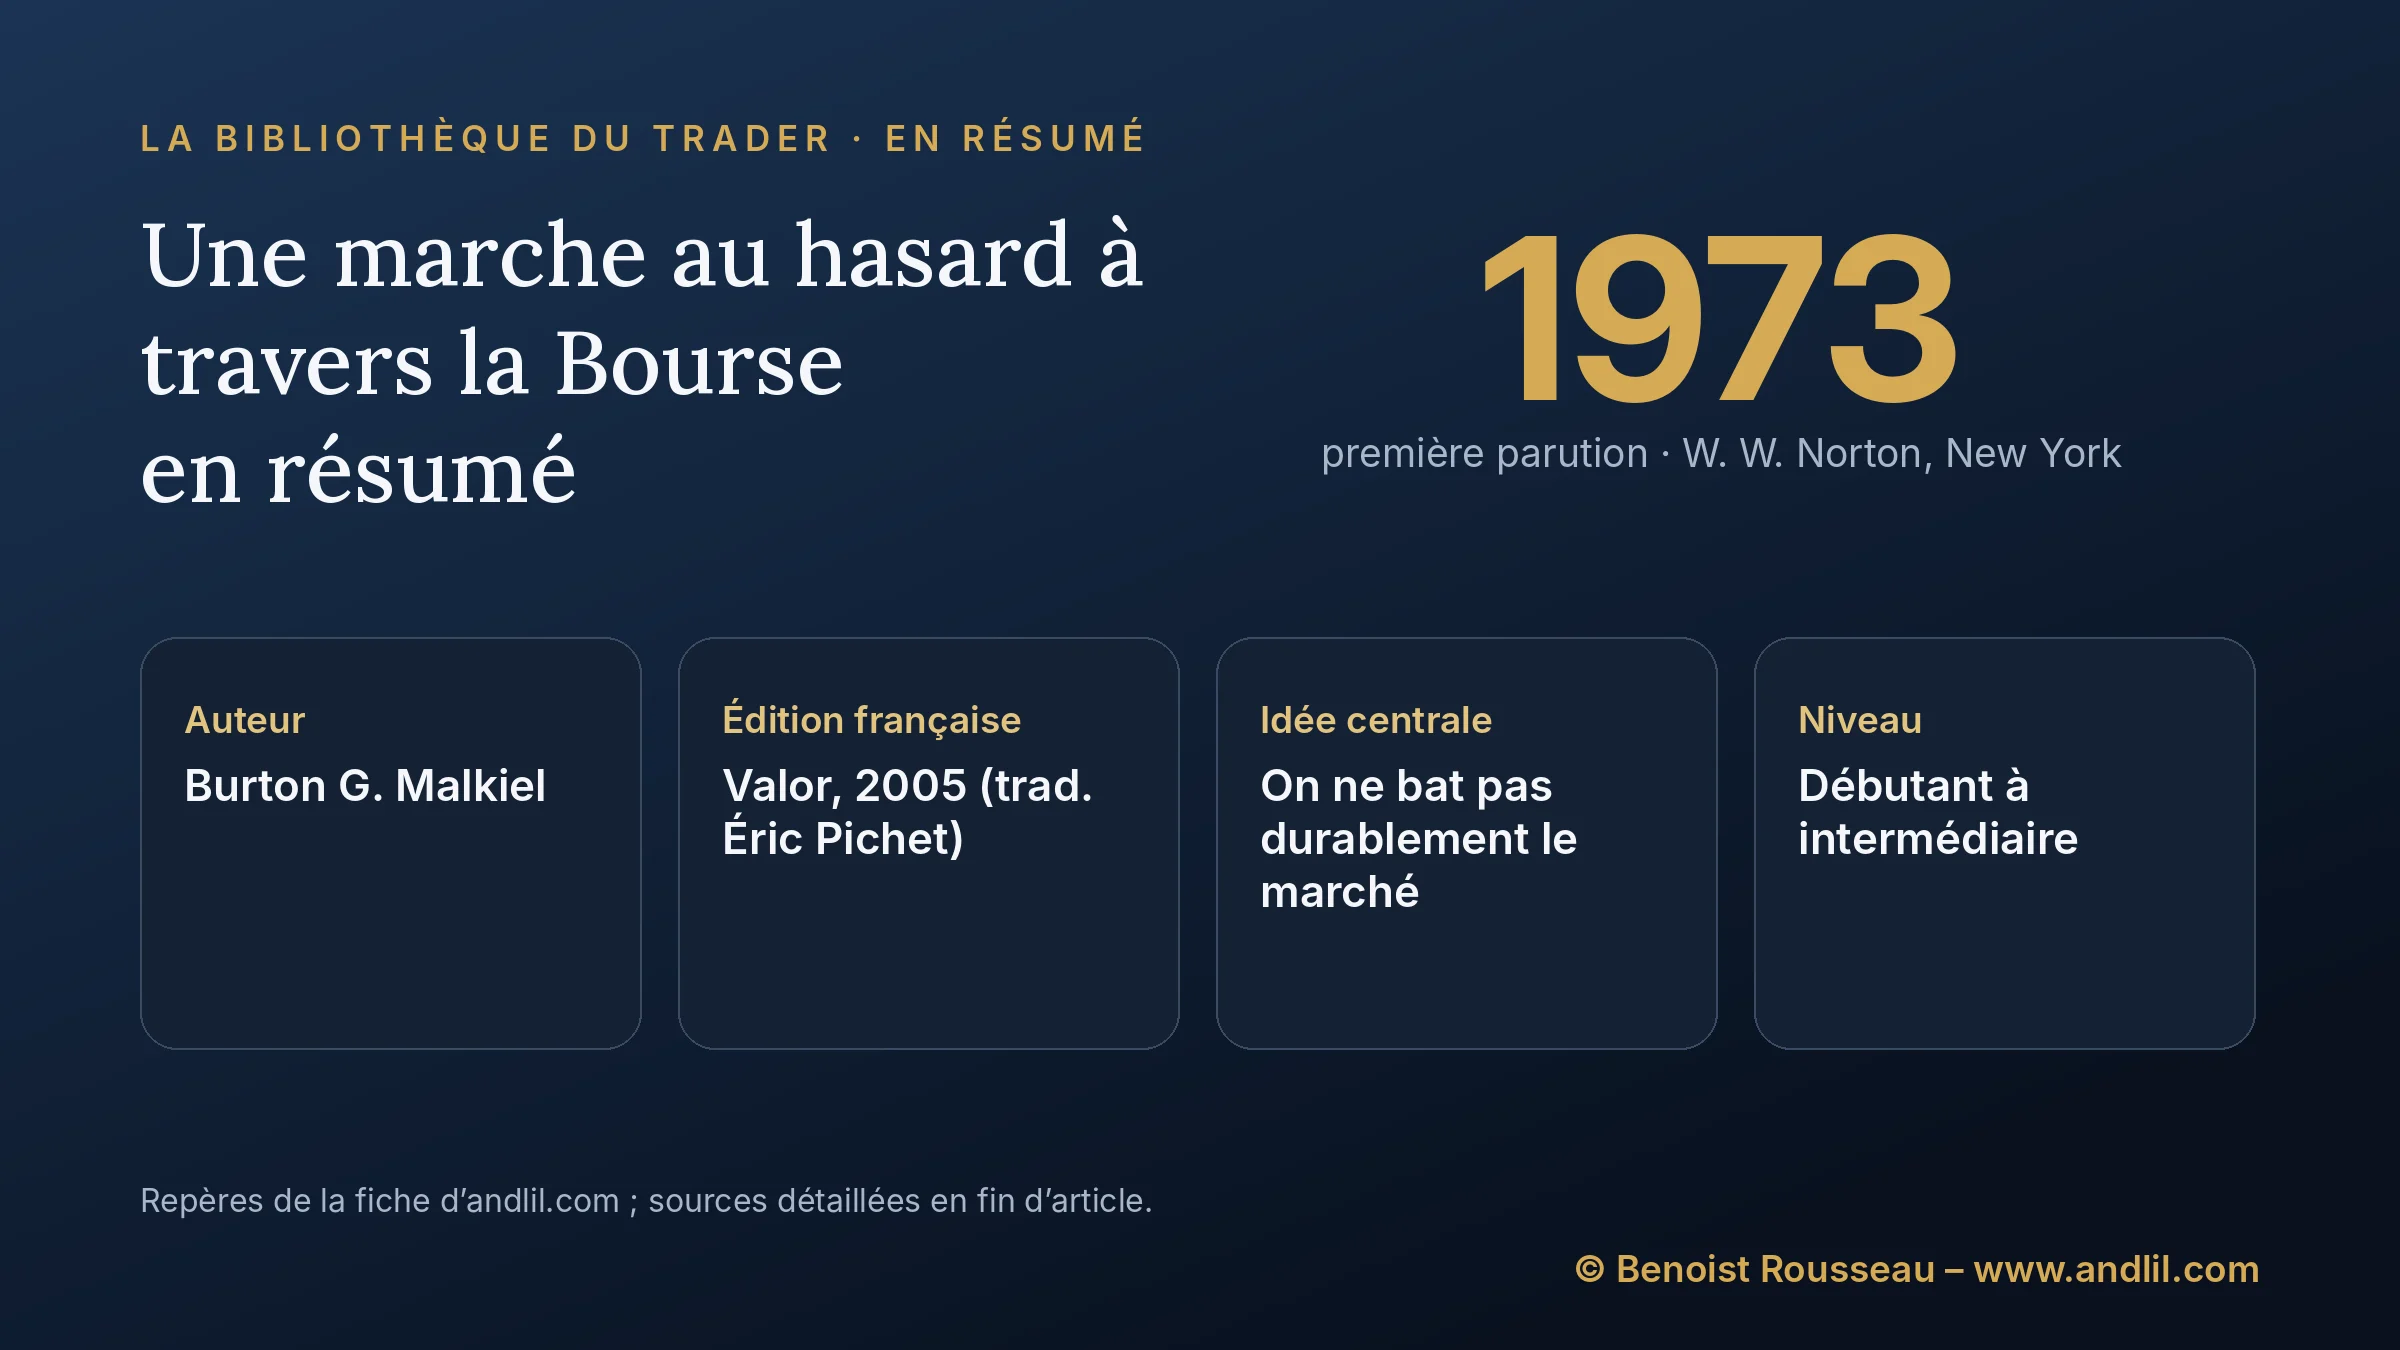
Une marche au hasard à travers la Bourse est la traduction de A Random Walk Down Wall Street, publié à New York par W. W. Norton en 1973 et révisé régulièrement jusqu’à sa treizième édition, parue en février 2023 pour le cinquantième anniversaire du livre. Son auteur, Burton G. Malkiel, né en 1932, est professeur émérite d’économie à Princeton ; il a été doyen de l’école de management de Yale de 1981 à 1987, président de l’American Finance Association et membre du Conseil des conseillers économiques du président des États-Unis. L’éditeur annonce deux millions d’exemplaires imprimés.
Le livre défend une idée dérangeante pour quiconque gagne sa vie sur les marchés : les variations des cours sont en grande partie imprévisibles, et ni l’analyse des graphiques ni l’étude des entreprises ne permettent à la plupart des investisseurs de faire mieux, frais déduits, qu’un portefeuille qui achète tout le marché. Un trader doit le lire précisément parce qu’il en conteste la conclusion : c’est l’adversaire le plus sérieux, et le plus courtois, de son métier.
Une marche au hasard à travers la Bourse en résumé
Une « marche au hasard » (random walk) désigne une suite de variations indépendantes les unes des autres : le mouvement de demain ne dépend pas de celui d’aujourd’hui. Malkiel en donne la logique dans un article de 2003 : si l’information circule librement et se reflète aussitôt dans les prix, la variation de demain ne traduira que les nouvelles de demain, imprévisibles par définition. Le livre en tire une conséquence pratique, devenue célèbre sous la forme d’une boutade : un singe aux yeux bandés lançant des fléchettes sur la page boursière d’un journal choisirait un portefeuille aussi bon que celui des experts. Malkiel a précisé qu’il ne conseillait pas les fléchettes, mais la serviette jetée sur toute la page : acheter un fonds indiciel à bas coûts.
- Auteur : Burton G. Malkiel (né en 1932), professeur émérite d’économie à l’université de Princeton
- Titre original : A Random Walk Down Wall Street
- Première parution : W. W. Norton, New York, 1973, 285 pages ; treizième édition, « Fiftieth anniversary edition », Norton, février 2023, 432 pages
- Édition française : Valor éditions, Hendaye, 2005, traduction d’Éric Pichet, 417 pages
- Famille : Investir pour longtemps
- Niveau : débutant à intermédiaire, troisième partie plus technique
- Pour qui : l’épargnant qui se demande quoi faire de son argent, et le trader qui veut connaître l’argument le plus solide contre son activité
Que contient Une marche au hasard à travers la Bourse ?
La treizième édition de A Random Walk Down Wall Street garde l’architecture d’origine en quatre parties, et chaque révision en a renouvelé les exemples.
Les actions et leur valeur
La première partie oppose deux façons de penser le prix d’une action. La théorie des « fondations solides » veut qu’une action vaille ce que l’entreprise rapportera à ses actionnaires ; celle des « châteaux en Espagne » veut qu’elle vaille ce qu’un autre acceptera de la payer demain. Malkiel fait ensuite défiler la folie des foules, des manies spéculatives anciennes aux bulles des années 1960 à 1990, puis à celles des deux premières décennies du XXIe siècle. La leçon est double : les marchés se trompent, parfois énormément, mais personne ne sait dire à l’avance quand la folie s’arrêtera.
Comment jouent les professionnels
La deuxième partie est le cœur polémique du livre. Malkiel y examine l’analyse technique, qu’il confronte à la théorie de la marche au hasard, puis l’analyse fondamentale, qu’il confronte à l’hypothèse d’efficience des marchés. Sa conclusion est que les signaux graphiques ne résistent pas aux tests une fois les frais payés, et que les analystes comme les gérants de fonds, pris dans leur ensemble, ne font pas mieux que l’indice sur la durée.
La nouvelle technologie de l’investissement
La troisième partie présente les outils savants : la théorie moderne du portefeuille, née des travaux de Harry Markowitz, le lien entre rendement espéré et risque supporté, mesuré par le coefficient bêta, puis la finance comportementale, qui étudie les erreurs systématiques des investisseurs. La dernière édition y ajoute les méthodes récentes de construction de portefeuille : les approches factorielles dites « smart beta », la parité des risques et les critères environnementaux et sociaux. Elle passe aussi au crible les cryptomonnaies, les NFT et les « meme stocks », ces actions portées par l’enthousiasme des réseaux sociaux.
Un guide pratique
La quatrième partie est un manuel d’épargne : préparer sa situation avant d’investir, tenir compte de l’impôt, estimer les rendements à attendre des actions et des obligations, répartir son patrimoine selon les âges de la vie. Elle se termine par « trois pas de géant » pour descendre Wall Street, c’est-à-dire trois manières de mettre la méthode en pratique.
Quelles sont les idées clés d’Une marche au hasard à travers la Bourse ?
Les idées clés du livre de Malkiel tiennent en quatre points : les cours n’ont presque pas de mémoire, le marché peut se tromper sans qu’on puisse en profiter, les frais sont la seule certitude, et l’investisseur est son propre ennemi.
Les cours n’ont presque pas de mémoire
Le passé d’un cours en dit très peu sur son avenir. Malkiel ne prétend pas que les prix soient une marche au hasard parfaite au sens mathématique ; il soutient que les régularités observées sont trop faibles, ou trop instables, pour qu’un investisseur en tire un gain après frais. Dans son article de 2003, il donne de l’efficience une définition modeste : un marché efficient ne permet pas de gagner plus que la moyenne sans prendre davantage de risques. Les billets de cent dollars ne traînent pas longtemps sur le trottoir.
Le marché peut avoir tort sans qu’on puisse en profiter
Malkiel reconnaît des erreurs de valorisation spectaculaires, à commencer par la bulle Internet de 1999-2000. Mais savoir après coup qu’il y avait une bulle ne permettait pas, avant, de dire jusqu’où elle gonflerait. Il reprend à son compte la formule de Benjamin Graham : à court terme la Bourse vote, à long terme elle pèse.
Les frais sont la seule certitude
Le rendement futur est incertain ; les frais de gestion, de courtage et les impôts ne le sont pas. D’où le plaidoyer pour le fonds indiciel. Dès 1973, Malkiel réclamait un fonds sans droits d’entrée et à frais minimaux qui achèterait simplement les centaines d’actions des grands indices. Le 31 août 1976, John Bogle lançait chez Vanguard le First Index Investment Trust, devenu le Vanguard 500 Index Fund, en citant cet appel du livre, selon Vanguard ; Malkiel a rejoint le conseil des fonds Vanguard en 1977.
L’investisseur est son propre ennemi
Les éditions récentes consacrent un chapitre à la finance comportementale. Malkiel admet volontiers que la psychologie pèse sur les cours, effets d’entraînement compris, mais il nie qu’elle offre une occasion de gain régulière. Il cite au contraire une étude selon laquelle des investisseurs qui achetaient ce qui montait ont fait nettement moins bien que ceux qui achetaient et gardaient, à cause de leurs frais. L’ennemi de l’investisseur, ce sont son excès de confiance et sa facture de courtage.
Quelles objections les traders opposent-ils à Une marche au hasard à travers la Bourse ?
Les traders opposent au livre de Malkiel trois objections : les statistiques, les tendances et les palmarès. La première vient des statistiques elles-mêmes. En 1999, les économistes Andrew Lo et A. Craig MacKinlay ont publié chez Princeton University Press un recueil au titre moqueur, A Non-Random Walk Down Wall Street : leurs tests trouvent trop de mouvements successifs dans le même sens pour que l’hypothèse de la marche au hasard tienne. En 2000, Andrew Lo, Harry Mamaysky et Jiang Wang ont montré dans le Journal of Finance que certaines figures chères aux analystes techniques, comme la tête-épaules ou le double creux, ont un léger pouvoir prédictif. Malkiel cite lui-même ces deux travaux dans son article de 2003, ce qui est à son honneur.
La deuxième objection est celle des suiveurs de tendance. En 2012, Tobias Moskowitz, Yao Hua Ooi et Lasse Pedersen ont documenté dans le Journal of Financial Economics un « momentum en série temporelle » sur les contrats à terme d’indices, de devises, de matières premières et d’obligations : les tendances de prix persistent de un à douze mois, puis se retournent en partie, et une stratégie diversifiée qui les suit dégage des rendements anormaux, surtout dans les marchés extrêmes. C’est la description savante de ce que font depuis longtemps les traders de tendance, et de ce que Richard Dennis enseignait à ses Tortues.
La troisième objection est celle des praticiens : des gérants battent le marché pendant des décennies, et le cas du fonds Medallion de Jim Simons revient souvent, y compris sur le forum d’andlil. La réponse de Malkiel tient en trois arguments. La significativité statistique n’est pas la significativité économique : une régularité réelle peut être trop petite pour couvrir les frais. Les régularités publiées tendent à disparaître une fois connues, puisque tout le monde les exploite. Et les gagnants d’une période ne sont pas ceux de la suivante, ce qui rend impossible de les choisir à l’avance.
Le concours de fléchettes du Wall Street Journal illustre bien l’état du débat. Pendant quatorze ans, des journalistes ont opposé des titres tirés aux fléchettes aux choix de professionnels ; sur 142 concours, les experts ont gagné en moyenne 10,2 % contre 3,5 % aux fléchettes. Malkiel a répliqué que la publication des choix des experts faisait monter leurs titres, et qu’en partant du cours de la veille leur avantage disparaissait : « du bon journalisme, mais pas un test approprié », selon le Daily Princetonian de mai 2002. Chacun a lu dans le résultat ce qu’il y cherchait.
Ce qui a vieilli, enfin, tient surtout aux exemples, et l’auteur les renouvelle à chaque édition. La version française, de 2005, date de l’avant-crise de 2008 et ignore tout ce que les éditions de 2015, 2019 et 2023 ont ajouté. Quant au conflit d’intérêts, il faut le dire sans malice : Malkiel a siégé chez Vanguard et a dirigé les investissements de Wealthfront, un gestionnaire automatisé à bas coûts. Il pratique ce qu’il recommande, ce qui prouve sa cohérence sans trancher la question.
Que peut apprendre un trader d’Une marche au hasard à travers la Bourse ?
Le livre n’interdit pas de trader ; il fixe la barre. Un avantage doit être assez grand pour survivre aux frais, assez stable pour durer, et assez rare pour ne pas avoir été arbitré par tout le monde. Le trading sur effet de levier peut faire perdre plus que la mise, et le hasard explique une part des résultats de chacun, bons comme mauvais.
Ce que j’en dis sur le forum
« Pour moi il n’y a absolument aucun côté aléatoire dans le marché, c’est un simple inconscient groupal partagé par des sentiments très humains, peur, avidité etc. »
Benoist Rousseau sur le forum, le 19 janvier 2020, dans un fil consacré à l’imprédictibilité des marchés financiers
- Mesurez vos résultats contre une référence simple, l’indice acheté et conservé, frais et impôts compris : c’est le test que propose Malkiel.
- Comptez vos frais au centime : sur des centaines d’opérations, ils pèsent plus lourd que bien des signaux.
- Distinguez la chance de la compétence : une bonne année ne prouve rien, une méthode tenue sur plusieurs régimes de marché commence à prouver quelque chose. C’est le biais du résultat qu’il faut écarter.
- Méfiez-vous des régularités trop belles : une fois publiées et connues de tous, elles s’émoussent.
- Gardez séparés l’argent de long terme, qui peut suivre le conseil de Malkiel, et l’argent de trading, qui doit prouver son avantage.
Quelle édition d’Une marche au hasard à travers la Bourse lire en français ?
Il n’existe qu’une traduction au catalogue de la BnF : Une marche au hasard à travers la Bourse, traduite de l’américain par Éric Pichet, Valor éditions, Hendaye, 2005, 417 pages. Elle reste utile pour la thèse et les deux premières parties, qui changent peu d’une édition à l’autre. Mais elle a été faite sur une édition antérieure à 2005 : ni la crise de 2008, ni les cryptomonnaies, ni les autres sujets ajoutés depuis n’y figurent.
Pour qui lit l’anglais, la treizième édition (W. W. Norton, 2023, 432 pages) est la seule à recommander : c’est elle que l’auteur tient à jour. Les éditions anciennes intéressent surtout l’historien, qui peut comparer la première de 1973 (285 pages) aux suivantes, par exemple la quatrième (1985), la cinquième (1990), la neuvième (2007) ou la onzième (2015).
En contrepoint, le recueil d’Andrew Lo et A. Craig MacKinlay, A Non-Random Walk Down Wall Street (Princeton University Press, 1999), donne la réponse statistique, plus aride. Dans la bibliothèque du trader, Le petit livre pour investir avec bon sens de John Bogle tire les conséquences pratiques de la même thèse, et Exubérance irrationnelle de Robert Shiller, que Malkiel cite, en conteste une partie.
Questions fréquentes sur Une marche au hasard à travers la Bourse
Quel est le résumé d’Une marche au hasard à travers la Bourse ?
Burton Malkiel y soutient, depuis 1973, que les variations des cours sont largement imprévisibles, que l’analyse technique et la plupart des gérants ne battent pas le marché après frais, et que l’épargnant a intérêt à acheter un fonds indiciel à bas coûts, en répartissant ses placements selon son âge et sa tolérance au risque.
Qu’est-ce que la théorie de la marche au hasard en Bourse ?
C’est l’idée que les variations successives d’un cours sont indépendantes : celle de demain ne dépend pas de celle d’aujourd’hui, parce qu’elle ne reflète que des nouvelles encore inconnues. Elle est étroitement liée à l’hypothèse d’efficience des marchés, associée à Eugene Fama.
Le singe qui lance des fléchettes bat-il vraiment les experts ?
C’est une image, pas une expérience. Le concours organisé pendant quatorze ans par le Wall Street Journal a donné l’avantage aux experts, 10,2 % contre 3,5 % en moyenne sur 142 concours ; Malkiel attribue cet écart à l’effet de la publication sur les cours des titres choisis.
Faut-il lire Une marche au hasard à travers la Bourse pour débuter ?
Oui, c’est l’un des meilleurs livres pour un débutant : clair, drôle par endroits, et il vaccine contre les promesses faciles. Il faut seulement savoir qu’il plaide une cause, et le lire avec les objections exposées plus haut.
Une marche au hasard à travers la Bourse existe-t-il en PDF ?
Le livre est protégé par le droit d’auteur. La traduction française de 2005 se trouve en librairie d’occasion et à la Bibliothèque nationale de France ; l’édition anglaise de 2023 existe en version numérique chez les libraires en ligne, au format autorisé par l’éditeur.
Sources de référence utilisées
5
- Burton G. Malkiel, A Random Walk Down Wall Street, W. W. Norton, 1973 ; treizième édition, Norton, 2023 (table des matières et présentation de l’éditeur).
- Burton G. Malkiel, « The Efficient Market Hypothesis and Its Critics », CEPS Working Paper n° 91, Princeton University, avril 2003.
- Bibliothèque nationale de France, catalogue général, notice d’Une marche au hasard à travers la Bourse, Valor, 2005 (consultée le 12 novembre 2026).
- Tobias J. Moskowitz, Yao Hua Ooi et Lasse H. Pedersen, « Time Series Momentum », Journal of Financial Economics, vol. 104, n° 2, 2012, p. 228-250.
- The Daily Princetonian, « Fourteen years of darts on Wall Street lead Malkiel to reassert stock theory », mai 2002 ; Vanguard, « 50 years. 50 facts. Indexing since 1976 ».
Pour aller plus loin
- John Bogle : biographie, méthode et révolution indicielle de Vanguard, l’homme qui a créé en 1976 le fonds que Malkiel réclamait en 1973.
- Gestion active ou gestion passive : choisir ses titres ou acheter l’indice, le choix concret que le livre pose à chaque épargnant.
- Théorie de la réflexivité : Soros contre l’efficience, l’objection d’un spéculateur qui a fait fortune contre l’idée de marchés toujours justes.
- Cliff Asness : biographie, méthode et facteurs de l’élève de Fama chez AQR, un ancien élève de Fama devenu gérant, qui exploite les facteurs dont discute la dernière édition.
- Une approche fractale des marchés, l’autre grande critique de la finance classique, venue des mathématiques.
Benoist Rousseau est trader, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), spécialiste en histoire économique formé à la Sorbonne et pédagogue expérimenté. Il a ainsi créé son École de Trading en 2022.
Trader actif depuis 1994 sur les futures CME, il partage analyses de séance, replays de trades commentés, psychologie et gestion du risque — sans signaux ni promesses, du trading brut et sans filtre.
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École