
Le petit livre pour investir avec bon sens de Bogle : résumé et avis

Qu’est-ce que « Le petit livre pour investir avec bon sens » de John Bogle ?
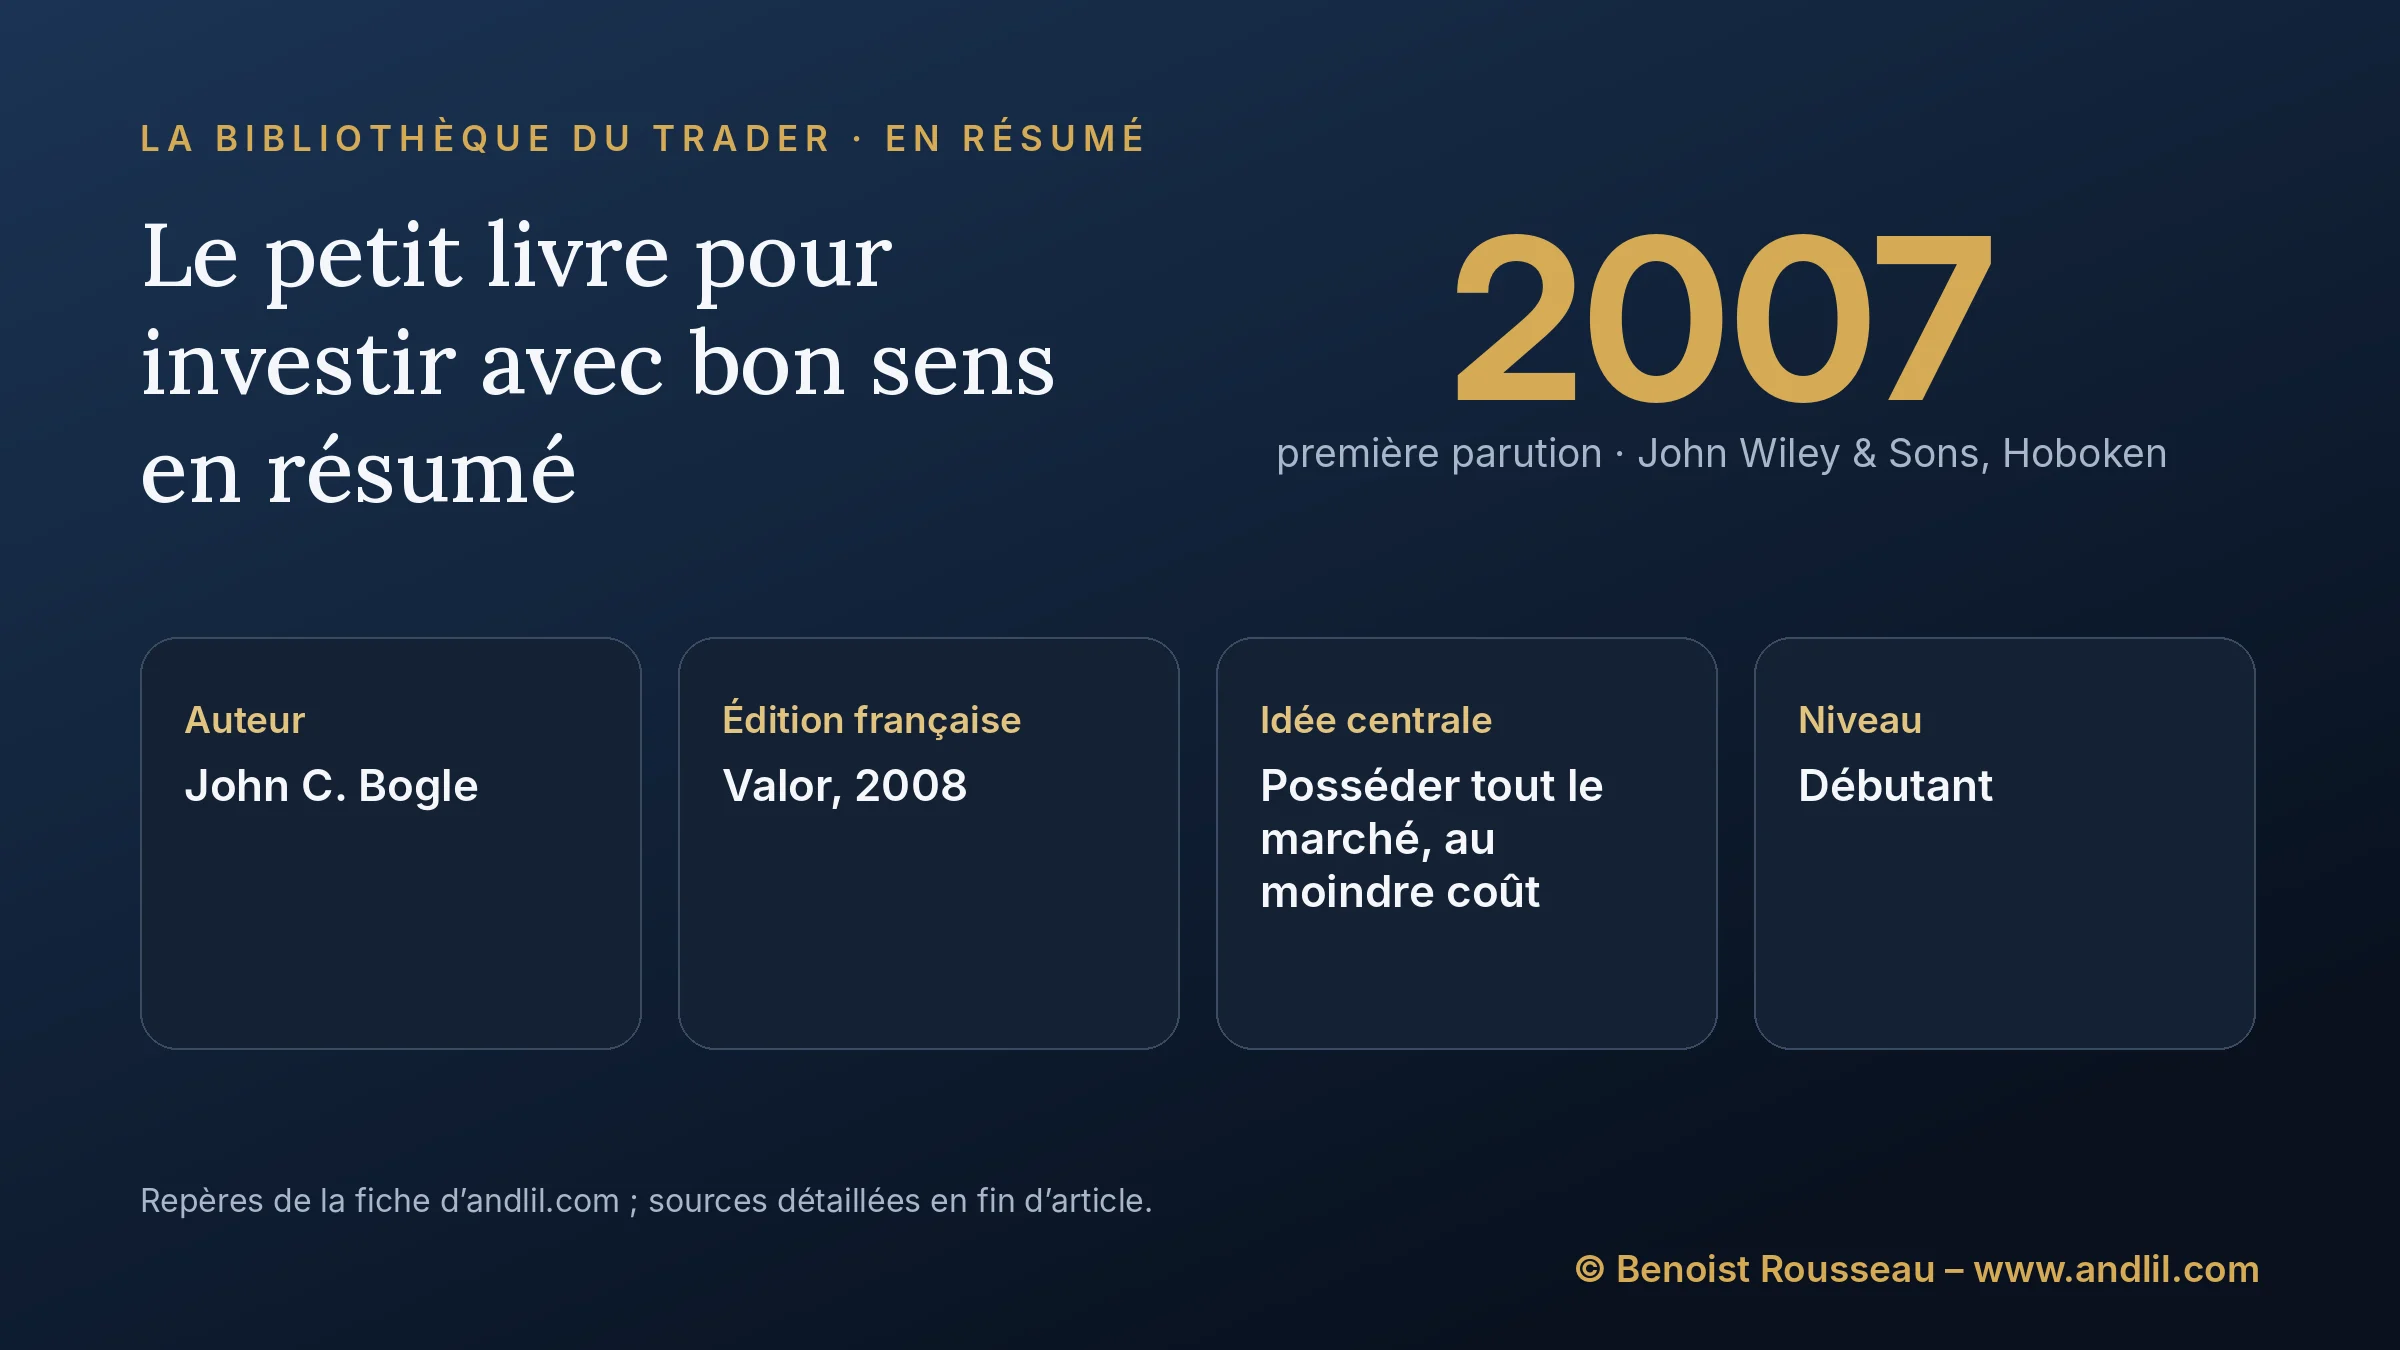
Le petit livre pour investir avec bon sens est la traduction française, parue chez Valor en 2008, de The Little Book of Common Sense Investing, publié en mars 2007 par John Wiley & Sons. Son auteur, John C. Bogle (1929-2019), a fondé le groupe Vanguard en 1974 et lancé en 1976 le premier fonds indiciel ouvert aux particuliers, c’est-à-dire un fonds qui se contente d’acheter toutes les actions d’un indice au lieu de les choisir. Le livre condense en un petit volume trente ans de croisade : posséder tout le marché, payer le moins possible, ne plus y toucher.
Ce n’est pas un livre de trading, et il ne prétend pas l’être. Il compte pourtant pour un trader, parce qu’il pose la question que le métier préfère éviter : qui, en face, paie les commissions, les écarts de cotation et les frais de gestion, et que reste-t-il une fois la note réglée ? La réponse de Bogle est arithmétique, et c’est ce qui la rend difficile à contourner.
« Le petit livre pour investir avec bon sens » en résumé
Bogle part d’une parabole : une famille riche, propriétaire de toutes les entreprises cotées des États-Unis, s’appauvrit à mesure qu’elle engage des intermédiaires pour l’aider à faire mieux que les autres membres de la famille. Il en tire une règle générale : le rendement des actions vient des entreprises, sous forme de dividendes et de croissance des bénéfices ; tout ce que les investisseurs versent aux courtiers, aux gérants, aux conseillers et au fisc en est retranché. Le meilleur moyen de garder sa part est donc un fonds indiciel large, aux frais minimes, conservé toute une vie. Le reste du livre décline cette idée sur les fonds de gestion active, la fiscalité, les obligations, les ETF et les fonds qui promettent de battre l’indice.
- Auteur : John C. Bogle (1929-2019), fondateur du groupe Vanguard
- Titre original : The Little Book of Common Sense Investing : The Only Way to Guarantee Your Fair Share of Stock Market Returns
- Première parution : John Wiley & Sons, Hoboken (New Jersey), mars 2007 ; édition du dixième anniversaire, revue et augmentée, Wiley, octobre 2017
- Édition française : Le petit livre pour investir avec bon sens : le seul investissement vous garantissant une part équitable des rendements du marché, Valor, Hendaye, 2008, 284 pages ; le traducteur n’est pas indiqué dans la notice de la BnF
- Famille : Investir pour longtemps
- Niveau : débutant (court, sans formules)
- Pour qui : tout épargnant qui investit en actions, et tout trader qui veut comparer honnêtement son résultat net à celui d’un indice
Que dit « Le petit livre pour investir avec bon sens » ?
Le livre de Bogle dit une seule chose, sous une vingtaine d’angles : pris ensemble, les investisseurs ne peuvent pas battre le marché, puisqu’ils sont le marché, et les coûts les font passer en dessous. Il l’établit en trois temps.
D’abord, la parabole des Gotrocks, qui ouvre le premier chapitre. Bogle précise qu’il s’agit de sa version d’une histoire racontée par Warren Buffett dans le rapport annuel 2005 de Berkshire Hathaway. Les Gotrocks possèdent 100 % des actions américaines et s’enrichissent tous au même rythme. Arrivent des « aides » : des courtiers, qui font échanger des titres entre cousins contre commission ; des gérants, qui facturent leur sélection ; des consultants, qui facturent le choix des gérants. Chaque étage prélève sa part, et le fisc s’ajoute sur les plus-values réalisées. La famille finit par constater que sa part du gâteau est tombée à 60 %. Le vieil oncle de l’histoire conseille de renvoyer tout le monde, et Bogle conclut que c’est exactement ce que fait un fonds indiciel. Il reprend au passage la « quatrième loi de Newton » de Buffett : pour l’ensemble des investisseurs, le rendement diminue quand l’agitation augmente.
Ensuite, la source du rendement. Bogle distingue ce que rapportent les entreprises, dividendes et croissance des bénéfices, de ce que rapporte la variation de l’enthousiasme des acheteurs, c’est-à-dire du prix qu’ils acceptent de payer pour un dollar de bénéfice. La première part est durable ; la seconde va et vient. D’où l’idée de « jeter son dévolu sur les entreprises » plutôt que sur les cours, et le titre du deuxième chapitre, Rational Exuberance, qui fait écho à l’« exubérance irrationnelle » d’Alan Greenspan.
Enfin, l’inventaire des fuites. Les frais de gestion, les frais d’entrée, la rotation des portefeuilles, l’impôt sur les plus-values : chaque chapitre retire une couche. Bogle s’attarde sur l’écart entre le rendement affiché des fonds et celui qu’obtiennent réellement leurs porteurs, qui achètent après la hausse et vendent après la baisse ; il l’appelle la « grande illusion ». Il s’en prend aussi au choix des fonds sur leurs performances passées, que le retour vers la moyenne finit presque toujours par démentir, et au recours au conseiller qui sélectionnerait les gérants gagnants. Pour appuyer sa thèse, il cite dès le premier chapitre Jack Meyer, qui gérait le fonds de dotation de Harvard, selon qui 85 à 90 % des gérants ne parviennent pas à égaler leur indice de référence, et l’économiste Burton Malkiel.
La dernière partie traite des obligations, des ETF, des fonds indiciels « améliorés » qui promettent de battre l’indice, et de ce que Benjamin Graham aurait pensé de la gestion indicielle. L’édition de 2017 actualise les chiffres et ajoute deux chapitres, l’un sur la répartition des actifs, l’autre sur l’investissement en vue de la retraite.
Quelles sont les idées clés du « Petit livre pour investir avec bon sens » ?
L’arithmétique avant l’opinion
L’argument central ne dépend d’aucune théorie sur l’efficience des marchés. Que les cours soient justes ou non, la somme de tous les portefeuilles est le marché. Le gain de l’un est la perte relative de l’autre, avant frais. Après frais, le total est négatif par rapport à l’indice. Ce raisonnement est valable pour les gérants pris ensemble ; il ne dit rien d’un gérant en particulier, et Bogle ne prétend pas le contraire. Il affirme seulement qu’on ne sait pas, à l’avance, lequel sera du bon côté.
Les coûts se composent aussi
Tout le monde connaît la magie des intérêts composés. Bogle insiste sur son double : un prélèvement annuel de 1 % ou 2 % paraît négligeable sur un an et devient considérable sur quarante. Les rendements se composent, les frais aussi, et ils se composent contre l’épargnant. C’est la raison pour laquelle il recommande de comparer les fonds d’abord sur leurs frais de gestion, seule donnée connue d’avance.
Ne rien faire est une stratégie
Le livre retourne l’injonction habituelle des professionnels, qui pressent leurs clients d’agir. Sa maxime tient en deux phrases : « Ne faites rien. Restez là. » (chapitre 1). L’activité enrichit ceux qui la facturent ; l’immobilité enrichit, en moyenne, ceux qui possèdent. Bogle en tire une hostilité constante envers le market timing, l’art supposé d’entrer et de sortir au bon moment.
Le passé ne sélectionne pas l’avenir
Les fonds vedettes d’une décennie sont rarement ceux de la suivante. Bogle consacre plusieurs chapitres au retour vers la moyenne et à la difficulté de choisir les gagnants de long terme. Pour un lecteur d’aujourd’hui, c’est la partie la plus utile contre le biais de récence, qui pousse à acheter ce qui vient de monter.
Qu’est-ce qui a vieilli dans « Le petit livre pour investir avec bon sens » ?
Les chiffres, d’abord : l’édition française suit l’édition de 2007, et ses données s’arrêtent avant la crise de 2008. L’édition anglaise de 2017 les actualise, mais n’a pas été traduite selon le catalogue de la BnF. Le raisonnement, lui, n’a pas pris une ride. Sa victoire est même spectaculaire : le pari de dix ans lancé par Buffett fin 2007 en faveur d’un fonds indiciel contre cinq fonds de fonds spéculatifs s’est conclu en faveur de l’indice, et Buffett a écrit dans sa lettre aux actionnaires sur l’exercice 2016 que si l’on élevait un jour une statue à celui qui a le plus fait pour les investisseurs américains, ce devrait être Jack Bogle.
Les objections sérieuses portent ailleurs. La première est géographique. Le livre raisonne sur le marché américain, qui a été le grand gagnant du XXe siècle. L’épargnant japonais qui aurait acheté tout son marché fin 1989 a dû attendre 2024 pour retrouver le niveau de l’indice Nikkei, comme le raconte notre page sur la bulle japonaise. Acheter tout le marché suppose de savoir lequel ; tirer une loi universelle de l’indice qui a le mieux réussi relève en partie du biais du survivant. Vu de Paris, la diversification internationale ne se discute pas comme vue de Philadelphie.
La deuxième objection est logique, et elle est ancienne : si tout le monde se contentait d’acheter l’indice, plus personne ne chercherait le juste prix des titres, et l’indice lui-même deviendrait moins fiable. Les économistes Sanford Grossman et Joseph Stiglitz l’ont formulée dès 1980. Elle se pose avec plus d’acuité aujourd’hui qu’en 2007, quand la gestion indicielle restait minoritaire.
La troisième vient de Bogle lui-même. Le 29 novembre 2018, deux mois avant sa mort, il s’inquiète dans le Wall Street Journal du poids pris par les trois grands gestionnaires indiciels, Vanguard, BlackRock et State Street, qui pourraient détenir ensemble 30 % ou plus du marché américain et contrôler de fait les votes en assemblée générale. Il réclame plus de transparence et une limite à leur pouvoir de vote. Le remède de 2007 a produit, à grande échelle, un problème que le livre ne traite pas.
Enfin, le chapitre sur les ETF a pris une importance que Bogle n’imaginait pas. Il y voyait surtout un instrument que l’on peut acheter et vendre à toute heure, donc une invitation à faire précisément ce que son livre déconseille. Les ETF sont devenus le moyen le plus courant d’acheter un indice à bas coût ; la mise en garde reste juste pour ceux qui s’en servent pour spéculer.
Que peut apprendre un trader du « Petit livre pour investir avec bon sens » ?
Le trader est, dans la parabole de Bogle, le cousin qui pense pouvoir faire mieux que la famille. Le livre ne lui dit pas que c’est impossible ; il lui rappelle que le jeu est à somme négative une fois les coûts payés, et que la mesure honnête d’un résultat est la comparaison, frais compris, avec ce qu’aurait rapporté un indice sans effort. Le trading sur effet de levier peut faire perdre plus que la mise.
- Tenez le compte complet de vos coûts : commissions, écarts de cotation, financement des positions, abonnements, impôts. C’est votre « Helper » à vous.
- Comparez chaque année votre résultat net à celui d’un indice large ; si l’écart est durablement négatif, l’indice est votre meilleur concurrent.
- Chaque aller-retour coûte : la fréquence des opérations doit se justifier par un avantage mesuré, pas par l’envie d’agir.
- Séparez l’argent du trading de l’épargne de long terme ; la seconde peut suivre la recette de Bogle pendant que le premier tente de la battre.
- Méfiez-vous des stratégies choisies sur leurs meilleurs résultats récents : le retour vers la moyenne vaut pour les systèmes de trading comme pour les fonds.
Quelle édition du « Petit livre pour investir avec bon sens » lire en français ?
Il n’en existe qu’une selon le catalogue de la BnF : Le petit livre pour investir avec bon sens, Valor, Hendaye, 2008, 284 pages, dans la « Collection de livres d’investissement » de l’éditeur. Elle traduit l’édition originale de 2007. La notice de la BnF orthographie le nom de l’auteur « Boogle » dans la mention de titre et ne nomme pas de traducteur. Pour qui lit l’anglais, l’édition du dixième anniversaire (Wiley, 2017) est préférable : chiffres actualisés, deux chapitres nouveaux sur la répartition des actifs et sur la retraite, et un recul de dix ans, dont la crise de 2008.
Deux livres de cette bibliothèque complètent celui-ci. Une marche au hasard à travers la Bourse de Burton Malkiel, que Bogle cite, donne le fondement théorique de la gestion indicielle. L’investisseur intelligent de Benjamin Graham, auquel Bogle consacre un chapitre, montre l’autre voie : choisir soi-même, avec méthode et marge de sécurité.
Questions fréquentes sur « Le petit livre pour investir avec bon sens »
Quel est le résumé du Petit livre pour investir avec bon sens ?
Pris ensemble, les investisseurs obtiennent le rendement du marché avant frais, et ce rendement moins leurs coûts après frais. La seule façon sûre de garder sa part est donc d’acheter un fonds indiciel large, aux frais les plus bas possible, et de le conserver très longtemps sans chercher à entrer ou sortir au bon moment.
Que vaut le livre de John Bogle ?
C’est le meilleur résumé de la gestion indicielle par celui qui l’a rendue accessible au grand public. Il est répétitif, parfois militant, et centré sur le marché américain, mais son raisonnement sur les coûts n’a pas été réfuté. Warren Buffett, qui en a inspiré la parabole d’ouverture, a parié un million de dollars dans le même sens fin 2007, et gagné.
Faut-il lire Bogle pour débuter en Bourse ?
Oui, c’est même l’un des meilleurs premiers livres : court, sans formules, et il évite les erreurs les plus coûteuses du débutant, payer trop cher et bouger trop souvent. Il ne vous apprendra pas à trader ; il vous apprendra à quoi comparer vos résultats.
Où trouver Le petit livre pour investir avec bon sens en PDF ?
Le livre est protégé par le droit d’auteur et aucune version gratuite n’est autorisée. L’édition française de Valor (2008) se trouve chez les libraires et en occasion ; l’édition anglaise existe en livre numérique et en livre audio. Les bibliothèques publiques et la BnF permettent aussi de le consulter.
Bogle recommandait-il les ETF ?
Avec réserve. Il leur consacre un chapitre, mais il se méfiait d’un fonds qu’on peut acheter et vendre toute la journée, parce que cette facilité pousse à spéculer. Un ETF indiciel large, peu coûteux et conservé longtemps est compatible avec sa méthode ; un ETF négocié chaque semaine ne l’est pas.
Sources de référence utilisées
5
- John C. Bogle, The Little Book of Common Sense Investing, John Wiley & Sons, Hoboken, 2007, chapitre 1, « A Parable » ; édition du dixième anniversaire, Wiley, 2017 (table des matières).
- Bibliothèque nationale de France, catalogue général, notice de Le petit livre pour investir avec bon sens, Valor, 2008 (consultée le 12 novembre 2026).
- Warren E. Buffett, lettre aux actionnaires de Berkshire Hathaway sur l’exercice 2016, février 2017.
- John C. Bogle, tribune dans The Wall Street Journal, 29 novembre 2018, rapportée par The Philadelphia Inquirer le même jour.
- Sanford J. Grossman et Joseph E. Stiglitz, « On the Impossibility of Informationally Efficient Markets », American Economic Review, 1980.
Pour aller plus loin
- Les intérêts composés : le temps, les dividendes réinvestis et la règle de 72, le mécanisme qui joue pour l’épargnant et, avec les frais, contre lui.
- Biais du survivant : définition, expérience et exemples en Bourse, la limite principale d’une démonstration bâtie sur le seul marché américain.
- Investir régulièrement ou en une fois ? Les versements programmés, la mise en pratique la plus simple du conseil de « rester là ».
Benoist Rousseau est trader, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), spécialiste en histoire économique formé à la Sorbonne et pédagogue expérimenté. Il a ainsi créé son École de Trading en 2022.
Trader actif depuis 1994 sur les futures CME, il partage analyses de séance, replays de trades commentés, psychologie et gestion du risque — sans signaux ni promesses, du trading brut et sans filtre.
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École