
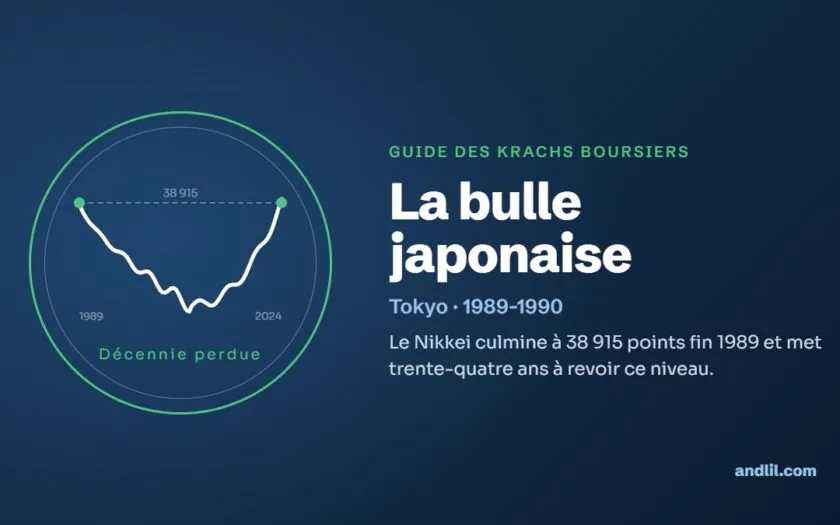

Le 29 décembre 1989, dernière séance de l’année à Tokyo, le Nikkei 225 clôture à 38 915,87 points. Il lui faudra trente-quatre ans, un mois et vingt-quatre jours pour faire mieux. Entre les deux, le Japon a connu la chute de ses actions et de son immobilier, des banques maintenues en vie artificiellement, des années de baisse des prix et une expression passée dans le vocabulaire des économistes : la « décennie perdue ».
L’éclatement de la bulle japonaise n’a pas de Jeudi noir ni de Lundi noir. Il n’a pas de journée spectaculaire. C’est ce qui le rend plus instructif, et plus inquiétant, que les krachs éclairs : une économie riche et épargnante peut mettre une génération à se remettre d’une bulle de crédit.
Qu’est-ce que la bulle japonaise ?
On appelle bulle japonaise (baburu keiki, « l’économie de bulle ») la hausse extraordinaire des actions et des terrains au Japon entre 1986 et 1990, nourrie par le crédit bancaire et des taux d’intérêt très bas. Son éclatement commence par la Bourse de Tokyo, dès les premiers jours de 1990, puis gagne l’immobilier, dont les prix culminent en septembre 1990 avant une baisse de plus de dix ans. C’est une spéculation à l’échelle d’un pays entier.
La bulle japonaise en résumé
La bulle japonaise est la flambée des actions et de l’immobilier au Japon de 1986 à 1990, après l’accord du Plaza et la baisse du taux d’escompte à 2,5 %. Le Nikkei 225 culmine à 38 915,87 points le 29 décembre 1989. Les hausses de taux de 1989-1990 et l’encadrement du crédit immobilier la font éclater : le Nikkei perd 38,7 % en 1990, plus de 60 % en août 1992. La baisse des terrains, plus longue encore, laisse aux banques des créances douteuses ; banques zombies et déflation font la « décennie perdue ». Le Nikkei ne dépasse son record que le 22 février 2024.
Les chiffres clés de la bulle japonaise
| Indicateur | Valeur |
|---|---|
| Nikkei au moment de l’accord du Plaza (septembre 1985) | 12 598 points |
| Sommet du Nikkei | 38 915,87 points, le 29 décembre 1989 |
| Fin 1990 | 23 848,71 points, −38,7 % sur l’année |
| Août 1992 | 14 309 points, plus de 60 % sous le sommet |
| Plancher de clôture | 7 054,98 points, le 10 mars 2009 (−82 %) |
| Prix des terrains commerciaux des six grandes villes | sommet en septembre 1990, près de quatre fois le niveau de septembre 1985 ; environ 80 % plus bas en 1999 |
| Retour au-dessus du sommet de 1989 | 39 098,68 points, le 22 février 2024 |
Les causes de la bulle japonaise
L’accord du Plaza et le yen fort
Le 22 septembre 1985, à l’hôtel Plaza de New York, les cinq grands pays industrialisés s’accordent pour faire baisser le dollar. Le yen s’envole, les exportateurs japonais souffrent, et Tokyo craint la récession. La Banque du Japon baisse cinq fois son taux d’escompte entre janvier 1986 et février 1987, de 5 % à 2,5 %, le plus bas de son histoire d’alors. La dernière baisse, le 23 février 1987, coïncide avec l’accord du Louvre, qui vise à stabiliser le dollar. Ce taux de 2,5 % reste en place deux ans et trois mois, jusqu’en mai 1989.
Le crédit, la terre et les actions
L’inflation des prix à la consommation reste basse : 0,7 % en 1988. Rien n’oblige donc la banque centrale à resserrer, et l’argent bon marché va vers les actifs. Les banques prêtent sur gage foncier ; la hausse des terrains augmente la valeur des garanties, qui permet de prêter davantage, qui fait monter les terrains. Le Nikkei est multiplié par 3,1 entre septembre 1985 et fin 1989 ; l’indice des prix des terrains commerciaux des six grandes villes culmine en septembre 1990, presque quatre fois son niveau de septembre 1985. Selon la Banque du Japon, les plus-values foncières de la période atteignent 367 % du PIB.
Une anecdote résume l’époque : au plus haut, le terrain du palais impérial de Tokyo, environ 1,15 km², aurait valu plus que tout l’immobilier de Californie. Elle circule depuis la fin des années 1980, souvent avec le Canada à la place de la Californie, et on la retrouve encore sous la plume de l’économiste Kozo Yamamura (Too Much Stuff, 2018). Le calcul d’origine, ses hypothèses et son auteur restent introuvables ; personne n’a d’ailleurs jamais proposé l’échange. Il faut la lire comme une légende de marché, qui dit moins la valeur du palais que l’état d’esprit d’une époque.
Le déroulement de l’éclatement
| Date | Événement |
|---|---|
| 22 septembre 1985 | Accord du Plaza ; début de la forte hausse du yen |
| 23 février 1987 | Taux d’escompte de la Banque du Japon ramené à 2,5 % |
| 31 mai 1989 | Première hausse du taux d’escompte : 3,25 % |
| 17 décembre 1989 | Yasushi Mieno devient gouverneur de la Banque du Japon |
| 25 décembre 1989 | Taux porté à 4,25 % |
| 29 décembre 1989 | Record du Nikkei à 38 915,87 points |
| Mars 1990 | Taux à 5,25 % (le 20) ; le ministère des Finances encadre le crédit immobilier |
| 30 août 1990 | Taux à 6 %, après l’invasion du Koweït |
| Septembre 1990 | Sommet de l’indice des prix des terrains urbains |
| Novembre 1997 | Faillites de la banque Hokkaido Takushoku (17) et de la maison de titres Yamaichi (24) |
| 10 mars 2009 | Plancher du Nikkei à 7 054,98 points |
| 22 février 2024 | Le Nikkei clôture à 39 098,68 points, au-dessus du record de 1989 |
La Banque du Japon s’inquiétait depuis 1986 de ce qu’elle appelait le « bois sec », une économie prête à s’enflammer, mais l’absence d’inflation des prix à la consommation rendait la hausse de taux difficile à justifier. Les premiers relèvements interviennent le 31 mai et le 11 octobre 1989. Yasushi Mieno, gouverneur à partir du 17 décembre 1989, durcit le mouvement : 4,25 % le 25 décembre, 5,25 % en mars 1990, 6 % en août. Il restera le gouverneur qui a crevé la bulle ; reste à savoir s’il n’a pas serré trop fort, et trop tard.
La Bourse se retourne dès janvier 1990. Le Nikkei touche 20 221,86 points le 1er octobre 1990 et termine l’année à 23 848,71, en baisse de 38,7 %. Il n’y a pas de séance d’apocalypse : une glissade continue, avec des rebonds, qui l’amène à 14 309 points en août 1992. En mars 1990, le ministère des Finances demande aux banques de limiter la croissance de leurs prêts au secteur immobilier à celle de leurs prêts totaux. La Banque du Japon note elle-même que cet encadrement coïncide presque avec l’éclatement de la bulle. Les terrains suivent la Bourse avec retard : leur indice culmine en septembre 1990, puis baisse sans interruption pendant plus d’une décennie.
Les conséquences : banques zombies, déflation et décennie perdue
La chute des prix fonciers détruit les garanties qui adossaient les prêts. La Banque du Japon estime les pertes en capital sur les terrains, après l’éclatement, à 107 % du PIB. Les banques se retrouvent avec des montagnes de créances douteuses : 20 300 milliards de yens fin mars 1999, environ 4 % du PIB, et 44 600 milliards en ajoutant les pertes déjà passées. Plutôt que de les reconnaître, beaucoup les prolongent.
Ricardo Caballero, Takeo Hoshi et Anil Kashyap ont décrit ce mécanisme dans l’American Economic Review en 2008 : les grandes banques ont restructuré en apparence des prêts à des emprunteurs insolvables pour éviter de constater les pertes. Ces entreprises « zombies » n’ont pas été restructurées, ont pesé sur les prix et les profits de leurs concurrents sains, et freiné l’investissement et la productivité de secteurs entiers.
La crise bancaire éclate vraiment en novembre 1997 : la Hokkaido Takushoku, l’une des grandes banques commerciales du pays (dixième ou onzième par le bilan selon les classements), renonce à poursuivre son activité le 17, la maison de titres Yamaichi le 24, après la découverte de pertes dissimulées. La Long-Term Credit Bank of Japan est nationalisée le 23 octobre 1998. Les prix à la consommation baissent en 1995, puis chaque année de 1999 à 2005 et encore de 2009 à 2012, selon les séries de la Banque mondiale : une déflation modérée, mais assez durable pour peser sur les décisions d’investissement et sur la dette.
La « décennie perdue » désigne les années 1990 ; elle s’est prolongée, et l’on parle désormais de « décennies perdues ». Le Nikkei, après un nouveau plus bas de 7 607 points en avril 2003, touche son plancher de clôture le 10 mars 2009, à 7 054,98, 82 % sous son record. Il ne le dépasse que le 22 février 2024, à 39 098,68 points.
Le débat : pourquoi le Japon a-t-il mis si longtemps ?
Une politique monétaire trop tardive, puis trop timide
La Banque du Japon reconnaît, dans une étude de 2001 de Kunio Okina, Masaaki Shirakawa et Shigenori Shiratsuka, qu’il était difficile de relever les taux de 4 % à 8 % d’un coup avec une inflation de 0,7 %, et doute que la politique monétaire seule ait pu empêcher la bulle. Après l’éclatement, le reproche inverse domine : l’assouplissement est venu trop lentement. En 2002, des économistes de la Fed (Ahearne, Gagnon, Haltmaier et Kamin) concluent que la déflation japonaise n’avait été anticipée par personne et que, près de zéro, les relances monétaire et budgétaire doivent aller au-delà de ce que les prévisions recommandent. Des monétaristes comme Scott Sumner jugent que la politique monétaire est restée trop restrictive et a prolongé le marasme.
Les bilans bancaires
Pour beaucoup d’économistes, le cœur du problème n’est pas le taux d’intérêt mais les bilans : des banques sous-capitalisées, autorisées à reporter la reconnaissance des pertes, ont continué de prêter aux mauvais emprunteurs et rationné les bons. Entre l’éclatement de 1990 et les faillites de 1997, sept ans ont passé : le temps perdu se paie en croissance.
Richard Koo et la « récession de bilan »
L’économiste Richard Koo propose une lecture différente dans The Holy Grail of Macroeconomics (2009). Après la chute des actifs, de nombreuses entreprises se retrouvent avec plus de dettes que d’actifs. Elles ne maximisent plus leur profit : elles remboursent, même à taux zéro. C’est la « récession de bilan ». Dans ce cadre, la politique monétaire pousse sur une ficelle, et seule la dépense publique a soutenu l’activité pendant que le secteur privé se désendettait. Ses critiques, monétaristes notamment, répondent qu’une banque centrale déterminée garde des munitions ; la thèse a le mérite d’expliquer pourquoi des taux nuls n’ont pas relancé le crédit.
La démographie
Une partie de la lenteur japonaise n’a rien à voir avec la bulle : le vieillissement de la population réduit la croissance potentielle et la demande de crédit. La part exacte de la démographie, des banques et de la politique monétaire reste discutée ; les trois ont probablement joué ensemble, ce qui explique la durée.
Ce qu’en retient un investisseur
« Ça finira par remonter » peut prendre trente-quatre ans. Le Nikkei a mis de 1989 à 2024 pour revoir son record. L’argument du long terme suppose un horizon que tout le monde n’a pas.
Le crédit adossé à un actif fait monter cet actif, puis le fait tomber. Quand la garantie d’un prêt est le bien qu’il finance, la hausse s’auto-alimente, et la baisse aussi. C’est l’accélérateur financier à l’état pur.
Un krach sans panique reste un krach. Le Japon n’a pas eu sa journée noire. Il a eu une érosion lente, plus facile à ignorer et plus coûteuse à subir.
Regardez les bilans, pas seulement les taux. Des taux à zéro ne servent à rien si les banques ne peuvent pas prêter et si les entreprises ne veulent qu’une chose : rembourser.
Questions fréquentes
Quand la bulle japonaise a-t-elle éclaté ?
La Bourse de Tokyo se retourne dès janvier 1990, après le record du Nikkei à 38 915,87 points le 29 décembre 1989. Les prix fonciers culminent en septembre 1990 et baissent ensuite pendant plus de dix ans.
Combien le Nikkei a-t-il perdu ?
38,7 % en 1990, plus de 60 % en août 1992, et jusqu’à 82 % au plancher de clôture du 10 mars 2009, à 7 054,98 points.
Quand le Nikkei a-t-il retrouvé son niveau de 1989 ?
Le 22 février 2024, en clôturant à 39 098,68 points, plus de 34 ans après le record du 29 décembre 1989.
Qu’est-ce que la décennie perdue ?
C’est la période de stagnation qui suit l’éclatement de la bulle dans les années 1990, marquée par les créances douteuses, les banques zombies, une croissance faible et la déflation. Elle s’est prolongée au-delà de 2000, d’où l’expression de « décennies perdues ».
Le palais impérial valait-il vraiment plus que la Californie ?
Personne ne peut l’affirmer : la comparaison, souvent citée, n’a pas de source d’origine identifiable ni de calcul publié, et certaines versions parlent du Canada. Elle n’a rien d’une évaluation officielle ; elle illustre l’idée que l’on se faisait alors des prix fonciers du centre de Tokyo.
Sources
- Kunio Okina, Masaaki Shirakawa et Shigenori Shiratsuka, « The Asset Price Bubble and Monetary Policy : Japan’s Experience in the Late 1980s and the Lessons », Monetary and Economic Studies, Banque du Japon, février 2001.
- Ricardo J. Caballero, Takeo Hoshi et Anil K. Kashyap, « Zombie Lending and Depressed Restructuring in Japan », American Economic Review, 2008.
- Alan Ahearne, Joseph Gagnon, Jane Haltmaier et Steve Kamin, « Preventing Deflation : Lessons from Japan’s Experience in the 1990s », Federal Reserve Board, IFDP 729, juin 2002.
- Federal Reserve Bank of St. Louis, FRED, séries Nikkei 225 et inflation des prix à la consommation au Japon (Banque mondiale).
- Richard C. Koo, The Holy Grail of Macroeconomics : Lessons from Japan’s Great Recession, Wiley, 2009.
- Wikipédia (en anglais), « Japanese asset price bubble », « Hokkaido Takushoku Bank » et « Yamaichi Securities », pour la chronologie bancaire et l’anecdote du palais impérial.
Pour aller plus loin
Diplômé d’histoire de la Sorbonne, j’ai enseigné douze ans avant de trader à plein temps. Les krachs, les bulles et les grandes figures de la finance éclairent mieux les marchés d’aujourd’hui que bien des modèles. J’ai préfacé Machiavel, Renan et Le Bon chez JDH Éditions.
Découvrir mon parcours

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École