
When Genius Failed de Roger Lowenstein : résumé de la chute de LTCM

Qu’est-ce que When Genius Failed de Roger Lowenstein ?
When Genius Failed : The Rise and Fall of Long-Term Capital Management, littéralement « Quand le génie a échoué », est un livre du journaliste américain Roger Lowenstein publié par Random House à New York en septembre 2000. Il raconte l’histoire de LTCM, un fonds spéculatif fondé par l’ancien trader de Salomon Brothers John Meriwether, associé à deux futurs prix Nobel d’économie, Robert Merton et Myron Scholes. Le fonds gagne environ 40 % par an en 1995 et en 1996, puis manque de faire sauter une partie du système financier en 1998, avant d’être recapitalisé par quatorze banques réunies par la Réserve fédérale de New York.
Lowenstein a passé plus de dix ans au Wall Street Journal, où il tenait notamment la chronique « Heard on the Street », et il avait publié en 1995 une biographie de Warren Buffett. Il a eu accès, pour ce livre, à des mémorandums internes du fonds et a interrogé des dizaines d’acteurs. Pour un trader, c’est le cas d’école définitif sur le risque de ruine : des gens parmi les plus intelligents de la finance, armés des meilleurs modèles, ont perdu presque tout leur capital en quelques semaines.
When Genius Failed en résumé
Le livre suit LTCM de sa naissance à son sauvetage. Meriwether réunit à Greenwich, dans le Connecticut, l’équipe d’arbitrage qu’il avait formée chez Salomon Brothers et deux universitaires prestigieux. Le fonds parie sur la convergence de prix d’actifs très proches, gagne des écarts minuscules et les multiplie par un endettement massif. Pendant quatre ans, cela fonctionne. En août 1998, le défaut de la Russie provoque une fuite générale vers la sécurité : tous les écarts sur lesquels LTCM pariait s’élargissent en même temps. Le fonds perd l’essentiel de son capital, ne peut plus honorer ses appels de marge, et la Réserve fédérale de New York organise le 23 septembre 1998 sa reprise par ses créanciers.
- Auteur : Roger Lowenstein, journaliste financier américain, longtemps au Wall Street Journal, biographe de Warren Buffett
- Titre original : When Genius Failed : The Rise and Fall of Long-Term Capital Management
- Première parution : Random House, New York, 2000 ; au Royaume-Uni, Fourth Estate, Londres, 2001
- Édition française : pas de traduction française au catalogue de la BnF (vérifié le 12 novembre 2026)
- Famille : Bulles, krachs et crises
- Niveau : intermédiaire, anglais et arbitrage
- Pour qui : les traders qui utilisent du levier, ceux qui font confiance à un modèle, et tous ceux qui confondent faible volatilité et faible risque
Que raconte When Genius Failed de Roger Lowenstein ?
When Genius Failed raconte, en quatre temps, comment une équipe brillante a construit la machine à gagner la plus admirée de Wall Street, puis l’a vue se retourner contre elle.
Les arbitragistes de Salomon
Le livre s’ouvre sur John Meriwether, entré chez Salomon Brothers en 1974, qui y crée en 1977 un groupe d’arbitrage sur obligations. Il recrute des spécialistes de la finance quantitative formés au MIT, dont Lawrence Hilibrand, Eric Rosenfeld et Greg Hawkins, et en fait l’une des équipes les plus rentables de la banque. Meriwether quitte Salomon après un scandale impliquant l’un de ses subordonnés, et fonde LTCM en 1993. Le fonds commence à opérer en février 1994. Robert Merton et Myron Scholes, les théoriciens de la valorisation des options, en sont associés : ils recevront le prix Nobel d’économie en 1997 « pour une nouvelle méthode de détermination de la valeur des produits dérivés ».
Quatre années de triomphe
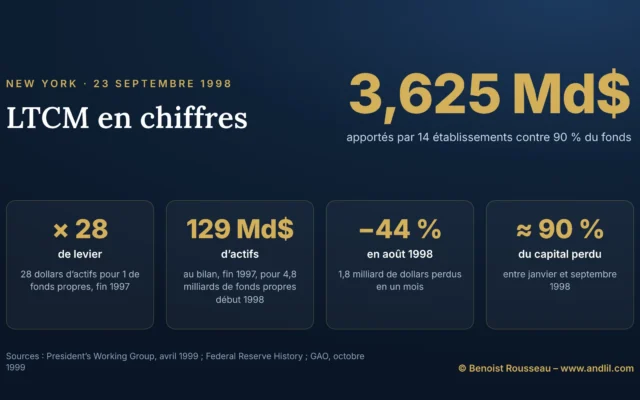
LTCM pratique surtout des opérations de convergence : acheter un titre un peu moins cher et vendre en face un titre presque identique un peu plus cher, en pariant que l’écart se refermera. Ces écarts sont minuscules ; pour qu’ils rapportent, il faut emprunter énormément. Les résultats sont spectaculaires : 20 % en 1994, 43 % en 1995, 41 % en 1996 après frais, encore 17 % en 1997, selon l’historique publié par la Réserve fédérale. Fin 1997, constatant que les occasions se raréfient, les associés rendent environ 2,7 milliards de dollars à leurs investisseurs extérieurs, sans réduire leurs positions. Le capital tombe à 4,8 milliards de dollars ; le levier, mécaniquement, monte.
À la fin d’août 1998, le bilan du fonds dépasse 125 milliards de dollars d’actifs, soit plus de vingt-cinq fois ses fonds propres du début de l’année, et ses contrats dérivés de gré à gré portent sur un montant notionnel de l’ordre de 1 300 milliards de dollars, d’après le rapport officiel de 1999 du groupe de travail du président des États-Unis sur les marchés financiers. Lowenstein montre comment les banques ont prêté à LTCM avec très peu de garanties, rassurées par la réputation des associés plus que par la connaissance de leurs positions. Il raconte aussi la dérive : faute d’écarts à exploiter sur les obligations, le fonds s’aventure sur les actions et l’arbitrage de fusions, où son avantage est bien moindre.
Août 1998
Le 17 août 1998, la Russie dévalue le rouble et suspend le paiement de sa dette. Les investisseurs du monde entier vendent tout ce qui est risqué ou peu liquide pour se réfugier dans les titres les plus sûrs. Or LTCM est précisément acheteur du risqué et vendeur du sûr, sur des dizaines de marchés à la fois. Les écarts qui devaient se refermer s’élargissent partout. Le 21 août, le fonds perd 553 millions de dollars en une journée, alors que ses modèles jugeaient très improbable une perte quotidienne supérieure à 35 millions. Sur le seul mois d’août, il perd 1,8 milliard de dollars ; son capital tombe à 2,3 milliards, moitié moins qu’en janvier.
Le sauvetage du 23 septembre
En septembre, les pertes continuent, et LTCM ne parvient pas à lever de nouveaux capitaux. Ses positions sont si grandes qu’il ne peut pas les vendre sans faire baisser les prix contre lui, et tout le marché le sait. Le 18 septembre, les dirigeants du fonds alertent la Réserve fédérale de New York. Celle-ci réunit les principales banques créancières : le 23 septembre au soir, quatorze établissements acceptent d’injecter environ 3,6 milliards de dollars contre 90 % du fonds ; les associés et les anciens investisseurs conservent 10 %. Aucun argent public n’est engagé, mais la banque centrale a prêté ses locaux et son autorité. Lowenstein décrit en détail les négociations, les rivalités entre banques et la ruine personnelle des associés, dont l’un voit sa fortune passer de 500 millions de dollars à un solde négatif.
Quelles sont les idées clés de When Genius Failed ?
Les idées clés de When Genius Failed tiennent en une phrase : un modèle qui a raison en moyenne peut ruiner celui qui l’utilise avec trop de levier. Lowenstein la décline en quatre leçons.
Le levier transforme un petit risque en risque de ruine. L’effet de levier consiste à détenir, grâce à l’emprunt, davantage d’actifs que son capital ; il multiplie les gains et les pertes dans la même proportion. Avec plus de vingt-cinq dollars d’actifs par dollar de capital, une perte de 4 % sur l’ensemble du portefeuille suffit à effacer les fonds propres. LTCM n’avait pas forcément tort sur ses paris : le consortium qui a repris ses positions avait récupéré toute sa mise à la fin de 1999. Le fonds, lui, n’a pas pu attendre.
Les modèles supposent des marchés raisonnables, ce qu’ils ne sont pas toujours. Les associés estimaient leurs risques à partir de la volatilité et des corrélations passées. En 1998, des marchés sans rapport apparent se sont mis à baisser ensemble, parce que les mêmes investisseurs, souvent des copies de LTCM, vendaient les mêmes positions en même temps. Pour Lowenstein, c’est la faille de la finance fondée sur l’hypothèse de marchés efficients : elle oublie que les prix sont faits par des hommes qui, sous la contrainte, se comportent tous de la même façon.
La liquidité disparaît quand on en a besoin. Un portefeuille trop grand pour son marché n’a pas de prix de sortie. Tant que LTCM achetait, il était le marché ; quand il a dû vendre, il est devenu la cible de tous ceux qui connaissaient ses positions.
Le sauvetage crée un précédent. En épargnant aux créanciers et aux gérants une faillite désordonnée, la Réserve fédérale a, selon Lowenstein, encouragé les prises de risque futures, l’idée qu’un établissement trop gros pour faire faillite sera toujours secouru. La crise de 2008 a donné à cette inquiétude une actualité que l’auteur a soulignée dans une postface ajoutée à une réédition.
Quelles critiques peut-on faire à When Genius Failed ?
La principale critique faite à When Genius Failed porte sur sa morale, non sur son récit. Dans la revue de la Réserve fédérale de Minneapolis, en décembre 2000, l’économiste Ron Feldman salue le livre mais juge sa conclusion peu convaincante : Lowenstein confondrait l’échec d’une entreprise et l’échec des marchés. Pour Feldman, LTCM a perdu à cause de paris importants mais ordinaires, d’un levier excessif et d’une sortie de son domaine de compétence, non parce que la modélisation financière serait vicieuse en soi. Les associés connaissaient les limites de leurs modèles ; ils ont pris un risque calculé, et perdu.
Le livre a aussi les défauts de son genre. C’est un récit journalistique, fondé sur des documents internes et des témoignages, qui épouse parfois le point de vue de ses sources et cède volontiers à la fable morale de l’orgueil puni. Le titre lui-même force le trait : les associés n’étaient pas plus des génies infaillibles avant 1998 que des imposteurs après. Enfin, les chiffres de LTCM varient selon les sources et selon les dates de référence (capital au 1er janvier, au 31 juillet, montant du sauvetage arrondi à 3,6 ou 3,625 milliards de dollars) ; les plus solides restent ceux du rapport officiel d’avril 1999 et de la Réserve fédérale.
Ce qui n’a pas vieilli, en revanche, c’est le scénario. Les fonds trop endettés dont les créanciers découvrent l’exposition le jour où il est trop tard ont reparu depuis, et la page d’andlil consacrée à Bill Hwang et Archegos montre qu’en 2021 le même film tournait encore, avec d’autres acteurs.
Que peut apprendre un trader de When Genius Failed ?
Un trader apprend de When Genius Failed que la question n’est pas « ai-je raison ? » mais « puis-je survivre si j’ai raison trop tard ? ». Le trading sur effet de levier peut faire perdre plus que la mise, et LTCM en est la démonstration à l’échelle de 125 milliards de dollars.
Ce que j’en dis sur le forum
« Un trader a prévu tous les scénarios. Mais 24h après c’est oublié et ils n’ont rien mis en place. Demain il y a un flash krach de -10 % en 3 minutes. 75 % des traders en position sautent avec leur levier qu’ils ne maîtrisent pas. Ils n’ont pas prévu cette possibilité. »
Benoist Rousseau sur le forum, le 11 septembre 2019, à propos du levier et des scénarios extrêmes
- Calculez votre levier sur l’ensemble de vos positions, pas position par position : LTCM était diversifié sur le papier et concentré sur un seul risque, celui d’une fuite vers la sécurité.
- Un modèle de risque fondé sur le passé ne connaît que les crises qu’il a déjà vues ; prévoyez celle qu’il juge impossible.
- Une stratégie qui gagne un peu très souvent cache presque toujours une perte rare et énorme.
- Ne détenez jamais une position plus grande que ce que le marché peut absorber le jour où vous devrez la couper.
- Rendre du capital tout en gardant les mêmes positions, c’est augmenter son risque sans le dire.
Faut-il lire When Genius Failed en anglais ?
Oui : When Genius Failed n’a pas de traduction française au catalogue de la Bibliothèque nationale de France (vérifié le 12 novembre 2026), sous son titre ni sous le nom de son auteur. Il faut donc le lire en anglais. L’édition originale est celle de Random House (New York, 2000, 264 pages plus l’introduction) ; le livre a été réédité en poche chez Random House Trade Paperbacks en 2001 et au Royaume-Uni chez Fourth Estate. L’anglais est celui d’un journaliste : clair, vivant, avec un vocabulaire financier qu’un trader connaît déjà. Les passages techniques sur les dérivés sont expliqués au fil du texte.
Le meilleur compagnon en français est Poker menteur de Michael Lewis, qui raconte de l’intérieur Salomon Brothers dans les années 1980, la maison d’où vient l’équipe de Meriwether. Pour la dimension théorique, Le Cygne noir de Nassim Nicholas Taleb fait de l’événement jugé impossible le cœur de sa critique des modèles de risque, et Une approche fractale des marchés de Benoît Mandelbrot explique pourquoi les variations extrêmes sont beaucoup plus fréquentes que ne le supposent les modèles classiques.
Questions fréquentes sur When Genius Failed
Quel est le résumé de When Genius Failed ?
Roger Lowenstein raconte l’histoire du fonds LTCM, fondé en 1993 par John Meriwether avec les futurs Nobel Robert Merton et Myron Scholes. Le fonds gagne environ 40 % par an en 1995 et en 1996 grâce à des paris de convergence fortement endettés, puis perd plus de la moitié de son capital en 1998 après le défaut russe, et doit être repris le 23 septembre 1998 par quatorze banques réunies par la Réserve fédérale de New York.
Existe-t-il une traduction française de When Genius Failed ?
Non, aucune traduction française ne figure au catalogue de la BnF (vérifié le 12 novembre 2026). Le livre se lit en anglais, dans l’édition Random House de 2000 ou ses rééditions de poche.
Combien LTCM a-t-il perdu en 1998 ?
Selon le rapport officiel américain d’avril 1999, le fonds avait 4,8 milliards de dollars de capital au 1er janvier 1998, 4,1 milliards fin juillet et 2,3 milliards fin août, après une perte de 1,8 milliard sur le seul mois d’août. Les pertes ont continué en septembre jusqu’à la reprise par les banques, qui ont apporté environ 3,6 milliards de dollars.
L’État américain a-t-il renfloué LTCM ?
Non, pas avec de l’argent public. La Réserve fédérale de New York a réuni les créanciers dans ses locaux et poussé à un accord ; ce sont quatorze établissements financiers qui ont apporté les capitaux, en échange de 90 % du fonds. Selon la Réserve fédérale, ils avaient récupéré la totalité de leur mise à la fin de 1999.
Où trouver When Genius Failed en PDF ?
Le livre est vendu en anglais, en version imprimée et numérique, et se trouve dans de nombreuses bibliothèques universitaires. Les PDF gratuits qui circulent sont des copies illégales.
Sources de référence utilisées
5
- Roger Lowenstein, When Genius Failed : The Rise and Fall of Long-Term Capital Management, Random House, New York, 2000 (notice de la Library of Congress).
- President’s Working Group on Financial Markets, Hedge Funds, Leverage, and the Lessons of Long-Term Capital Management, avril 1999.
- Federal Reserve History, « Near Failure of Long-Term Capital Management ».
- Ron J. Feldman, compte rendu de When Genius Failed, The Region, Federal Reserve Bank of Minneapolis, 1er décembre 2000.
- Bibliothèque nationale de France, catalogue général, recherches par titre et par auteur (consultées le 12 novembre 2026).
Pour aller plus loin
- Crise russe de 1998 : le défaut, le rouble et LTCM, la crise qui a déclenché la chute, vue du côté des marchés.
- Hedge fund : fonctionnement, risques et métiers d’un fonds spéculatif, pour comprendre ce qu’était LTCM et ce qui le distinguait des autres fonds.
- L’effet de levier : turbos, CFD, SRD, futures, ce qu’il change, le mécanisme au cœur du livre, appliqué aux produits d’un trader particulier.
- Modèle Black and Scholes : Valorisation des options, la formule qui a valu le Nobel à deux associés de LTCM.
- Excès de confiance : définition, expériences et exemples en Bourse, le biais que le titre du livre résume en deux mots.
Benoist Rousseau est trader, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), spécialiste en histoire économique formé à la Sorbonne et pédagogue expérimenté. Il a ainsi créé son École de Trading en 2022.
Trader actif depuis 1994 sur les futures CME, il partage analyses de séance, replays de trades commentés, psychologie et gestion du risque — sans signaux ni promesses, du trading brut et sans filtre.
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École