
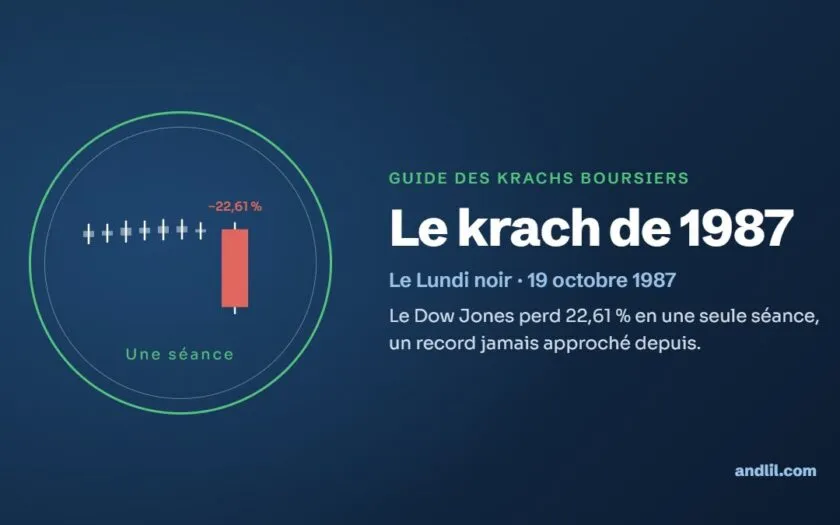

Le lundi 19 octobre 1987, le Dow Jones perd 22,61 % en une séance. Ce record n’a jamais été approché depuis : le 16 mars 2020, au pire de la panique du Covid, l’indice a perdu 12,93 %.
Le plus étonnant n’est pourtant pas la chute, c’est ce qui n’a pas suivi : ni faillites bancaires en chaîne, ni récession américaine, et un Dow Jones revenu à son record moins de deux ans plus tard. C’est le premier grand krach de l’ère des ordinateurs, des contrats à terme sur indice et des banques centrales qui ont lu l’histoire de 1929.
Qu’est-ce que le krach de 1987 ?
Le krach de 1987 est l’effondrement des marchés d’actions mondiaux de la mi-octobre 1987, dont le point culminant est le Lundi noir du 19 octobre à Wall Street. Il commence le mercredi 14 octobre, tourne à la panique le lundi 19, manque de faire céder la mécanique des marchés le mardi 20 et gagne en quelques heures Tokyo, Hong Kong, Londres et Paris.
Le krach de 1987 en résumé
Le krach de 1987 est la chute des Bourses mondiales culminant le lundi 19 octobre 1987, quand le Dow Jones perd 508 points, soit 22,61 %, à 1 738,74 points, plus forte baisse en une séance de son histoire ; le S&P 500 recule d’environ 20 %. Après une hausse de 44 % en sept mois, un déficit commercial plus lourd que prévu, des taux longs au-dessus de 10 % et un dollar faible déclenchent les ventes, que l’assurance de portefeuille amplifie. La Fed d’Alan Greenspan promet la liquidité nécessaire le 20 octobre. Pas de récession : le Dow Jones retrouve son record le 24 août 1989.
Les chiffres clés du krach de 1987
| Indicateur | Valeur |
|---|---|
| Sommet du Dow Jones avant le krach | 2 722,42 points, le 25 août 1987 |
| Lundi noir (19 octobre 1987) | −508 points, −22,61 %, clôture à 1 738,74 |
| S&P 500 le 19 octobre | environ −20 % ; contrat à terme S&P 500 : −29 % |
| Volume du 19 octobre au NYSE | 604 millions d’actions, près de 21 milliards de dollars |
| Valeur boursière perdue aux États-Unis | environ 1 000 milliards de dollars du 13 au 19 octobre |
| Hong Kong | Bourse fermée quatre jours ; −33 % pour le Hang Seng à la réouverture du 26 octobre |
| Retour du Dow Jones au record | 2 734,64 points, le 24 août 1989 |
Les causes du krach de 1987
Une hausse rapide, des taux qui montent
Le marché américain monte depuis l’été 1982 et accélère en 1987 : fin août, le Dow Jones a gagné 44 % en sept mois et touche 2 722,42 points le 25 août. Dans le même temps, la crainte d’un retour de l’inflation et d’une baisse du dollar pousse les rendements obligataires vers le haut ; les actions, achetées cher, deviennent moins attractives que les obligations.
Le dollar et l’accord du Louvre
Après l’accord du Plaza de septembre 1985, qui visait à faire baisser un dollar jugé trop fort, les grands pays industrialisés signent le 22 février 1987, au Louvre, un accord pour stabiliser les changes. Le week-end précédant le Lundi noir, le New York Times rapporte que le secrétaire au Trésor James Baker presse la Bundesbank d’assouplir sa politique et laisse entendre que Washington pourrait cesser de soutenir le dollar.
Les déclencheurs de la semaine du 14 octobre
Le rapport Brady identifie deux déclencheurs. Le mercredi 14 octobre à 8 h 30, le gouvernement annonce un déficit commercial de 15,7 milliards de dollars pour août, environ 1,5 milliard de plus qu’attendu ; le dollar recule et le rendement de l’emprunt du Trésor à 30 ans dépasse 10 %, une première depuis deux ans. Le même jour, une commission de la Chambre dépose un projet supprimant des avantages fiscaux liés au financement des rachats d’entreprises, ce qui fait chuter les valeurs spéculatives d’OPA.
L’assurance de portefeuille et l’arbitrage d’indices
L’assurance de portefeuille est une couverture dynamique : quand le marché baisse, un modèle commande de vendre des contrats à terme sur indice, d’autant plus que la baisse s’accentue. Les arbitragistes, voyant les contrats passer sous la valeur des actions, achètent les uns et vendent les autres : la vente passe de Chicago à New York. Le rapport Brady parle d’une vente « mécanique, insensible au prix ».
Le déroulement du krach
| Date | Événement |
|---|---|
| 22 février 1987 | Accord du Louvre sur la stabilisation des changes |
| 25 août 1987 | Record du Dow Jones à 2 722,42 points |
| 14 octobre 1987 | Déficit commercial d’août à 15,7 milliards de dollars ; le Dow perd 95,46 points (−3,81 %) |
| 16 octobre 1987 | −108,35 points (−4,6 %), record de baisse en points à l’époque ; Londres fermée par la tempête |
| 19 octobre 1987 | Lundi noir : −508 points (−22,61 %), clôture à 1 738,74 |
| 20 octobre 1987, avant l’ouverture | Communiqué de la Fed promettant la liquidité ; Hong Kong suspend ses marchés pour quatre jours |
| 26 octobre 1987 | Réouverture de Hong Kong : le Hang Seng perd 1 120 points (−33 %) |
| Janvier 1988 | Publication du rapport Brady |
| 24 août 1989 | Le Dow Jones clôture à 2 734,64 points, nouveau record |
Le 17 octobre, Barron’s note que le Dow vient de vivre sa pire semaine depuis mai 1940, quand l’armée française cédait devant l’offensive allemande. Le vendredi 16, jour d’échéance d’options sur indices, le Dow perd 4,6 %. Les assureurs de portefeuille n’ont pas vendu tout ce que leurs modèles commandaient : le reste attend le lundi, et le marché le sait.
Le lundi 19, les ordres de vente submergent l’ouverture. Onze des trente valeurs du Dow Jones ouvrent en retard, faute d’acheteurs, alors que les contrats à terme, eux, cotent et plongent. Selon le rapport Brady, trois assureurs de portefeuille vendent pour près de 2 milliards de dollars d’actions ; sur le marché à terme, les assureurs vendent l’équivalent de 4 milliards, dont 2,8 milliards pour trois d’entre eux, soit plus de 40 % du volume des contrats hors opérateurs locaux. Ce n’est qu’une fraction de ce que leurs formules exigeaient. Le Dow perd près de 300 points dans la dernière heure et quart.
Le mardi 20 est le jour le plus dangereux, et le moins connu. Après une ouverture en forte hausse, le contrat à terme S&P 500 perd près de 27 % entre 10 heures et 12 h 15 ; son cours implique un Dow Jones vers 1 400 points, et de nombreuses valeurs cessent de coter. Des rumeurs, infondées, courent sur la solidité de la chambre de compensation du CME, qui suspend un moment ses contrats. Le retournement vient vers 14 heures, aidé par une série d’annonces de rachats d’actions par de grandes entreprises, plus de 6 milliards de dollars au total ; le Dow termine en hausse de plus de 100 points. Le rapport Brady écrit que c’est ce mardi midi, et non le lundi, que le système financier a frôlé la rupture.
La réponse de la Fed et des marchés
Le 19 octobre, Alan Greenspan, président de la Fed, est à Dallas pour un discours prévu de longue date. Le mardi 20, à 8 h 41, avant l’ouverture de New York à 9 h 30, la Fed publie une phrase : elle « affirme aujourd’hui qu’elle est prête à servir de source de liquidité pour soutenir le système économique et financier ». Elle injecte des réserves, plus tôt qu’à l’ordinaire, et le taux des fonds fédéraux passe d’un peu plus de 7,5 % à environ 7 %. Gerald Corrigan, président de la Fed de New York, appelle les grandes banques pour qu’elles continuent de prêter aux maisons de titres ; les dix plus grandes banques new-yorkaises doublent presque ces prêts dans la semaine.
C’est ce que la Fed n’avait pas fait en 1930-1933 : jouer le prêteur en dernier ressort, vite et publiquement. Une phrase a suffi.
Une contagion mondiale
Le krach de 1987 est le premier krach mondial en temps réel : il fait le tour des fuseaux horaires en moins de deux jours. Le 20 octobre, Tokyo perd près de 15 %. Londres, fermée le vendredi 16 par la grande tempête qui ravage le sud de l’Angleterre, perd 11 % le 19 puis 12 % le 20, selon la Banque d’Angleterre. Hong Kong suspend sa Bourse et son marché à terme le 20 octobre pour le reste de la semaine ; il faut réunir dans le week-end un prêt de 2 milliards de dollars de Hong Kong pour sauver la société de garantie du marché à terme. À la réouverture, le 26 octobre, le Hang Seng perd 1 120 points, soit 33 %, et clôture à 2 242. Fermer un marché ne supprime pas les vendeurs : ils attendent devant la porte.
Du 5 octobre au point bas atteint début novembre, la Banque d’Angleterre mesure une baisse de 34 % à Londres et à Paris, de 40 % à Francfort et de 19 % à Tokyo. En décembre 1987, l’Insee juge que le krach « ne semble pas avoir perturbé les comportements non financiers » des Français.
Les conséquences du krach de 1987
L’économie américaine n’a pas plongé. La perte de richesse des seuls particuliers, de près de 800 milliards de dollars selon la Fed de San Francisco, n’a eu qu’un effet à peine perceptible sur la consommation ; les cours, même après le krach, restaient au-dessus de leur niveau d’un an plus tôt, et la croissance de 1988 a été solide. La Fed a même resserré sa politique dès le début de 1988. Le S&P 500 retrouve son sommet fin juillet 1989, le Dow Jones le 24 août 1989.
Les réformes portent sur la tuyauterie. Le rapport Brady, du nom de Nicholas Brady qui présidait la commission, conclut qu’actions, contrats à terme et options forment « un seul marché » et doivent être régulés comme tel : compensation, marges, information et « mécanismes de coupe-circuit ». Le NYSE adopte en 1988 ses premières règles de suspension des échanges. Les coupe-circuits actuels, à −7 %, −13 % et −20 % sur le S&P 500, en sont les descendants ; ils ralentissent une chute, ils ne l’empêchent pas, comme l’a montré mars 2020.
Le débat : la faute aux ordinateurs ?
Le rapport Brady fait de l’assurance de portefeuille un accélérateur, pas la cause première. Richard Roll, comparant 23 marchés en 1988, observe que 19 d’entre eux ont perdu plus de 20 % en octobre, et que les places où les ordres passaient par ordinateur ont plutôt moins baissé que les autres, du moins en première analyse : l’effet ne résiste pas toujours quand on tient compte des autres facteurs. L’économiste Hayne Leland juge l’effet de l’assurance de portefeuille sur les prix probablement faible.
Reste la question de fond, que 1987 pose mieux que tout autre krach : aucune nouvelle ne justifiait à elle seule qu’un marché perde un cinquième de sa valeur en une séance. Pour les tenants de l’efficience des marchés, l’épisode est un embarras ; pour les autres, la preuve que la liquidité disparaît quand tout le monde en a besoin. Une autre leçon, plus discutable, a été retenue : la Fed sauvera les marchés. On parlera plus tard du « Greenspan put » et de l’aléa moral qui l’accompagne.
Ce qu’en retient un trader
La liquidité n’est pas une propriété du marché, c’est un état. Le 19 octobre, des ordres sont restés sans exécution pendant une heure ou plus. Un ordre stop déclenché devient un ordre au marché : il s’exécute au prix disponible, pas à celui que vous aviez écrit.
Quand tout le monde a la même stratégie, ce n’est plus une couverture. L’assurance de portefeuille protégeait chaque client isolément ; appliquée par tous, elle a fabriqué le risque qu’elle couvrait.
Le levier ne laisse pas le temps d’attendre. Une baisse de 22,61 % exige une hausse d’environ 29 % pour être effacée. Avec un levier de cinq, elle efface le compte avant que la question se pose.
Regardez la banque centrale. Ce qui distingue 1987 de 1929 n’est pas la chute d’un jour, c’est la réaction du prêteur en dernier ressort le lendemain matin.
Questions fréquentes
Combien le Dow Jones a-t-il perdu le 19 octobre 1987 ?
508 points, soit 22,61 %, pour clôturer à 1 738,74 points. C’est toujours la plus forte baisse en pourcentage de son histoire en une séance.
Quelle est la cause du krach de 1987 ?
Il n’y en a pas une seule : un marché cher, des déclencheurs (déficit commercial, taux longs au-dessus de 10 %, dollar faible, projet fiscal contre les rachats d’entreprises), et des ventes automatiques d’assurance de portefeuille qui amplifient la baisse.
Le krach de 1987 a-t-il provoqué une récession ?
Non. La Fed a fourni des liquidités dès le 20 octobre, le système bancaire a tenu, et la croissance américaine de 1988 a été solide.
Combien de temps a-t-il fallu pour revenir au niveau d’avant le krach ?
Un peu moins de deux ans : le Dow Jones a battu son record de 1987 le 24 août 1989.
Quelles Bourses ont été touchées en dehors de Wall Street ?
Toutes les grandes places. Hong Kong a fermé quatre jours puis perdu 33 % à la réouverture ; Londres et Paris ont reculé de 34 % entre le 5 octobre et leur point bas de novembre 1987.
Sources
- Presidential Task Force on Market Mechanisms (dit rapport Brady), Report of the Presidential Task Force on Market Mechanisms, janvier 1988.
- Mark Carlson, « A Brief History of the 1987 Stock Market Crash », Federal Reserve Board, FEDS 2007-13.
- Donald Bernhardt et Marshall Eckblad, « Stock Market Crash of 1987 », Federal Reserve History, 2013.
- Yale Program on Financial Stability, « Federal Reserve’s Response to the 1987 Market Crash ».
- Robert T. Parry, « The October ’87 Crash Ten Years Later », FRBSF Economic Letter, 31 octobre 1997.
- Bank of England, « The equity market crash », Quarterly Bulletin, février 1988.
- Securities and Futures Commission (Hong Kong), « Establishment of the Securities and Futures Commission » ; Insee, Note de conjoncture, décembre 1987.
Pour aller plus loin
Diplômé d’histoire de la Sorbonne, j’ai enseigné douze ans avant de trader à plein temps. Les krachs, les bulles et les grandes figures de la finance éclairent mieux les marchés d’aujourd’hui que bien des modèles. J’ai préfacé Machiavel, Renan et Le Bon chez JDH Éditions.
Découvrir mon parcours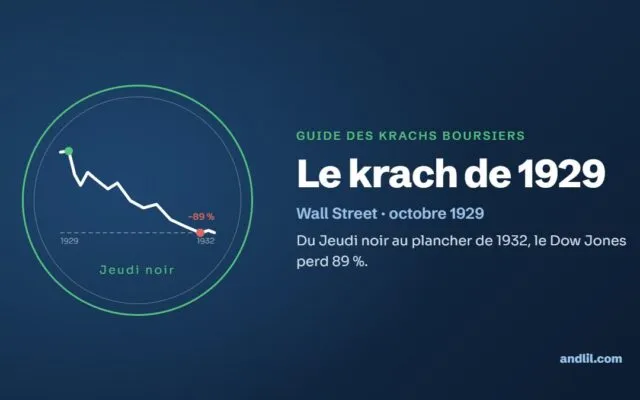

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École