
Trading algorithmique et haute fréquence : les métiers derrière les machines

Quelle part des volumes le trading à haute fréquence représente-t-il ?
Le poids du trading à haute fréquence dans le volume total des opérations dépend des marchés et de la façon de le mesurer. Selon l’Autorité européenne des marchés financiers (ESMA), il représentait en mai 2013 entre 24 % et 43 % des montants échangés sur un échantillon de 100 actions de neuf pays de l’Union européenne. Sur les valeurs du CAC 40, l’Autorité des marchés financiers (AMF) a mesuré que les principaux traders à haute fréquence traitaient près de 60 % des montants échangés en continu entre novembre 2015 et juillet 2016. Quoi qu’il en soit une chose est sûre, le trading à haute fréquence se développe très rapidement et il est devenu maintenant un élément clé pour comprendre les marchés financiers. Nous devons, nous les petits porteurs, le prendre en considération pour pouvoir espérer survivre. Le Trading Haute Fréquence fait et défait les marchés, ces robots de trading amplifient considérablement les hausses mais aussi les baisses, les bulles et les krachs sont plus fréquents et plus rapides et cela va encore s’accélérer.

Nous sommes donc déjà dans une numérisation totale de la finance, il n’y a plus d’actions en papier, rien n’est tangible, tout est numérique, tout passe par la fibre optique, les ordres d’achat, les ordres de ventes, les annulations… Cela devient un grand jeu vidéo à l’échelle planétaire, j’achète l’indice Dax 30 parce que j’anticipe un rebond sur un seuil psychologique. Je le revends, quelques secondes après je peux investir en un clic sur les actions Apple ou Google, gagner un dollar par action, les revendre et me mettre à trader le pétrole ou bien à « jouer » sur la faiblesse de l’euro contre le dollar… L’argent circule à la vitesse de la lumière, on prend ses bénéfices très rapidement. Au final, quand on trade, on ne voit plus que les chiffres, il n’y a plus de réalité palpable, je trade une action, un indice, du blé, du pétrole, une monnaie de la même manière.
Quelles sont les conséquences du quote stuffing sur le trading ?
Le « quote stuffing », ou bourrage de cotation, est une technique utilisée par le trading haute fréquence pour être le mieux placé dans le carnet d’ordres. On peut le voir comme une course à la vitesse : celui qui arrive le premier est servi le premier (il obtiendra le meilleur prix à l’achat ou à la vente). Le but est aussi d’empêcher les autres de se placer sur une valeur. Au final, c’est une guerre numérique, les robots des HFT se livrent une lutte titanesque à l’échelle de la milliseconde où tout est bon pour passer devant les concurrents.
Dans cette guerre virtuelle entre algorithmes, où le temps de décision de l’intelligence artificielle est la nanoseconde, on est très loin de la réalité du petit boursicoteur qui trade avec sa pauvre connexion adsl. Il est indéniable que beaucoup de petits investisseurs ont quitté la bourse parce qu’ils ne comprennent plus ces variations soudaines de cours sans d’autres raisons qu’une action programmée du trading à haute fréquence. Pour beaucoup d’investisseurs classiques, les fondamentaux, les habitudes qu’ils avaient pour leurs prises de position sont fortement perturbées. Certains renoncent car ils ne voient plus de logique au système. Je trade depuis 1994 et ma façon de trader a totalement changé, les marchés financiers sont beaucoup plus dynamiques, rapides, fluctuants, « incertains »… J’ai dû m’adapter, trader différemment pour prendre en compte ces nouveaux risques, cette nouvelle volatilité (variation des cours). Il y a 10 ans une action du CAC 40 qui prenait 4 % dans la journée cela faisait la Une de la presse financière. Maintenant c’est d’une banalité navrante.
Nous sommes en fait en plein darwinisme technologique et social, si le boursicoteur n’arrive pas à s’adapter très rapidement aux changements de dynamique des places financières, il est condamné à très court terme. Depuis août 2011, j’ai dû revoir totalement deux fois ma manière de trader, changer mes habitudes, trouver de nouveaux repères, abandonner un marché dominé par le trading haute fréquence qui ne me laissait pas de place… En effet en moins d’un an les marchés financiers ont à nouveau totalement muté. Seuls ceux qui peuvent perpétuellement évoluer, qui ne s’accrochent pas à un système, pourront espérer survivre.
Quel rôle le trading haute fréquence a-t-il joué dans le flash krach de 2010 ?
J’ai vécu en direct le krach flash de mai 2010. Je n’avais jamais vu cela, et pourtant j’ai connu et survécu à de nombreux krachs depuis que je trade. Deux ans plus tard, je reste encore traumatisé car toute forme de rationalité avait été perdue. Avec un peu d’expérience, on arrive à détecter les bulles, on est moins étonné quand il y a un krach, on l’attend même parfois. Mais là, la folie, au sens propre, a touché pendant quelques minutes l’ensemble des marchés financiers, tous les indices mondiaux s’effondraient, rien ne semblait pouvoir endiguer cette chute vers les abîmes. Durant ces 12 minutes, le monde financier pouvait s’écrouler. J’ai vu des actions américaines perdre 99 % de leur valeur, virtuellement elles étaient ruinées. Je me revois encore assis devant mon écran en train de regarder effaré toutes les actions planétaires s’effondrer et de me demander impuissant « mais que se passe-t-il ? ».
Le pire était de ne pas savoir pourquoi, j’avais vécu le 11 septembre 2001 en bourse et ce n’était rien à côté. J’ai pensé qu’il a dû y avoir une bombe atomique sur New York pour provoquer une telle panique. Ces 12 minutes ont été les plus longues de ma vie, j’avais l’impression de voir tout notre système économique s’effondrer sur lui-même. Depuis ce jour, j’ai adapté mon style de trading à ce risque, je fais du scalping c’est-à-dire que j’achète et que je revends très rapidement, à mon niveau, pour prendre le plus rapidement possible mon bénéfice et ainsi rester le moins de temps possible positionné sur un marché financier afin de limiter le risque du flash krach. Il y aura un autre flash krach, c’est inévitable, et ce jour-là, j’espère ne pas être positionné. Il y a des traders qui ont perdu en quelques minutes les économies d’une vie. C’est hélas un risque à prendre perpétuellement en considération maintenant.
Peut-on maîtriser le trading à haute fréquence ?
Face à cette guerre des algorithmes, les grands acteurs de la finance n’ont pas d’arme réelle. L’AMF surveille particulièrement la manipulation de cours, elle développe des logiciels capables d’analyser à J+1 toutes les transactions effectuées sur la plate-forme Nyse Euronext. Mais c’est un travail a posteriori, il est impossible d’analyser en temps réel les fluctuations des marchés.
Le scénario catastrophe existe, un nouveau flash krach mais qui durerait plus de 12 minutes et qui verrait la ruine du plus grand nombre (entreprises, actionnaires, banques…). Mais il faut bien comprendre que la bourse est un jeu à somme nulle. Quand quelqu’un perd de l’argent, un autre en gagne, les plus grosses fortunes se font durant les krachs, il faut beaucoup de personnes ruinées pour faire quelques riches. En cas de flash krach, je peux par exemple vendre 10 millions d’actions que je ne possède pas à 11 € (en bourse on peut vendre des actions que l’on ne possède pas, cela s’appelle de la vente à découvert). Le cours de l’action s’effondre et je rachète les actions que je ne possédais pas quelques minutes avant à 1 €. Bilan : je viens de gagner 100 millions d’euros en 12 minutes, juste sur une action.
Ce qui me fait le plus peur c’est qu’une entité suffisamment forte financièrement provoque volontairement un flash krach en se mettant à vendre massivement des actions. Les algorithmes des concurrents amplifiant le mouvement, c’est le jackpot assuré sans aucun risque…
Le trading à haute fréquence en résumé
Le trading à haute fréquence (THF, ou HFT en anglais) est une forme extrême de trading algorithmique : des programmes informatiques passent, modifient et annulent un très grand nombre d’ordres en quelques millionièmes de seconde, et ne gardent leurs positions que quelques instants. Leur avantage tient à la vitesse : serveurs installés au plus près des bourses, liaisons ultrarapides, réaction automatique à chaque changement du carnet d’ordres.
Quels sont les chiffres du krach éclair du 6 mai 2010 ?
La vente qui déclenche la chute commence à 14 h 32, heure de New York, et le marché retrouve à peu près son niveau vers 15 h 08, soit environ 36 minutes plus tard. Entre 14 h 41 et 14 h 45, les grands indices perdent encore 5 à 6 %, pour atteindre une baisse de 9 à 10 % sur la séance, avant de regagner l’essentiel du terrain. Sur plus de 300 titres, des transactions sont exécutées à des prix aberrants, de 1 cent à 100 000 dollars. Le rapport commun de la SEC et de la CFTC, publié le 30 septembre 2010, part d’une vente de 75 000 contrats E-mini S&P 500, environ 4,1 milliards de dollars, passée par un gestionnaire pour couvrir ses positions ; les algorithmes à haute fréquence se sont ensuite renvoyé ces contrats et ont amplifié la baisse. En 2015, la justice américaine a aussi poursuivi un trader londonien, Navinder Sarao, pour manipulation par ordres fictifs ; il a plaidé coupable en novembre 2016.
Qu’est-ce que le quote stuffing ?
Le quote stuffing consiste à inonder le marché d’ordres aussitôt annulés pour ralentir les concurrents, contraints de les traiter, et créer de la confusion. Le spoofing consiste à afficher de gros ordres sans intention de les exécuter, pour faire croire à une pression acheteuse ou vendeuse. Les deux sont considérés comme des manipulations de marché. En Europe, la directive MiFID II et le règlement MiFIR, applicables depuis 2018, ont donné un cadre propre au trading algorithmique.
Comment le trading à haute fréquence est-il encadré ?
Depuis 2012, la France taxe à 0,01 % les ordres annulés ou modifiés par les opérateurs à haute fréquence au-delà d’un seuil, qui ne peut être inférieur aux deux tiers des ordres transmis dans la journée. En Europe, la directive MIF 2, appliquée depuis le 3 janvier 2018, donne une définition légale du trading à haute fréquence.
Ce que j’en disais sur le forum
« Par contre, ils apportent de la liquidité au CME, ce qui arrange les places boursières. »
Benoist Rousseau sur le forum, le 1er décembre 2023, en réponse à un membre qui demandait s’il fallait interdire le trading à haute fréquence
Trading algorithmique et haute fréquence : quelle différence ?
Les deux mots sont souvent confondus. La directive MIF 2 les définit séparément, et la différence est utile pour comprendre les métiers.
- Le trading algorithmique est la négociation « dans laquelle un algorithme informatique détermine automatiquement les différents paramètres des ordres », le moment, le prix, la quantité ou la façon de gérer l’ordre une fois envoyé, « avec une intervention humaine limitée ou sans intervention humaine » (article 4, point 39). Un gérant qui confie un gros ordre à un programme chargé de le découper au fil de la journée fait déjà du trading algorithmique.
- Le trading à haute fréquence en est une forme particulière, définie par trois traits cumulés (article 4, point 40) : une infrastructure conçue pour réduire au minimum les délais de transmission, avec au moins l’un des moyens suivants, la colocalisation des serveurs à côté de ceux de la Bourse, l’hébergement de proximité ou un accès électronique direct à grande vitesse ; un système qui décide et envoie chaque ordre sans intervention humaine ; et un débit élevé de messages dans la journée, ordres, cotations ou annulations.
Autrement dit, tout trading à haute fréquence est algorithmique, mais la plupart des algorithmes ne sont pas à haute fréquence. Les programmes d’exécution des gérants, les stratégies de tendance des fonds quantitatifs ou les robots qu’un particulier écrit sur sa plateforme sont algorithmiques ; ils ne relèvent pas de la haute fréquence.
Qui travaille dans une société de trading algorithmique ?
Une société de trading électronique ressemble moins à une salle de marché qu’à une entreprise de logiciel qui négocierait pour son propre compte. On y trouve quatre familles de métiers, qui travaillent en boucle courte.
- Les chercheurs quantitatifs, ou quants, cherchent dans les données les régularités qui fondent une stratégie, la testent sur l’historique et en mesurent le coût d’exécution.
- Les développeurs écrivent le code qui tourne en production, souvent en C++ pour la vitesse, et les ingénieurs réseau installent et entretiennent les serveurs au plus près de ceux de la Bourse.
- Les traders ne passent plus les ordres eux-mêmes : ils surveillent les stratégies en direct, règlent leurs paramètres selon le marché, réduisent les tailles avant une annonce et arrêtent un programme qui se comporte mal.
- Les équipes de risque et de conformité fixent les limites, contrôlent les tests avant toute mise en production et doivent pouvoir tout couper en quelques secondes.
La dernière famille n’est pas un décor. Le 1er août 2012, un programme mal déployé de la société américaine Knight Capital a envoyé plus de 4 millions d’ordres en 45 minutes, pour une perte de plus de 460 millions de dollars, selon la SEC. C’est ce type d’incident que visent les contrôles imposés par la directive MIF 2, présentés ci-dessous : des limites et des systèmes testés avant la mise en production, plutôt qu’une réaction improvisée pendant l’incident.
Que doit respecter une société de trading algorithmique ?
L’article 17 de la directive MIF 2, appliquée depuis le 3 janvier 2018, fixe les obligations de toute entreprise d’investissement qui recourt au trading algorithmique.
- Des systèmes résilients et des limites. Elle doit disposer de « systèmes et contrôles des risques efficaces », soumis à « des seuils et limites de négociation appropriés », qui « préviennent l’envoi d’ordres erronés » et toute perturbation du marché. Ses systèmes doivent être entièrement testés, suivis, et couverts par un plan de continuité en cas de panne.
- La déclaration au régulateur. Elle notifie son activité à l’autorité de son pays et à celle de la Bourse où elle intervient. L’autorité peut lui demander à tout moment la description de ses stratégies, de ses paramètres et de ses limites.
- Un registre complet pour la haute fréquence. Une société de haute fréquence tient « un registre précis et chronologique de tous les ordres qu’elle passe, y compris les annulations d’ordres, les ordres exécutés et les cotations », et le remet au régulateur sur demande.
- Des obligations de présence pour la tenue de marché. Si l’algorithme fait de la tenue de marché, la société doit coter en continu pendant une part fixée de la séance et signer un accord écrit avec la Bourse. Le teneur de marché affiche en effet en permanence un prix d’achat, le bid, et un prix de vente, l’ask.
En France s’ajoute la taxe de 0,01 % sur les ordres annulés ou modifiés au-delà d’un seuil, décrite plus haut. Ces règles ont fait naître des métiers à part entière dans les sociétés concernées : contrôle des algorithmes, tests de conformité, surveillance des ordres.
Un trader humain peut-il encore rivaliser avec les algorithmes ?
La question revient souvent sur le forum, presque toujours avec inquiétude. Un trader humain ne joue pas le même jeu que la haute fréquence. Il ne cherche pas à gagner une fraction de centime mille fois par seconde, il cherche à suivre un mouvement de quelques minutes ou de quelques heures. Sur ce terrain, les programmes ne sont pas des adversaires, ils sont le décor, et souvent le moteur.
En 2018, un membre du forum présentait la haute fréquence comme un fléau qui finirait par éliminer les traders « faits de chair et de sang ». Je lui ai répondu : « Vous plaisantez ou quoi ? C’est notre meilleur allié », puis j’ai précisé pourquoi.
« Heureusement qu’ils sont là c’est eux qui font partir les tendances et que j’essaye de suivre. Le trading est bien plus facile. »
Benoist Rousseau sur le forum, le 29 juillet 2018, dans le fil « Trading haute fréquence (visualisation 1/2 seconde) », en réponse à un membre qui voyait dans les automates la fin des traders humains
Cela ne veut pas dire qu’un algorithme est infaillible. En 2016, j’écrivais sur la file du jour que « l’algo applique bêtement son code » et qu’il serait utopique de croire « que l’on va trouver un code qui va marcher pour l’éternité » : « Bref c’est un boulot constant en fait même en trading algorithmique » (2 mai 2016). Un programme vieillit comme une méthode manuelle ; il faut le surveiller et le faire évoluer, ce qui est exactement le travail des traders et des quants décrits plus haut.
Questions fréquentes sur le trading à haute fréquence
Le trading à haute fréquence est-il légal ?
Oui, la vitesse en elle-même est autorisée, et les traders à haute fréquence assurent une bonne part de la liquidité. Ce sont certaines pratiques, comme le spoofing ou le quote stuffing, qui sont interdites.
Quelle part des volumes représente-t-il ?
Tout dépend de la méthode. Sur 100 actions européennes, en mai 2013, l’ESMA l’estime à 24 % des montants échangés si l’on ne compte que les sociétés spécialisées, et à 43 % si l’on ajoute les banques qui pratiquent les mêmes techniques ; en nombre d’ordres, la part monte à 58 % et 76 %.
Comment un particulier peut-il s’en protéger ?
En évitant les ordres au marché lors des annonces et des ouvertures agitées, en privilégiant l’ordre à cours limité, et en plaçant ses stops loin des chiffres ronds où se concentrent les ordres.
Les traders à haute fréquence apportent-ils de la liquidité ?
Oui, en temps normal. Sur les valeurs du CAC 40, l’AMF a constaté qu’ils affichaient la meilleure offre 91 % du temps et fournissaient 70 à 80 % des montants proposés aux meilleurs prix. Mais ils se retirent avant les annonces : leur présence baisse d’environ 40 % juste avant une publication importante.
Qu’est-ce qui a arrêté la chute du 6 mai 2010 ?
Une pause automatique : à 14 h 45 min 28 s, la Bourse de Chicago a suspendu cinq secondes la cotation du contrat E-mini S&P 500. Ce répit a suffi pour que les acheteurs reviennent ; la plupart des titres étaient revenus à des prix normaux vers 15 h.
Un particulier peut-il faire du trading à haute fréquence ?
Non, pas au sens strict : il faut des serveurs installés dans les centres de données des bourses et des liaisons dédiées, hors de portée d’un compte de particulier. Le particulier peut en revanche trader à très court terme, comme en scalping, à l’échelle de la minute et non de la microseconde.
Quelle différence entre trading algorithmique et trading à haute fréquence ?
Le trading algorithmique désigne tout trading où un programme fixe lui-même les paramètres des ordres. Le trading à haute fréquence en est une forme particulière, qui combine une infrastructure à très faible délai (serveurs placés à côté de ceux de la Bourse), des décisions sans intervention humaine et un très grand nombre de messages dans la journée.
Quels métiers trouve-t-on dans une société de trading à haute fréquence ?
Des chercheurs quantitatifs qui conçoivent les stratégies, des développeurs et des ingénieurs réseau qui les rendent rapides, des traders qui les surveillent et règlent leurs paramètres, et des équipes de risque et de conformité qui fixent les limites et peuvent arrêter un programme.
Sources de référence utilisées
7
- SEC et CFTC, « Findings Regarding the Market Events of May 6, 2010 », rapport commun du 30 septembre 2010 (vente de 75 000 contrats E-mini, environ 4,1 milliards de dollars ; chronologie de 14 h 32 à 15 h 08 ; pause de cinq secondes à 14 h 45 min 28 s) : sec.gov.
- ESMA, « High-frequency trading activity in EU equity markets », Economic Report n° 1, 2014 (100 actions de neuf pays, mai 2013) : esma.europa.eu.
- AMF, « Comportements des traders à haute fréquence sur Euronext Paris », Risques et tendances, janvier 2017 : amf-france.org.
- Département de la Justice des États-Unis, communiqué du 9 novembre 2016 sur le plaidoyer de culpabilité de Navinder Sarao : justice.gov.
- Directive 2014/65/UE (MIF 2), article 4, points 39 et 40 (définitions), et article 17 (obligations des entreprises qui recourent au trading algorithmique) : eur-lex.europa.eu.
- SEC, communiqué 2013-222 du 16 octobre 2013 sur Knight Capital : sec.gov.
- BOFiP, BOI-TCA-FIN-20, taxe sur les opérations à haute fréquence : bofip.impots.gouv.fr.
Pour aller plus loin
- Le slippage, l’écart entre le prix voulu et le prix obtenu, qui explose lors d’un krach éclair.
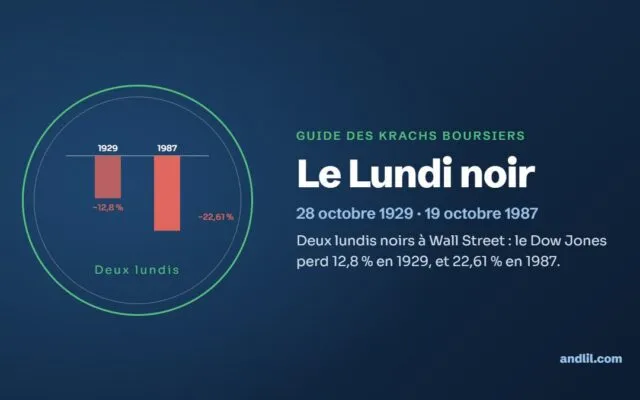
- Le krach de 1987, la première grande chute où les programmes informatiques ont été mis en cause.
- Chi-X : Marché boursier alternatif européen, la plateforme lancée en 2007 qui a mis les bourses européennes en concurrence sur les frais et la vitesse.
- Ken Griffin : biographie, méthode et empire de Citadel, du dortoir à GameStop, le propriétaire de Citadel Securities, l’un des premiers teneurs de marché des États-Unis.
- David Shaw : biographie, méthode et ordinateurs du fonds D. E. Shaw, l’informaticien qui a confié dès 1988 les décisions de son fonds à des ordinateurs.
- Navinder Sarao et le flash krach de 2010, le spoofing, interdit depuis la loi Dodd-Frank, et la première grande affaire qui l’a puni.
Sur le forum
- Trading haute fréquence (visualisation 1/2 seconde), autour d’une vidéo qui ralentit une demi-seconde de transactions, les membres discutent de la part du trading à haute fréquence et de son effet sur leur trading.
- Le trading haute fréquence et comment peut-on y faire face, les membres se demandent comment trader face aux algorithmes rapides.
3 min chaque soir · Gratuit · Désinscription en 1 clic.
Fiche à jour au 7 novembre 2026, chiffres vérifiés à cette date. Elle décrit un métier et des mécanismes généraux et ne constitue pas un conseil d’investissement adapté à votre situation.
Lexique boursier : toutes les définitions, de A à Z.
Benoist Rousseau est trader depuis 1994 et membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), où il détient deux sièges de membre individuel. Fondateur d'Andlil.com en 2010 et auteur de Devenez Trader Pro (2016), il a formé des centaines de traders à dompter le risque grâce à sa formation en psychologie du trading. Dans la rubrique Apprendre le trading, il pose les bases pour débuter sur les futures : vocabulaire, premiers pas et erreurs à éviter.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École