

Qu’est-ce qu’un noyau dur ?
Dans une entreprise, on parle de noyau dur pour désigner des actionnaires qui se rassemblent, possédant beaucoup de parts dans l’entreprise en question. Afin de protéger l’entreprise de rachats hostiles, ce noyau dur d’actionnaires conserve ses parts. Cet engagement peut être rendu officiel sous la forme d’un engagement écrit ou d’une clause.
Le noyau dur en résumé
Un noyau dur est un groupe d’actionnaires stables qui détiennent ensemble une part importante du capital d’une société et s’engagent à conserver leurs titres. Leur présence assure une direction stable et rend difficile une prise de contrôle par un acquéreur dont la direction ne veut pas. On parle aussi d’actionnariat de référence ou de bloc de contrôle.
Comment se constitue un noyau dur ?
Le plus souvent, les membres du noyau dur signent un pacte d’actionnaires. On y trouve typiquement trois sortes de clauses :
- une clause d’inaliénabilité, qui interdit de vendre ses actions pendant une durée déterminée ;
- une clause de préemption, qui oblige un membre désireux de vendre à proposer d’abord ses titres aux autres membres ;
- des engagements de vote, par lesquels les membres s’accordent sur les décisions importantes en assemblée générale.
Dans le droit des sociétés cotées, des actionnaires qui s’entendent ainsi pour mener une politique commune peuvent être considérés comme agissant de concert : leurs participations sont alors additionnées pour l’application des règles de seuils.
Comment un noyau dur résiste-t-il à une offre hostile ?
Imaginons une société dont trois actionnaires liés par un pacte détiennent 12 %, 10 % et 6 % du capital, soit 28 %. Un acquéreur lance une offre hostile et veut obtenir la majorité, plus de 50 % du capital. Si le noyau dur refuse d’apporter ses titres, l’acquéreur ne peut viser que les 72 % restants : il doit convaincre près de 70 % des autres actionnaires (50 / 72 = 69,4 %), au lieu d’un sur deux. Plus le noyau dur est important, plus l’opération devient coûteuse, voire impossible.
Le noyau dur a toutefois une limite à ne pas franchir. En France, celui qui dépasse 30 % du capital ou des droits de vote d’une société cotée doit déposer une offre publique sur la totalité des titres. Si les membres du pacte sont considérés comme agissant de concert et que leur bloc passe de 28 % à 31 %, ils peuvent se voir obligés de proposer le rachat de toutes les autres actions.
Qu’étaient les noyaux durs à la française ?
En France, l’expression a désigné un système de participations croisées entre grandes sociétés cotées, qui se détenaient mutuellement pour se protéger des rachats étrangers. Ce système s’est essoufflé dans les années 1990. Les noyaux durs d’aujourd’hui sont plus souvent formés d’une famille fondatrice, d’un État ou d’un groupe d’investisseurs de long terme.
Quels sont les avantages et les limites d’un noyau dur ?
Pour l’entreprise, un noyau dur offre de la stabilité : la direction peut mener une stratégie de long terme sans craindre un raid à chaque baisse du cours. Pour l’actionnaire minoritaire, il présente deux inconvénients. Le premier est la faiblesse du flottant : moins de titres circulent en bourse, la liquidité est réduite. Le second est la protection elle-même : en décourageant les offres, le noyau dur prive aussi les minoritaires de la prime de contrôle qu’un acquéreur aurait pu leur payer. C’est l’une des raisons pour lesquelles une société très verrouillée peut coter avec une décote.
Questions fréquentes
Quelle est la différence entre noyau dur et actionnaire de référence ?
L’actionnaire de référence est un seul actionnaire, le plus important. Le noyau dur est un groupe d’actionnaires qui s’entendent pour peser ensemble.
Un noyau dur peut-il empêcher une OPA ?
Il peut la rendre très difficile s’il refuse d’apporter ses titres, mais il ne l’interdit pas : l’offre reste possible, et un prix suffisamment élevé peut faire céder certains membres.
Que se passe-t-il si un membre du noyau dur veut vendre ?
Cela dépend du pacte : s’il contient une clause de préemption, il doit d’abord proposer ses titres aux autres membres ; s’il contient une clause d’inaliénabilité, il ne peut pas vendre avant la date prévue.
Pour aller plus loin
Lexique boursier : toutes les définitions, de A à Z.
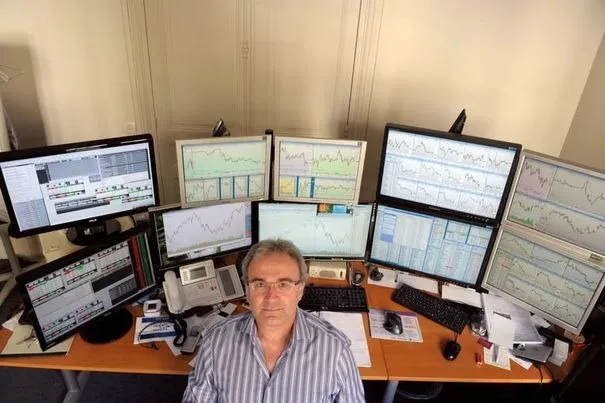
Historien de formation, j’aborde l’économie en praticien : depuis 1994, je vois chaque jour sur mes écrans ce que les décisions des banques centrales et des États font aux prix. J’essaie d’expliquer ce qui se joue derrière les chiffres, sans jargon et sans promesse.
Découvrir mon parcours

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École