
Fiscalité des options en 2026 : primes, exercice et déclaration
Calls et puts : imposition au dénouement, calcul du profit selon l’abandon, le rachat ou l’exercice, taux de 31,4 % en 2026, pertes, déclaration et exemple.

En 2026, les gains d’un particulier sur des options cotées (achat ou vente d’options d’achat et de vente, sur actions, indices ou contrats à terme) sont imposés au prélèvement forfaitaire unique de 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, ou au barème progressif sur option. L’impôt ne porte pas sur la prime au moment où elle est payée ou encaissée, mais sur le profit net constaté au dénouement de l’option : revente, rachat, abandon ou exercice. Les pertes s’imputent sur les gains de même nature, y compris les plus-values d’actions, pendant dix ans.
Les options font partie des instruments financiers à terme visés par l’article 150 ter du Code général des impôts. Depuis le 1er janvier 2014, leurs profits occasionnels suivent le régime des plus-values mobilières, et depuis le 1er janvier 2015 la même règle s’applique aux options négociées à l’étranger, au Chicago Board Options Exchange comme sur l’Eurex. La seule vraie difficulté est de savoir à quel moment et sur quel montant le profit se calcule, surtout quand l’option est exercée et que des actions changent de mains.
Quand le gain sur une option devient-il imposable ?
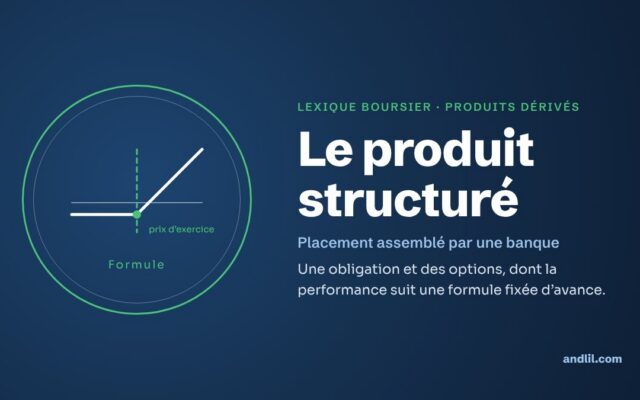
Une option donne à son acheteur, contre le paiement d’une prime, le droit d’acheter (call) ou de vendre (put) un actif à un prix d’exercice fixé, jusqu’à une échéance. Le vendeur encaisse la prime et s’engage à livrer ou à acheter l’actif si l’acheteur exerce son droit.
Le profit naît au dénouement, c’est-à-dire à la clôture définitive de la position. Pour l’acheteur, le dénouement est la revente de l’option, son exercice ou son abandon. Pour le vendeur, c’est le rachat de l’option, l’assignation (l’obligation d’exécuter le contrat parce que l’acheteur exerce) ou l’expiration sans assignation. Une prime encaissée en décembre 2026 sur une option qui expire en mars 2027 n’est donc pas un revenu de 2026 : elle devient un profit de 2027, l’année où la position se referme.
Comment calculer le profit sur une option ?
Le BOFiP distingue trois façons de sortir d’une option.
| Dénouement | Acheteur de l’option | Vendeur de l’option |
|---|---|---|
| Abandon ou expiration | Perte égale à la prime payée | Profit égal à la prime reçue |
| Revente ou rachat avant l’échéance | Prime reçue à la revente moins prime payée à l’achat | Prime reçue à l’ouverture moins prime payée au rachat |
| Exercice ou assignation | Prime payée, corrigée de l’écart entre le cours coté et le prix d’exercice | Prime reçue, corrigée de l’écart entre le prix d’exercice et le cours coté |
En cas d’exercice, le cours coté retenu est, par règle pratique, le cours d’ouverture du jour où le vendeur est assigné. Quand plusieurs options identiques (même sous-jacent, même prix d’exercice, même échéance, même sens) ont été achetées à des primes différentes, on retient le prix moyen pondéré : le BOFiP donne l’exemple de 10 options achetées à 100 € et 15 à 120 €, soit un prix moyen de 112 €.
Le profit est net des frais et taxes payés par le donneur d’ordre, pour leur montant réel et justifié : courtages, commissions de négociation et de compensation, frais de tenue de compte (déductibles l’année de leur paiement), TVA éventuelle sur ces commissions.
Exercice avec livraison d’actions : deux opérations distinctes
Quand une option sur action est exercée et que les titres sont livrés, il faut séparer le profit sur l’option, imposé selon l’article 150 ter, et la plus-value sur les actions, imposée selon l’article 150-0 A du CGI, au moment où celles-ci seront revendues. Le BOFiP fixe la charnière : les actions reçues sont réputées acquises au cours coté du jour de l’exercice, et les actions livrées réputées cédées à ce même cours. Les deux résultats sont de même nature et se compensent, mais ils ne tombent pas forcément la même année.
Exemple chiffré : une année de trading d’options
Un particulier, au PFU, réalise trois opérations sur des options cotées en 2026. Chaque contrat porte sur 100 actions.
Opération A, achat de calls exercés. En février, il achète 10 calls sur l’action X, prix d’exercice 50 €, prime de 2 € par action : il paie 10 × 100 × 2 = 2 000 €. À l’échéance de juin, X cote 56 € à l’ouverture ; il exerce et reçoit 1 000 actions payées 50 €. Profit sur l’option : −2 000 + (56 − 50) × 1 000 = −2 000 + 6 000 = 4 000 €. Les 1 000 actions sont réputées acquises à 56 €.
Opération B, vente de puts assignés. En mars, il vend 10 puts sur l’action Y, prix d’exercice 40 €, prime de 1,50 € : il encaisse 1 500 €. En septembre, Y cote 35 € ; il est assigné et doit acheter 1 000 actions à 40 €. Profit : 1 500 + (35 − 40) × 1 000 = 1 500 − 5 000 = −3 500 €, soit une perte. Les actions Y sont réputées acquises à 35 €.
Opération C, vente des actions X. En novembre, il revend les 1 000 actions X à 60 €. Plus-value : (60 − 56) × 1 000 = 4 000 €.
Frais. Il a payé 300 € de commissions sur les options. Pour simplifier, les frais sur les actions sont ignorés.
Résultat imposable de 2026. 4 000 − 3 500 − 300 + 4 000 = 4 200 €.
Impôt. Impôt sur le revenu : 4 200 × 12,8 % = 537,60 €. Prélèvements sociaux : 4 200 × 18,6 % = 781,20 €. Total : 1 318,80 €, payé en 2027.
Vérification. Sur X, il a déboursé 2 000 + 50 000 = 52 000 € et encaissé 60 000 € : gain réel de 8 000 €, soit 4 000 € sur l’option et 4 000 € sur les actions. Les actions Y, toujours en portefeuille, ne sont pas imposées tant qu’elles ne sont pas vendues ; leur prix d’acquisition fiscal de 35 € servira au calcul de la plus-value future.
Comment déclarer ses gains sur options ?
Le courtier établi en France fait figurer les profits et pertes sur instruments financiers à terme dans l’imprimé fiscal unique (IFU, formulaire 2561) qu’il adresse à l’administration. Le contribuable reporte le résultat net de l’année, options et plus-values d’actions confondues, en case 3VG de la déclaration 2042-C s’il est positif, en case 3VH s’il est négatif, et détaille le calcul sur la déclaration n° 2074 avec, le cas échéant, les pertes reportées année par année. Les revenus de 2026 se déclarent au printemps 2027.
Avec un courtier établi hors de France, deux obligations s’ajoutent. Il faut déclarer le compte chaque année sur le formulaire 3916, sous peine d’une amende de 1 500 € par compte (10 000 € pour un État sans convention d’assistance avec la France). Et il faut souvent recalculer soi-même le résultat, car le relevé annuel étranger ne suit pas toujours la méthode française, en particulier pour les options exercées. Voir les fiches comptes à l’étranger et courtier étranger.
Il faut pouvoir produire les avis d’opéré et les relevés des positions ouvertes et fermées si l’administration les demande. Si le teneur de compte est établi dans un État ou territoire non coopératif, le profit est imposé à 50 %, en case 3PI, sauf preuve que l’opération est réelle et sans but de fraude.
Cas particuliers et zones grises
Options sur contrats à terme. Une option sur un future relève elle aussi de l’article 150 ter. Le BOFiP énumère ses cas de dénouement (position inverse, échéance, liquidation d’office faute de marge), mais ne détaille pas le calcul lorsque l’exercice ouvre une position sur le contrat à terme. La lecture la plus cohérente est de calculer le profit de l’option à l’exercice, puis celui du contrat à terme à son propre dénouement ; aucun texte ne la confirme expressément. Voir la fiche contrats à terme.
Warrants. Les bons d’option, ou warrants, sont expressément rangés dans l’article 150 ter, avec des règles de calcul proches. Les turbos et certificats posent une question différente, traitée dans la fiche turbos et warrants.
Stock-options de salarié. Les options sur titres attribuées par un employeur ne sont pas des options de marché : leur gain de levée relève d’un régime propre (article 80 bis du CGI), hors du champ de cette fiche.
Trading habituel. L’article 150 ter ne vise que les opérations occasionnelles. À titre habituel, les profits relèvent des bénéfices non commerciaux, sauf option irrévocable pour les bénéfices industriels et commerciaux, à exercer dans les quinze jours du début du premier exercice. Le BOFiP rappelle que cette requalification reste exceptionnelle pour les opérations de bourse ; aucun texte ne précise si ses critères valent tels quels pour les options. Voir la fiche particulier ou professionnel.
Options dans un PEA. Les options ne figurent pas parmi les titres éligibles au PEA : elles se traitent sur un compte-titres ordinaire.
Les erreurs à éviter
Déclarer la prime l’année où elle est encaissée. Pour le vendeur, la prime ne devient un profit qu’au dénouement. Une option vendue en décembre et expirée en janvier appartient à l’année suivante.
Retenir le prix d’exercice comme prix d’achat des actions livrées. Après l’exercice d’un call, le prix d’acquisition fiscal des actions est leur cours coté du jour de l’exercice, pas le prix d’exercice. L’erreur fausse la répartition entre les deux calculs et, si le courtier étranger ne les sépare pas, le résultat déclaré.
Croire qu’une option abandonnée ne se déclare pas. Pour l’acheteur, l’abandon est une perte égale à la prime payée, imputable sur les gains de même nature. L’oublier, c’est renoncer à une déduction.
Appliquer 30 % aux profits de 2025. Les profits sur options réalisés en 2025 supportent déjà 18,6 % de prélèvements sociaux, soit 31,4 %.
Imputer une perte sur le salaire. Les pertes sur options ne réduisent jamais le revenu global ; elles se reportent sur dix ans.
Cocher 2OP pour les seules options. L’option pour le barème est globale : elle vaut pour tous les revenus mobiliers et toutes les plus-values du foyer. Voir la fiche flat tax ou barème.
Questions fréquentes
Comment est imposée la prime d’une option vendue ?
Elle n’est pas imposée à l’encaissement. Elle entre dans le profit ou la perte calculé au dénouement : profit égal à la prime si l’option expire sans être exercée, différence entre prime reçue et prime payée en cas de rachat, prime corrigée de l’écart de cours en cas d’assignation.
Une option achetée qui expire sans valeur est-elle déductible ?
Oui. La prime payée constitue une perte, imputable sur les gains de même nature de l’année, plus-values d’actions comprises, puis reportable sur les dix années suivantes.
Les options sont-elles imposées comme les actions ?
Elles relèvent de l’article 150 ter et non de l’article 150-0 A, mais le résultat est le même en pratique : PFU de 31,4 % en 2026 ou barème sur option, imputation croisée des pertes. Seule différence notable, l’abattement pour durée de détention ne s’applique jamais aux options.
Faut-il déclarer les options traitées chez un courtier américain ?
Oui. Un résident fiscal français est imposable sur ses profits, quel que soit le lieu de l’opération, et doit déclarer le compte étranger sur le formulaire 3916.
Une stratégie couverte, comme la vente de calls sur des actions détenues, change-t-elle l’imposition ?
Non. Chaque élément garde son régime : les primes et rachats d’options relèvent de l’article 150 ter, les actions de l’article 150-0 A. Les deux résultats se compensent dans la même déclaration.
Pour aller plus loin
- Qu’est-ce qu’une option sur indice ?
- Le modèle Black and Scholes
- Le butterfly, stratégie sur options
- Le CBOE, la bourse des options de Chicago
- La fiscalité du compte-titres
Sources officielles
- BOFiP — Champ d’application de l’article 150 ter, options négociables et bons d’option (BOI-RPPM-PVBMI-70-10)
- BOFiP — Calcul du profit sur options, frais, pertes et déclaration (BOI-RPPM-PVBMI-70-20)
- BOFiP — Instruments financiers à terme réalisés à titre occasionnel (BOI-RPPM-PVBMI-70)
- BOFiP — Imputation des moins-values de même nature (BOI-RPPM-PVBMI-20-10-40)
- Service-Public.fr — Impôt sur le revenu : plus-values sur valeurs mobilières
Fiche à jour au 23 octobre 2026, en tenant compte de la loi de finances et de la loi de financement de la sécurité sociale pour 2026. Elle présente les règles générales : elle ne remplace pas l’avis d’un expert-comptable ou d’un avocat fiscaliste sur votre situation.
Historien de formation, j’aborde l’économie en praticien : depuis 1994, je vois chaque jour sur mes écrans ce que les décisions des banques centrales et des États font aux prix. J’essaie d’expliquer ce qui se joue derrière les chiffres, sans jargon et sans promesse.
Découvrir mon parcours

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École