
Marge et risque de la vente d’options à découvert : règles et exemple chiffré
Ce que les bourses exigent du vendeur d’options sans couverture, comment la marge se calcule, et pourquoi elle gonfle précisément quand la position perd : règles publiées et exemple chiffré.

Une action cote 50 dollars. Vous vendez un put de prix d’exercice 45 dollars à trois mois et encaissez 61 dollars par contrat. Votre courtier vous demande d’immobiliser 561 dollars de marge. Si rien ne se passe, vous gagnez 61 dollars en trois mois sur 561 immobilisés, presque 11 %. Si l’action tombe à 35 dollars un mois plus tard, vous perdez 942 dollars, plus de quinze fois la prime, et la marge exigée est passée à 1 703 dollars.
Ces deux phrases contiennent tout le problème de la vente d’options à découvert. La marge donne l’illusion d’un rendement élevé sur un petit capital ; elle ne dit rien de la perte possible, qui se mesure à partir du prix d’exercice et non de la marge. Cette fiche détaille les règles publiées par les bourses américaines et par le CME, chiffre un exemple complet, et montre pourquoi les vendeurs les plus prudents se protègent autrement que par la marge.
Qu’est-ce que la vente d’options à découvert ?
La vente d’options à découvert, ou vente « sèche », consiste à vendre un call ou un put sans détenir la position qui en couvre le risque, c’est-à-dire ni le sous-jacent, ni une autre option achetée qui limiterait la perte, en contrepartie d’une prime encaissée et d’une marge déposée auprès du courtier. Le vendeur d’un call à découvert s’engage à livrer un actif qu’il n’a pas ; le vendeur d’un put à découvert s’engage à acheter au prix d’exercice, quel que soit le cours.
Elle s’oppose à la vente couverte : le call couvert, vendu sur des actions détenues, et le put vendu avec la somme nécessaire à l’achat bloquée en compte, que l’on trouve dans la fiche vendre un put. La différence entre les deux n’est pas le risque de marché, qui peut être comparable, mais le levier : la vente à découvert engage une fraction seulement de la somme exposée.
La vente d’options à découvert en résumé
Vendre une option à découvert, c’est encaisser une prime sans détenir ce qui couvre l’engagement. La bourse exige une marge : selon le Cboe et la FINRA, pour une option sur action américaine, 100 % de la prime plus 20 % de la valeur du sous-jacent, moins la part hors de la monnaie, avec un minimum de la prime plus 10 % (du sous-jacent pour un call, du prix d’exercice pour un put). Au CME, la marge résulte de seize scénarios de cours et de volatilité. Sur un put 45 $ vendu 0,61 $, la marge de départ est de 561 $ ; si l’action tombe à 35 $ un mois plus tard, la perte latente atteint 942 $ et la marge 1 703 $. La perte maximale d’un call vendu à découvert n’a pas de plafond.
Comment se calcule la marge d’une option vendue à découvert ?
Pour les options sur actions américaines, la règle est publiée par le Cboe dans son manuel des marges et reprise par la règle 4210 de la FINRA : le vendeur doit déposer 100 % de la prime encaissée, plus 20 % de la valeur du sous-jacent, moins la part de l’option hors de la monnaie. Cette somme ne peut descendre sous un plancher égal à la prime plus 10 % de la valeur du sous-jacent pour un call, ou plus 10 % du prix d’exercice pour un put. Pour les options sur indices larges, le pourcentage principal passe à 15 %.
| Sous-jacent | Pourcentage principal | Plancher | Formule |
|---|---|---|---|
| Action ou indice étroit | 20 % du sous-jacent | 10 % | Prime + 20 % du sous-jacent − part hors de la monnaie |
| Indice large (S&P 500…) | 15 % du sous-jacent | 10 % | Prime + 15 % du sous-jacent − part hors de la monnaie |
| Put en compte au comptant | — | — | Dépôt du prix d’exercice total |
| Écart (option vendue couverte par une option achetée) | — | — | Perte maximale possible de l’écart |
Deux précisions comptent. D’abord, ce sont des minimums : le manuel du Cboe rappelle que les courtiers peuvent exiger davantage, et qu’ils réclament pour les ventes à découvert un capital « bien supérieur » au minimum de 2 000 dollars imposé pour un compte sur marge. Ensuite, la marge se recalcule chaque jour avec la prime du jour et le cours du jour : elle suit la position, dans le mauvais sens.
Que donne la marge sur un exemple chiffré ?
Prenons une action américaine à 50 dollars et les hypothèses communes du guide : volatilité 25 %, taux 2 %, échéance trois mois. Un put de prix d’exercice 45 dollars vaut alors 0,61 dollar, soit 61 dollars pour 100 actions. La formule du Cboe donne : 61 dollars de prime, plus 20 % de 5 000 dollars (1 000 dollars), moins 500 dollars de part hors de la monnaie (le prix d’exercice est 5 dollars sous le cours), soit 561 dollars. Le plancher, 61 dollars plus 10 % de 4 500 dollars, vaut 511 dollars ; c’est donc 561 dollars qui s’appliquent.

Le gain maximal est la prime, 61 dollars. Le point mort est à 44,39 dollars. La perte maximale, si l’action tombait à zéro, serait de 4 439 dollars : le prix d’exercice total moins la prime. Le vendeur qui aurait bloqué le prix d’exercice en compte aurait immobilisé 4 500 dollars pour gagner 61 dollars, 1,4 % en trois mois ; le vendeur à découvert affiche presque 11 % sur sa marge, pour exactement le même risque de marché.
Supposons maintenant que l’action baisse dans le mois qui suit, et que la volatilité implicite monte, comme elle le fait presque toujours dans une baisse.
| Cours de l’action | Volatilité implicite | Valeur du put | Perte latente | Marge exigée |
|---|---|---|---|---|
| 50 $ (à la vente) | 25 % | 61 $ | 0 $ | 561 $ |
| 45 $ | 30 % | 212 $ | −151 $ | 1 112 $ |
| 40 $ | 35 % | 557 $ | −496 $ | 1 358 $ |
| 35 $ | 40 % | 1 003 $ | −942 $ | 1 703 $ |

Le tableau montre le mécanisme qui ruine les vendeurs imprudents. À 40 dollars, la perte latente est déjà huit fois la prime encaissée, et le courtier réclame 1 358 dollars au lieu de 561. Si le compte ne les a pas, il reçoit un appel de marge ou voit sa position rachetée d’office, au plus mauvais prix, quand la volatilité est au plus haut. Pour un call vendu à découvert, la même mécanique joue à la hausse, sans plafond.
Comment le CME calcule-t-il la marge des options sur futures ?
Le CME ne raisonne pas en pourcentages mais en scénarios. Sa méthode SPAN simule seize situations, combinant des variations de cours (inchangé, un tiers, deux tiers ou la totalité d’une fourchette de référence, à la hausse et à la baisse) et une volatilité en hausse ou en baisse, plus deux mouvements extrêmes ; la plus forte perte simulée devient le « risque de scénario ». S’y ajoute la valeur nette des options vendues, et un minimum pour les options vendues très hors de la monnaie, qui semblent sans risque dans les scénarios ordinaires mais ne le sont pas.
Le document pédagogique du CME en donne un exemple : un risque de scénario de 88 dollars et une valeur nette des options vendues de 100 dollars donnent une marge de 188 dollars ; si le minimum pour options vendues est de 100 dollars, il remplace les 88 dollars et la marge passe à 200 dollars. Depuis 2023, le CME migre ses contrats vers SPAN 2, une nouvelle génération de la méthode, déjà appliquée à l’énergie et aux indices boursiers. La fiche sur les options sur futures du CME présente les contrats concernés. En Europe, Eurex Clearing calcule ses marges avec sa propre méthode, baptisée Prisma.
L’avantage de ces méthodes est de voir un portefeuille entier : une option vendue couverte par une option achetée, ou par un future, pèse beaucoup moins qu’une option seule. C’est pourquoi un écart vertical ou un condor de fer exige une marge égale à sa perte maximale, souvent bien inférieure à celle d’une vente sèche.
Pourquoi la marge ne mesure-t-elle pas le vrai risque ?
Parce qu’elle est calibrée sur des mouvements ordinaires. Les 20 % de la règle du Cboe correspondent, en gros, à un mouvement de 20 % du sous-jacent. Une action peut perdre bien davantage sur une annonce de résultats, un indice plus de 20 % en une séance, comme le 19 octobre 1987 raconté dans la fiche sur le krach de 1987. Ce jour-là, la marge déposée n’est plus qu’un acompte.
Elle ne voit pas non plus les écarts d’ouverture. Un vendeur d’options sur une action européenne est exposé toute la nuit sans pouvoir agir ; la marge est recalculée le lendemain, quand la perte est déjà là. Et elle ne tient pas compte de la corrélation : vendre des puts sur dix actions différentes paraît diversifié, mais dans une baisse générale, les dix pertes arrivent ensemble.
C’est le profil décrit dans la fiche acheter ou vendre une option : le vendeur gagne souvent et peu, perd rarement et beaucoup. L’histoire des vendeurs d’options ruinés montre que ce « rarement » finit toujours par arriver.
Ce que j’en dis sur le forum
« […] tu peux aussi être ruiné en 48h ce n’est pas à mettre dans toutes les mains. Tu peux encaisser la prime (tu connais ton gain à l’avance) mais tes pertes peuvent être infinies, tu ne les connais pas. Ce n’est pas à mettre dans les mains d’un débutant. »
Benoist Rousseau sur le forum, le 30 décembre 2021, à un membre qui s’intéressait à la vente d’options
Comment limiter le risque quand on vend des options ?
La première protection est de ne jamais vendre sans plafond : acheter une option plus éloignée transforme la vente sèche en écart, dont la perte maximale est connue à l’entrée et dont la marge est égale à cette perte. Le rendement apparent baisse ; la ruine devient impossible sur une seule position.
La deuxième est de dimensionner la position sur la perte possible, pas sur la marge. Un put 45 dollars vendu engage 4 500 dollars d’achat potentiel : c’est ce chiffre qu’il faut rapporter au compte, pas les 561 dollars de marge. Un compte de 10 000 dollars qui vend dix puts de ce type n’immobilise que 5 610 dollars de marge, mais s’engage à acheter pour 45 000 dollars d’actions.
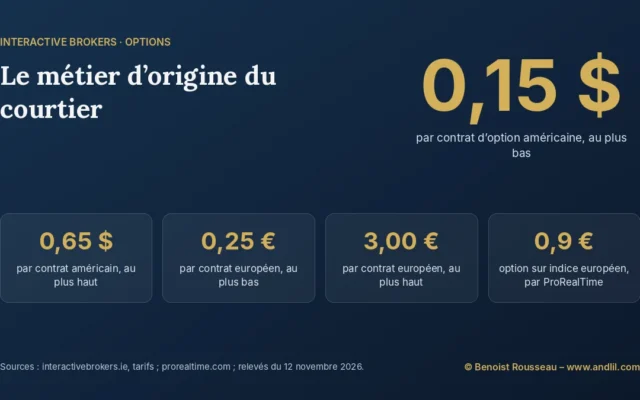
La troisième est de suivre la position par ses grecques plutôt que par son résultat : un gamma négatif qui grossit à l’approche de l’échéance annonce que le moindre mouvement coûtera cher. Enfin, savoir ce que fait le courtier quand la marge manque : certains, comme Interactive Brokers, liquident en temps réel sans appel préalable, comme l’explique la fiche marge chez Interactive Brokers.
Quelles sont les limites de la vente d’options à découvert ?
La limite principale est l’asymétrie : un gain plafonné à la prime contre une perte qui peut atteindre le prix d’exercice pour un put, et qui n’a pas de borne pour un call. Aucune règle de marge ne change cette géométrie ; elle détermine seulement combien de capital il faut pour la supporter un jour donné.
La deuxième tient à l’accès. Les courtiers réservent la vente à découvert aux comptes qui ont obtenu le niveau d’autorisation le plus élevé, souvent avec un capital minimal, et peuvent relever leurs exigences sans préavis quand la volatilité monte. Le vendeur ne maîtrise donc pas la règle du jeu au moment où il en a le plus besoin.
L’objection inverse existe et mérite d’être dite : la vente d’options encaisse une prime de risque de volatilité que les études mesurent depuis longtemps, et des vendeurs disciplinés en vivent. Mais ceux-là vendent des écarts, dimensionnent sur la perte maximale et acceptent un rendement modeste. La vente sèche à fort levier n’est pas leur métier ; c’est celui de ceux dont on raconte l’histoire.
Avertissement. La vente d’options à découvert peut entraîner des pertes très supérieures à la prime encaissée et à la marge déposée, illimitées pour un call. Cette fiche décrit des règles de marge, elle ne constitue pas un conseil en investissement.
Questions fréquentes sur la vente d’options à découvert
Quelle marge faut-il pour vendre un put à découvert ?
Pour une option sur action américaine, selon le Cboe et la FINRA : la prime, plus 20 % de la valeur du sous-jacent, moins la part hors de la monnaie, avec un minimum de la prime plus 10 % du prix d’exercice. Les courtiers peuvent exiger davantage.
Peut-on perdre plus que la marge en vendant une option ?
Oui. La marge n’est qu’un dépôt de garantie : la perte d’un put vendu peut atteindre le prix d’exercice moins la prime, celle d’un call vendu à découvert n’a pas de limite.
Pourquoi la marge augmente-t-elle quand le marché baisse ?
Parce qu’elle se recalcule chaque jour avec la prime et le cours du jour : quand un put vendu passe dans la monnaie, la prime à racheter grossit et la déduction pour la part hors de la monnaie disparaît.
Qu’est-ce que la marge SPAN ?
La méthode du CME qui calcule la marge d’un portefeuille de futures et d’options en simulant seize scénarios de cours et de volatilité, et en retenant la pire perte, avec un minimum pour les options vendues.
Vendre un put à découvert ou vendre un put couvert par le cash ?
Le risque de marché est le même ; seul change le capital immobilisé. Le put couvert bloque le prix d’exercice entier, le put à découvert une fraction, ce qui augmente le levier et le risque de liquidation forcée.
Comment réduire la marge d’une vente d’option ?
En achetant une option plus éloignée pour former un écart : la marge devient alors égale à la perte maximale de l’écart, connue à l’entrée.
Sources de référence utilisées
5
- Cboe, « Cboe Margin Manual », version du 30 novembre 2021, consulté le 13 novembre 2026.
- FINRA, « Rule 4210. Margin Requirements », paragraphe (f)(2)(E), version en vigueur depuis le 22 octobre 2026, consultée le 13 novembre 2026.
- CME Group, « Margin on Options », consulté le 13 novembre 2026.
- CME Group, « SPAN 2 Framework Rollout », consulté le 13 novembre 2026.
- Calculs andlil.com : modèle de Black-Scholes, action à 50 $, put de prix d’exercice 45 $, échéance 3 mois, volatilités de 25 % à 40 %, taux 2 %, sans dividende.
Pour aller plus loin
Benoist Rousseau est trader depuis 1994 et membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), où il détient deux sièges de membre individuel. Fondateur d'Andlil.com en 2010 et auteur de Devenez Trader Pro (2016), il a formé des centaines de traders à dompter le risque grâce à sa formation en psychologie du trading. Dans la rubrique Apprendre le trading, il pose les bases pour débuter sur les futures : vocabulaire, premiers pas et erreurs à éviter.
Découvrir mon parcours

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École