
Le guide des options : calls, puts, grecques et stratégies en 51 fiches
Une option donne le droit d’acheter ou de vendre à un prix fixé d’avance, contre une prime. Sur une action à 50 €, ce droit coûte environ 261 € pour 100 actions et trois mois : c’est peu pour l’acheteur, qui ne peut pas perdre davantage, et c’est un engagement pour le vendeur, qui peut perdre bien plus que ce qu’il encaisse.
Ce guide réunit cinquante et une fiches, du premier mot au dernier krach. Chacune donne ses chiffres, ses calculs et ses sources, et chaque stratégie montre son gain maximal, sa perte maximale et son point mort sur un profil de gain. Il ne donne ni signal ni recommandation : il dit ce que l’on achète, ce que l’on vend, et ce que cela peut coûter.
Qu’est-ce qu’une option ?
Une option est un contrat qui donne à son acheteur le droit, sans l’obligation, d’acheter (call) ou de vendre (put) une quantité donnée d’un actif à un prix fixé à l’avance, le prix d’exercice, jusqu’à une date donnée, l’échéance, en échange d’une prime versée au vendeur. Le vendeur encaisse la prime et doit honorer l’engagement si l’acheteur l’exige. Les options cotées s’échangent sur des bourses comme le Cboe, le CME, Eurex ou Euronext, et sont garanties par une chambre de compensation.

Les 51 fiches du guide, partie par partie
Comprendre
Le contrat : call, put, prix d’exercice, prime, exercice et assignation, et les deux métiers d’acheteur et de vendeur.
 Qu’est-ce qu’une optionLe droit, sans l’obligation, d’acheter ou de vendre à un prix fixé d’avance : ce qu’est une option, ce qu’elle coûte, ce qu’elle rapporte et ce qu’elle peut faire…
 Le callLe call, droit d’acheter un actif à un prix fixé d’avance : ce que l’acheteur peut gagner, ce que le vendeur risque, à quoi il sert et comment lire sa cotation, sur…
 Le putLe put, droit de vendre un actif à un prix fixé d’avance : ce que gagne l’acheteur, ce que risque le vendeur, et pourquoi il sert d’assurance à un portefeuille,…
 Prix d’exercice et monnaieLe prix d’exercice et l’échéance, les deux paramètres qu’on choisit en achetant une option : ce que veulent dire dans, à et hors de la monnaie, comment les Bourses les…
 Valeur intrinsèque et valeur tempsCe que l’on paie en achetant une option : la valeur intrinsèque, ce que rapporterait l’exercice, et la valeur temps, le prix de l’incertitude, qui culmine à la monnaie…
 Exercice et assignationCe que change le style d’une option : quand on peut l’exercer, quand le vendeur peut être assigné, ce qui se passe à l’expiration et quand l’exercice anticipé a un…
 Actions, indices, futuresOptions sur actions, sur indices comme le CAC 40 ou le S&P 500, sur contrats à terme comme l’E-mini : ce que l’on reçoit à l’exercice, le multiplicateur, le style et…
 Acheter ou vendreLe même contrat, deux risques opposés : l’acheteur connaît sa perte maximale, le vendeur son gain maximal. Pourquoi le vendeur gagne souvent, perd parfois beaucoup, et…
Le prix d’une option
Ce qui fait le prix : Black-Scholes-Merton, volatilité implicite, sourire, VIX, parité call-put, dividendes et taux.
 Ce qui fait le prixCours, prix d’exercice, temps, volatilité, taux, dividendes : comment chacun des six facteurs fait monter ou baisser un call et un put, chiffres à l’appui, et pourquoi…
 Black-Scholes-MertonLa formule de 1973 de Black et Scholes, prolongée par Merton : ce qu’elle calcule, pas à pas sur un exemple, ses sept hypothèses, et pourquoi on l’utilise encore en…
 Volatilité impliciteL’une se calcule sur les cours passés, l’autre se lit dans le prix des options : comment on obtient chacune, ce qu’un chiffre de volatilité promet, et pourquoi…
 Le sourire de volatilitéPourquoi des options de même indice et de même échéance ne se paient pas la même volatilité : la pente née en 1987, le sourire des matières premières, la structure par…
 Le VIXLe VIX n’est pas un sondage sur la peur : c’est le prix des options sur le S&P 500, traduit en pourcentage. Son calcul, son sens, ses records, ses produits.
 La parité call-putLa relation qui interdit au call et au put de même prix d’exercice de coter n’importe comment : la formule, sa démonstration chiffrée, l’arbitrage de conversion et ce…
 La prime de volatilitéLes options se paient un peu plus cher que la volatilité qui se réalise ensuite : cet écart mesuré sur le S&P 500 depuis 1990, ses raisons, et pourquoi le vendre…
 Dividendes et tauxLe dividende fait baisser les calls et monter les puts, les taux d’intérêt font l’inverse : de combien, pourquoi, et quand ils rendent rationnel l’exercice anticipé…
Les grecques
Les grecques : delta, gamma, thêta, véga, rho, et la conduite d’une position par ses sensibilités.
 Le deltaLa première des grecques : de combien une option bouge quand le sous-jacent bouge, comment le delta varie avec le prix d’exercice et le temps, et comment s’en servir…
 Le gammaSi le delta est la vitesse d’une option, le gamma en est l’accélération : ce qu’il mesure, pourquoi il explose à l’approche de l’échéance, et pourquoi il oppose…
 Le thêtaLe temps qui passe coûte à l’acheteur d’options et rapporte au vendeur : ce que mesure le thêta, pourquoi l’érosion s’accélère à l’approche de l’échéance, et ce…
 Le végaCe que gagne ou perd une option quand la volatilité implicite varie d’un point : le véga chiffré, ses variations selon le prix d’exercice et l’échéance, et le piège…
 Le rhoLa grecque que l’on oublie jusqu’au jour où les taux bougent de quatre points : ce que mesure le rho, et pourquoi il pèse peu sur trois mois et beaucoup sur deux ans.
 Piloter par les grecquesComment additionner les grecques d’une position, la neutraliser en delta, lire le combat quotidien du gamma et du thêta, et fixer des limites qui tiennent quand le…
Les stratégies
Quatorze stratégies chiffrées, de l’achat d’un call aux positions synthétiques, avec gain maximal, perte maximale et point mort.
 Acheter un callQuel prix d’exercice, quelle échéance, quelle probabilité de gain : l’achat d’un call chiffré sur un exemple, comparé à l’achat de l’action, avec ce qu’en disent les…
 Acheter un putJouer la baisse d’une action sans la vendre à découvert : l’achat d’un put chiffré sur un exemple, le choix du prix d’exercice et de l’échéance, la comparaison avec la…
 Le put de protectionAcheter un put pour assurer des actions que l’on détient : l’exemple chiffré, le coût réel de l’assurance sur un an, et ce que montrent près de trente-neuf ans de…
 Le call couvertDétenir une action et vendre un call dessus : une prime encaissée tout de suite, une hausse plafonnée, une baisse subie presque entière. Le mécanisme, ses chiffres et…
 Vendre un putVendre un put, c’est encaisser une prime contre l’engagement d’acheter une action à un prix fixé. Gain plafonné, perte qui peut être vingt fois plus grosse : le…
 Le tunnelAcheter un put pour se protéger, vendre un call pour le payer : le tunnel enferme une position entre un plancher et un plafond. Exemple chiffré, indice CLL du Cboe et…
 Les écarts verticauxAcheter une option et en vendre une autre de même échéance à un autre prix d’exercice : l’écart vertical borne la perte comme le gain. Spread en débit, spread en…
 Le straddleAcheter un call et un put au même prix d’exercice pour gagner sur un grand mouvement, quel que soit son sens, ou les vendre pour encaisser le calme. Le straddle…
 Le strangleUn put sous le cours, un call au-dessus : le strangle parie sur un grand mouvement pour moins cher que le straddle, ou, vendu, encaisse le calme avec un risque sans…
 Le papillonQuatre options, trois prix d’exercice et un pari sur l’immobilité : comment se construit le papillon, ce qu’il rapporte, ce qu’il coûte et pourquoi il ne mûrit qu’à la…
 Le condorEncaisser une prime tant que le cours reste dans un couloir, avec une perte plafonnée : comment se construit le condor de fer, ce qu’il rapporte, ce qu’il risque et ce…
 L’écart calendaireVendre une option qui expire bientôt, acheter la même à plus long terme : comment l’écart calendaire encaisse l’usure du temps, ce qu’il rapporte, ce qu’il risque et…
 Les écarts à ratioAcheter une option et en vendre deux : comment l’écart à ratio finance un pari presque gratuitement, où se trouve son gain maximal et pourquoi la perte, au-delà du…
 Les synthétiquesUn call acheté et un put vendu font une action ; une action et un put font un call : comment la parité call-put permet de fabriquer chaque position avec les autres, et…
En pratique
La pratique : marchés, options sur futures, 0DTE, marge, échéance, liquidité, courtier, ProRealTime, produits voisins.
 Les marchés d’optionsCboe, CME, Eurex, Euronext : où s’échangent vraiment les options, combien de contrats chaque bourse a traités en 2025 et quels produits concentrent la liquidité.
 Options sur futures du CMEE-mini S&P 500, pétrole WTI, or : ce que couvre une option sur future du CME, comment elle s’exerce, quand elle expire et ce qui la distingue d’une option sur action.
 Hebdomadaires et 0DTELes options qui expirent le jour même pèsent désormais plus de la moitié des volumes sur le S&P 500 : leur mécanique, leurs chiffres datés et ce qu’en disent les études.
 Marge et vente à découvertCe que les bourses exigent du vendeur d’options sans couverture, comment la marge se calcule, et pourquoi elle gonfle précisément quand la position perd : règles…
 À l’échéanceClôturer, rouler, exercer ou laisser expirer : les quatre issues d’une position d’options à l’échéance, l’exercice automatique, et le risque de broche qui guette le…
 La liquiditéL’écart entre prix acheteur et vendeur est le premier coût d’une option : comment le mesurer, ce qu’il pèse sur un aller-retour, et pourquoi volume et intérêt ouvert…
 Quel courtierQuels courtiers donnent accès aux options cotées depuis la France, ce que coûte un contrat, quel compte il faut pour acheter ou vendre, et ce qui se compare vraiment…
 Les options sur ProRealTimeFormation ProRealTime gratuiteCette fiche est aussi une leçon de la formationLeçon 11.1 « Options sur ProRealTime : ce qu’il faut (version, flux, compte) », étape 5…
 Warrants, turbos, binairesQuatre produits portent le mot option ou en ont l’air : qui les émet, qui fixe leur prix, qui peut les vendre, ce qui les tue avant l’échéance, et pourquoi l’un d’eux…
Histoire, risques, impôts
L’histoire et les risques : de Thalès au Cboe, le krach de 1987, LTCM, les vendeurs ruinés, et l’impôt.
 Avant les optionsBien avant Chicago et Black-Scholes, des arrhes sur des pressoirs, des bulbes de tulipes et des actions de la Compagnie des Indes s’échangeaient déjà contre une prime.…
 1973, le CboeUn salon fumoir reconverti, 911 contrats sur 16 actions, et la même année une formule publiée dans une revue d’économie : comment Chicago a inventé, en 1973, le marché…
 Le krach de 1987Un put fabriqué par des ventes de contrats à terme, appliqué par tous à la fois : comment l’assurance de portefeuille a pesé sur le krach de 1987, et pourquoi les puts…
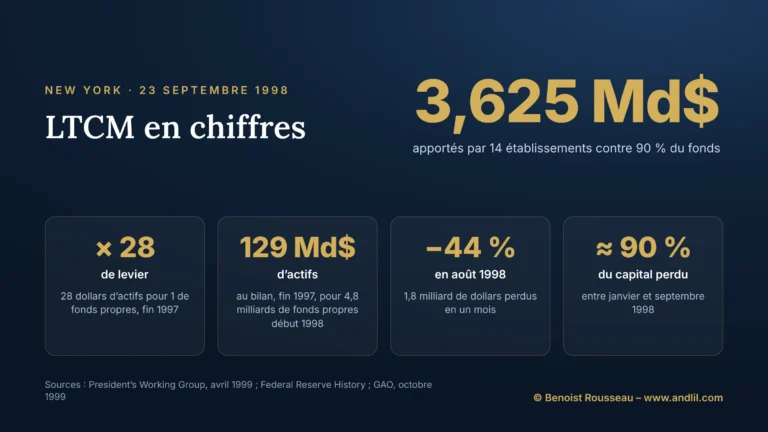 LTCMLTCM en bref Quoi : Long-Term Capital Management, fonds spéculatif fondé en 1994 par John Meriwether avec deux futurs prix Nobel, perd près de 90 % de son…
 Les vendeurs ruinésUn opérateur de Singapour, un gérant de renom, une société de gestion de Floride : trois vendeurs d’options qui encaissaient des primes, et le jour où le marché a…
 La fiscalité des optionsCalls et puts : imposition au dénouement, calcul du profit selon l’abandon, le rachat ou l’exercice, taux de 31,4 % en 2026, pertes, déclaration et exemple.
Quelles stratégies d’options le guide compare-t-il ?
Les quatorze fiches de stratégie suivent le même exemple : une action à 50 €, une échéance de trois mois, une volatilité de 25 %. Chacune chiffre son gain maximal, sa perte maximale et son point mort. Le tableau les résume ; les fiches donnent les montants.
| Stratégie | Ce qu’elle attend | Gain maximal | Perte maximale |
|---|---|---|---|
| Acheter un call | Une hausse forte et assez rapide | Illimité | La prime payée |
| Acheter un put | Une baisse forte et assez rapide | Prix d’exercice moins la prime | La prime payée |
| Put de protection | Se protéger d’une baisse en gardant ses titres | Celui des titres, moins la prime | Limitée : écart entre cours d’achat et prix d’exercice, plus la prime |
| Call couvert | Un marché stable ou en hausse modérée | Plafonné : prix d’exercice moins cours d’achat, plus la prime | Celle des titres, amortie de la prime |
| Vendre un put | Un cours qui reste au-dessus du prix d’exercice | La prime encaissée | Prix d’exercice moins la prime |
| Tunnel | Protéger des titres sans payer de prime | Plafonné | Limitée |
| Écart vertical | Une hausse ou une baisse modérée | Limité à l’écart des prix d’exercice | Limitée |
| Straddle acheté | Un grand mouvement, dans un sens ou l’autre | Illimité à la hausse | Les deux primes |
| Strangle vendu | Un cours qui reste entre deux prix d’exercice | Les deux primes | Illimitée |
| Papillon | Un cours stable près du prix d’exercice central | Limité | La prime nette |
| Condor de fer | Un cours qui reste dans une zone | La prime nette encaissée | Limitée |
| Écart calendaire | Un cours stable à courte échéance | Limité | La prime nette |
| Écart à ratio | Un mouvement modéré, pas davantage | Limité | Illimitée ou très élevée |
| Positions synthétiques | Reproduire une action ou un put avec des options | Selon la position reproduite | Selon la position reproduite |
Questions fréquentes sur les options
Qu’est-ce qu’une option en Bourse ?
Un contrat qui donne le droit, sans l’obligation, d’acheter (call) ou de vendre (put) un actif à un prix fixé d’avance jusqu’à une échéance, contre une prime versée au vendeur.
Peut-on perdre plus que sa mise avec les options ?
En achetant, non : la perte est limitée à la prime. En vendant, oui : le vendeur d’un call sans les titres a une perte théoriquement illimitée, et le vendeur d’un put peut perdre le prix d’exercice moins la prime.
Par où commencer pour apprendre les options ?
Par la fiche pilier, puis le call, le put, la prime et les grecques. Les stratégies se comprennent mieux une fois que l’on sait pourquoi une option perd de la valeur chaque jour.
Quelle est la stratégie d’options la moins risquée ?
Aucune n’est sans risque. Les positions dont la perte est connue d’avance, comme l’achat d’un call, d’un put ou un écart vertical acheté, limitent la perte à la somme payée ; elles se perdent souvent, mais jamais au-delà.
Pourquoi une option perd-elle de la valeur avec le temps ?
Parce qu’une partie de sa prime, la valeur temps, paie la possibilité d’un mouvement favorable avant l’échéance. Moins il reste de temps, moins cette possibilité vaut, et l’érosion s’accélère dans le dernier mois.
Comment sont imposées les options en France ?
Les gains d’un particulier sur des options cotées relèvent en principe du prélèvement forfaitaire unique ; la fiche sur la fiscalité des options détaille les règles de 2026.
Sources de référence utilisées
5
- The Options Clearing Corporation, « OCC Annual 2025 and December 2025 Volume », 5 janvier 2026.
- The Options Clearing Corporation, « Our 50th Anniversary », rapport annuel 2023.
- Fischer Black et Myron Scholes, « The Pricing of Options and Corporate Liabilities », Journal of Political Economy, vol. 81, n° 3, 1973, p. 637-654.
- Euronext, « Stock Options – Paris – 100E, contract specification », consulté le 13 novembre 2026.
- Calculs andlil.com : modèle de Black-Scholes, action à 50 €, échéance 3 mois, volatilité 25 %, taux 2 %, sans dividende.
Pour aller plus loin
- Le guide pour débuter sur les futures, les contrats à terme sur lesquels portent les options du CME.
- Le guide ProRealTime, la chaîne d’options, le pricer et les stratégies prêtes à l’emploi de la plateforme.
- Les grands krachs boursiers de l’histoire, 1987, 2008, 2020 : ce que les krachs font aux vendeurs d’options.
- Le guide des grandes affaires financières, LTCM, la Barings et les autres risques mal mesurés.
Recevez mon débrief, sans filtre.
3 000lecteurs, déjà.
- 3 min chaque soir
- Gratuit
- Désinscription en 1 clic