
Future yen (6J) : spécifications, horaires et échéances
Le future yen (6J) du CME, coté depuis le 16 mai 1972, porte sur 12,5 millions de yens et cote à l’envers de l’USD/JPY : spécifications vérifiées, valeur du tick, horaires de Chicago et de Paris, échéances, livraison, interventions du Japon et risques.

Qu’est-ce que le future yen (6J) ?
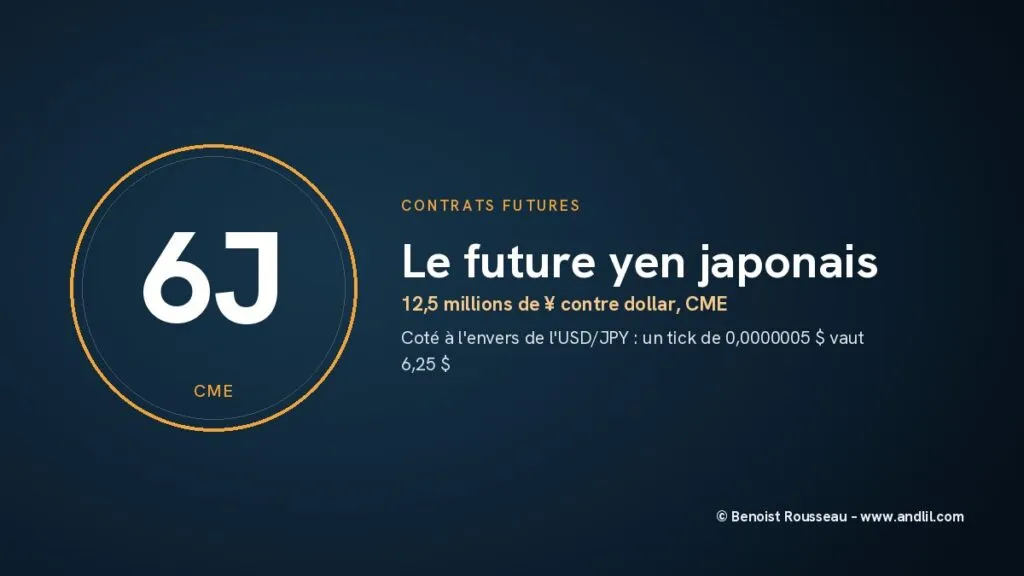
Le future yen est le contrat à terme du Chicago Mercantile Exchange (CME) sur le cours du yen japonais en dollars, coté sous le code 6J sur la plateforme CME Globex : chaque contrat porte sur 12 500 000 yens, et son cours s’exprime en dollars pour un yen, avec un échelon minimal de 0,0000005 dollar qui vaut 6,25 dollars par contrat. Il se dénoue par la livraison des devises le troisième mercredi du mois d’échéance.
Ce sens de cotation est la première chose à retenir. Le marché des changes affiche d’ordinaire la paire USD/JPY, le nombre de yens pour un dollar ; le future affiche l’inverse, le prix d’un yen en dollars. Quand le yen se renforce, le 6J monte et la paire USD/JPY baisse. Coté depuis le 16 mai 1972, il fait partie des sept tout premiers futures financiers de l’histoire, et le yen est aujourd’hui la deuxième devise la plus échangée sur les contrats de change du CME, derrière l’euro.
Le future yen (6J) en résumé
Les spécifications ci-dessous sont celles publiées par CME Group dans le chapitre 253 de son règlement et sur la fiche du contrat, vérifiées le 12 novembre 2026. La bourse peut les modifier : la fiche officielle fait foi.
- Bourse et code : CME, plateforme CME Globex, code 6J (code de compensation J1)
- Taille : 12 500 000 yens, coté en dollars par yen
- Échelon de cotation (tick) : 0,0000005 dollar par yen, soit 6,25 dollars par contrat ; 0,0000002 dollar, soit 2,50 dollars, sur un spread calendaire
- Échéances : trimestrielles, mars (H), juin (M), septembre (U), décembre (Z), cotées sur 20 trimestres consécutifs, plus des échéances mensuelles sur 16 mois
- Fin de négociation : 9 h 16, heure de Chicago, deux jours ouvrés avant le troisième mercredi du mois d’échéance
- Règlement : livraison physique des devises le troisième mercredi du mois d’échéance
- Lancement : 16 mai 1972 ; options depuis le 5 mars 1986 ; sur CME Globex depuis le 26 juin 1992

Pourquoi le CME a-t-il lancé le future yen dès 1972 ?
Le CME a lancé le future yen le 16 mai 1972 parce que le système des changes fixes de l’après-guerre se défaisait, et que les variations des monnaies devenaient un risque à couvrir. Ce jour-là, sa division International Monetary Market (IMM), tout juste créée, ouvrit sept contrats sur devises : la livre sterling, le dollar canadien, le mark allemand, le franc français, le yen, le peso mexicain et le franc suisse. La CFTC le reconnaît dans son histoire : ces contrats furent les premiers futures sur un instrument financier, trois ans avant le contrat du Chicago Board of Trade sur les certificats hypothécaires GNMA, longtemps présenté comme tel.
Le contexte est celui de la fin de Bretton Woods. En août 1971, le président Nixon ferma le « guichet de l’or » ; en décembre, l’accord du Smithsonian tenta de sauver les parités fixes. En 1972, rappelle la Réserve fédérale dans son histoire de la période, l’Allemagne et le Japon renforcèrent leurs restrictions sur les mouvements de capitaux ; le 12 février 1973, alors que les marchés des changes européens et japonais étaient fermés, les États-Unis dévaluèrent à nouveau le dollar, et dans le mois qui suivit presque toutes les grandes monnaies se mirent à flotter. Le future yen avait donc précédé de moins d’un an le régime des changes flottants.
Le contrat a suivi toutes les étapes du marché. Les options sur le future yen sont apparues le 5 mars 1986 ; le contrat est passé sur CME Globex dès le 26 juin 1992 ; un E-mini yen a été lancé le 7 octobre 1999 et un Micro JPY/USD le 20 décembre 2010, d’après la chronologie des produits publiée par CME Group. En 2025, le rapport annuel du groupe compte en moyenne 185 000 contrats échangés par jour sur le yen, contre 192 000 en 2024, derrière l’euro (253 000) et devant la livre sterling (107 000).
Comment fonctionne le future yen (6J), tick par tick ?
Le future yen cote en dollars par yen, par échelons de 0,0000005 dollar valant chacun 6,25 dollars par contrat (12 500 000 × 0,0000005). Le cours compte donc sept décimales : un yen valant un peu plus d’un demi-cent, le future cote à des niveaux de l’ordre de 0,0062. Selon les plateformes, ce cours peut être affiché sous une autre échelle ; seule compte la valeur du tick, 6,25 dollars.
La conversion avec la paire USD/JPY se fait en prenant l’inverse. Le 12 novembre 2026, les cours de référence de la BCE (1 euro pour 1,1081 dollar et pour 176,96 yens) donnaient un dollar à environ 159,70 yens, soit un yen à environ 0,0062619 dollar. Un contrat représentait alors quelque 78 300 dollars de valeur engagée (12 500 000 divisé par 159,70), et une variation de 1 % du yen environ 783 dollars de gain ou de perte.
Un mouvement d’un yen sur la paire USD/JPY n’a pas toujours la même valeur sur le future, puisque la relation est inverse. Quand le dollar passe de 160 à 159 yens, le yen gagne 0,0000393 dollar, soit environ 79 ticks : le 6J prend 491 dollars par contrat. Quand le dollar passe de 150 à 149 yens, le même mouvement d’un yen vaut 559 dollars. L’acheteur d’un 6J gagne quand le yen se renforce, donc quand la paire USD/JPY baisse ; il perd quand elle monte.
Le prix du future ne reproduit pas le cours au comptant : il en diffère du différentiel de taux d’intérêt entre le dollar et le yen jusqu’à l’échéance. Au 12 novembre 2026, la Banque du Japon visait un taux au jour le jour d’environ 1,25 %, décision prise le 18 septembre 2026 et maintenue le 30 octobre, et la Réserve fédérale une fourchette de 3,75 % à 4,00 % : le dollar rapportant nettement plus que le yen, le future cote en principe au-dessus du comptant, et d’autant plus que l’échéance est lointaine. Ce même écart de taux nourrit le carry trade, qui consiste à emprunter en yens pour placer dans des monnaies mieux rémunérées.
À quelles heures cote le future yen (6J), à Chicago et à Paris ?
Le future yen cote sur CME Globex du dimanche 17 h au vendredi 16 h, heure de Chicago, avec une pause quotidienne d’une heure à partir de 16 h, soit presque 23 heures sur 24 ; en heure de New York, du dimanche 18 h au vendredi 17 h, selon la fiche du CME.
À Paris, la plus grande partie de l’année, Chicago a sept heures de retard. Le contrat ouvre alors dans la nuit de dimanche à lundi à minuit, ferme le vendredi à 23 h, et marque chaque soir sa pause de 23 h à minuit. Deux fois par an, l’écart tombe à six heures, parce que les États-Unis passent à l’heure d’été le deuxième dimanche de mars et en sortent le premier dimanche de novembre, alors que l’Union européenne change d’heure les derniers dimanches de mars et d’octobre. Pendant ces semaines, tout arrive une heure plus tôt à Paris : ouverture le dimanche à 23 h, pause de 22 h à 23 h, clôture le vendredi à 22 h. En 2026, ce fut du 8 au 28 mars et du 25 au 31 octobre ; en 2027, ce sera du 14 au 27 mars et du 31 octobre au 6 novembre.
Pour le yen, la cotation nocturne a un sens particulier : la nuit de Paris est la journée de Tokyo. Tokyo ayant huit heures d’avance sur Paris en hiver et sept en été, une annonce faite en matinée japonaise, qu’il s’agisse d’une décision de la Banque du Japon ou d’une intervention du ministère des Finances, tombe au milieu de la nuit à Paris, à une heure où le carnet de Chicago n’a pas la profondeur de l’après-midi européen. La fiche sur les heures de cotation des contrats à terme compare ces plages avec celles des autres grands contrats.
Comment se lisent les échéances, les codes et la livraison du future yen (6J) ?
Le future yen a quatre échéances trimestrielles par an, en mars, juin, septembre et décembre, notées H, M, U et Z, que le CME cote sur 20 trimestres consécutifs, auxquelles s’ajoutent des échéances mensuelles sur 16 mois. Le code complet ajoute le dernier chiffre de l’année : 6JZ6 désigne le contrat de décembre 2026, 6JH7 celui de mars 2027. L’activité se concentre sur l’échéance trimestrielle la plus proche.
La négociation d’une échéance s’arrête à 9 h 16, heure de Chicago, deux jours ouvrés avant le troisième mercredi du mois, soit en général à 16 h 16 à Paris, et à 15 h 16 pour l’échéance de mars, qui tombe pendant la semaine de décalage horaire. Le contrat de décembre 2026 cessera ainsi d’être négocié le lundi 14 décembre 2026 à 16 h 16, heure de Paris, pour une livraison le mercredi 16 décembre ; celui de mars 2027, le lundi 15 mars 2027 à 15 h 16, pour une livraison le 17 mars.
La livraison est réelle : selon le chapitre 253 du règlement du CME, elle a lieu le troisième mercredi du mois d’échéance, suivant les procédures du chapitre 7. Concrètement, l’acheteur reçoit 12 500 000 yens par contrat et en verse la contre-valeur en dollars. Un trader qui n’a aucun usage de ces yens doit clôturer ou rouler sa position avant la fin de cotation, et vérifier la date limite fixée par son courtier, qui peut être antérieure à celle de la bourse. La fiche sur la livraison physique et le règlement en espèces explique la différence avec les contrats sur indices.
Comment se trade le future yen (6J) et pour qui ?
Le future yen se trade dans le carnet d’ordres de CME Globex, et ses utilisateurs se répartissent entre ceux qui couvrent un risque de change, comme les entreprises qui commercent avec le Japon, et ceux qui spéculent sur le yen. Le rapport Commitments of Traders de la CFTC les distingue chaque semaine. Au 3 novembre 2026, sur 380 641 contrats en cours, soit quelque 4 758 milliards de yens, les opérateurs commerciaux détenaient 113 315 contrats à l’achat et 216 482 à la vente ; les non-commerciaux, qui ne déclarent pas d’activité à couvrir, 227 198 à l’achat et 124 877 à la vente, soit une position nette acheteuse de 102 321 contrats sur le yen.
Le yen a une particularité que tout trader de 6J doit connaître : l’État japonais intervient. Selon les données publiées par le ministère des Finances, le Japon a vendu des dollars et acheté des yens les 30 avril, 4 et 6 mai, 30 et 31 juillet et 3 août 2026, pour un total de quelque 27 130 milliards de yens, après des interventions les 29 avril, 1er mai, 11 et 12 juillet 2024. Par trimestre, les montants atteignent 9 789 milliards de yens au deuxième trimestre 2024 et 5 535 milliards au troisième, puis 11 735 et 15 399 milliards aux deuxième et troisième trimestres 2026. Aucune intervention n’a eu lieu entre le 29 septembre et le 28 octobre 2026, selon le dernier relevé mensuel. Ces opérations visent à soutenir le yen, donc à faire monter le 6J : un vendeur de 6J s’expose à ce risque politique autant qu’au risque de marché.

Reste le dépôt de garantie, fixé par CME Clearing et révisé selon la volatilité ; le courtier peut exiger davantage. Le montant en vigueur se lit dans l’onglet « Margins » de la page du contrat sur cmegroup.com, puis dans l’exigence affichée par votre courtier, qui seule s’applique à votre compte. La fiche sur le dépôt de garantie détaille le mécanisme des appels de marge.
Le future yen est un produit à effet de levier : les pertes peuvent dépasser le dépôt versé, et le titulaire du compte reste redevable du solde négatif.
Quelles sont les limites et les idées reçues sur le future yen (6J) ?
La première erreur est d’inverser le sens. Un trader qui croit que le yen va s’affaiblir, et donc que la paire USD/JPY va monter, doit vendre le 6J, pas l’acheter. Sur un graphique, le future et la paire USD/JPY dessinent des courbes en miroir ; un niveau technique tracé sur l’une se convertit sur l’autre en prenant l’inverse, et en tenant compte de l’écart dû aux taux.
Deuxième confusion : croire qu’un yen de mouvement vaut toujours la même somme. Parce que la cotation est inverse, la valeur d’un mouvement d’un yen sur la paire USD/JPY dépend du niveau : 491 dollars par contrat entre 160 et 159, 559 dollars entre 150 et 149. Les calculs de stop doivent se faire en ticks du future, à 6,25 dollars, et non en yens de la paire.
Troisième limite : le 6J se livre. Habitué aux futures sur indices, un trader peut oublier la date limite et s’exposer à recevoir ou à devoir livrer 12,5 millions de yens par contrat, ou, selon la politique de son courtier, à voir la position clôturée d’office.
Enfin, la réputation de valeur refuge du yen ne protège pas le trader. Le yen peut se renforcer brutalement dans une crise, mais aussi sous l’effet d’une intervention ou d’une décision de la Banque du Japon, à des heures où le carnet est moins profond ; et le future s’arrête du vendredi 16 h au dimanche 17 h, heure de Chicago, si bien qu’une nouvelle du week-end peut le faire ouvrir loin du stop prévu, exécuté alors au premier prix disponible.
Questions fréquentes sur le future yen (6J)
Pourquoi le future yen (6J) évolue-t-il à l’inverse de l’USD/JPY ?
Parce qu’il cote le prix d’un yen en dollars, alors que la paire USD/JPY donne le nombre de yens pour un dollar. Quand le yen se renforce, le 6J monte et l’USD/JPY baisse. Pour parier sur une hausse de l’USD/JPY, il faut vendre le 6J.
Combien vaut un tick sur le future yen (6J) ?
Un tick de 0,0000005 dollar par yen vaut 6,25 dollars par contrat, puisque le contrat porte sur 12 500 000 yens. Sur un spread calendaire, l’échelon est de 0,0000002 dollar, soit 2,50 dollars. Un mouvement de la paire USD/JPY de 160 à 159 représente environ 79 ticks, soit 491 dollars.
Le future yen (6J) se règle-t-il en espèces ?
Non, il se dénoue par livraison des devises, le troisième mercredi du mois d’échéance, et la négociation s’arrête deux jours ouvrés avant, à 9 h 16, heure de Chicago. Un trader qui ne veut pas recevoir ou livrer 12,5 millions de yens doit clôturer ou rouler sa position avant, et avant la date limite de son courtier.
À quelle heure ouvre le future yen (6J) en heure de Paris ?
La plus grande partie de l’année, il ouvre dans la nuit de dimanche à lundi à minuit, heure de Paris, et ferme le vendredi à 23 h, avec une pause quotidienne de 23 h à minuit. Pendant les semaines où les États-Unis et l’Europe ne sont pas à la même heure, en mars et entre fin octobre et début novembre, tout se décale d’une heure plus tôt.
Le Japon intervient-il sur le yen ?
Oui. Selon le ministère des Finances japonais, le Japon a vendu des dollars et acheté des yens à six dates en 2026, entre le 30 avril et le 3 août, pour quelque 27 130 milliards de yens. Ces achats de yens visent à soutenir la monnaie japonaise, et donc à faire monter le 6J.
Sources de référence utilisées
5
- CME Group, « Chapter 253 : Japanese Yen/U.S. Dollar (JPY/USD) Futures », CME Rulebook, consulté le 12 novembre 2026.
- CME Group, « Japanese Yen Futures – Contract Specs », fiche du contrat, consultée le 12 novembre 2026.
- Ministère des Finances du Japon, « Foreign Exchange Intervention Operations », données historiques et relevé mensuel du 30 octobre 2026.
- Commodity Futures Trading Commission, « Commitments of Traders – CME (Futures Only) », positions au 3 novembre 2026.
- Banque du Japon, « Statement on Monetary Policy », 30 octobre 2026.
Pour aller plus loin
- La bulle japonaise et le krach de 1990, pour l’histoire de la bulle de 1989, du krach et de la décennie perdue de l’économie japonaise.
- Le taux de change, pour lire une cotation de devises et comprendre ce qui fait bouger une parité.
- Futures sur ProRealTime : codes, échéances, rollover et contrat continu, pour régler le roulement et le contrat continu sur la plateforme.
- Leo Melamed, pour la biographie de l’homme qui a lancé les futures sur devises au CME en 1972.
Sur le forum
- Yen qui continue de descendre, un membre qui s’étonne, en octobre 2022, de voir le yen baisser en pleine période de récession.
- Avis sur le yen, un membre qui envisage, en septembre 2022, de placer une part de ses liquidités en yens par défiance envers l’euro.
Benoist Rousseau est trader depuis 1994 et membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), où il détient deux sièges de membre individuel. Fondateur d'Andlil.com en 2010 et auteur de Devenez Trader Pro (2016), il a formé des centaines de traders qui ont choisi d'apprendre le trading à ses côtés. Dans la rubrique Indices et matières premières, il passe en revue les contrats du CME, des indices américains à l'or et au pétrole, avec leurs particularités et leurs pièges.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École