
Le carnet d’ordres : lire l’offre et la demande avant d’acheter

Qu’est-ce qu’un carnet d’ordres ?
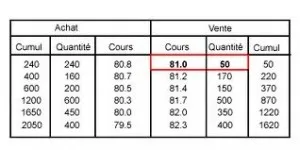
Un carnet d’ordres est un carnet qui regroupe l’ensemble des ordres de vente et d’achat des titres financiers en temps réel. Les acheteurs et vendeurs ne voient souvent que les 5 meilleures offres et les 5 meilleures demandes (achat) sur un tableau séparé en deux colonnes (achat et vente) et qui comprend la quantité et le prix des ordres d’achat et de vente.
Les ordres à seuil de déclenchement ne figurent pas dans les carnets d’ordres.
Les carnets d’ordres permettent à un acheteur ou un vendeur de se positionner par rapport aux autres dans l’espoir de vendre ou d’acheter
Le carnet d’ordres en résumé
Le carnet d’ordres est la liste, pour une valeur donnée, des ordres à cours limité en attente d’exécution. D’un côté les ordres d’achat (la demande, ou bid), classés du prix le plus élevé au plus bas ; de l’autre les ordres de vente (l’offre, ou ask), classés du prix le plus bas au plus élevé. Une transaction a lieu dès qu’un ordre trouve en face un ordre de sens contraire à un prix compatible.
Comment lire un carnet d’ordres ?
Imaginons le carnet suivant, limité aux cinq meilleures limites de chaque côté :
| Ordres | Quantité | Achat (€) | Vente (€) | Quantité | Ordres |
|---|---|---|---|---|---|
| 3 | 1 200 | 24,98 | 25,00 | 900 | 2 |
| 5 | 2 500 | 24,96 | 25,02 | 1 500 | 4 |
| 2 | 800 | 24,94 | 25,04 | 2 200 | 3 |
| 7 | 3 100 | 24,92 | 25,06 | 4 000 | 6 |
| 4 | 1 900 | 24,90 | 25,08 | 1 300 | 2 |
La meilleure demande est à 24,98 €, la meilleure offre à 25,00 € : l’écart entre les deux, la fourchette, vaut 0,02 €, soit 0,08 % du prix. Chaque ligne indique le nombre d’ordres présents à ce prix et la quantité totale de titres demandés ou offerts.

Si un investisseur passe un ordre d’achat au marché de 2 000 titres, il prend d’abord les 900 titres offerts à 25,00 €, puis 1 100 des 1 500 titres offerts à 25,02 €. Son prix moyen ressort à 25,011 €. Un ordre plus gros encore aurait « mangé » les limites suivantes, à des prix de plus en plus élevés : c’est l’origine du slippage. Un ordre à cours limité à 25,02 € aurait évité toute mauvaise surprise sur le prix, au risque de n’être exécuté qu’en partie.
Quelles sont les règles de priorité dans un carnet d’ordres ?
Dans le carnet, la priorité va d’abord au prix : l’acheteur qui propose le plus et le vendeur qui demande le moins passent en premier. À prix égal, c’est l’ordre arrivé le premier qui est servi. C’est pourquoi un ordre peut ne pas être exécuté alors que le cours a touché sa limite : d’autres ordres au même prix étaient placés avant lui, et la quantité échangée n’a pas suffi à les servir tous.
Comme le rappelle le texte ci-dessus, les ordres stop n’apparaissent pas : ils n’entrent dans le carnet qu’au moment où leur seuil est atteint. Certains ordres n’affichent aussi qu’une partie de leur quantité, le reste restant caché tant que la partie visible n’est pas exécutée.
Que montre le carnet d’ordres, et que ne montre-t-il pas ?
Le nombre de limites visibles dépend de l’intermédiaire et des données auxquelles on est abonné : cinq de chaque côté pendant longtemps pour la plupart des particuliers, souvent davantage aujourd’hui. Avant l’ouverture et pendant le fixing, le carnet accumule les ordres sans exécution et sert à calculer le cours d’équilibre qui maximisera les échanges.
Il ne reflète pas non plus tout le marché d’une action. Depuis l’ouverture de la concurrence entre plateformes en Europe, une même valeur s’échange sur la bourse principale et sur des plateformes alternatives comme Chi-X, chacune avec son propre carnet. Enfin, les CFD à risque limité ne passent pas par un carnet central : leur prix est fourni par le courtier, à partir du marché du sous-jacent.
À quoi sert le carnet d’ordres pour un trader ?
Il sert d’abord à mesurer la liquidité : une fourchette étroite et des quantités importantes à chaque limite permettent d’entrer et de sortir sans peser sur le prix. Il aide aussi à placer ses ordres, par exemple juste devant un gros ordre visible. Les déséquilibres entre achats et ventes sont en revanche des indices fragiles : un gros ordre affiché peut être retiré en un instant. Placer des ordres que l’on n’a pas l’intention d’exécuter, pour tromper les autres intervenants, est d’ailleurs une manipulation de marché interdite.
Ce que j’en disais sur le forum
« Il te faut le regarder pendant des centaines et des centaines d’heures… L’expérience ne se transmet pas facilement dans un livre, et elle ne permet pas de passer outre le boulot. »
Benoist Rousseau sur le forum, le 5 octobre 2016, à un membre qui découvrait la lecture du carnet d’ordres
Qu’est-ce que la profondeur d’un carnet d’ordres ?
La profondeur, c’est la quantité de titres disponible au-delà du meilleur prix. Dans l’exemple ci-dessus, les cinq limites d’achat totalisent 9 500 titres et les cinq limites de vente 9 900 titres, soit environ 240 000 € de chaque côté entre 24,90 € et 25,08 €. Un ordre de quelques centaines de titres ne touche que la première ligne ; un ordre de 5 000 titres traverse quatre limites et paie le passage.
La fourchette et la profondeur disent deux choses différentes. Une fourchette étroite dit qu’un petit ordre passera au bon prix ; une grande profondeur dit qu’un gros ordre passera sans faire bouger le cours. Une grande valeur du CAC 40 offre en général les deux. Une petite capitalisation peut afficher une fourchette correcte avec seulement quelques centaines de titres derrière : le carnet a l’air sain, il est creux. C’est ce qu’on appelle le risque de liquidité : celui de ne pas pouvoir acheter ou vendre la quantité voulue sans dégrader le prix.
Qu’est-ce qu’un ordre caché, ou ordre iceberg ?
Un ordre iceberg n’affiche qu’une partie de sa quantité, le « pic ». Quand le pic est exécuté, une nouvelle tranche apparaît, et ainsi de suite jusqu’à épuisement. Sur Euronext, le pic doit valoir au moins dix fois la quotité de négociation, et l’ordre entier doit dépasser 10 000 € ; en dessous, il est traité comme un ordre limité ordinaire, entièrement visible (manuel de négociation d’Euronext, version du 28 novembre 2022, section 2.3.1).
Pour celui qui lit le carnet, la conséquence est simple : une limite qui affiche 500 titres peut en cacher beaucoup plus. On le devine quand la même quantité réapparaît au même prix après chaque exécution, comme si le stock ne s’épuisait jamais. À l’inverse, un très gros ordre affiché peut disparaître en un instant. Le carnet montre des intentions, pas des engagements.
Que regarder dans le carnet avant de passer un ordre ?
- La fourchette en pourcentage du prix : 0,02 € sur 25 €, soit 0,08 %, ce n’est rien ; 0,10 € sur 4 €, soit 2,5 %, c’est le coût d’un aller-retour qu’on paie avant même de savoir si l’on a eu raison.
- La quantité au meilleur prix, comparée à la vôtre : si elle suffit, un ordre au marché ou un ordre limité au meilleur prix passera d’un coup ; sinon, l’ordre limité devient la règle.
- Le nombre d’ordres par ligne : 3 000 titres répartis entre 15 ordres ne racontent pas la même histoire que 3 000 titres posés par un seul intervenant, qui peut les retirer.
- L’heure : dans les minutes qui suivent l’ouverture, et juste avant une publication importante, le carnet est souvent moins garni et la fourchette plus large. Regarder le carnet au moment où l’on passe l’ordre, pas une heure avant.
La colonne des transactions exécutées, qu’on appelle aussi le tape ou « time and sales », complète le carnet : elle montre ce qui s’est réellement échangé, à quel prix et en quelle quantité, alors que le carnet ne montre que ce qui attend. Le flux d’ordres est la lecture de cette colonne, pour savoir qui, des acheteurs ou des vendeurs, prend l’initiative.
Ce que montre le carnet sert aussi à décider de ne rien faire. Un matin de mars 2026, j’ai renoncé à un rebond qui me paraissait techniquement parfait, pour une raison que n’importe quel débutant peut vérifier sur son écran.
Ce que j’en dis sur le forum
« La raison est simple et mathématique. Le carnet d’ordres était trop vide avec un spread trois fois plus large que la normale. »
Benoist Rousseau sur le forum, le 26 mars 2026, en expliquant pourquoi il n’avait pas pris position ce matin-là
Questions fréquentes sur le carnet d’ordres
Pourquoi mon ordre à cours limité n’a-t-il pas été exécuté alors que le cours a atteint mon prix ?
Parce qu’à prix égal, les ordres sont servis dans leur ordre d’arrivée. Si les titres échangés à ce prix ont suffi à servir les ordres placés avant le vôtre, le vôtre attend.
Qu’est-ce que la fourchette dans un carnet d’ordres ?
C’est l’écart entre le meilleur prix d’achat et le meilleur prix de vente. Plus elle est étroite, plus la valeur est liquide et moins une opération aller-retour coûte cher.
Le carnet d’ordres montre-t-il tous les ordres ?
Non : ni les ordres stop non déclenchés, ni les quantités cachées, ni les ordres passés sur d’autres plateformes. Et l’affichage est souvent limité à quelques limites.
Qu’est-ce que la profondeur du carnet d’ordres ?
C’est la quantité totale disponible sur plusieurs limites, de chaque côté du carnet. Plus elle est grande, plus un ordre important peut être exécuté sans faire bouger le prix. Une fourchette étroite avec peu de titres derrière donne une fausse impression de liquidité.
Comment repérer un ordre iceberg ?
On ne le voit pas directement, puisque seule une partie de sa quantité est affichée. Le signe le plus courant est une quantité qui se reconstitue au même prix après chaque exécution. Sur Euronext, un iceberg doit dépasser 10 000 € au total, avec un pic d’au moins dix fois la quotité.
Sources de référence utilisées
3
- Euronext, Trading Manual for the Optiq Trading Platform, 28 novembre 2022 : priorité des ordres au prix, puis à l’heure d’arrivée, fixings d’ouverture et de clôture, ordres iceberg (section 2.3.1).
- AMF, « Choisir et passer un ordre de bourse : ce qu’il faut savoir », 22 décembre 2021 : priorité par le prix et par le temps dans le carnet d’ordres.
- Règlement (UE) n° 596/2014 du 16 avril 2014 sur les abus de marché, qui interdit les ordres passés pour donner une indication trompeuse sur l’offre ou la demande.
Pour aller plus loin
- Rôle et risques d’un teneur de marché (Market Maker), l’intervenant qui affiche en permanence un prix d’achat et un prix de vente.
- Validité d’un ordre en bourse : types et durées, combien de temps un ordre reste inscrit dans le carnet.
- Ouvrir un compte en Bourse : choisir son courtier et passer ses ordres, les étapes pour passer ses premiers ordres, du choix de l’intermédiaire au type d’ordre.
- Passer un ordre de Bourse, comment choisir le type d’ordre une fois le carnet lu.
Sur le forum
- Lecture du carnet d’ordres, des membres qui découvrent le carnet sur les futures demandent comment l’interpréter, et les réponses insistent sur le temps d’observation nécessaire.
- Le carnet d’ordres (tape), un membre veut apprendre à tirer profit du défilement des ordres, et les réponses, plutôt sceptiques, rappellent qu’un carnet chargé peut se vider en une seconde.
3 min chaque soir · Gratuit · Désinscription en 1 clic.
Fiche à jour au 6 novembre 2026, chiffres vérifiés à cette date. Elle explique des mécanismes généraux et ne constitue pas un conseil d’investissement adapté à votre situation.
Lexique boursier : toutes les définitions, de A à Z.
Benoist Rousseau est trader depuis 1994 et membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), où il détient deux sièges de membre individuel. Fondateur d'Andlil.com en 2010 et auteur de Devenez Trader Pro (2016), il a formé des centaines de traders à dompter le risque grâce à sa formation en psychologie du trading. Dans la rubrique Apprendre le trading, il pose les bases pour débuter sur les futures : vocabulaire, premiers pas et erreurs à éviter.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École