
Résidence de tourisme : la réduction Demessine, supprimée fin 2010
Demessine fermé fin 2010, travaux fin 2012, Censi-Bouvard fermé aux résidences de tourisme après 2016 : ce qu’il en reste en 2026 et ce qui existe.

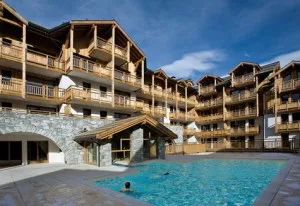
Quelle réduction d’impôt existait pour un investissement locatif en résidence de tourisme ?
Jusqu’à sa suppression le 31 décembre 2010, il était possible de bénéficier d’une réduction d’impôt si vous investissiez dans une résidence de tourisme classée. Pour cela l’investissement devait avoir eu lieu au plus tard le 31 décembre 2010, ou la promesse d’achat avoir été signée avant cette date ; les règles décrites ci-dessous sont celles des investissements réalisés à partir de 2005. Depuis le 1er janvier 2011, cette réduction d’impôt est supprimée pour les nouvelles acquisitions ; ceux qui avaient acquis leur bien, ou signé une promesse d’achat, avant cette date en ont conservé le bénéfice.
Pour en bénéficier, les résidences classées devaient être :
– Les résidences neuves situées :
- Dans une zone de revitalisation rurale
- Dans une zone rurale concernée par l’objectif n° 2 des fonds structurels communautaires (hors communes des agglomérations de plus de 5 000 habitants)
- Dans le périmètre d’une agglomération nouvelle
– Les résidences anciennes, achevées depuis au moins 15 ans et ayant fait l’objet d’une réhabilitation achevée à partir du 1er janvier 2005, situées dans une station classée de tourisme ou dans une commune touristique.
Pour que la réduction d’impôt soit effective, il fallait que le logement soit loué nu à l’exploitant de la résidence, dans le mois suivant l’acquisition (logement neuf), l’achèvement (logement en l’état futur d’achèvement) ou la fin des travaux de réhabilitation, durant une période minimale de 9 ans.
Quel était le montant de la réduction d’impôt pour un achat en résidence de tourisme ?
La réduction d’impôt était de 25 % du montant de l’investissement pour les logements neufs et de 20 % pour les logements acquis en vue d’une réhabilitation. Le montant de ces dépenses était plafonné à 50 000 € pour une personne seule et 100 000 € pour un couple marié. Cette réduction s’appliquait alors sur 6 ans au maximum (7 ans sur option à partir de 2009).
Quelle réduction d’impôt existait pour des travaux dans une résidence de tourisme ?
Si votre logement faisait partie d’une résidence de tourisme classée située en zone de revitalisation rurale ou en zone rurale de l’objectif n° 2, était un meublé de tourisme achevé depuis au moins quinze ans situé dans ces mêmes zones, ou encore faisait partie d’un village résidentiel de tourisme classé, achevé depuis au moins quinze ans et inclus dans une opération de réhabilitation de l’immobilier de loisir, vous pouviez bénéficier d’une réduction d’impôt pour les travaux (reconstruction, agrandissement, réparation, amélioration) payés jusqu’au 31 décembre 2012. Le montant de la base de réduction était également plafonné, chaque année, à 50 000 € pour une personne seule et 100 000 € pour un couple marié. Le montant de la réduction était alors de :
| Date de paiement des dépenses de travaux | Avant 2011 | En 2011 | En 2012 |
|---|---|---|---|
| Dans un village résidentiel de tourisme | 40 % | 36 % | 30 % |
| Dans une résidence de tourisme classée ou un meublé de tourisme | 20 % | 18 % | 15 % |
Si vous bénéficiiez d’une réduction d’impôt pour des travaux, vous vous engagiez alors à louer ce bien durant 9 années : nu à l’exploitant pour une résidence ou un village de tourisme, au moins douze semaines par an pour un meublé de tourisme.

Tableau récapitulatif des réductions d’impôt en résidence de tourisme
| Nature de l’investissement | Plafond de l’investissement | Étalement de la réduction d’impôt | Plafond de la base annuelle | Taux de la réduction d’impôt | Montant maximal de la réduction d’impôt | |||
|---|---|---|---|---|---|---|---|---|
| Personne seule | Couple marié ou pacsé | Personne seule | Couple marié ou pacsé | Personne seule | Couple marié ou pacsé | |||
| Acquisition de logements neufs | 50 000 € | 100 000 € | 6 ou 7 ans | 8 333 € | 16 667 € | 25 % | 2 083 € par an | 4 167 € par an |
| Acquisition de logements faisant l’objet de travaux de réhabilitation | 50 000 € | 100 000 € | 6 ou 7 ans | 8 333 € | 16 667 € | 20 % | 1 667 € par an | 3 333 € par an |
| Travaux de reconstruction, agrandissement, réparation, amélioration : résidence de tourisme classée ou meublé de tourisme | 50 000 € | 100 000 € | Aucun (année du paiement) | 50 000 € | 100 000 € | 20 % (avant 2011) | 10 000 € | 20 000 € |
| Mêmes travaux : village résidentiel de tourisme | 50 000 € | 100 000 € | Aucun (année du paiement) | 50 000 € | 100 000 € | 40 % (avant 2011) | 20 000 € | 40 000 € |
Pour plus d’information sur les réductions, crédits d’impôt et niches fiscales, vous pouvez consulter la page du guide de la fiscalité.
En 2026, il n’est donc plus possible d’obtenir une réduction d’impôt pour un nouvel achat en résidence de tourisme. Le dispositif « Demessine » (articles 199 decies E à 199 decies G du Code général des impôts) s’est éteint pour les acquisitions fin 2010 et pour les travaux fin 2012 ; son successeur pour les résidences de tourisme, la réduction « Censi-Bouvard », a lui-même fermé ce type de résidence aux acquisitions faites après 2016, avant de disparaître entièrement pour les acquisitions postérieures au 31 décembre 2022.
Qu’était exactement la réduction « Demessine » ?
La réduction, prévue aux articles 199 decies E (logement neuf), 199 decies EA (logement à réhabiliter) et 199 decies G du Code général des impôts (CGI) (achat par une société non soumise à l’impôt sur les sociétés), visait à financer l’immobilier de loisirs dans des zones rurales ou touristiques. Une résidence de tourisme est un ensemble d’appartements meublés, géré par un exploitant unique, qui les loue à la nuitée, à la semaine ou au mois à une clientèle de passage.
Le propriétaire louait son logement nu à l’exploitant, par un bail commercial, et ses loyers relevaient des revenus fonciers. Il pouvait l’occuper huit semaines par an au plus. La part de réduction qui dépassait l’impôt dû était perdue, sans remboursement ni report.
L’article 199 decies F, lui, visait les travaux dans des logements touristiques existants ; la réduction était accordée l’année du paiement et pouvait se cumuler avec celle de l’achat.
Quand et comment le dispositif a-t-il pris fin ?
La réduction à l’achat devait durer jusqu’au 31 décembre 2012. L’article 92 de la loi n° 2010-1657 du 29 décembre 2010 de finances pour 2011 l’a fermée deux ans plus tôt, au 31 décembre 2010. Pour ne pas pénaliser les opérations en cours, un logement est considéré comme acquis avant cette date dès lors que l’acheteur avait signé une promesse d’achat ou un compromis avant le 31 décembre 2010, même si l’acte de vente est intervenu plus tard. Le volet travaux a continué jusqu’à son terme, le 31 décembre 2012, avec des taux réduits en 2011 et 2012 par les « rabots », ces baisses générales de 10 % puis 15 % des avantages fiscaux soumis au plafonnement global.
Le relais a été pris par la réduction « Censi-Bouvard » (article 199 sexvicies du CGI), réservée à la location meublée non professionnelle (LMNP). Elle visait les résidences de tourisme classées, mais aussi les résidences pour étudiants et les établissements pour personnes âgées ou handicapées. Son taux est passé de 25 % (2009 et 2010) à 11 % à partir de 2012, sur un prix plafonné à 300 000 € par an, étalé sur neuf ans. La loi de finances pour 2017 en a exclu les résidences de tourisme pour les acquisitions faites après le 31 décembre 2016, sous réserve de dispositions transitoires pour les opérations engagées au plus tard à cette date. Le dispositif entier a pris fin pour les acquisitions postérieures au 31 décembre 2022, avec une date limite d’achèvement des logements fixée au 1er juillet 2025 (ou quatre ans après l’achat pour un logement en l’état futur d’achèvement acquis après le 1er juillet 2021).
Que reste-t-il pour les propriétaires en 2026 ?
Pour la réduction « Demessine ». Les dernières acquisitions datent de 2010 et l’étalement durait six ou sept ans ; l’engagement de location de neuf ans s’est donc achevé, sauf cas exceptionnel d’un logement vendu sur promesse de 2010 et achevé très tardivement. La déclaration des réductions et crédits d’impôt de 2026 (formulaire 2042-RICI, revenus 2025) ne comporte d’ailleurs plus de ligne pour ce dispositif. Pour le propriétaire, il reste un bail commercial avec l’exploitant et des loyers imposés dans les revenus fonciers, avec des prélèvements sociaux de 17,2 % en 2026. Le micro-foncier, avec son abattement forfaitaire de 30 % et aucune charge déductible, s’oppose au régime réel de la déclaration 2044, deux voies décrites par la fiche sur les revenus fonciers.
Pour la réduction « Censi-Bouvard » en résidence de tourisme. Un logement acquis en 2016 et achevé ensuite peut encore être dans sa période d’étalement de neuf ans en 2026, et dans son engagement de location de neuf ans auprès de l’exploitant. La fraction annuelle se déclare chaque année sur la 2042-RICI ; le formulaire de 2026 prévoit aussi des lignes de report du solde non imputé les années précédentes. Une vente ou une rupture du bail avant la fin de l’engagement expose à la reprise des réductions obtenues. Les loyers, eux, relèvent de la location meublée, traitée dans la fiche sur la location meublée non professionnelle.
À la revente. La plus-value suit le régime des plus-values immobilières des particuliers, exposé dans la fiche sur la plus-value immobilière. L’acheteur d’un logement neuf récupérait en général la TVA payée sur son prix ; la revente peut avoir des conséquences propres à la TVA, à vérifier avec le notaire.
Que peut-on faire aujourd’hui pour investir dans l’immobilier de loisirs ?
Aucune réduction ne vise plus cet achat. L’avantage fiscal tient désormais à la façon dont les loyers sont imposés :
- en location meublée non professionnelle au régime réel, l’amortissement du logement et des meubles réduit le bénéfice imposable, sans pouvoir créer de déficit ;
- au régime micro, pour la location de courte durée, un meublé de tourisme classé bénéficie, pour les revenus de 2026, d’un abattement de 50 % jusqu’à 83 600 € de recettes ; un meublé de tourisme non classé, de 30 % seulement jusqu’à 15 000 € ;
- pour une location nue à l’année, le dispositif d’investissement locatif aidé « Relance logement » (dit Jeanbrun), ouvert aux acquisitions du 21 février 2026 au 31 décembre 2028, permet un amortissement déduit des revenus fonciers ; il exige une location nue à un locataire qui en fait sa résidence principale, ce qui exclut les résidences de tourisme.
Ne confondez pas réduction d’impôt et rendement. La valeur de revente d’un logement en résidence de tourisme dépend du bail commercial et de la santé de l’exploitant, ce qu’aucun avantage fiscal ne garantit. Les offres qui promettent encore une « défiscalisation » sur ce type de bien méritent une vérification attentive ; c’est l’objet de la fiche sur les promesses de défiscalisation.
Questions fréquentes
Peut-on encore bénéficier de la réduction d’impôt « Demessine » en 2026 ?
Non : elle visait les acquisitions réalisées au plus tard le 31 décembre 2010, ou promises avant cette date, et les travaux payés au plus tard le 31 décembre 2012. Étalées sur six ou sept ans, ces réductions sont épuisées.
Quelle différence entre le dispositif Demessine et le Censi-Bouvard ?
Le « Demessine » supposait une location nue à l’exploitant, imposée en revenus fonciers, avec une réduction étalée sur six ans (sept sur option). Le « Censi-Bouvard » supposait une location meublée non professionnelle, avec une réduction étalée sur neuf ans.
Que se passe-t-il si je vends avant la fin de l’engagement de location ?
La vente rompt l’engagement : les réductions déjà obtenues sont reprises, c’est-à-dire ajoutées à l’impôt de l’année de la rupture. Le décès du propriétaire ou l’expropriation de la résidence font partie des exceptions prévues.
Comment sont imposés les loyers d’un logement en résidence de tourisme aujourd’hui ?
Un logement loué nu à l’exploitant relève des revenus fonciers, avec des prélèvements sociaux de 17,2 % ; un logement loué meublé relève de la location meublée (bénéfices industriels et commerciaux), dont les prélèvements sociaux sont de 18,6 % depuis les revenus de 2025, sauf location meublée professionnelle.
Ces réductions entraient-elles dans le plafonnement global des niches fiscales ?
Oui pour la réduction à l’achat : l’administration range le « Demessine » parmi les avantages soumis au plafonnement global, pour les investissements réalisés au plus tard en 2010. Le « Censi-Bouvard » y figure aussi, avec le plafond de 10 000 € par an pour les investissements réalisés depuis 2013.
Sources de référence utilisées
6
- BOFiP — Réductions d’impôt pour les investissements et travaux dans le secteur du tourisme (BOI-IR-RICI-50)
- BOFiP — Résidences de tourisme : modalités d’application de la réduction (BOI-IR-RICI-50-10-20)
- BOFiP — Travaux dans les logements touristiques (BOI-IR-RICI-50-20)
- BOFiP — Réduction « Censi-Bouvard » pour la location meublée non professionnelle (BOI-IR-RICI-220)
- BOFiP — Plafonnement global des avantages fiscaux (BOI-IR-LIQ-20-20-10-10)
- Service-Public.fr — Revenus d’une location meublée
Pour aller plus loin
- Réduction ou crédit d’impôt : la différence, pourquoi seul le crédit est remboursé quand il dépasse l’impôt, et l’avance versée en janvier
- La location meublée professionnelle, les deux conditions du statut LMP, ses cotisations sociales et le régime de la revente
- Qu’est-ce qu’un abattement fiscal ?, une somme fixe ou un pourcentage retranché d’un revenu, d’une plus-value ou d’un patrimoine transmis avant le calcul de l’impôt
- Le déficit foncier, l’imputation du déficit sur le revenu global dans la limite de 10 700 €, le report du reste et les conditions à tenir
3 min chaque soir · Gratuit · Désinscription en 1 clic.
Fiche à jour au 23 octobre 2026, en tenant compte de la loi de finances et de la loi de financement de la sécurité sociale pour 2026. Elle présente les règles générales : elle ne remplace pas l’avis d’un expert-comptable ou d’un avocat fiscaliste sur votre situation.
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il aborde aussi la fiscalité du trader dans son école de trading, au sein d'une formation trading complète. Dans la rubrique Fiscalité, il explique l'imposition de l'épargne, de la bourse et du trading en France, avec les chiffres de l'année et les sources officielles, sans conseil fiscal personnalisé.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École