
Cible de 2 % d’inflation : pourquoi les banques centrales la visent
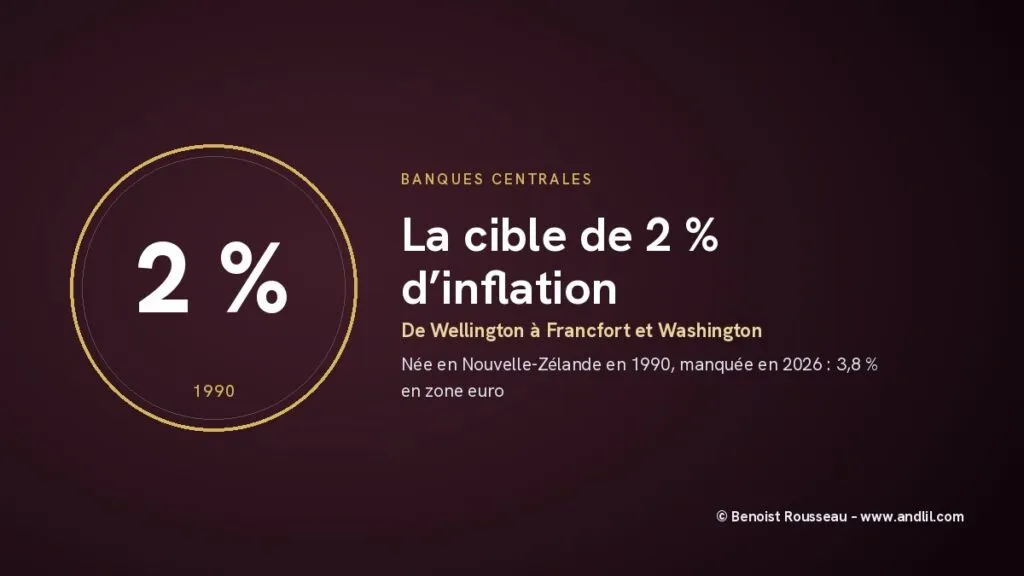
La cible de 2 % d’inflation est née en Nouvelle-Zélande en 1989-1990 avant d’être adoptée par le Canada, le Royaume-Uni, la BCE et la Fed ; en septembre 2026, elle est manquée par le haut des deux côtés de l’Atlantique.

Qu’est-ce que la cible de 2 % d’inflation des banques centrales ?
La cible de 2 % d’inflation est l’objectif chiffré qu’une banque centrale s’engage à atteindre à moyen terme : une hausse annuelle des prix à la consommation d’environ 2 %, ni plus, ni moins. La Réserve fédérale la mesure sur l’indice des dépenses de consommation des ménages (PCE) depuis le 25 janvier 2012, la BCE sur l’indice des prix harmonisé de la zone euro, de façon symétrique depuis le 8 juillet 2021, la Banque d’Angleterre sur l’indice CPI, avec une cible fixée par le gouvernement. Au 12 novembre 2026, aucune des trois ne l’atteint : l’inflation de septembre était de 3,8 % dans la zone euro, de 3,7 % aux États-Unis et de 3,5 % au Royaume-Uni.
La cible fait partie d’une méthode, le ciblage d’inflation : la banque centrale annonce son objectif, publie ses prévisions, explique ses décisions et rend des comptes quand elle s’en écarte. L’idée est de transformer une promesse vague, la « stabilité des prix », en un chiffre que tout le monde peut vérifier, et d’ancrer ainsi les anticipations des ménages et des entreprises. Le chiffre lui-même n’est issu d’aucun théorème : sa première version, 0 à 2 %, vient de Nouvelle-Zélande, où son origine exacte reste incertaine de l’aveu même du gouverneur de l’époque, avant d’être justifiée puis adoptée presque partout.
La cible de 2 % d’inflation en résumé
De Wellington à Francfort, le chiffre a fait le tour du monde en une génération. Voici les étapes et la situation au 12 novembre 2026.
- Pionnière : Nouvelle-Zélande, loi de 1989 entrée en vigueur le 1er février 1990, premier accord du 2 mars 1990 : 0 à 2 % avant la fin de 1992
- Suiveurs : Canada (1991), Royaume-Uni (octobre 1992), Suède (1993, 2 % ± 1 point)
- BCE : « inférieure à 2 % » (13 octobre 1998), « inférieure à, mais proche de 2 % » (8 mai 2003), 2 % symétrique (8 juillet 2021)
- Fed et Banque du Japon : 2 % le 25 janvier 2012 et le 22 janvier 2013
- Règle britannique : lettre ouverte du gouverneur au chancelier si l’inflation sort de la plage de 1 à 3 %
- Septembre 2026 : zone euro 3,8 %, États-Unis 3,7 %, Royaume-Uni 3,5 %

Comment la Nouvelle-Zélande a-t-elle inventé la cible d’inflation en 1989-1990 ?
La Nouvelle-Zélande a inventé la cible d’inflation en votant le Reserve Bank of New Zealand Act de 1989, entré en vigueur le 1er février 1990, qui donne à sa banque centrale un objectif unique, la stabilité des prix, et l’oblige à le chiffrer dans un accord signé avec le ministre des Finances. Le premier de ces Policy Targets Agreements, signé le 2 mars 1990 par le gouverneur Don Brash et le ministre David Caygill, fixe une inflation de 0 à 2 % par an, mesurée par l’indice des prix à la consommation, à atteindre avant la fin de 1992.
Le pays revenait de loin. Avant le milieu des années 1980, raconte Don Brash dans un discours de janvier 1999, la banque centrale néo-zélandaise conseillait le ministre, mais c’est lui qui décidait ; l’inflation y était parmi les pires de l’OCDE, au-dessus de 10 % par an pendant plus d’une décennie, et la politique monétaire suivait un cycle qui ressemblait étrangement au cycle électoral de trois ans. La loi de 1989 renverse la logique : le gouvernement fixe le but avec le gouverneur, puis le gouverneur choisit seul les moyens, sans avoir à consulter ni le ministre, ni le Trésor. En contrepartie, il rend des comptes au Parlement et peut être révoqué pour « performance insuffisante » au regard de l’accord.
D’où vient le 0 à 2 % ? Don Brash l’admet lui-même : ce n’est « pas tout à fait clair ». Selon une version qu’il rapporte sans la garantir, le ministre des Finances, à qui des journalistes demandaient s’il était enfin satisfait de voir l’inflation passer sous 10 %, aurait répondu qu’il visait une vraie stabilité des prix, « quelque chose comme 0 à 2 % ». Ce qui est certain, c’est que le ministre défendait publiquement cette cible dès le début de 1988. La justification est venue ensuite : l’indice des prix surestimant l’inflation d’environ 1 point, 0 à 2 % revenait à viser une stabilité réelle, à 1 point près. L’inflation néo-zélandaise atteint la cible dès la fin de 1991 ; la plage est élargie à 0-3 % en décembre 1996, et la cible actuelle est de 1 à 3 %, avec l’accent sur le milieu de la plage, 2 %.
Pourquoi le chiffre de 2 % s’est-il imposé dans le monde ?
Le chiffre de 2 % s’est imposé parce qu’il concilie trois exigences : être assez bas pour que les ménages cessent de penser à l’inflation, assez haut pour tenir compte des biais de mesure et laisser une marge contre la déflation. Le Canada adopte une cible en 1991, par un accord entre la Banque du Canada et le ministre des Finances ; elle vise aujourd’hui 2 %, milieu d’une plage de 1 à 3 %, et vient d’être reconduite pour 2027-2031. Le Royaume-Uni s’y convertit en octobre 1992, quelques semaines après la sortie de la livre du mécanisme de change européen ; la Riksbank suédoise fixe en 1993 une cible de 2 % avec une marge de tolérance de 1 point.
La BCE définit la stabilité des prix dès le 13 octobre 1998 comme une hausse de l’indice des prix harmonisé « inférieure à 2 % ». Le 8 mai 2003, elle précise viser une inflation « proche de 2 % », pour garder « une marge de sécurité suffisante » contre la déflation et tenir compte d’un possible biais de mesure. Le 8 juillet 2021, elle adopte une cible de 2 % symétrique : un écart à la baisse est aussi indésirable qu’un écart à la hausse. La Fed, longtemps sans cible chiffrée, juge le 25 janvier 2012 qu’une inflation de 2 %, mesurée par l’indice PCE, est la plus conforme à son mandat ; la Banque du Japon adopte la même cible le 22 janvier 2013.
Le troisième argument a pris du poids après 2008. Avec une inflation de 2 %, les taux d’intérêt nominaux sont en temps normal plus élevés qu’avec une inflation nulle, ce qui laisse de la place pour les baisser en cas de crise avant de buter sur zéro. Une note du FMI de février 2010 rappelait que, dans un monde de petits chocs, 2 % semblait offrir un coussin suffisant ; la crise venait de montrer que les chocs pouvaient être grands. C’est la logique qui a conduit la BCE à juger, en 2021, qu’une inflation trop basse appelait une action aussi vigoureuse qu’une inflation trop haute.
Que se passe-t-il quand une banque centrale manque sa cible de 2 % ?
Quand une banque centrale manque sa cible, elle doit s’expliquer, et au Royaume-Uni la règle est écrite : si l’inflation CPI dépasse 3 % ou tombe sous 1 %, le gouverneur de la Banque d’Angleterre écrit une lettre ouverte au chancelier de l’Échiquier pour expliquer l’écart et ce que la Banque fera pour revenir à 2 %. Ces lettres sont publiées ; la Banque en a mis en ligne en septembre et en décembre 2025, puis en avril 2026. En Nouvelle-Zélande, la sanction prévue en 1989 était plus rude encore : la révocation possible du gouverneur.
Les autres banques centrales s’en tiennent à la communication. La BCE et la Fed raisonnent à « moyen terme » : un dépassement dû à un choc temporaire peut être toléré si les anticipations d’inflation restent ancrées. C’est tout l’enjeu de 2026. Le 29 octobre, la BCE relève que les anticipations à court terme ont monté, mais que la plupart des mesures de long terme restent autour de 2 %. La Banque d’Angleterre, elle, s’attend à une inflation d’environ 5 % à la mi-2027.

Manquer la cible par le bas n’est pas plus confortable. De 2013 à 2020, l’inflation moyenne de la zone euro est restée chaque année sous 2 %, avec un creux à 0,2 % en 2015, malgré des taux négatifs et des achats d’obligations massifs. C’est cette expérience qui a conduit la BCE à rendre sa cible symétrique en juillet 2021 ; en octobre, l’inflation atteignait 4,1 %, puis 10,6 % un an plus tard, et la question devenait l’inverse.
Que change la cible de 2 % d’inflation pour un trader ?
La cible de 2 % change pour un trader la lecture de chaque chiffre d’inflation : ce n’est pas le niveau des prix qui fait bouger les marchés, c’est ce que ce niveau implique pour les taux, compte tenu de la distance à 2 %. Une inflation qui s’éloigne de la cible fait monter les taux attendus, les rendements à deux ans et souvent la devise, et pèse sur les actions les plus sensibles aux taux. Une inflation qui s’en rapproche ouvre la porte à des baisses.
Le printemps 2026 l’a montré aux États-Unis. L’inflation américaine mesurée par l’indice CPI est passée de 2,4 % en février à 4,2 % en mai, avant de refluer, à 3,7 % en septembre. Dès juin, la médiane des projections des membres du FOMC plaçait le taux des fed funds à 3,8 % à la fin de l’année, au-dessus de la fourchette de l’époque, 3,50-3,75 % : la hausse est venue le 16 septembre.
Ce que j’en disais sur le forum
« L’inflation américaine vient de grimper à 4,2 %, son plus haut niveau depuis trois ans, et cela change totalement la donne pour nous sur les marchés. On ne se demande plus si la Fed va baisser les taux, mais plutôt si elle ne va pas devoir les augmenter pour éteindre l’incendie. C’est un équilibre délicat, car trop de pression peut nous envoyer direct en récession. »
Benoist Rousseau sur le forum, le 11 juin 2026, après la publication de l’inflation américaine de mai
Retenez aussi la différence entre les indices : la Fed vise l’indice PCE, alors que le chiffre le plus commenté le jour de sa publication est le CPI ; la BCE vise l’indice harmonisé de la zone euro, la Banque d’Angleterre le CPI britannique. Les contrats à terme et les CFD sur indices, devises ou taux sont des produits à effet de levier : le jour d’une statistique d’inflation, un écart de prix peut entraîner des pertes rapides et supérieures à ce que l’on avait prévu.
Quelles sont les limites de la cible de 2 % d’inflation ?
La première limite de la cible de 2 % tient à son origine : c’est un chiffre conventionnel : le premier gouverneur à appliquer une cible d’inflation reconnaissait ne pas savoir exactement d’où venait celle de 0 à 2 %, et aucune démonstration ne désigne 2 % comme optimal. En février 2010, trois économistes du FMI, Olivier Blanchard, Giovanni Dell’Ariccia et Paolo Mauro, posaient publiquement la question d’une cible plus haute, en demandant si les coûts d’une inflation à 4 % étaient vraiment beaucoup plus élevés qu’à 2 %. Sur andlil, l’article de janvier 2024 sur le dogme des 2 % défend lui aussi un objectif plus élevé, autour de 3 %, au motif qu’une inflation modérée pousse à prendre des risques, et que c’est le risque qui crée l’activité.
Le contre-argument est sérieux : une cible qu’on relève quand elle devient difficile à tenir perd sa crédibilité, et une cible sans crédibilité ne sert plus à ancrer les anticipations. C’est le raisonnement de la cohérence temporelle, qui fonde l’indépendance des banques centrales : une promesse ne vaut que si celui qui la fait ne peut pas la renier à bon compte.
La deuxième limite est la mesure. Les indices ne pèsent pas les mêmes choses : le PCE américain et le CPI ne donnent pas le même chiffre, et la BCE recommandait en 2021 d’intégrer progressivement à l’indice harmonisé européen le coût du logement occupé par son propriétaire, qui n’y figurait pas. La troisième tient aux chocs d’offre. Face à une flambée de l’énergie, tenir 2 % à tout prix suppose de freiner l’économie, alors que la banque centrale ne peut rien sur le prix du baril. La Banque d’Angleterre le dit sans détour en novembre 2026 : la politique monétaire ne peut pas influencer les prix mondiaux de l’énergie ; elle ne peut qu’empêcher la hausse de contaminer le reste des prix.
Questions fréquentes sur la cible de 2 % d’inflation
Quel pays a adopté le premier une cible d’inflation ?
La Nouvelle-Zélande. Le Reserve Bank of New Zealand Act de 1989, entré en vigueur le 1er février 1990, impose un objectif de stabilité des prix chiffré dans un accord entre le ministre des Finances et le gouverneur. Le premier, signé le 2 mars 1990, fixe une inflation de 0 à 2 % à atteindre avant la fin de 1992.
Pourquoi les banques centrales ne visent-elles pas 0 % d’inflation ?
Pour trois raisons : les indices de prix tendent à surestimer l’inflation réelle, une petite inflation éloigne le risque de déflation, et elle laisse aux taux nominaux une marge de baisse en cas de crise. La BCE invoquait dès 2003 une « marge de sécurité » contre la déflation et un possible biais de mesure.
Depuis quand la Fed a-t-elle une cible de 2 % ?
Depuis le 25 janvier 2012. Ce jour-là, le FOMC publie sa déclaration sur ses objectifs de long terme et juge qu’une inflation de 2 %, mesurée par l’indice des prix des dépenses de consommation des ménages (PCE), est la plus conforme à son mandat légal.
Que veut dire une cible de 2 % « symétrique » ?
Que l’inflation inférieure à 2 % est aussi indésirable que l’inflation supérieure. La BCE l’a adoptée le 8 juillet 2021, après des années d’inflation trop basse ; auparavant, sa définition « inférieure à, mais proche de 2 % » laissait entendre qu’un dépassement était plus grave qu’un manque.
Qu’est-ce que la lettre ouverte de la Banque d’Angleterre ?
Quand l’inflation CPI britannique dépasse 3 % ou tombe sous 1 %, le gouverneur écrit au chancelier de l’Échiquier pour expliquer l’écart et la façon dont la Banque compte revenir à 2 %. Les lettres sont publiées sur le site de la Banque ; des échanges ont été rendus publics en septembre et décembre 2025 et en avril 2026.
Sources de référence utilisées
5
- Donald T. Brash, « Mr. Brash reviews inflation targeting : an alternative way of achieving price stability », discours de Manille du 5 janvier 1999, BIS Review 4/1999.
- Banque centrale européenne, « The ECB’s monetary policy strategy », communiqué du 8 mai 2003, et communiqué du 8 juillet 2021 sur la nouvelle stratégie.
- Federal Open Market Committee, « Statement on Longer-Run Goals and Monetary Policy Strategy », 25 janvier 2012.
- Bank of England, « Inflation and the 2 % target », page consultée le 12 novembre 2026.
- Olivier Blanchard, Giovanni Dell’Ariccia et Paolo Mauro, « Rethinking Macroeconomic Policy », IMF Staff Position Note SPN/10/03, 12 février 2010.
Pour aller plus loin
- Politique monétaire : définition, instruments et exemples, pour les outils qui servent à tenir la cible.
- Stagflation : définition, causes et crise économique, pour le cauchemar des banques centrales, inflation forte et croissance faible.
- La courbe de Phillips, pour le lien discuté entre chômage et inflation.
- George Soros, pour le mercredi noir de septembre 1992, qui a précipité l’adoption de la cible britannique.
Sur le forum
- La fin de l’inflation ?, en novembre 2023, une discussion autour d’une vidéo sur le reflux de l’inflation.
- Inflation : Pays aux taux les plus élévés de 1960 à 2018, un classement des pires épisodes d’inflation, du Venezuela aux hyperinflations plus anciennes.
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il aide les candidats au financement dans son école de trading à valider un challenge prop firm. Dans la rubrique Monnaie et banques centrales, il retrace le rôle des banques centrales, de l'inflation et de la confiance qui fonde toute monnaie.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École