
Future OAT (FOAT) : le contrat d’Eurex sur la dette française à 10 ans
Le future OAT (FOAT), lancé par Eurex en avril 2012 sur un emprunt français fictif à 6 %, vaut 10 euros le tick : panier d’OAT livrables, facteur de conversion, horaires, échéances, écart OAT-Bund, marge et risques.

Qu’est-ce que le future OAT (FOAT) ?
Le future OAT, code FOAT, est un contrat à terme coté sur Eurex, à Francfort, dont le sous-jacent est une obligation fictive de l’État français : 100 000 euros de nominal, une durée restant à courir de 8,5 à 10,5 ans et un coupon de 6 %. Eurex l’appelle Euro-OAT Futures. Il cote en pourcentage du nominal, chaque centième valant 10 euros, et se règle à l’échéance par la livraison de vraies obligations assimilables du Trésor, les OAT, choisies dans un panier fixé par Eurex Clearing.
C’est le contrat d’Eurex sur la dette française à dix ans, et son sixième produit en octobre 2026, avec 9 028 579 contrats échangés. Son prix évolue à l’inverse du rendement des OAT : quand le future OAT monte, les taux français baissent. Associé au future Bund, il sert notamment à mesurer et à négocier l’écart entre la France et l’Allemagne, devenu en 2026 l’un des sujets principaux du marché obligataire européen.
Le future OAT en résumé
Les spécifications ci-dessous sont celles publiées par Eurex sur la fiche du contrat et dans ses Contract Specifications (version du 2 novembre 2026), vérifiées le 12 novembre 2026. En cas de doute, la fiche officielle fait foi.
- Bourse et code : Eurex, code produit FOAT, compensation par Eurex Clearing ; Bloomberg OATA
- Sous-jacent : emprunt notionnel de la République française, 8,5 à 10,5 ans, coupon de 6 %, nominal de 100 000 euros
- Échelon de cotation (tick) : 0,01 % du nominal, soit 10 euros par contrat
- Titres livrables : OAT de durée d’origine de 17 ans au plus et d’encours d’au moins 5 milliards d’euros, OAT vertes exclues
- Échéances : les trois plus proches du cycle mars (H), juin (M), septembre (U), décembre (Z) ; livraison le 10 du mois
- Dernier jour de négociation : deux jours de Bourse avant la livraison, fin à 12 h 30
- Lancement : 16 avril 2012 sur Eurex ; contrat cousin à 4,5 à 5,5 ans, le Mid-Term Euro-OAT (FOAM)

D’où vient le future OAT, du notionnel du MATIF à Eurex ?
Le future OAT d’Eurex date du 16 avril 2012, mais Paris avait inventé son contrat de taux long un quart de siècle plus tôt. Selon le rapport de la commission des Finances du Sénat sur le projet de loi sur les bourses de valeurs, rédigé par Roger Chinaud et publié en octobre 1987, la création du MATIF, le marché à terme des instruments financiers, fut décidée en février 1986 pour éviter que les opérateurs français n’aillent se couvrir contre les variations de taux sur les places étrangères, Londres en tête. Son contrat vedette portait sur le « notionnel », un « emprunt théorique qui constitue la référence pour les emprunts à long terme ». Le succès fut rapide : en 1987, le rapport plaçait Paris au troisième rang mondial des contrats de taux à long terme, derrière Chicago et Tokyo. L’histoire des métiers de la Bourse de Paris montre ce que le MATIF a changé pour les intermédiaires.
Le notionnel reposait déjà sur le principe d’un emprunt fictif standardisé, celui qu’Eurex applique aujourd’hui. Eurex avait annoncé le 21 mars 2012 le lancement de son contrat sur la dette française pour le 16 avril ; ses statistiques mensuelles l’enregistrent avec 129 344 contrats échangés ce premier mois. Le moment n’était pas anodin, au cœur de la crise des dettes de la zone euro, quand l’écart entre les taux des États membres était devenu un risque à couvrir.
Le contrat a grandi presque sans interruption. Il s’en est échangé 11,7 millions en 2013, 29,0 millions en 2016, 39,1 millions en 2019, 53,5 millions en 2022 et 69,5 millions en 2025, selon Eurex. De janvier à octobre 2026, le total atteignait déjà 73,5 millions, 22,9 % de plus que sur la même période de 2025 et davantage que sur toute l’année précédente.

Qu’est-ce que le panier de titres livrables du future OAT ?
Le panier de titres livrables du future OAT est la liste des OAT réelles que le vendeur a le droit de livrer à l’échéance. Pour y figurer, selon les Contract Specifications d’Eurex, une OAT doit avoir une durée restant à courir de 8,5 à 10,5 ans le jour de la livraison, une durée d’origine de 17 ans au plus, un coupon fixe et un encours d’au moins 5 milliards d’euros, atteint avant le début du cycle d’échéance précédent. Les OAT émises expressément comme « OAT vertes » sont exclues, de même que les titres verts italiens et européens le sont des contrats correspondants.
Le panier est étroit. Le 12 novembre 2026, le fichier d’Eurex Clearing ne comptait que deux titres pour l’échéance de décembre 2026, l’OAT 3,5 % du 25 novembre 2035 et l’OAT 3,7 % du 25 novembre 2036, et les mêmes deux pour mars 2027. Pour juin 2027, il n’en restait qu’un, l’OAT de 2036 : le 10 juin 2027, celle de 2035 n’aura plus qu’un peu moins de 8 ans et demi à courir. La liste peut s’allonger si l’Agence France Trésor émet d’ici là une nouvelle ligne qui remplit les critères.
Comme pour le Bund, chaque titre reçoit un facteur de conversion : son prix, pour un euro de nominal et hors coupon couru, à un rendement de 6 %. Pour décembre 2026, il vaut 0,830509 pour l’OAT de 2035 et 0,831189 pour celle de 2036. L’acheteur paie le nominal multiplié par le prix de règlement final et par ce facteur, plus le coupon couru. Avec un prix de règlement hypothétique de 109,00 et la livraison de l’OAT 3,5 % de 2035 le 10 décembre 2026, cela donne 100 000 × 109 % × 0,830509 = 90 525,48 euros, plus 15 jours de coupon couru depuis le 25 novembre, 143,84 euros, soit 90 669,32 euros par contrat.
Le coupon de 6 % est une convention. Avec des taux français autour de 4,9 % en octobre 2026, encore nettement en dessous, le facteur de conversion favorise en règle générale le titre de plus courte duration du panier. C’est ce qu’on observe : selon l’analyse du roulement de septembre 2026 publiée par Eurex, l’obligation la moins chère à livrer de décembre 2026 est l’OAT 3,5 % de novembre 2035, et la duration du contrat est de 8,65. Elle a changé au roulement : l’échéance de septembre suivait l’OAT 3,2 % de mai 2035, qui, au 10 décembre 2026, a trop peu de durée restante pour rester dans le panier.
Comment fonctionne le future OAT, tick par tick ?
Le future OAT cote en pourcentage du nominal, avec deux décimales, par échelons de 0,01 valant chacun 10 euros ; un point entier vaut 1 000 euros par contrat. Un mouvement d’un demi-point, 50 ticks, représente 500 euros de gain ou de perte ; un stop placé à 20 ticks engage 200 euros, hors frais et hors glissement.
En octobre 2026, le volume en capitaux publié par Eurex, 981 milliards d’euros pour 9 028 579 contrats, met la valeur moyenne d’un contrat à environ 108 700 euros. Avec une duration de 8,65, une variation d’un point de base (0,01 %) du rendement de l’OAT la moins chère à livrer déplace donc le contrat d’environ 94 euros, contre environ 114 euros sur le Bund ; 10 points de base représentent environ 940 euros. C’est une approximation, valable pour de petites variations et pour l’obligation la moins chère à livrer du moment.
Le prix de règlement quotidien est la moyenne pondérée des transactions de la minute qui précède 17 h 15, pourvu qu’il y en ait eu plus de cinq. Le prix de règlement final, le dernier jour, est celui de la dernière minute de négociation, à 12 h 30, calculé de la même façon s’il y a eu plus de dix transactions.
À quelles heures cote le future OAT et quelles sont ses échéances ?
Le future OAT cote en continu de 1 h 10 à 22 h, heure de Paris et de Francfort, et de 2 h 10 à 22 h en heure d’été, selon l’annexe C des Contract Specifications d’Eurex : ce sont les horaires du Bund, ce qui permet de négocier les deux contrats ensemble à toute heure. Le Mid-Term Euro-OAT, son cousin à 4,5 à 5,5 ans, ne cote que de 8 h à 19 h, et il ne s’en est échangé aucun en octobre 2026. Les statistiques américaines publiées à 8 h 30 à New York tombent à 14 h 30 à Paris, sauf pendant les semaines où les deux continents n’ont pas changé d’heure ensemble, en 2027 du 14 au 27 mars et du 31 octobre au 6 novembre, où elles arrivent à 13 h 30.
Le future OAT a quatre échéances par an, en mars, juin, septembre et décembre (H, M, U, Z), trois étant cotées en permanence. La livraison a lieu le 10 du mois d’échéance ; la négociation de l’échéance qui expire s’arrête deux jours de Bourse plus tôt, à 12 h 30. Pour décembre 2026, ce sera le mardi 8 décembre, pour une livraison le jeudi 10 ; pour mars 2027, le lundi 8 mars.
Le soir du dernier jour, les vendeurs encore en position annoncent à Eurex Clearing l’OAT qu’ils livreront, et les titres s’échangent contre paiement deux jours ouvrés plus tard. La livraison n’a rien de théorique sur ce contrat : à l’échéance de septembre 2026, les contrats sur la dette française notifiés pour livraison ont bondi à 57 900, contre 14 000 le trimestre précédent, selon Eurex. Un particulier qui ne veut ni livrer ni recevoir d’OAT doit avoir soldé ou roulé sa position avant le dernier jour de négociation, et vérifier la date limite de son courtier, qui peut être plus précoce.
Comment se trade le future OAT et l’écart OAT-Bund ?
Le future OAT se trade dans le carnet d’ordres d’Eurex, sur l’échéance la plus proche jusqu’au roulement. En octobre 2026, il s’en est échangé 410 390 par jour en moyenne, et 755 350 contrats restaient ouverts à la fin du mois. Après le roulement de septembre 2026, le carnet représentait environ 87 % des échanges, selon Eurex ; le reste passait par des transactions négociées hors carnet, dont 70 à 80 % liées à des opérations de base entre le comptant et le future.
Face au Bund, le future OAT sert à négocier l’écart de taux entre la France et l’Allemagne. Selon la revue trimestrielle d’Eurex, cet écart à dix ans est passé d’environ 85 points de base début septembre 2026 à 130 points de base fin septembre, un niveau inédit depuis la crise des dettes souveraines de 2012, sur fond d’inquiétudes sur la soutenabilité des finances publiques et d’incertitude politique en France. En octobre 2026, la moyenne mensuelle publiée par la BCE donnait 4,89 % pour la France contre 3,42 % pour l’Allemagne, soit un écart d’environ 147 points de base. La France empruntait déjà plus cher que la Grèce un an plus tôt : en août 2025, la même série de la BCE donnait 3,42 % pour le dix ans français contre 3,37 % pour le grec. La fiche sur la dette publique rappelle pourquoi les marchés surveillent cet écart.
Pour parier sur un écartement sans prendre position sur le niveau général des taux, on vend des futures OAT et l’on achète des futures Bund, en pondérant par les sensibilités : avec environ 94 euros par point de base pour l’OAT et 114 euros pour le Bund, il faut à peu près six OAT pour cinq Bund. Le pari inverse, sur un resserrement, consiste à acheter l’OAT et à vendre le Bund. Un mauvais ratio transforme le pari sur l’écart en pari sur les taux.
Ce que j’en disais sur le forum
« Les taux à 10 ans de la dette française dépassent désormais ceux de la Grèce. »
Benoist Rousseau sur le forum, le 15 août 2025, dans la file de scalping et de day trading du jour
Le dépôt de garantie est calculé par Eurex Clearing selon sa méthode Prisma. Pour une position isolée d’un contrat sur l’échéance la plus proche, le fichier indicatif d’Eurex du 12 novembre 2026 donnait 2 147 euros à l’achat et 2 039 euros à la vente, soit environ 2 % de la valeur du contrat ; la position acheteuse demandait 16 % de plus que sur le Bund. Votre courtier peut exiger davantage, et ces montants bougent avec la volatilité ; la fiche sur le dépôt de garantie explique les appels de marge. Côté frais, Eurex facture 0,27 euro par contrat négocié en carnet pour les comptes clients.
Le future OAT est un produit à effet de levier : les pertes peuvent dépasser le dépôt versé, et le titulaire du compte reste redevable du solde négatif.
Quelles sont les limites et les idées reçues sur le future OAT ?
Première idée reçue : le future OAT serait « le taux français à dix ans ». Il cote un prix, qui suit d’abord l’OAT la moins chère à livrer, en novembre 2026 un titre de novembre 2035, et non la dernière OAT à dix ans émise. Les OAT vertes, exclues du panier, ne pèsent pas sur son prix, même si elles comptent dans la dette française.
Deuxième limite : l’étroitesse du panier. Deux titres pour décembre 2026, un seul pour juin 2027 dans la liste du 12 novembre 2026 : quand le vendeur n’a guère le choix, le contrat dépend entièrement du prix d’une seule obligation et de sa disponibilité sur le marché du prêt de titres. C’est une raison de plus pour ne pas s’approcher de la livraison sans le vouloir.
Troisième limite : le risque politique ne prévient pas. Une décision budgétaire, une motion de censure ou une dégradation de note peuvent tomber hors séance européenne, et le contrat, qui rouvre à 1 h 10, peut ouvrir loin du dernier cours. Le stop sera exécuté au premier prix disponible. Enfin, le Mid-Term Euro-OAT existe sur le papier, mais n’a enregistré aucune transaction en octobre 2026 : un ordre sur un contrat sans contrepartie peut rester sans exécution. Ces limites ne retirent rien à l’utilité du contrat ; elles rappellent qu’on y trade le crédit de la France autant que les taux.
Questions fréquentes sur le future OAT
Combien vaut un tick sur le future OAT ?
Un tick de 0,01 vaut 10 euros par contrat, et un point entier 1 000 euros, comme sur le Bund. Avec la duration de 8,65 publiée par Eurex pour l’échéance de décembre 2026, un point de base de taux pèse environ 94 euros par contrat.
Quelles OAT peut-on livrer sur le future OAT ?
Des OAT de 8,5 à 10,5 ans de durée restante le jour de la livraison, de 17 ans de durée d’origine au plus et d’au moins 5 milliards d’euros d’encours, hors OAT vertes. Le 12 novembre 2026, le panier de décembre 2026 comptait l’OAT 3,5 % de novembre 2035 et l’OAT 3,7 % de novembre 2036.
Pourquoi le future OAT a-t-il un coupon de 6 % ?
Le coupon de 6 % définit l’obligation fictive du contrat, comme sur le Bund ; c’est une convention de calcul. Il sert à fixer le facteur de conversion de chaque OAT livrable, son prix pour un euro de nominal à un rendement de 6 %. Tant que les taux français restent en dessous, ce calcul favorise en général l’OAT de plus courte duration du panier.
Comment jouer l’écart OAT-Bund avec des futures ?
On vend des futures OAT et l’on achète des futures Bund pour parier sur un écartement, ou l’inverse pour un resserrement, en pondérant par les sensibilités : environ six OAT pour cinq Bund en novembre 2026. Les deux contrats cotent aux mêmes heures sur Eurex.
Quelle marge faut-il pour trader le future OAT ?
Le 12 novembre 2026, le fichier indicatif d’Eurex donnait 2 147 euros pour une position acheteuse isolée d’un contrat et 2 039 euros pour une position vendeuse. Votre courtier peut demander davantage. Ce dépôt n’est pas une perte maximale : les pertes peuvent le dépasser.
Sources de référence utilisées
5
- Eurex, « Euro-OAT Futures (FOAT) – Contract Specifications », eurex.com, consulté le 12 novembre 2026.
- Eurex Deutschland, « Contract Specifications for Futures Contracts and Options Contracts at Eurex Deutschland », section 1.2 (version du 2 novembre 2026) et annexe C (version du 5 novembre 2026).
- Eurex Clearing, « Deliverable Bonds and Conversion Factors », fichier du 12 novembre 2026.
- Eurex, « LTIR quarterly market review – Q3 2026 », 28 octobre 2026, et statistiques mensuelles d’Eurex (avril 2012 à octobre 2026).
- Roger Chinaud, Rapport n° 44 sur le projet de loi sur les bourses de valeurs, commission des Finances du Sénat, 14 octobre 1987.
Pour aller plus loin
- Livraison physique et règlement en espèces, pour voir ce que signifie recevoir ou livrer des titres à l’échéance.
- La courbe des taux, pour situer le dix ans français par rapport aux échéances courtes et longues.
- Le défaut souverain, pour comprendre le risque que mesure, in fine, la prime exigée sur la dette d’un État.
- Futures sur ProRealTime : codes, échéances, rollover et contrat continu, pour régler le roulement et le contrat continu sur la plateforme.
- Fiscalité des futures en 2026, pour savoir comment les gains et les pertes sur contrats à terme se déclarent en France.
Sur le forum
- OAT, où un membre demande qui fixe le taux de l’OAT et à quoi il sert.
- Les minis Bund et OAT obligation du gouvernement français? ?, sur le roulement et les échéances des contrats Bund et OAT chez un courtier.
Benoist Rousseau est trader depuis 1994 et membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), où il détient deux sièges de membre individuel. Fondateur d'Andlil.com en 2010 et auteur de Devenez Trader Pro (2016), il a formé des centaines de traders qui ont choisi d'apprendre le trading à ses côtés. Dans la rubrique Indices et matières premières, il passe en revue les contrats du CME, des indices américains à l'or et au pétrole, avec leurs particularités et leurs pièges.
Découvrir mon parcours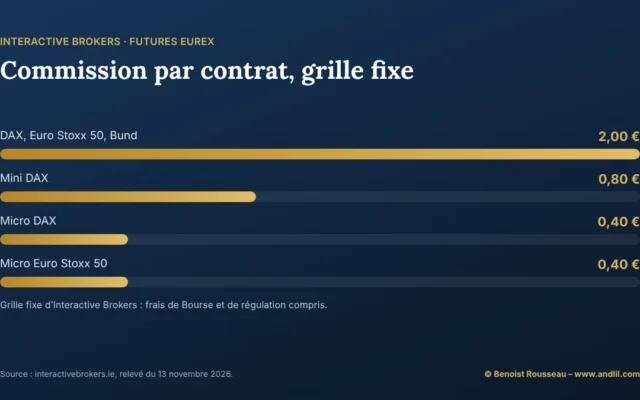

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École