
Crise de la dette de 2011 : la zone euro au bord de l’éclatement

Qu’est-ce que la crise de la dette de 2011 ?
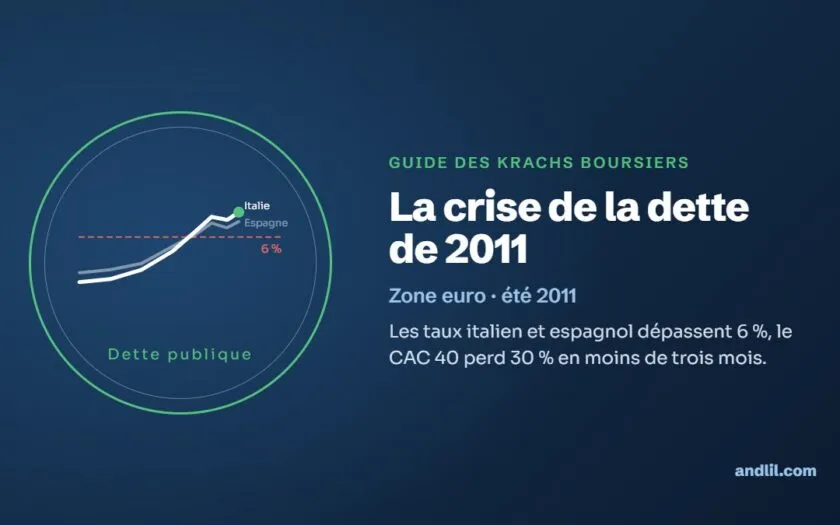
À l’été 2011, l’euro a douze ans et l’on découvre qu’une monnaie commune ne fait pas une dette commune. L’Italie et l’Espagne, troisième et quatrième économies de la zone, empruntent à dix ans à plus de 6 %. Le CAC 40 perd plus de 30 % en moins de trois mois, et une question jusque-là impolie circule dans les salles de marché : l’euro peut-il éclater ?
Cette fiche raconte la suite de la crise grecque de 2010. On lit souvent que des pays, « dont la France », ont été mis en difficulté « par la spéculation ». La formule est commode et à moitié fausse. Les marchés ont vendu, c’est leur métier ; mais ils vendaient la dette d’États qui venaient de sauver leurs banques, dans une monnaie qu’ils ne contrôlaient pas, au sein d’une union sans prêteur en dernier ressort. La France, elle, n’a jamais perdu l’accès au marché. Elle a perdu une note.
La crise de la dette de 2011 en résumé
La crise des dettes souveraines de la zone euro s’étend de 2010 à 2012. Après la Grèce, l’Irlande (novembre 2010) et le Portugal (mai 2011) sont placés sous assistance. En août 2011, la contagion atteint l’Italie et l’Espagne, dont les taux à dix ans dépassent 6 %. La dégradation des États-Unis par S&P le 5 août précipite le krach : le 8 août, le S&P 500 perd 6,66 % et le CAC 40 4,68 %. Du 1er juillet au 22 septembre 2011, le CAC 40 recule de 30,6 % en clôture. La crise ne s’apaise qu’après le « whatever it takes » de Mario Draghi, le 26 juillet 2012.
Les chiffres clés de la crise de 2011
| Indicateur | Valeur |
|---|---|
| CAC 40 (clôtures) | 4 007,35 (1er juillet 2011) puis 2 781,68 (22 septembre 2011), soit −30,6 % |
| DAX (clôtures) | 7 471,44 (7 juillet 2011) puis 5 072,33 (12 septembre 2011), soit −32,1 % |
| Séance du 8 août 2011 | S&P 500 −6,66 % ; Dow Jones −5,55 % ; DAX −5,0 % ; CAC 40 −4,68 % |
| CAC 40 sur l’année 2011 | −16,95 % (clôture à 3 159,81) |
| Taux italien à dix ans | environ 7,5 % en séance le 9 novembre 2011 |
| Prêts à trois ans de la BCE (LTRO) | 489,2 milliards d’euros à 523 banques (décembre 2011) puis 529,5 milliards à 800 banques (février 2012) |
| Aides FESF et MES (2010-2018) | 295 milliards d’euros versés à cinq pays |
Les causes de la crise des dettes souveraines
Des pays très différents
Le récit d’un Nord vertueux et d’un Sud dépensier résiste mal aux chiffres d’Eurostat. En 2007, l’Espagne affiche un excédent budgétaire de 2,2 % du PIB et une dette de 36,2 % ; l’Irlande, un excédent de 0,3 % et une dette de 25,4 %. L’Allemagne est alors à 65,0 % de dette, la France à 64,2 %, l’Italie à 104,0 %.
L’Irlande et l’Espagne sont tombées par une bulle de crédit privé, nourrie par des taux fixés à Francfort, trop bas pour elles. Quand la bulle crève, l’État sauve ses banques et la dette privée devient publique : en 2010, le déficit irlandais atteint environ 32 % du PIB, dont près de 20 points dus au soutien des banques.
Une dette dans une monnaie que l’on ne contrôle pas
Paul De Grauwe en a donné en 2011 l’explication la plus citée : un État de la zone euro s’endette dans une monnaie qu’il ne contrôle pas. Le Royaume-Uni, endetté à 89 % du PIB, empruntait moins cher que l’Espagne, à 72 % : en cas de panique, la Banque d’Angleterre peut acheter la dette britannique ; la Banque d’Espagne ne peut rien sans Francfort. Une crise de liquidité peut alors devenir une crise de solvabilité par le seul jeu des anticipations. Ajoutez des banques, françaises comprises, gorgées d’obligations publiques de la zone, et chaque baisse des unes affaiblit les autres.
Le déroulement de la crise, de Dublin à Londres
| Date | Événement |
|---|---|
| Novembre 2010 et mai 2011 | Plans d’aide à l’Irlande (85 milliards d’euros) et au Portugal (78 milliards) |
| 5 août 2011 | Lettre de Trichet et Draghi au gouvernement Berlusconi ; S&P retire le triple A aux États-Unis |
| 7-8 août 2011 | La BCE active son programme SMP ; krach mondial le lundi 8 |
| 10-11 août 2011 | Société Générale −14,7 % ; ventes à découvert interdites sur onze valeurs financières à Paris |
| 9-12 novembre 2011 | Taux italien vers 7,5 % ; démission de Silvio Berlusconi |
| 13 janvier 2012 | S&P dégrade neuf pays, dont la France (de AAA à AA+) |
| 9 juin 2012 | L’Espagne demande jusqu’à 100 milliards d’euros pour ses banques |
| 26 juillet 2012 | Mario Draghi à Londres : « whatever it takes » |
| 6 septembre 2012 | Annonce des OMT |
Irlande et Portugal, puis l’Italie et l’Espagne
Le Fonds européen de stabilité financière (FESF), créé en 2010 avec 440 milliards d’euros de capacité et engagé avec le FMI en Irlande et au Portugal, peut secourir de petits pays, pas l’Italie et ses près de 1 900 milliards de dette. Début août 2011, les taux à dix ans espagnol et italien dépassent 6 % en séance, du jamais vu depuis la naissance de l’euro. La BCE vient pourtant de porter son taux directeur à 1,50 %. Le 5 août, Jean-Claude Trichet et son successeur désigné Mario Draghi écrivent au gouvernement Berlusconi pour réclamer privatisations, libéralisations, assouplissement des règles de licenciement et une clause automatique de réduction du déficit (lettre rendue publique le 29 septembre). Le dimanche 7 août, la BCE annonce qu’elle « mettra en œuvre activement » son programme d’achat de titres (SMP), étendu de fait à l’Italie et à l’Espagne. Le lien n’est écrit nulle part. Personne n’a cru à une coïncidence.
Le krach d’août 2011
Le vendredi 5 août au soir (le 6 en Europe), Standard & Poor’s abaisse pour la première fois la note des États-Unis, de AAA à AA+. Le lundi 8 août, Paris monte d’abord grâce à la BCE, puis Wall Street emporte tout. Le S&P 500 perd 6,66 %, le Dow Jones 5,55 %, le DAX 5,0 % ; le CAC 40 clôture à 3 125,19 (−4,68 %) : onzième séance de baisse d’affilée, −18,67 % depuis le 22 juillet. Détail savoureux, les investisseurs fuient la dette américaine dégradée en achetant de la dette américaine : son taux à dix ans tombe de 2,58 % à 2,40 %.
Le 10 août, la Société Générale perd 14,7 % (plus de 20 % en séance) à cause d’un article du Mail on Sunday vite corrigé, qui selon l’AMF « exagérait gravement la réalité ». Le 11 août au soir, l’AMF interdit pour quinze jours les ventes à découvert sur onze valeurs financières, imitée par l’Espagne, l’Italie et la Belgique. La rumeur passe, la question demeure : le 14 septembre, Moody’s abaisse la Société Générale et le Crédit Agricole, exposés à la dette grecque. Le CAC 40 clôture sous 3 000 points le 5 septembre, et au plus bas de l’année le 22, à 2 781,68.
De Rome à Madrid
Le 9 novembre, le taux italien à dix ans approche 7,5 % en séance. Berlusconi démissionne le 12 ; Mario Monti lui succède le 16. Draghi, président de la BCE depuis le 1er novembre, baisse les taux dès le 3, puis prête aux banques sur une durée inédite de trois ans : plus de 1 000 milliards d’euros, le 22 décembre et le 29 février 2012.
Le 13 janvier 2012, S&P dégrade neuf pays de la zone, dont la France et l’Autriche (de AAA à AA+) ; l’Allemagne garde la note maximale. Pour Paris, la sanction reste symbolique.
Le 9 juin 2012, l’Espagne demande jusqu’à 100 milliards d’euros pour ses banques, plombées par l’immobilier ; elle en utilisera 41,3. Le 23 juillet, son taux à dix ans atteint 7,5 %. Le 26 juillet, à Londres, Mario Draghi prononce la phrase qui clôt la crise : « Within our mandate, the ECB is ready to do whatever it takes to preserve the euro. And believe me, it will be enough. » Dans son mandat, la BCE fera tout ce qu’il faudra, et ce sera suffisant. Le 6 septembre, la BCE en livre l’outil, les opérations monétaires sur titres (OMT) : des achats sans limite fixée d’avance d’obligations à un à trois ans, réservés aux pays sous programme européen. Elles n’ont jamais servi.
Les conséquences : ce que la crise a changé
La crise crée des institutions que les traités n’avaient pas prévues. Le Mécanisme européen de stabilité (MES), inauguré le 8 octobre 2012, remplace durablement le FESF, avec 500 milliards d’euros de capacité de prêt. De 2010 à 2018, les deux fonds ont versé 295 milliards d’euros à cinq pays. Le traité budgétaire (TSCG), signé le 2 mars 2012 par vingt-cinq États, impose une « règle d’or » : un déficit structurel d’au plus 0,5 % du PIB.
Surtout, la BCE est devenue de fait le filet de sécurité des États. Contesté en Allemagne, ce rôle a été validé par la Cour de justice de l’Union européenne, qui a jugé les OMT conformes aux traités en juin 2015.
Les débats : zone monétaire, discipline et prêteur en dernier ressort
Une zone monétaire non optimale. En 1961, Robert Mundell posait les conditions d’une zone monétaire optimale : mobilité des travailleurs, souplesse des salaires, transferts budgétaires entre régions. La zone euro n’en remplit pleinement aucune. Frappé seul, un pays ne peut ni dévaluer ni baisser ses taux ; il lui reste la baisse des salaires et le chômage, ce qu’on appelle pudiquement une « dévaluation interne ».
La discipline budgétaire. L’autre lecture, forte en Allemagne, insiste sur la responsabilité des États : les règles de Maastricht (déficit sous 3 % du PIB, dette sous 60 %) n’ont pas été tenues, et pas seulement au Sud : le 25 novembre 2003, le Conseil avait suspendu sans sanction les procédures visant la France et l’Allemagne. Ordolibéraux et autrichiens ajoutent qu’un sauvetage sans condition nourrit l’aléa moral. Reste l’objection espagnole et irlandaise : aucune règle de déficit n’aurait protégé deux pays en excédent en 2007.
Le prêteur en dernier ressort. Pour De Grauwe et bien d’autres, une banque centrale qui refuse d’être prêteur en dernier ressort des États ouvre la porte aux paniques auto-réalisatrices : la BCE aurait dû dire en 2010 ce qu’elle a dit en 2012. En face, on y voit un financement monétaire des États, interdit par les traités. Jürgen Stark, chef économiste de la BCE, démissionne le 9 septembre 2011, officiellement pour raisons personnelles, en désaccord avec les achats d’obligations selon la presse. Le succès des OMT donne raison au diagnostic de crise de liquidité, sans dire ce qui arriverait s’il fallait s’en servir.
Ce qu’en retient un investisseur
La contagion suit les bilans. La France n’était pas en crise budgétaire, mais ses banques détenaient des dettes italiennes et grecques. Le risque voyage avec les titres, pas avec la géographie ; et en panique, la liquidité compte plus que la note.
Les banques centrales changent la règle du jeu. Une phrase de Draghi a fait plus que deux ans de sommets. Parier contre une banque centrale décidée est rarement payant ; savoir si elle l’est, voilà le problème.
La rumeur fait le cours. Un marché nerveux vend avant de vérifier, la Société Générale l’a appris en août 2011 ; un trader qui a placé ses ordres stop sait au moins ce qu’il risque.
Questions fréquentes
Pourquoi les Bourses ont-elles chuté en août 2011 ?
Deux chocs se sont cumulés : la contagion à l’Italie et à l’Espagne, dont les taux à dix ans ont dépassé 6 %, et la perte du triple A américain chez S&P le 5 août au soir. Le lundi 8 août, le S&P 500 a perdu 6,66 % et le CAC 40 4,68 %.
La France a-t-elle failli faire faillite en 2011 ?
Non. La France n’a jamais demandé d’aide et son taux à dix ans n’a pas dépassé 3,7 % en moyenne mensuelle. Elle a perdu son AAA chez S&P le 13 janvier 2012 ; ce sont ses banques qui ont été attaquées en Bourse.
Que signifie « whatever it takes » ?
C’est l’engagement de Mario Draghi, le 26 juillet 2012 à Londres : la BCE ferait, dans son mandat, tout ce qu’il faudrait pour préserver l’euro. Les OMT qui ont suivi n’ont jamais servi ; leur annonce a suffi à faire baisser les taux italiens et espagnols.
La crise de l’euro est-elle due à la spéculation ?
Les ventes l’ont accélérée, sur des fragilités réelles : bulles de crédit en Irlande et en Espagne, dette lourde en Italie, banques exposées, pas de prêteur en dernier ressort pour les États.
Sources
- Banque centrale européenne, déclaration du président, 7 août 2011, et discours de Mario Draghi, Londres, 26 juillet 2012.
- Mécanisme européen de stabilité, fiches Irlande, Portugal et Espagne.
- Eurostat, déficits et dettes publics de 2007, avril 2008.
- Paul De Grauwe, The Governance of a Fragile Eurozone, CEPS, mai 2011.
- Yale Program on Financial Stability, ECB Three-Year LTROs.
- Il Post, texte de la lettre de la BCE au gouvernement italien, 29 septembre 2011.
- Federal Reserve Bank of St. Louis, base FRED : taux à dix ans (séries OCDE et Trésor américain).
- Historiques quotidiens de clôture du CAC 40 et du DAX (Yahoo Finance), 2011.
Diplômé d’histoire de la Sorbonne, j’ai enseigné douze ans avant de trader à plein temps. Les krachs, les bulles et les grandes figures de la finance éclairent mieux les marchés d’aujourd’hui que bien des modèles. J’ai préfacé Machiavel, Renan et Le Bon chez JDH Éditions.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École