
Trader trop de marchés à la fois : pourquoi six graphiques valent moins qu’un
Six marchés à l’écran donnent l’impression de multiplier les occasions. Ils divisent surtout l’attention, et souvent ne diversifient rien : les chiffres et les études.

L’écran du débutant ressemble souvent à une salle des marchés en miniature. Le DAX à gauche, le CAC 40 à côté, le Nasdaq au-dessus, puis l’or, le pétrole et l’euro-dollar, parce qu’« il se passe toujours quelque chose quelque part ». Six graphiques, six occasions par heure, et la promesse de ne jamais rater le bon mouvement.
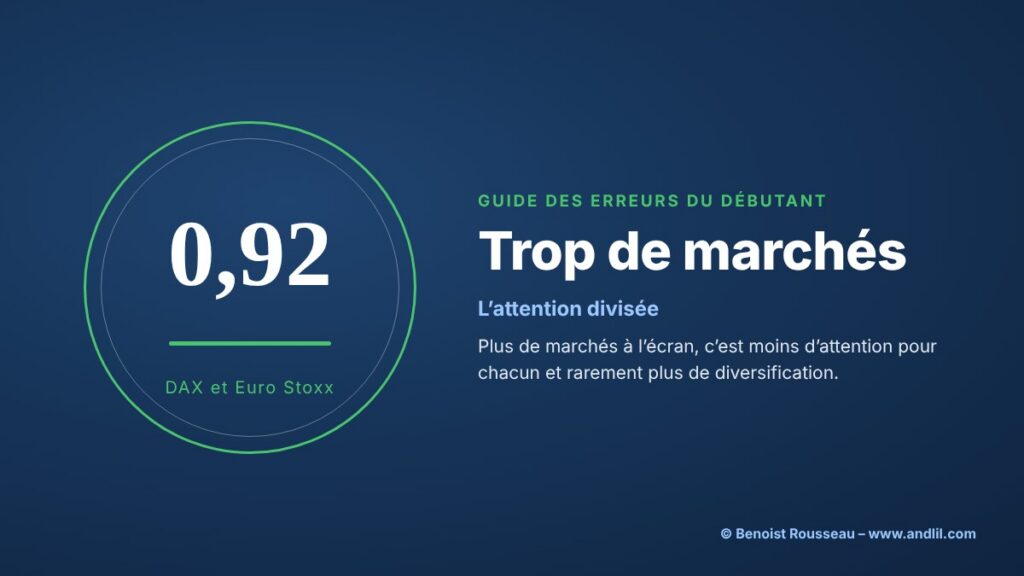
Cette promesse a un prix que l’on découvre tard. Entre novembre 2025 et octobre 2026, le DAX et l’Euro Stoxx 50 ont varié d’un jour à l’autre avec une corrélation de 0,92 : à peu près le même marché sous deux noms. Trader trop de marchés à la fois ne multiplie pas les chances ; cela divise l’attention et, bien souvent, additionne des risques qui n’en font qu’un.
Qu’est-ce que trader trop de marchés à la fois ?
Trader trop de marchés à la fois consiste à suivre et à prendre des positions sur un nombre de marchés supérieur à celui que l’on peut surveiller avec une attention suffisante et connaître en profondeur, au point que la qualité des décisions sur chacun se dégrade. Le nombre critique dépend du style et de l’expérience : pour un day trader qui débute, il est souvent de un.
L’erreur ne tient pas au nombre de lignes d’une liste de cotations. Un investisseur peut détenir trente actions sans faute. Elle tient à l’intervention active, en temps réel, sur des marchés dont chacun a ses horaires, ses annonces, sa valeur du point, sa façon de bouger, et dont plusieurs suivent en réalité le même courant.
Trader trop de marchés en résumé
Trader trop de marchés à la fois est l’erreur qui consiste à intervenir en temps réel sur plus de marchés qu’on ne peut en suivre avec attention. Elle a trois coûts. Le premier est cognitif : passer d’une tâche à l’autre coûte du temps et des erreurs, et même les spécialistes de la Bourse de New York servent moins bien les titres qu’ils surveillent moins quand l’activité monte. Le deuxième est la connaissance : chaque marché a ses horaires, ses annonces et sa valeur du point. Le troisième est un risque caché : de novembre 2025 à octobre 2026, le DAX a évolué avec l’Euro Stoxx 50 à 0,92 et avec le CAC 40 à 0,86, si bien que trois positions sur ces indices n’en font presque qu’une.
Pourquoi trader trop de marchés est-il si tentant ?
Parce que chaque marché ajouté semble ajouter des occasions, et que l’inaction est la chose la plus difficile à supporter devant un écran. Quand le DAX ne fait rien, le Nasdaq bouge ; quand le Nasdaq se calme, le pétrole s’agite. Le débutant qui passe d’un graphique à l’autre n’est pas en train de chercher des occasions : il fuit l’attente, ce qui relève de l’erreur voisine qui consiste à trader par ennui.
S’y ajoute la peur de manquer un mouvement, ce biais bien documenté qui fait juger plus coûteux l’occasion manquée que la perte subie. Six marchés à l’écran, c’est six occasions de la ressentir. Enfin, beaucoup de débutants confondent nombre de marchés et diversification, l’intuition étant qu’il vaut mieux ne pas mettre tous ses œufs dans le même panier. L’intuition est juste pour un portefeuille de long terme ; elle l’est beaucoup moins pour des positions de quelques minutes sur des marchés qui bougent ensemble.
Que dit la recherche sur l’attention partagée entre plusieurs marchés ?
Qu’elle se paie, y compris chez les professionnels. Shane Corwin et Jay Coughenour ont étudié les spécialistes de la Bourse de New York, chargés chacun d’assurer la cotation de plusieurs titres. Leur article, publié en 2008 dans le Journal of Finance, montre que lorsque l’activité augmente, ces spécialistes concentrent leur effort sur leurs titres les plus actifs ; les autres reçoivent alors moins souvent une amélioration de prix et leurs coûts de transaction augmentent. Les auteurs concluent que l’attention limitée pèse de façon significative sur la liquidité.
La psychologie expérimentale dit la même chose à l’échelle de l’individu. Joshua Rubinstein, David Meyer et Jeffrey Evans ont montré en 2001 que chaque passage d’une tâche à l’autre coûte du temps, que ce coût augmente avec la complexité des tâches et qu’il est plus élevé quand on bascule vers une tâche moins familière. Le simple fait de réactiver les règles de la nouvelle tâche prend plusieurs dixièmes de seconde, et ces fractions s’additionnent à chaque bascule.
Transposé au trading, le constat est sans surprise mais rarement pris au sérieux. Passer du DAX au pétrole, c’est changer de valeur du point, d’heures d’annonces, de volatilité et de taille de position. Le débutant qui fait ces bascules toutes les deux minutes calcule moins bien sa taille, oublie l’annonce des stocks de pétrole et place son stop d’après les habitudes du marché qu’il vient de quitter.
Trader plusieurs marchés, est-ce se diversifier ?
Rarement, quand il s’agit d’indices d’actions. Entre le 1er novembre 2025 et le 31 octobre 2026, les variations quotidiennes du DAX ont été corrélées à 0,92 avec celles de l’Euro Stoxx 50 et à 0,86 avec celles du CAC 40. Le S&P 500 et le Nasdaq 100 l’ont été à 0,92 entre eux. Une corrélation de 1 signifie des mouvements identiques en proportion ; à 0,9, la différence relève presque du détail.

| Paire de marchés | Corrélation |
|---|---|
| DAX et Euro Stoxx 50 | 0,92 |
| S&P 500 et Nasdaq 100 | 0,92 |
| CAC 40 et Euro Stoxx 50 | 0,91 |
| DAX et CAC 40 | 0,86 |
| DAX et S&P 500 | 0,55 |
| DAX et or | 0,33 |
| DAX et EUR/USD | 0,07 |
| DAX et pétrole WTI | −0,53 |
Deux réserves de lecture. La corrélation entre l’Europe et les États-Unis est sous-estimée, parce que les deux places ne clôturent pas à la même heure : une partie du mouvement américain d’un jour se lit le lendemain en Europe. Et la corrélation change avec les périodes ; celle du pétrole avec les indices européens, fortement négative sur ces douze mois, ne l’a pas toujours été. Elle ne se suppose pas, elle se mesure.
Combien de risque cachent plusieurs positions sur des marchés corrélés ?
Presque autant que si l’on avait pris une seule position plus grosse. Un trader qui risque 1 % de son compte sur le DAX, 1 % sur le CAC 40 et 1 % sur l’Euro Stoxx 50 croit appliquer la règle du 1 % trois fois. Si les trois marchés reculent ensemble, ce qui arrive presque toujours puisqu’ils bougent ensemble, les trois stops sautent dans la même minute : 3 % de perte sur une seule idée.
Le calcul de la volatilité d’un ensemble de positions le montre de façon plus fine. Avec des positions de même risque, l’écart type de l’ensemble vaut la racine carrée de n + n(n − 1)ρ, où n est le nombre de positions et ρ leur corrélation.
| Nombre de positions | Marchés indépendants (ρ = 0) | Corrélation 0,5 | Corrélation 0,9 |
|---|---|---|---|
| 2 | 1,41 | 1,73 | 1,95 |
| 3 | 1,73 | 2,45 | 2,90 |
| 4 | 2,00 | 3,16 | 3,85 |
Trois positions sur des marchés indépendants pèsent comme 1,7 position ; sur des marchés corrélés à 0,9, comme 2,9 positions. Le débutant qui croit se diversifier a, en pratique, presque triplé sa mise sur le même pari. La fiche consacrée à la corrélation détaille ces calculs et leurs limites.
Comment éviter de trader trop de marchés à la fois ?
En commençant par un seul marché, et en ne l’abandonnant pas avant de le connaître.
Choisir un marché et le connaître par cœur. Ses horaires de cotation, ses heures d’ouverture et de clôture du marché au comptant, les annonces économiques qui le font bouger et leur heure, la valeur de son point et de son tick, son amplitude habituelle d’une séance. Tant que l’une de ces réponses manque, le marché n’est pas connu.
Mesurer avant d’élargir. Un deuxième marché ne s’ajoute qu’après un nombre suffisant d’opérations sur le premier, notées dans un journal de trading et dont le résultat, frais compris, est connu. Ajouter un marché parce que le premier ne donne rien revient à changer de méthode à chaque perte, sous une autre forme.
Préférer un marché différent à un marché voisin. Si l’on ajoute un marché, mieux vaut qu’il apporte autre chose qu’une copie du premier. Le CAC 40 n’apporte presque rien à celui qui trade déjà le DAX, sinon un second écran à surveiller.
Additionner les risques ouverts, pas seulement les risques par opération. Le plafond qui compte est la perte totale si toutes les positions ouvertes touchent leur stop en même temps. Il trouve sa place dans le plan écrit, à côté de la limite de perte journalière.
Ce que j’en dis sur le forum
« Quand je trade j’ai besoin de concentration et je n’ai la capacité que de suivre une seule file à la fois. […] Se disperser est ce qu’il y a de pire pour moi. Cela affaiblirait mes résultats. »
Benoist Rousseau sur le forum, le 18 janvier 2021, à propos de l’ouverture d’une file de discussion de plus pendant les séances
Quelles sont les objections sérieuses à cette règle ?
La plus forte vient du suivi de tendance. Des gérants systématiques interviennent sur des dizaines de contrats à terme d’indices, de taux, de matières premières et de devises, et c’est précisément cette diversité qui fait leur résultat : Brian Hurst, Yao Hua Ooi et Lasse Pedersen ont reconstitué une telle stratégie jusqu’en 1880 et l’ont trouvée rentable de façon régulière sur plus d’un siècle. Mais ces gérants ne surveillent rien à l’œil : leurs ordres sont calculés par des programmes, et leurs marchés sont choisis pour être peu corrélés. Ils confirment la règle plus qu’ils ne la contredisent.
Deuxième objection : un trader expérimenté peut suivre plusieurs marchés sans dommage. C’est vrai, et c’est justement l’expérience qui le lui permet : chaque marché lui est devenu familier, ce qui réduit le coût de bascule mesuré par les psychologues. Troisième objection : se limiter à un seul marché expose aux journées où il ne fait rien. Réponse : ces journées-là sont une information, et ne rien faire est souvent la meilleure opération d’un débutant.
Questions fréquentes sur le fait de trader trop de marchés
Combien de marchés trader quand on débute ?
Un seul, le temps de connaître ses horaires, ses annonces, sa valeur du point et son comportement, et d’avoir mesuré ses résultats sur un nombre suffisant d’opérations.
Trader le DAX et le CAC 40 en même temps, est-ce se diversifier ?
Presque pas. Leurs variations quotidiennes ont été corrélées à 0,86 entre novembre 2025 et octobre 2026 : deux positions sur ces indices se comportent presque comme une seule, plus grosse.
Pourquoi est-il difficile de suivre plusieurs marchés à la fois ?
Parce que chaque bascule d’une tâche à l’autre coûte du temps et de la précision, d’autant plus que les tâches sont complexes et peu familières, comme l’ont montré Rubinstein, Meyer et Evans en 2001.
Comment calculer le risque de plusieurs positions ouvertes ?
Additionnez les pertes au stop de toutes les positions : c’est ce que vous perdez si elles reculent ensemble. Sur des marchés corrélés, ce scénario n’a rien d’improbable.
Quand ajouter un deuxième marché ?
Quand le premier est connu en détail et que vos résultats sur un nombre suffisant d’opérations, frais compris, sont mesurés dans votre journal. Choisissez alors un marché peu corrélé au premier.
Sources de référence utilisées
4
- Shane A. Corwin et Jay F. Coughenour, « Limited Attention and the Allocation of Effort in Securities Trading », Journal of Finance, vol. 63, n° 6, 2008, p. 3031-3067.
- Joshua S. Rubinstein, David E. Meyer et Jeffrey E. Evans, « Executive Control of Cognitive Processes in Task Switching », Journal of Experimental Psychology : Human Perception and Performance, vol. 27, n° 4, 2001.
- Brian Hurst, Yao Hua Ooi et Lasse H. Pedersen, « A Century of Evidence on Trend-Following Investing », Journal of Portfolio Management, 2017.
- Tableaux et graphique : calcul andlil.com des corrélations de rendements quotidiens (cours de clôture Yahoo Finance du DAX, du CAC 40, de l’Euro Stoxx 50, du S&P 500, du Nasdaq 100, de l’or, du pétrole WTI et de l’EUR/USD, 1er novembre 2025 au 31 octobre 2026) ; formule de l’écart type d’une somme de positions corrélées.
Pour aller plus loin
- La fatigue de décision, ce que les études disent vraiment de l’usure de l’attention.
- Les heures de cotation des contrats à terme, la première chose à connaître d’un marché.
Benoist Rousseau est trader depuis 1994 et membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), où il détient deux sièges de membre individuel. Fondateur d'Andlil.com en 2010 et auteur de Devenez Trader Pro (2016), il a formé des centaines de traders à dompter le risque grâce à sa formation en psychologie du trading. Dans la rubrique Apprendre le trading, il pose les bases pour débuter sur les futures : vocabulaire, premiers pas et erreurs à éviter.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École