
Vouloir avoir raison contre le marché : pourquoi c’est l’erreur la plus chère
Un trader n’est pas payé pour avoir raison, mais pour perdre peu quand il a tort. Ce que disent les études sur le refus de l’erreur, et ce que le marché fait à ceux qui s’entêtent.
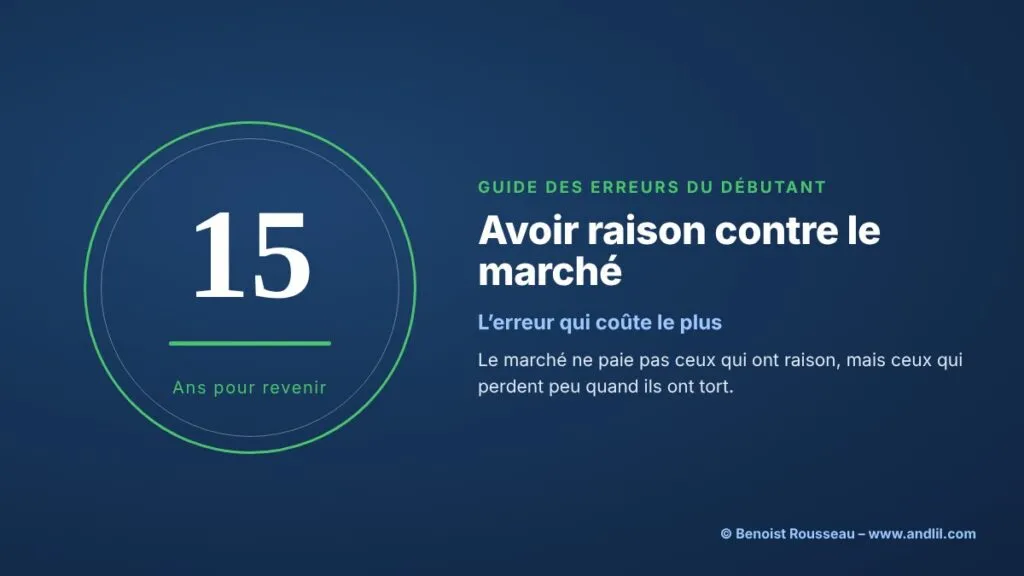

Le 10 mars 2000, l’indice Nasdaq Composite clôture à 5 048 points. Ceux qui jugent alors les valeurs technologiques trop chères ont raison, et ceux qui pensent qu’elles reviendront ont raison aussi : l’indice touche 1 114 points en octobre 2002, puis repasse son record le 23 avril 2015. Quinze ans. Entre les deux, presque tout le monde a eu raison à un moment, et beaucoup ont été ruinés à un autre.
Le marché ne demande à personne d’avoir raison. Il demande d’avoir de l’argent sur son compte au moment où l’on a raison. Cette fiche explique pourquoi l’envie d’avoir raison est si forte, ce que disent les études sur ceux qui refusent d’admettre une erreur, et pourquoi le trader qui accepte d’avoir tort souvent finit si fréquemment devant celui qui veut avoir raison toujours.
Qu’est-ce que vouloir avoir raison contre le marché ?
Vouloir avoir raison contre le marché consiste à maintenir, défendre ou renforcer une position perdante parce que l’on reste convaincu de son analyse, en traitant l’évolution défavorable des cours comme une erreur du marché plutôt que comme une information, si bien que la sortie dépend de la conviction et non d’un niveau de risque fixé d’avance.
Le symptôme se reconnaît aux phrases. « Le marché est irrationnel. » « Ça va forcément revenir. » « Ce niveau ne peut pas tenir. » Elles peuvent toutes être vraies. Mais le trader qui les prononce a déjà déplacé la question : il ne se demande plus combien il est prêt à perdre, il se demande quand le marché lui donnera raison.
Vouloir avoir raison contre le marché en résumé
Vouloir avoir raison contre le marché est l’erreur qui consiste à garder ou renforcer une position perdante par conviction, au lieu de sortir au niveau de risque prévu. Elle s’appuie sur des mécanismes bien documentés : l’escalade d’engagement mesurée par Barry Staw en 1976, l’effet de disposition observé par Terrance Odean sur 10 000 comptes de particuliers, la dissonance cognitive. Elle ignore une arithmétique simple : une méthode qui a raison sept fois sur dix perd 0,2 R par opération si ses pertes font trois fois ses gains, tandis qu’une méthode qui a raison 35 fois sur 100 gagne 0,4 R si ses gains font trois fois ses pertes. Et le marché peut avoir « tort » longtemps : le Nasdaq a mis quinze ans à revoir son record de mars 2000.
Pourquoi veut-on avoir raison contre le marché ?
Parce qu’admettre une erreur coûte plus que la perte elle-même. La perte est un chiffre ; l’erreur est une blessure faite à l’image que l’on a de soi.
Leon Festinger a donné à ce malaise le nom de dissonance cognitive : quand un fait contredit une conviction à laquelle on tient, l’esprit cherche à réduire la contradiction, et il est souvent plus facile de réinterpréter le fait que d’abandonner la conviction. Le trader acheteur d’un marché qui baisse découvre alors que la baisse est « technique », « exagérée », « due aux algorithmes ». Le biais de confirmation fait le reste : il trouve sans peine l’article, le graphique ou le message de forum qui lui donne raison.
Barry Staw a mesuré la conséquence en 1976. Dans son expérience, 240 étudiants en gestion jouaient le rôle d’un directeur financier qui devait répartir des fonds de recherche entre deux divisions d’une entreprise. Ceux qui avaient eux-mêmes choisi la division qui ensuite déclinait lui ont consacré en moyenne 13,07 millions de dollars sur 20 lors de l’allocation suivante, davantage que dans toutes les autres situations de l’expérience. Le résultat a donné son nom à l’escalade d’engagement : plus on est responsable d’une décision qui tourne mal, plus on y remet de l’argent.
Les marchés offrent la même scène tous les jours. Terrance Odean a étudié en 1998 les opérations de 10 000 comptes d’un courtier américain à bas coûts, de 1987 à 1993. Ces investisseurs vendaient bien plus volontiers leurs titres gagnants que leurs titres perdants, et ce choix ne s’expliquait ni par un rééquilibrage du portefeuille ni par des frais moindres ; les performances ultérieures des titres ne le justifiaient pas davantage. C’est l’effet de disposition : garder le perdant, c’est se donner encore une chance d’avoir eu raison.
Faut-il avoir raison pour gagner de l’argent en trading ?
Non. Il faut que les gains, quand on a raison, compensent largement les pertes, quand on a tort. Le taux de réussite seul ne dit rien du résultat ; l’espérance de gain dit tout.
| Profil | Opérations gagnantes | Gain moyen | Perte moyenne | Résultat moyen par opération |
|---|---|---|---|---|
| Veut avoir raison, laisse filer ses pertes | 70 % | 1 R | 3 R | −0,2 R |
| Veut avoir raison, pertes doublées | 60 % | 1 R | 2 R | −0,2 R |
| Pile ou face symétrique | 50 % | 1 R | 1 R | 0 |
| Accepte d’avoir tort souvent | 35 % | 3 R | 1 R | +0,4 R |

Le premier profil est celui du trader qui veut avoir raison. Il a raison sept fois sur dix, parce qu’il ne coupe jamais assez tôt pour constater l’erreur : la plupart de ses positions perdantes finissent par revenir. Les autres coûtent trois fois ce que rapportent les bonnes. Le dernier profil se trompe deux fois sur trois et gagne de l’argent, parce que chaque erreur est petite. C’est la forme de nombreuses méthodes de suivi de tendance, qui acceptent beaucoup de petites pertes en échange de quelques gros gains ; la fiche sur le taux de réussite montre pourquoi ce chiffre, seul, ne dit rien.
Mesurer chaque opération en multiple du risque, comme l’explique la fiche penser en R, aide à sortir du débat sur le fait d’avoir raison : une perte de 1 R prévue est une opération réussie, même perdante.
Combien de temps le marché peut-il avoir tort ?
Plus longtemps que la plupart des comptes ne peuvent attendre. Trois indices majeurs ont mis entre quinze et trente-quatre ans à revoir leur record.
| Indice | Record | Creux suivant | Baisse | Retour au record | Durée |
|---|---|---|---|---|---|
| Nikkei 225 | 38 916 le 29 décembre 1989 | 7 055 le 10 mars 2009 | −82 % | 22 février 2024 | 34 ans |
| CAC 40 | 6 922 le 4 septembre 2000 | 2 403 le 12 mars 2003 | −65 % | 2 novembre 2021 | 21 ans |
| Nasdaq Composite | 5 049 le 10 mars 2000 | 1 114 le 9 octobre 2002 | −78 % | 23 avril 2015 | 15 ans |
Les dividendes réinvestis raccourcissent ces durées, et un investisseur sans levier qui avait acheté au sommet a fini par revoir son argent. Un trader à effet de levier, non : avec un levier de deux, une baisse de 50 % efface le compte, bien avant le creux. Celui qui « avait raison » à long terme n’était plus là pour le constater.
L’histoire de LTCM le montre à l’échelle d’un fonds qui comptait deux prix Nobel parmi ses associés. Fin 1997, le fonds empruntait environ 30 dollars pour chaque dollar de capital. En août 1998, après le défaut russe, il perd 44 % de sa valeur en un seul mois. Le 23 septembre, quatorze banques et maisons de courtage réunies par la Réserve fédérale de New York y apportent 3,625 milliards de dollars en échange de 90 % du fonds. Ses positions reposaient sur des écarts de prix jugés excessifs ; les écarts se sont encore creusés, et la conviction n’a pas payé les appels de marge.
Comment éviter de vouloir avoir raison contre le marché ?
En décidant, avant d’entrer, ce qui prouvera que l’on a tort, et en confiant cette décision à un ordre plutôt qu’à soi-même.
Écrire l’invalidation avant l’entrée. Chaque opération repose sur une idée ; chaque idée a un niveau de prix qui la contredit. Ce niveau, écrit avant l’entrée, devient le stop. La fiche sur l’erreur qui consiste à trader sans stop ou à le déplacer traite de la suite : un stop déplacé est une invalidation que l’on refuse.
Juger la décision, pas l’issue. Une perte au stop prévu, avec la taille prévue, est une bonne décision. Un gain obtenu en laissant filer une perte qui a fini par revenir est une mauvaise décision récompensée, la plus dangereuse de toutes, parce qu’elle apprend à recommencer ; la fiche juger ses décisions, pas ses résultats développe ce point.
Ne jamais renforcer pour avoir raison. Ajouter à une position perdante parce que l’on est sûr de soi, c’est l’erreur décrite dans la fiche sur le fait de moyenner à la baisse.
Compter les fois où l’on a tenu « par conviction ». Une colonne du journal de trading suffit : sortie au stop prévu, ou sortie décidée plus tard. Au bout de quelques mois, la colonne chiffre ce que la conviction a coûté.
Séparer son jugement de sa personne. Le marché ne sait pas qui est acheteur. Une perte ne dit rien de l’intelligence de celui qui la subit ; elle dit seulement que cette fois, le scénario ne s’est pas produit. La fiche sur l’acceptation de la perte prolonge cette question.
Ce que j’en dis sur le forum
« Et à la fin du mois on ramasse les cadavres des vendeurs qui veulent s’opposer comme des adolescents à une tendance pour avoir peut-être raison contre tous. Abandonnez votre narcissisme et ego à deux balles. Dans le sens de la tendance et rien de plus. »
Benoist Rousseau sur le forum, le 7 décembre 2021, aux membres tentés de vendre en pleine hausse
Quelles sont les objections sérieuses à cette règle ?
La première est que sans conviction, on ne tient aucune position. C’est exact : un trader qui sort au premier frémissement ne laisse jamais une bonne idée produire son gain. Mais la conviction utile porte sur le scénario, et elle s’exprime en laissant courir les gains, pas en refusant les pertes. Une position peut être tenue avec conviction et un stop.
La deuxième est que les grands investisseurs ont souvent gagné en ayant raison contre la foule. C’est vrai, et la fiche ne plaide pas pour le suivisme. Mais les investisseurs à contre-courant qui ont duré l’ont fait sans levier excessif, avec un horizon long, ou en taillant leurs positions pour survivre à des années de tort. La différence avec le trader qui « a raison » sur un graphique de cinq minutes tient précisément à cela : l’un a dimensionné son pari pour pouvoir attendre, l’autre non.
La troisième, enfin, tient à l’exemple des indices. Un acheteur du Nasdaq en mars 2000 qui aurait tenu sans levier a fini par revoir son argent. L’objection est juste pour l’investisseur ; elle ne change rien pour le trader, dont le temps et le capital ne sont pas extensibles.
Questions fréquentes sur le fait de vouloir avoir raison contre le marché
Pourquoi les traders refusent-ils de couper leurs pertes ?
Parce qu’admettre une erreur coûte plus, psychologiquement, que la perte elle-même. Odean a montré sur 10 000 comptes que les particuliers vendent bien plus volontiers leurs gagnants que leurs perdants.
Peut-on gagner en trading en ayant tort plus d’une fois sur deux ?
Oui. Une méthode qui gagne 35 fois sur 100 avec des gains trois fois plus gros que ses pertes rapporte en moyenne 0,4 fois le risque par opération.
Combien de temps un marché peut-il rester contre vous ?
Des années. Le Nasdaq a mis 15 ans à revoir son record de mars 2000, le CAC 40 21 ans et le Nikkei 34 ans, en clôture et hors dividendes.
Qu’est-ce que l’escalade d’engagement en trading ?
C’est la tendance à remettre de l’argent dans une décision qui tourne mal parce qu’on en est responsable, mesurée par Barry Staw en 1976. En trading, elle prend la forme du renfort d’une position perdante.
Comment accepter d’avoir tort en trading ?
En écrivant avant l’entrée le niveau qui prouve que l’idée est fausse, en en faisant le stop, et en jugant chaque opération sur le respect de ce plan plutôt que sur son résultat.
Sources de référence utilisées
4
- Barry M. Staw, « Knee-deep in the big muddy : a study of escalating commitment to a chosen course of action », Organizational Behavior and Human Performance, vol. 16, 1976, p. 27-44.
- Terrance Odean, « Are Investors Reluctant to Realize Their Losses ? », Journal of Finance, vol. 53, n° 5, 1998, p. 1775-1798.
- Federal Reserve History, « Near Failure of Long-Term Capital Management », consulté le 13 novembre 2026.
- Tableaux et graphique : calcul andlil.com de l’espérance par opération, et des records, creux et retours au record du Nikkei 225, du CAC 40 et du Nasdaq Composite (cours de clôture Yahoo Finance).
Pour aller plus loin
Benoist Rousseau est trader depuis 1994 et membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), où il détient deux sièges de membre individuel. Fondateur d'Andlil.com en 2010 et auteur de Devenez Trader Pro (2016), il a formé des centaines de traders à dompter le risque grâce à sa formation en psychologie du trading. Dans la rubrique Apprendre le trading, il pose les bases pour débuter sur les futures : vocabulaire, premiers pas et erreurs à éviter.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École