
Oublier les impôts en trading : plus-values, pertes et comptes à l’étranger
Gains, pertes, comptes chez un courtier étranger : ce que le débutant oublie de déclarer, ce que cela coûte en chiffres, et comment tout préparer avant le printemps.

Un débutant ouvre un compte chez un courtier étranger pour trader les contrats à terme. L’année est bonne : 10 000 euros de profit. Au printemps, il remplit sa déclaration comme d’habitude, salaires et rien d’autre, puisqu’aucun document n’est arrivé pré-rempli. Deux ans plus tard, l’administration, que l’échange automatique de renseignements entre pays peut informer, lui écrit. L’impôt de 3 140 euros est devenu, pénalités et amende comprises, une note qui peut dépasser 6 000 euros.
Les impôts ne font pas partie des erreurs dont on parle dans les forums de trading, parce qu’ils ne se voient pas sur le graphique. Ils se voient deux ans plus tard. Cette fiche dit ce que le débutant oublie le plus souvent, et ce que chaque oubli coûte ; les règles détaillées produit par produit sont dans le guide de la fiscalité du site.
Qu’est-ce que l’erreur d’oublier les impôts en trading ?
L’erreur d’oublier les impôts en trading consiste, pour un particulier domicilié en France, à ne pas déclarer ses gains ou ses pertes de trading, ou à ne pas déclarer le compte qu’il détient chez un courtier établi à l’étranger, alors que ces deux déclarations lui incombent chaque année avec sa déclaration de revenus. Elle expose à l’impôt éludé, à l’intérêt de retard, à des majorations et à des amendes fixes par compte.
Elle a deux sources. La première est l’habitude du salarié, dont la déclaration arrive pré-remplie : rien n’est pré-rempli quand le courtier est étranger. La seconde est une confusion fréquente entre l’impôt sur les gains et la déclaration du compte, qui sont deux obligations distinctes. Un compte qui n’a rien rapporté se déclare quand même.
Oublier les impôts en résumé
Un particulier domicilié en France qui trade à titre occasionnel est imposé sur ses gains nets de l’année : par défaut au prélèvement forfaitaire unique, porté à 31,4 % (12,8 % d’impôt et 18,6 % de prélèvements sociaux) pour les plus-values de 2025 et de 2026, ou au barème progressif sur option. Les pertes s’imputent sur les gains de même nature pendant dix ans, à condition d’avoir été déclarées. Chez un courtier étranger, il doit calculer lui-même ses gains en euros et déclarer chaque compte sur le formulaire 3916-3916 bis, sous peine d’une amende de 1 500 euros par compte, 10 000 euros dans un État sans convention d’assistance administrative. Un oubli corrigé spontanément coûte peu ; découvert par l’administration, il coûte cher.
Comment sont imposés les gains de trading d’un particulier ?
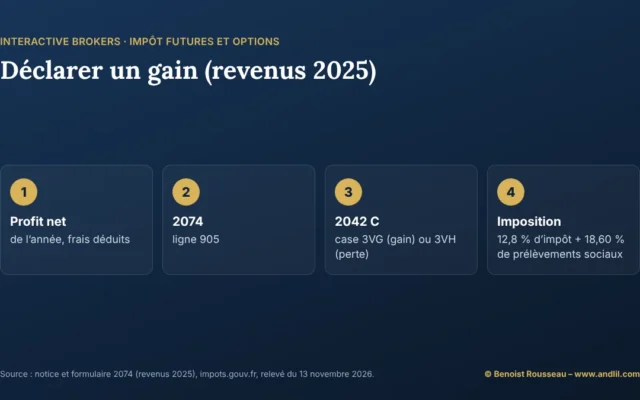
Comme des plus-values mobilières, au taux global de 31,4 % par défaut. Le profit net de l’année, gains moins pertes de toutes les opérations clôturées, subit le prélèvement forfaitaire unique : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. La hausse de la CSG votée dans la loi de financement de la sécurité sociale pour 2026, de 9,2 % à 10,6 %, a porté ce total de 30 % à 31,4 %, et elle s’applique dès les plus-values réalisées en 2025, déclarées au printemps 2026. Le foyer peut opter pour le barème progressif, option globale qui vaut pour tous ses revenus du capital.
Les contrats à terme, les options et les CFD relèvent du régime des instruments financiers à terme de l’article 150 ter du Code général des impôts, qui suit les mêmes règles lorsque l’activité est occasionnelle. Le trader qui exerce dans des conditions comparables à celles d’un professionnel peut relever d’un autre régime, celui des bénéfices non commerciaux ; la frontière est expliquée dans la page trader particulier ou professionnel.
| Ce qu’il faut déclarer | Formulaire | Ce qu’on oublie souvent |
|---|---|---|
| Plus-values sur titres (actions, ETF) | 2074, report sur la 2042-C | Les calculer soi-même chez un courtier étranger |
| Profits et pertes sur futures, options, CFD | 2074, cases 3VG (profit) ou 3VH (perte) de la 2042-C | Déclarer aussi les années perdantes |
| Chaque compte détenu hors de France | 3916-3916 bis, un par compte | Un compte vide ou fermé dans l’année se déclare aussi |
| Dividendes et revenus encaissés à l’étranger | 2047, report sur la 2042 | Les dividendes étrangers se déclarent pour leur montant brut |
Pourquoi un courtier étranger change-t-il tout ?
Parce qu’il ne fait rien à votre place. Une banque ou un courtier établi en France envoie chaque année un imprimé fiscal unique, et les montants sont pré-remplis. Un courtier établi à l’étranger n’a pas cette obligation : c’est au contribuable de reconstituer ses gains à partir des relevés, de les convertir en euros et de les reporter. La page courtier étranger sans IFU détaille la méthode, et la fiche ProRealTime et impôts les documents à réunir.
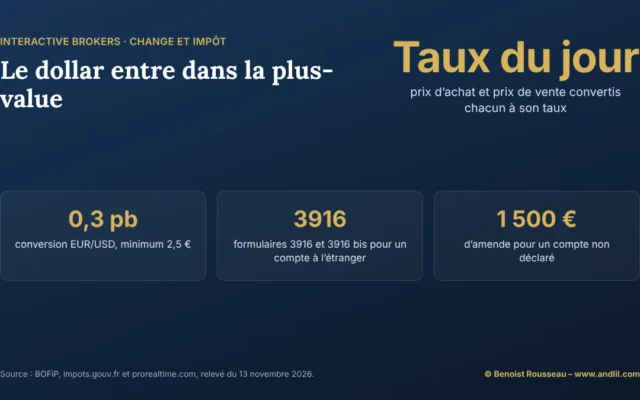
S’y ajoute la déclaration du compte lui-même. Tout compte ouvert, détenu, utilisé ou clos à l’étranger pendant l’année, y compris un compte de courtage, se déclare sur le formulaire 3916-3916 bis joint à la déclaration de revenus. Selon impots.gouv.fr, l’oubli coûte 1 500 euros par compte, 10 000 euros si le compte est situé dans un État qui n’a pas conclu de convention d’assistance administrative avec la France. Pour un compte de crypto-actifs, l’amende est de 750 euros, 1 500 euros quand la valeur des comptes dépasse 50 000 euros. Et si l’administration redresse des revenus logés sur un compte non déclaré et absents de la déclaration, l’article 1729-0 A applique une majoration de 80 % des droits, qui remplace l’amende sans pouvoir lui être inférieure, selon la doctrine fiscale (BOFiP).
Ce n’est pas un impôt : c’est une obligation d’information, qui existe même si le compte n’a rien rapporté. La page comptes à l’étranger : déclaration 3916 en donne le détail, case par case.
Que coûte un oubli d’impôt en trading ?
De presque rien à presque le double, selon qu’on se corrige soi-même ou qu’on est corrigé. L’intérêt de retard, prévu par l’article 1727 du Code général des impôts, est de 0,20 % par mois. Le droit à l’erreur le réduit de moitié, à 0,10 % par mois, pour le contribuable de bonne foi qui corrige spontanément une déclaration déposée à temps. Si l’administration établit un manquement délibéré, l’article 1729 ajoute une majoration de 40 % des droits, portée à 80 % en cas de manœuvres frauduleuses ; la CSG et le prélèvement de solidarité suivent les mêmes sanctions que l’impôt.

| Scénario | Impôt (31,4 %) | Intérêt de retard | Majoration ou amende | Total |
|---|---|---|---|---|
| Déclaré à temps | 3 140 € | 0 € | 0 € | 3 140 € |
| Corrigé spontanément 12 mois après (0,10 % par mois) | 3 140 € | 38 € | 0 € | 3 178 € |
| Redressé 24 mois après, manquement délibéré | 3 140 € | 151 € | 1 256 € (40 %) | 4 547 € |
| Idem, gains sur un compte étranger non déclaré | 3 140 € | 151 € | 2 512 € (80 %, à la place de l’amende) | 5 803 € |
La leçon tient dans l’écart entre la deuxième ligne et la troisième. L’administration récompense le contribuable qui se corrige et sanctionne celui qu’elle doit corriger. Le trader qui découvre un oubli a donc tout intérêt à le réparer de lui-même, comme l’explique la page sur le droit à l’erreur fiscal.
Ces chiffres illustrent un cas simplifié : un seul gain, un seul taux, aucune autre déclaration en jeu. Les sanctions réelles dépendent de la situation de chacun et de l’appréciation de l’administration ; avant de régulariser une année oubliée, faites vérifier votre dossier par un conseiller fiscal ou par votre service des impôts.
Faut-il déclarer ses pertes de trading ?
Oui, et c’est l’oubli le plus fréquent chez les débutants, parce qu’il semble sans conséquence. Une perte nette de l’année n’entraîne aucun impôt, mais elle ne s’impute sur les gains de même nature des dix années suivantes que si elle a été déclarée. Le débutant qui perd 4 000 euros la première année sans le dire, puis gagne 6 000 euros la deuxième, sera imposé sur 6 000 euros au lieu de 2 000. Au taux de 31,4 %, l’oubli lui coûte 1 256 euros d’impôt en trop (calcul andlil.com).
Les pertes de trading ne s’imputent jamais sur le revenu global, salaires compris, tant que l’activité reste occasionnelle. Le report sur dix ans est donc la seule façon de les faire compter. Les règles propres à chaque produit sont dans les fiches fiscalité des futures et fiscalité des CFD.
Comment ne rien oublier aux impôts quand on trade ?
En préparant la déclaration pendant l’année, pas en mai. Quatre habitudes suffisent.
Tenir un registre des comptes. Chaque compte ouvert chez un courtier, une plateforme ou une néobanque étrangère, avec la date d’ouverture et de clôture. Un compte de démonstration ne se déclare pas ; un compte réel, même vide, si.
Télécharger les relevés annuels en janvier. Les courtiers étrangers les mettent en ligne au début de l’année ; certains ferment l’accès aux comptes clos.
Calculer le résultat net en euros. Gains et pertes de toutes les opérations clôturées, frais déduits, convertis en euros selon une méthode constante. Un journal de trading tenu au fil de l’eau rend ce calcul presque automatique.
Mettre l’impôt de côté. Un trader qui gagne doit provisionner environ un tiers de son profit net. Le confondre avec du capital disponible, puis le reperdre, est une variante de l’erreur de trader avec de l’argent dont on a besoin.
Ce que j’en dis sur le forum
« La fiscalité du pays dans lequel tu vis, la fiscalité française est très simple, peu importe que ton compte soit à l’étranger, tu es taxé sur l’ensemble de tes revenus mondiaux. Et si tu ne déclares pas ce compte, tu risques une forte amende qui sera très très supérieure à toutes tes PV »
Benoist Rousseau sur le forum, le 14 septembre 2014, à un membre qui se demandait s’il devait déclarer son compte de trading ouvert à l’étranger
Les gains versés par une prop firm suivent d’autres règles, expliquées dans la fiche comment déclarer ses payouts en France.
Quelles sont les limites de cette fiche ?
Elle décrit les règles générales d’un particulier domicilié en France, relevées le 13 novembre 2026. Elle ne remplace ni la notice officielle des formulaires, ni l’avis d’un professionnel quand la situation sort de l’ordinaire : activité de trader professionnel, compte dans un État non coopératif, où les profits sur instruments financiers à terme sont taxés à 50 %, ou départ à l’étranger.
Plusieurs points restent des zones grises, que le guide de la fiscalité signale honnêtement : le régime des turbos et du forex au comptant pour un particulier, la déductibilité des abonnements aux données et aux plateformes, la méthode de conversion en euros d’un profit en dollars sur un contrat à terme. Sur ces sujets, aucune source officielle consultée ne tranche ; la prudence consiste à choisir une méthode défendable et à s’y tenir.
Enfin, les taux changent : le prélèvement forfaitaire unique est passé de 30 % à 31,4 % en une loi de financement. Un chiffre lu dans un vieil article de forum n’est plus forcément vrai.
Questions fréquentes sur les impôts du trader débutant
Faut-il déclarer ses gains de trading aux impôts ?
Oui. Un particulier domicilié en France déclare son profit net de l’année, imposé par défaut à 31,4 % (12,8 % d’impôt et 18,6 % de prélèvements sociaux) pour les gains de 2025 et de 2026.
Que risque-t-on si on ne déclare pas un compte de trading à l’étranger ?
Une amende de 1 500 euros par compte non déclaré, 10 000 euros si l’État n’a pas de convention d’assistance administrative avec la France. Si des gains de ce compte ont aussi été omis, l’impôt rappelé est majoré de 80 %, majoration qui remplace l’amende sans pouvoir lui être inférieure.
Faut-il déclarer ses pertes en trading ?
Oui. Déclarées, elles s’imputent sur les gains de même nature pendant dix ans ; non déclarées, elles sont perdues pour le fisc.
Un compte de courtage vide doit-il être déclaré ?
Oui. Tout compte ouvert, utilisé ou clos à l’étranger pendant l’année se déclare sur le formulaire 3916-3916 bis, même sans opération ni gain.
Peut-on corriger un oubli sans pénalité ?
En partie. Le contribuable de bonne foi qui corrige spontanément paie un intérêt de retard réduit à 0,10 % par mois, sans majoration.
Sources de référence utilisées
6
- impots.gouv.fr, « Dois-je déclarer mon compte Paypal ou un compte bancaire ouvert à l’étranger ? », consulté le 13 novembre 2026 ; notice du formulaire 3916-3916 bis.
- BOFiP-Impôts, BOI-CF-INF-10-20-20 (majorations de l’article 1729) et BOI-CF-INF-20-10-50 (amende pour compte non déclaré et majoration de 80 % de l’article 1729-0 A).
- La finance pour tous, « CSG : quels sont les placements concernés par la hausse de la contribution sociale généralisée ? », 20 janvier 2026.
- impots.gouv.fr, « Brochure pratique de l’impôt sur le revenu 2026 : les nouveautés » (CSG portée à 10,6 % à compter des revenus du patrimoine de 2025, LFSS 2026, art. 12).
- Code de la sécurité sociale, article L136-6, III (CSG sur les revenus du patrimoine contrôlée et recouvrée sous les mêmes sanctions que l’impôt sur le revenu), et Code général des impôts, article 235 ter (prélèvement de solidarité, mêmes sanctions que la CSG).
- Tableaux et graphique : calcul andlil.com, d’après les articles 1727, 1729 et 1729-0 A du Code général des impôts.
Pour aller plus loin
Benoist Rousseau est trader depuis 1994 et membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), où il détient deux sièges de membre individuel. Fondateur d'Andlil.com en 2010 et auteur de Devenez Trader Pro (2016), il a formé des centaines de traders à dompter le risque grâce à sa formation en psychologie du trading. Dans la rubrique Apprendre le trading, il pose les bases pour débuter sur les futures : vocabulaire, premiers pas et erreurs à éviter.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École