
Doubler la mise après une perte : pourquoi se refaire mène à la ruine
Pourquoi l’envie de se refaire pousse à doubler la mise après une perte, ce que disent les études sur ce réflexe, et ce qu’il coûte, simulation à l’appui.

Le trader vient de perdre 200 euros sur un trade qui devait marcher. Il n’a pas changé d’avis sur le marché, il a seulement changé d’objectif : il ne cherche plus à bien trader, il cherche à revenir à zéro avant la clôture. Le trade suivant se prend avec deux contrats au lieu d’un. Il perd encore. Le troisième se prend avec quatre.
Cette progression a un nom, la martingale, et les joueurs de roulette la pratiquaient bien avant les traders. Elle repose sur une idée juste, qu’un seul gain suffit à tout effacer, et sur une idée fausse, que ce gain arrivera avant que l’argent ne manque. Les chiffres disent laquelle l’emporte.
Qu’est-ce que doubler la mise après une perte ?
Doubler la mise après une perte consiste à augmenter la taille du trade suivant, en la doublant ou davantage, dans le but de récupérer la perte précédente d’un seul coup ; poussée jusqu’au bout, en doublant après chaque perte et en revenant à la mise de départ après un gain, cette règle s’appelle la martingale.
Deux pratiques voisines partagent son défaut : ajouter à une position perdante déjà ouverte, c’est-à-dire moyenner à la baisse, et grossir après une série gagnante. Dans les trois cas, la taille ne dépend plus d’une règle fixée d’avance, mais du dernier résultat.
Doubler la mise après une perte en résumé
Doubler la mise après une perte, c’est laisser la perte précédente décider de la taille du trade suivant. Le réflexe est documenté : après une perte, une option qui offre une chance de revenir à l’équilibre attire davantage (Thaler et Johnson, 1990), et les négociateurs pour compte propre du Chicago Board of Trade prenaient plus de risque l’après-midi après une matinée perdante (Coval et Shumway, 2005). L’arithmétique est sans appel : avec une mise de départ de 1 % du compte, six pertes d’affilée coûtent 63 % du capital, et une méthode qui gagne une fois sur deux aligne six pertes au moins une fois en 250 trades dans 87 % des cas. Même avec une méthode gagnante, doubler après chaque perte fait perdre la moitié du compte dans 43 % des simulations, contre aucune à risque fixe.
Pourquoi a-t-on envie de doubler la mise après une perte ?
Parce qu’une perte n’est pas vécue comme un simple chiffre, mais comme une dette envers soi-même, et que l’esprit humain prend des risques pour l’effacer. Daniel Kahneman et Amos Tversky l’ont formalisé en 1979 avec la théorie des perspectives : face à une perte, la plupart des gens préfèrent un pari risqué qui peut l’annuler à une perte certaine. C’est l’aversion aux pertes, et elle change de visage selon que l’on gagne ou que l’on perd.
Richard Thaler et Eric Johnson l’ont mesurée en 1990, dans des expériences avec de l’argent réel, et ont décrit deux effets symétriques. Après un gain, on joue plus volontiers avec ce qu’ils appellent l’argent de la maison, l’effet de l’argent gagné. Après une perte, les options qui offrent une chance de revenir à l’équilibre deviennent particulièrement attirantes : c’est l’effet de retour à l’équilibre, le break-even effect. Le trader qui double sa taille pour finir la journée à zéro en est l’illustration exacte.
Le métier ne protège pas de ce réflexe. Joshua Coval et Tyler Shumway ont étudié toutes les transactions réalisées en 1998 par 1 082 négociateurs sur le contrat à terme sur obligations du Trésor américain au Chicago Board of Trade, plus de cinq millions. Les négociateurs pour compte propre qui avaient perdu le matin prenaient plus souvent un risque supérieur à leur moyenne l’après-midi : 31,2 % contre 27 % pour ceux qui avaient gagné. Leurs ordres de l’après-midi déplaçaient même les prix.
S’y ajoute l’erreur du joueur : après trois pertes, le gain semble « dû ». Rien dans le marché ne sait pourtant que vous avez perdu le trade précédent.
Que se passe-t-il quand on double la mise à chaque perte ?
La perte cumulée double à chaque échec, et le compte ne suit plus très vite. Prenons une mise de départ de 1 % du capital. Après une perte, on risque 2 %, puis 4 %, puis 8 %. Le tableau montre où mène cette progression.
| Pertes d’affilée | Mise du trade perdu | Perte cumulée | Mise nécessaire au trade suivant |
|---|---|---|---|
| 1 | 1 % | 1 % | 2 % |
| 3 | 4 % | 7 % | 8 % |
| 5 | 16 % | 31 % | 32 % |
| 6 | 32 % | 63 % | 64 %, alors qu’il reste 37 % |
| 7 | 64 % | impossible | – |
Six pertes de suite suffisent. Après la sixième, il faudrait risquer 64 % du capital de départ pour récupérer 1 %, alors qu’il n’en reste que 37 %. Le système s’arrête de lui-même, et il s’arrête au pire endroit.
Six pertes d’affilée n’ont rien d’un accident rare. Avec une méthode qui gagne une fois sur deux, la probabilité d’en subir au moins une série de six vaut 55 % sur 100 trades, 87 % sur 250 et 98 % sur 500 (calcul exact andlil.com, trades indépendants). La fiche sur les séries de pertes donne le tableau complet selon le taux de réussite.
Pourquoi doubler la mise après une perte semble-t-il marcher ?
Parce que, la plupart du temps, il marche, et c’est ce qui le rend si dangereux. La simulation compare trois règles appliquées à la même méthode : risque fixe de 1 % du capital, doublement une seule fois après une perte, doublement après chaque perte jusqu’à épuisement du compte.
| Méthode | Règle de mise | Compte passé sous la moitié | Compte ruiné | Capital final médian |
|---|---|---|---|---|
| Neutre (gain = mise) | Risque fixe de 1 % | 0 % | 0 % | 99 % du départ |
| Neutre (gain = mise) | Doubler une seule fois | 2,6 % | 0 % | 100 % |
| Neutre (gain = mise) | Doubler à chaque perte | 60,2 % | 50,2 % | 0 % |
| Gagnante (gain = 1,5 fois la mise) | Risque fixe de 1 % | 0 % | 0 % | 183 % |
| Gagnante (gain = 1,5 fois la mise) | Doubler à chaque perte | 43,0 % | 34,9 % | 419 % |

La dernière ligne est la plus instructive. Avec une méthode gagnante, doubler après chaque perte fait mieux que le risque fixe pour la majorité des tirages : le capital médian finit à plus de quatre fois la mise de départ. Mais un compte sur trois est ruiné en chemin. Le trader qui a eu de la chance pendant six mois conclut que la méthode est bonne ; il n’a vu que les tirages où la série fatale n’était pas encore venue.
Avec une méthode neutre, le constat est plus brutal : une moitié de comptes à peu près intacts, une moitié de comptes vides. La martingale ne crée aucun gain ; elle échange beaucoup de petites victoires contre une forte probabilité de tout perdre, ce que démontre la fiche sur la martingale et l’anti-martingale.
Que montre l’affaire Barings sur le fait de doubler la mise ?
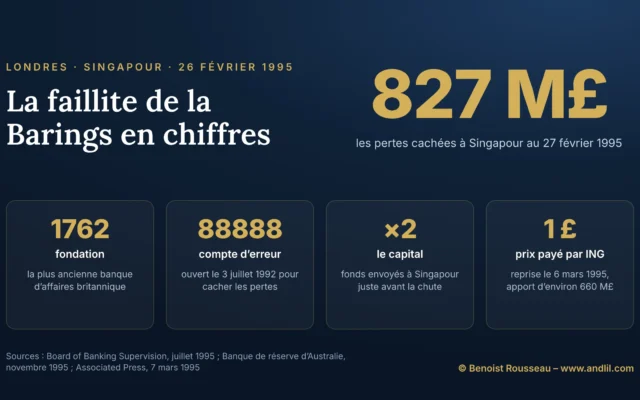
Qu’un professionnel engagé dans la logique du retour à l’équilibre peut emporter une banque entière. Nick Leeson, trader de la Barings à Singapour, cachait ses pertes dans un compte dissimulé à Londres, le 88888. Selon la déclaration du chancelier de l’Échiquier à la Chambre des communes le 18 juillet 1995, ces pertes dépassaient 20 millions de livres à la fin de 1993 et 200 millions à la fin de 1994, avant de bondir au début de 1995.
Après le séisme de Kobe, en janvier 1995, quelque 61 000 opérations ont été passées, selon le chancelier, dans l’idée apparente que la chute du marché japonais allait s’inverser. Elle ne s’est pas inversée. La perte cumulée a atteint 827 millions de livres, et la banque s’est effondrée le 26 février 1995. La fiche consacrée à Nick Leeson et à la faillite de Barings retrace l’affaire. C’est la suite de décisions du débutant qui double sa taille pour finir la journée à zéro, avec plus de zéros.
Comment ne plus doubler la mise après une perte ?
En retirant à la perte précédente tout droit de vote sur la taille du trade suivant, par des règles écrites avant la séance.
Calculer la taille sur le capital, pas sur la perte. La taille de position se déduit du risque accepté par trade, une fraction fixe du capital du moment, et de la distance au stop. Après une perte, le capital a baissé : la taille suivante baisse donc un peu, mécaniquement. C’est l’inverse exact de la martingale, et c’est ce que font la règle du 1 % et toutes les méthodes de fraction fixe.
Fixer une limite de perte journalière. Une limite de perte journalière atteinte ferme la séance. L’objectif « revenir à zéro avant la clôture » disparaît, puisqu’il n’y a plus de clôture à atteindre.
Faire une pause après deux pertes. Quelques minutes écran éteint suffisent souvent à sortir de la logique du rattrapage, qui est le premier symptôme du tilt.
Relire ses tailles dans le journal. Vérifier chaque semaine, dans le journal de trading, si la taille a augmenté après les pertes. Si oui, le problème est identifié et chiffré.
Ce que j’en dis sur le forum
« Un mauvais trader pour se refaire prendra 5 mauvaises positions […] il va espérer et donc doubler la mise, tripler pour ne pas avoir tort etc et au final finir la journée sur le tapis. »
Benoist Rousseau sur le forum, le 18 septembre 2014, à un débutant qui voulait trader le Dax avec un petit capital
Quelles sont les limites de la règle « ne jamais doubler la mise » ?
Elles tiennent à ce que l’on appelle doubler. Augmenter sa taille n’est pas une faute en soi. Quand le capital a grandi, la taille grandit avec lui : c’est la logique de la fraction fixe, et du critère de Kelly, qui fait dépendre la mise du capital disponible et de l’avantage de la méthode, jamais du dernier résultat. Ajouter à une position gagnante, selon des règles fixées d’avance, relève du pyramidage, qui a ses défenseurs et ses limites.
Entrer en plusieurs fois sur une même idée, en répartissant un risque total calculé avant la première entrée, n’est pas non plus une martingale. La frontière est simple : si la taille augmente parce que l’on vient de perdre, c’est la martingale, quel que soit le nom qu’on lui donne.
Enfin, l’objection la plus sérieuse vient des joueurs eux-mêmes : la martingale gagne réellement la plupart du temps. C’est exact, et c’est précisément le problème. Une règle qui gagne neuf mois sur dix et ruine le dixième n’est pas une règle gagnante ; c’est une probabilité de ruine que l’on a choisi de ne pas regarder.
Questions fréquentes sur le fait de doubler la mise après une perte
Est-ce une bonne idée de doubler la mise après une perte en trading ?
Non. Avec une mise de départ de 1 % du compte, six pertes d’affilée coûtent 63 % du capital, et une méthode qui gagne une fois sur deux subit une telle série dans 87 % des cas sur 250 trades.
Qu’est-ce que la martingale en trading ?
C’est la règle qui consiste à doubler la taille après chaque perte et à revenir à la mise de départ après un gain, pour qu’un seul gain efface toutes les pertes précédentes. Elle finit par ruiner le compte lors d’une longue série de pertes.
Pourquoi veut-on se refaire après une perte ?
Par aversion aux pertes : après une perte, une option qui offre une chance de revenir à l’équilibre devient plus attirante, ce que Thaler et Johnson ont appelé l’effet de retour à l’équilibre en 1990.
Les traders professionnels doublent-ils la mise après une perte ?
Certains, oui : au Chicago Board of Trade en 1998, les négociateurs pour compte propre qui avaient perdu le matin prenaient plus souvent un risque supérieur à leur moyenne l’après-midi, 31,2 % contre 27 %.
Que faire après une grosse perte en trading ?
Réduire la taille ou s’arrêter, jamais l’augmenter : la taille se recalcule sur le capital restant, et une limite de perte journalière ferme la séance.
Sources de référence utilisées
5
- Richard H. Thaler et Eric J. Johnson, « Gambling with the House Money and Trying to Break Even : The Effects of Prior Outcomes on Risky Choice », Management Science, vol. 36, n° 6, 1990, p. 643-660.
- Joshua D. Coval et Tyler Shumway, « Do Behavioral Biases Affect Prices ? », Journal of Finance, vol. 60, n° 1, 2005, p. 1-34 ; chiffres de 31,2 % et 27 % d’après le résumé du CFA Institute.
- Daniel Kahneman et Amos Tversky, « Prospect Theory : An Analysis of Decision under Risk », Econometrica, vol. 47, n° 2, 1979, p. 263-291.
- Chambre des communes, « Barings », déclaration du chancelier de l’Échiquier, Hansard, 18 juillet 1995.
- Tableaux et graphique : calculs exacts et simulations andlil.com (20 000 tirages de 250 trades indépendants par règle de mise).
Pour aller plus loin
- Les erreurs du débutant en trading : dix pièges, et pourquoi on y tombe, le guide complet.
Benoist Rousseau est trader depuis 1994 et membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), où il détient deux sièges de membre individuel. Fondateur d'Andlil.com en 2010 et auteur de Devenez Trader Pro (2016), il a formé des centaines de traders à dompter le risque grâce à sa formation en psychologie du trading. Dans la rubrique Apprendre le trading, il pose les bases pour débuter sur les futures : vocabulaire, premiers pas et erreurs à éviter.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École