
Entrer après le mouvement : pourquoi acheter tard coûte si cher
Acheter quand le mouvement est déjà fait donne l’impression d’entrer en sécurité. Le calcul montre un risque plus grand pour un gain plus petit, et les études un résultat décevant.

Le DAX monte de 150 points en une heure. Le débutant l’a vu partir, a hésité, a regardé les bougies vertes s’empiler, puis a cliqué, rassuré par la force de la hausse. Dix minutes plus tard, le marché reprend 60 points et son stop, placé sous le départ du mouvement, se trouve à une distance qu’il n’aurait jamais acceptée une heure plus tôt.
C’est l’une des erreurs les plus naturelles qui soient, parce qu’elle se présente comme de la prudence : attendre la confirmation, ne pas acheter avant d’être sûr. Le calcul montre que cette prudence a un coût précis, et les études sur les particuliers qu’elle produit, en moyenne, de mauvais résultats.
Qu’est-ce qu’entrer après le mouvement ?
Entrer après le mouvement consiste à prendre une position dans le sens d’une hausse ou d’une baisse qui a déjà eu lieu pour l’essentiel, sans que l’entrée ait été prévue à cet endroit, parce que l’ampleur et la vitesse du mouvement ont fini par convaincre. On parle aussi de « courir après le marché ».
Ce n’est pas la même chose que suivre une tendance. Un trader qui suit les tendances entre lui aussi après un début de mouvement, mais à un endroit décidé d’avance, avec un stop et une taille calculés avant l’ordre. L’erreur commence quand l’entrée est une réaction au mouvement, et non l’application d’un plan qui l’attendait.
Entrer après le mouvement en résumé
Entrer après le mouvement est l’erreur qui consiste à prendre position une fois l’essentiel du mouvement accompli, sous l’effet de sa force apparente. Elle dégrade mécaniquement l’opération : dans un mouvement de 100 à 130 avec un stop à 95, le rapport entre gain possible et perte au stop vaut 6 en entrant au départ, 1,8 au quart du chemin, 0,75 à mi-chemin et 0,27 aux trois quarts. Les études confirment le coût : les particuliers achètent les titres qui ont attiré l’attention, et les actions les plus achetées chaque jour par les clients de Robinhood ont fait en moyenne −4,7 % de rendement anormal sur les vingt jours suivants. Sur le S&P 500 depuis 2000, le lendemain d’une hausse d’au moins 2 % a été négatif en moyenne.
Pourquoi entre-t-on après le mouvement ?
Parce que le mouvement lui-même fait l’effet d’une preuve. Tant que le marché hésite, l’idée reste une hypothèse ; quand il monte de 1 % en une heure, elle semble démontrée. Le débutant achète alors la certitude, qui est le produit le plus cher du marché.
Plusieurs ressorts y concourent, chacun bien documenté. La peur de manquer rend l’occasion manquée plus douloureuse qu’une perte. L’imitation fait le reste : quand tout le monde parle du même mouvement sur les réseaux, il devient difficile de ne pas y participer, ce que traite la fiche sur l’erreur qui consiste à suivre les avis des réseaux. Et l’hésitation de départ, souvent, est la cause première : celui qui n’ose pas entrer au bon endroit finit par entrer au mauvais, une fois la peur dissipée par la hausse. La fiche sur la peur d’appuyer sur le bouton décrit ce mécanisme.
Enfin, l’attention elle-même oriente les achats. Brad Barber et Terrance Odean ont montré en 2008 que les particuliers sont acheteurs nets des actions qui attirent l’attention : celles dont on parle dans l’actualité, celles qui connaissent un volume inhabituel, celles qui viennent de faire une variation extrême en une journée. Les auteurs l’expliquent par la difficulté de choisir parmi des milliers de titres : on n’envisage d’acheter que ce qui a d’abord attiré le regard, c’est-à-dire, bien souvent, ce qui a déjà bougé.
Combien coûte une entrée tardive dans un mouvement ?
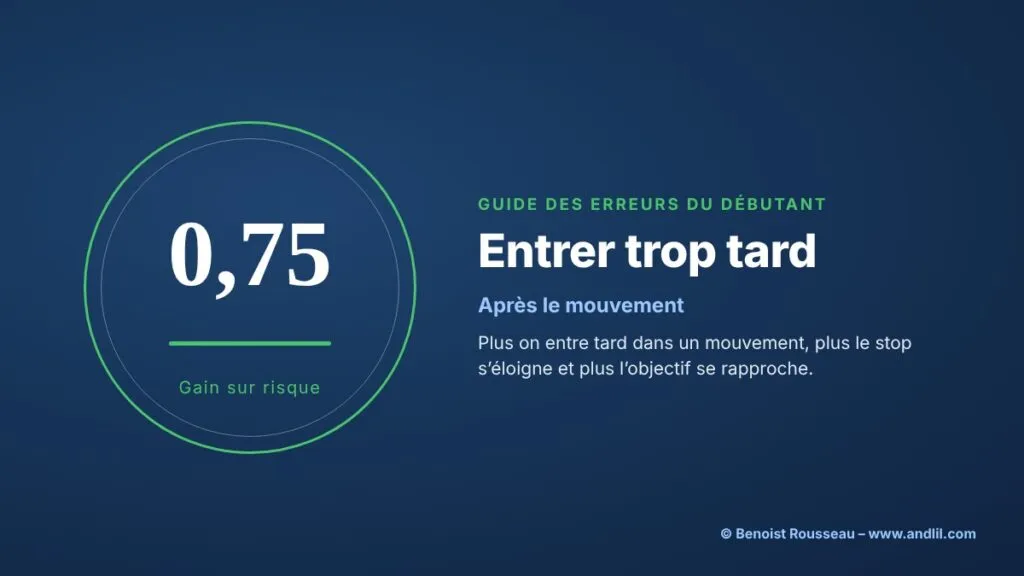
Elle coûte deux fois : le stop s’éloigne et l’objectif se rapproche. Prenons un mouvement qui part de 100 et atteindra 130, avec un stop logique à 95, sous le point de départ. Le trader qui entre à 100 risque 5 pour gagner 30. Celui qui entre à mi-chemin, à 115, risque 20 pour gagner 15.
| Entrée | Part du mouvement déjà faite | Perte au stop | Gain jusqu’à l’objectif | Rapport gain/risque |
|---|---|---|---|---|
| 100 | 0 % | 5 | 30 | 6,0 |
| 107,5 | 25 % | 12,5 | 22,5 | 1,8 |
| 115 | 50 % | 20 | 15 | 0,75 |
| 122,5 | 75 % | 27,5 | 7,5 | 0,27 |

Le tableau suppose que l’on connaît l’objectif, ce qui n’est jamais le cas ; il montre seulement la pente. Le ratio risque-rendement d’une opération se dégrade à chaque point parcouru avant l’entrée. Pour rester rentable avec un rapport de 0,75, une méthode doit gagner plus de 57 % du temps ; avec 0,27, plus de 79 %.
Le retardataire a deux façons d’y échapper, toutes deux mauvaises. Il peut garder le stop sous le départ et réduire sa taille, ce qui limite la perte mais ne corrige pas le rapport. Ou il peut rapprocher le stop de son prix d’entrée, ce qui le place au milieu des oscillations ordinaires du marché, là où il sera touché par le premier repli. La fiche où placer son stop loss explique pourquoi le stop se place d’après le marché, et non d’après le prix d’entrée.
Que disent les études sur ceux qui achètent après le mouvement ?
Qu’en moyenne, ils achètent ce qui va ensuite décevoir. Brad Barber, Xing Huang, Terrance Odean et Christopher Schwarz ont étudié les clients de Robinhood, l’application américaine de courtage sans commission. Leur article, publié en 2022 dans le Journal of Finance, montre que ces investisseurs pratiquent plus que les autres particuliers les achats guidés par l’attention, et que leurs achats groupés annoncent des rendements négatifs : les actions les plus achetées chaque jour ont fait en moyenne −4,7 % de rendement anormal sur les vingt jours suivants.
Les indices ne racontent pas une histoire plus encourageante pour celui qui achète au lendemain d’une forte hausse.
| Marché et seuil | Nombre de jours | Lendemain : variation moyenne | Lendemain en hausse | Tous les jours : variation moyenne du lendemain |
|---|---|---|---|---|
| S&P 500, hausse d’au moins 2 % | 233 | −0,21 % | 48 % | +0,03 % |
| S&P 500, hausse d’au moins 3 % | 84 | −0,59 % | 42 % | +0,03 % |
| DAX, hausse d’au moins 2 % | 391 | −0,02 % | 49 % | +0,03 % |
| DAX, hausse d’au moins 3 % | 133 | +0,12 % | 56 % | +0,03 % |
La lecture demande de la prudence. Ces fortes hausses se concentrent dans les marchés agités : sur le S&P 500, les deux tiers des séances à plus de 2 % depuis 2000 ont eu lieu en 2000-2002, en 2008-2009, en 2020 et en 2022, des périodes de krach ou de marché baissier, où les rebonds violents alternent avec les rechutes. Le tableau ne prouve donc pas qu’une forte hausse annonce une baisse. Il montre seulement que la force d’un mouvement passé ne donne, en moyenne, aucun avantage à celui qui le rejoint le lendemain.
Comment éviter d’entrer après le mouvement ?
En préparant les entrées avant que le marché ne bouge, et en apprenant à laisser passer les mouvements qu’on n’a pas préparés.
Écrire l’entrée, le stop et l’objectif avant la séance. Une entrée prévue à un niveau précis, avec un stop et une taille calculés, se prend ou ne se prend pas ; elle ne se rattrape pas vingt points plus haut. C’est l’intérêt du plan de trading écrit.
Calculer le rapport gain/risque au moment du clic, pas avant le mouvement. Si l’entrée a glissé, le rapport a changé. Le recalculer avant d’envoyer l’ordre suffit souvent à renoncer.
Accepter le mouvement manqué. Un mouvement non pris ne coûte rien. Il paraît coûter, parce que l’esprit compte en gains imaginaires ce qu’il aurait pu faire ; le compte, lui, ne connaît que les pertes réelles. Le marché offrira d’autres occasions, et l’envie de se rattraper sur un mouvement raté mène en général à l’erreur de faire trop de trades.
Noter dans le journal les entrées tardives. Une colonne « entrée prévue ou non » dans le journal de trading suffit à mesurer, au bout de quelques semaines, ce que rapportent les opérations prises sous l’effet du mouvement.
Ce que j’en dis sur le forum
« raté le départ sur NQ… hésité, trop tard maintenant »
Benoist Rousseau sur le forum, le 15 novembre 2021, en pleine séance sur le Nasdaq, après avoir laissé passer un départ
Quelles sont les objections sérieuses à cette règle ?
La plus sérieuse vient du suivi de tendance. Des méthodes systématiques achètent précisément ce qui monte, et elles ont fait leurs preuves : Brian Hurst, Yao Hua Ooi et Lasse Pedersen ont reconstitué une telle stratégie sur des contrats d’indices, de taux, de matières premières et de devises jusqu’en 1880, et l’ont trouvée rentable de façon régulière sur plus d’un siècle. L’objection est juste, mais elle porte sur des horizons de plusieurs mois, des règles fixes et une diversification qui n’ont rien de commun avec l’achat impulsif d’un mouvement de dix minutes. Ces méthodes entrent après le début du mouvement, mais à un endroit défini par une règle et avec un risque fixé d’avance.
Deuxième objection : attendre une confirmation réduit le nombre de faux départs. C’est vrai, et c’est un choix légitime, à condition d’en accepter le prix dans le calcul du stop et de la taille. Entrer sur confirmation est une méthode ; entrer parce que le mouvement a fini par faire peur de le manquer n’en est pas une.
Questions fréquentes sur l’entrée après le mouvement
Pourquoi est-ce une erreur d’acheter après une forte hausse ?
Parce que le stop logique, sous le départ du mouvement, s’éloigne, et que l’objectif se rapproche. Dans notre exemple, entrer à mi-chemin d’un mouvement de 100 à 130 fait passer le rapport gain/risque de 6 à 0,75.
Qu’est-ce que courir après le marché ?
C’est prendre position une fois l’essentiel du mouvement accompli, parce que sa force a fini par convaincre, sans que l’entrée ait été prévue à cet endroit.
Faut-il acheter le lendemain d’une forte hausse ?
Rien ne le justifie en moyenne. Sur le S&P 500 de 2000 à 2026, le lendemain d’une hausse d’au moins 2 % a reculé de 0,21 % en moyenne, contre +0,03 % pour un jour ordinaire.
Que faire quand on a raté un mouvement ?
Le laisser passer. Un mouvement non pris ne coûte rien ; une entrée tardive peut coûter cher. L’occasion suivante se prépare avant la séance.
Entrer sur confirmation, est-ce entrer trop tard ?
Pas si l’entrée sur confirmation est prévue dans le plan, avec un stop et une taille calculés en conséquence. L’erreur est l’entrée improvisée sous l’effet du mouvement.
Sources de référence utilisées
4
- Brad M. Barber et Terrance Odean, « All That Glitters : The Effect of Attention and News on the Buying Behavior of Individual and Institutional Investors », Review of Financial Studies, vol. 21, n° 2, 2008, p. 785-818.
- Brad M. Barber, Xing Huang, Terrance Odean et Christopher Schwarz, « Attention-Induced Trading and Returns : Evidence from Robinhood Users », Journal of Finance, vol. 77, n° 6, 2022, p. 3141-3190.
- Brian Hurst, Yao Hua Ooi et Lasse H. Pedersen, « A Century of Evidence on Trend-Following Investing », Journal of Portfolio Management, 2017.
- Tableaux et graphique : calcul andlil.com du rapport gain/risque, et des variations du lendemain des fortes hausses du S&P 500 et du DAX (cours de clôture Yahoo Finance, janvier 2000 à octobre 2026).
Pour aller plus loin
Benoist Rousseau est trader depuis 1994 et membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), où il détient deux sièges de membre individuel. Fondateur d'Andlil.com en 2010 et auteur de Devenez Trader Pro (2016), il a formé des centaines de traders à dompter le risque grâce à sa formation en psychologie du trading. Dans la rubrique Apprendre le trading, il pose les bases pour débuter sur les futures : vocabulaire, premiers pas et erreurs à éviter.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École