
DPO : comprendre le Detrended Price Oscillator en analyse

Qu’est-ce que le Detrended Price Oscillator ?
Le Detrended price Oscillator (DPO) est un indicateur qui a pour but de repérer les cycles du cours ainsi que les situations de surachat et de survente. Pour ce faire, le Detrended Price Oscillator élimine la tendance à long terme du cours, en lissant cette dernière avec une moyenne mobile.
Quelle est la formule du Detrended Price Oscillator ?
Cet indicateur est calculé sur une période de temps. On calcule une moyenne mobile retardée sur cette période P : (P/2+1 jours). La moyenne mobile est ensuite soustraite au cours de clôture. Les cycles les plus longs sont en fait mis de côté, afin de conserver seulement les cycles de courtes durées.
La formule complète du DPO est donc :
DPO = Cours de clôture – MMp (P/2 + 1)
Avec :
- P comme période de temps choisie
- MMp : Moyenne mobile sur la période P que l’on a appliquée sur un nombre x de jours
Comment interpréter le Detrended Price Oscillator ?
Les cycles à long terme sont formés à partir d’une succession de cycles à court terme. Les points de retournements peuvent être repérés en analysant les cycles à court terme.
Le Detrended Price Oscillator met de côté les cycles majeurs d’un cours.
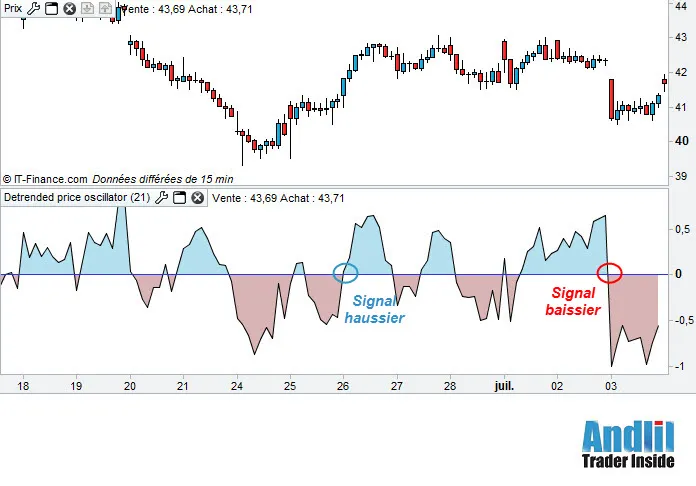
On peut utiliser cet indicateur pour repérer les retournements de tendance. Lorsque l’indicateur est très bas ou très élevé, on peut supposer qu’un retournement est proche.
Dans un marché tendanciel :
- Achetez lorsque le DPO croise par le bas la ligne de niveau zéro
- Vendez lorsque le DPO croise par le haut la ligne de niveau zéro
Vidéo de présentation du Detrended Price Oscillator
Un exemple d’association du DPO avec une MME 20 est disponible dans cette vidéo

Le Detrended Price Oscillator en résumé
Le Detrended Price Oscillator (DPO), ou oscillateur de prix sans tendance, mesure l’écart entre le cours et une moyenne mobile décalée dans le temps. En retirant la tendance de fond, il fait apparaître les cycles courts : leurs sommets, leurs creux et leur durée. C’est d’abord un outil d’analyse des cycles, plus qu’un indicateur de signaux d’achat et de vente.
Comment se calcule le DPO ?
Notons P la période choisie, par exemple 20 séances, et MM la moyenne mobile simple des clôtures sur cette période. Le décalage vaut P/2 + 1, soit 11 séances pour P = 20.
Selon les logiciels, on rencontre deux variantes, qui ne donnent pas exactement la même courbe :
- la version centrée : on compare la clôture d’une séance à la moyenne mobile calculée P/2 + 1 séances plus tard, c’est-à-dire à une moyenne dont la fenêtre est à peu près centrée sur cette séance. C’est la plus fidèle pour repérer les cycles, mais la courbe s’arrête P/2 + 1 séances avant la dernière bougie ;
- la version au jour le jour : DPO = clôture du jour − moyenne mobile calculée il y a P/2 + 1 séances. C’est la formule du texte ci-dessus. La courbe va jusqu’à la dernière bougie, mais la comparaison se fait avec une moyenne plus ancienne, ce qui laisse passer une partie de la tendance.
Vérifiez dans votre logiciel laquelle des deux est utilisée avant d’interpréter les signaux.
Quel exemple chiffré permet de comprendre le Detrended Price Oscillator ?
Imaginons une action dont la clôture du jour est de 105 € et dont la moyenne mobile sur 20 séances valait 100 € il y a 11 séances. Avec la version au jour le jour, le DPO vaut 105 − 100 = + 5 € : le cours se situe 5 € au-dessus de sa moyenne décalée, en haut de son cycle court. Si la clôture était de 97 €, le DPO vaudrait − 3 € : le cours serait dans un creux de cycle.
Le DPO s’exprime dans l’unité du cours (des euros ou des points), et non en pourcentage.
Comment utiliser le Detrended Price Oscillator ?
Le premier usage consiste à mesurer la longueur des cycles. On compte le nombre de séances entre deux creux successifs du DPO, puis entre deux sommets. Si les creux reviennent à peu près toutes les 20 séances, le titre suit un cycle d’environ un mois de bourse, et l’on peut anticiper la zone du prochain creux.
Le second usage est de repérer les excès dans le cycle : un DPO très au-dessus de zéro signale un cours tendu par rapport à sa moyenne, un DPO très en dessous un cours comprimé. Comme l’indicateur ignore la tendance, ces lectures se combinent avec elle : en tendance haussière, on cherche plutôt à acheter les creux du DPO ; en tendance baissière, à vendre ses sommets.
Les croisements de la ligne zéro décrits plus haut indiquent que le cours repasse au-dessus ou au-dessous de sa moyenne décalée. Ils sont utiles en complément d’autres outils, mais produisent de nombreux faux signaux lorsque le marché évolue sans cycle net.
Quelles sont les limites du DPO ?
- Ce n’est pas un indicateur de momentum : il ne mesure pas la vitesse du mouvement, et ses niveaux extrêmes ne sont pas des seuils fixes de surachat ou de survente comme ceux du RSI.
- Il dépend du niveau du cours : un DPO de + 5 n’a pas le même sens sur une action à 20 € et sur une action à 500 €. Il ne permet donc pas de comparer deux titres entre eux.
- Il réagit avec retard, puisqu’il repose sur une moyenne décalée de plus de la moitié de la période.
- Le réglage compte : une période trop courte fait ressortir du bruit, une période trop longue efface les cycles que l’on cherche.
Questions fréquentes
Quel réglage choisir pour le DPO ?
Une période de 20 séances est le réglage le plus courant. L’idéal est de l’ajuster à la longueur du cycle observé : la période doit être proche de la durée qui sépare deux creux.
Pourquoi le DPO s’arrête-t-il avant la dernière bougie ?
Dans sa version centrée, chaque valeur compare un cours à une moyenne calculée plus tard. Pour les dernières séances, cette moyenne n’existe pas encore, et la courbe s’arrête donc P/2 + 1 séances avant la fin du graphique.
Quelle est la différence entre le DPO et le MACD ?
Le MACD compare deux moyennes mobiles et suit la tendance. Le DPO retire au contraire la tendance pour isoler les cycles courts.
Le DPO peut-il servir seul ?
Non. Il indique où le cours se situe dans son cycle, mais pas la direction de fond : il faut l’associer à une analyse de la tendance, comme le montre la vidéo ci-dessus avec une moyenne mobile exponentielle.
Benoist Rousseau est trader, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), spécialiste en histoire économique formé à la Sorbonne et pédagogue expérimenté. Il a ainsi créé son École de Trading en 2022.
Fort de plus de 30 ans d’expérience sur les futures CME, il partage analyses de séance, replays de trades commentés, psychologie et gestion du risque — sans signaux ni promesses, du trading brut et sans filtre.
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École