

Qu’est-ce que la bulle des Mers du Sud ?
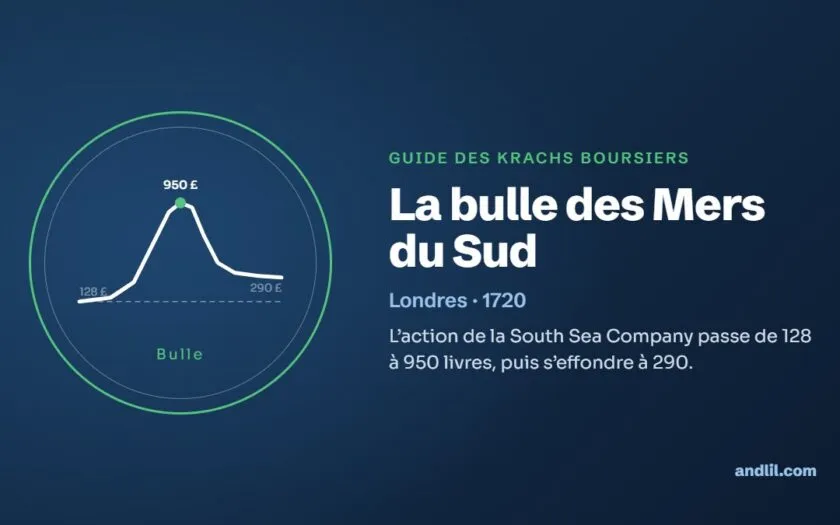
Au printemps 1720, Londres découvre ce que Paris vit depuis des mois. Une compagnie de commerce qui ne commerce guère propose de reprendre la dette de l’État contre ses actions. Le Parlement accepte, les ministres sont intéressés, l’action de la South Sea Company passe d’environ 128 livres sterling en janvier à près de 1 000 livres pendant l’été. À l’automne, elle est retombée sous les 300 livres et le pays cherche des coupables.
Elle a laissé des victimes illustres, Newton en tête, une loi qui a pesé un siècle sur les sociétés, et des anecdotes trop belles pour être vraies.
La bulle des Mers du Sud en résumé
La bulle des Mers du Sud est la flambée puis l’effondrement, à Londres en 1720, de l’action de la South Sea Company, compagnie créée en 1711 pour reprendre une partie de la dette publique britannique. Après l’adoption de son plan de conversion de la dette au printemps 1720, l’action passe d’environ 128 livres sterling en janvier à 950 livres le 1er juillet. Elle s’effondre en septembre, ne vaut plus qu’environ 290 livres le 1er octobre et environ 124 livres en décembre, soit près de 87 % de baisse depuis le sommet. La crise entraîne une enquête parlementaire, la sanction des dirigeants et l’ascension de Robert Walpole.
Les chiffres clés de la bulle des Mers du Sud
| Indicateur | Valeur |
|---|---|
| Cours en janvier 1720 | environ 128 £ |
| Plus haut | 950 £ le 1er juillet 1720 (série de Larry Neal, reprise par Peter Garber) ; les 1 000 à 1 050 £ cités ailleurs incluent souvent un dividende de 10 % en actions |
| Cours le 31 août 1720 | environ 775 £ |
| Cours le 1er octobre 1720 | environ 290 £, soit environ −70 % depuis le sommet |
| Cours en décembre 1720 | environ 124 £, soit près de −87 % depuis le sommet |
| Capitalisation évaporée en septembre 1720 | environ 103 millions £ sur 164 millions |
| Bubble Act | loi du 11 juin 1720 ; abrogé en partie en 1825, entièrement en 1901 |
Les causes de la bulle des Mers du Sud
Une compagnie de commerce née de la dette
Créée en 1711 à l’initiative de Robert Harley, chancelier de l’Échiquier, la South Sea Company absorbe environ 9 millions de livres de dette que l’État ne peut rembourser. Les créanciers reçoivent des actions ; la compagnie obtient le monopole du commerce avec l’Amérique espagnole et, au traité d’Utrecht (1713), l’asiento, le droit de livrer chaque année 4 800 esclaves africains aux colonies espagnoles. Ce commerce odieux rapporte peu : le vrai métier de la compagnie est la dette, les « Mers du Sud » un argument de vente.
La rivalité avec la Banque d’Angleterre
La Banque d’Angleterre, société privée fondée en 1694, est le prêteur attitré de l’État. En janvier 1720, la South Sea Company propose de reprendre la plus grande partie de la dette nationale, qui s’élève alors à environ 50 millions de livres, en échangeant les titres des créanciers contre ses propres actions. La Banque d’Angleterre fait une contre-offre ; la compagnie surenchérit et l’emporte. Le projet, adopté une première fois par les Communes le 21 mars, devient loi le 7 avril.
Le mécanisme
Tout repose sur le cours. Plus l’action monte, moins la compagnie en cède aux créanciers pour une même dette, et plus il lui en reste à vendre au public. Elle a donc intérêt à pousser son propre titre : elle prête à ses souscripteurs, échelonne les paiements, distribue des actions à des parlementaires et à des ministres. Le chancelier de l’Échiquier, John Aislabie, en reçoit pour 20 000 livres.
Le déroulement de la crise
| Date | Événement |
|---|---|
| 10 septembre 1711 | charte royale de la South Sea Company |
| 22 janvier 1720 | le plan de reprise de la dette est présenté au Parlement |
| 21 mars 1720 | première adoption du projet aux Communes : l’action passe d’environ 200 à 300 £ |
| 7 avril 1720 | le plan de conversion devient loi |
| 11 juin 1720 | le Bubble Act devient loi |
| 1er juillet 1720 | sommet de l’action : 950 £ |
| 18 août 1720 | poursuites contre quatre sociétés accusées de dépasser leur charte |
| Septembre 1720 | effondrement : environ 775 £ le 31 août, 290 £ le 1er octobre ; environ 124 £ en décembre |
| Décembre 1720 – avril 1721 | enquête parlementaire ; Walpole Premier lord du Trésor le 3 avril 1721 |
L’envolée du printemps
L’action vaut environ 128 livres en janvier, 175 en février, 330 en mars, 550 fin mai. Une souscription est lancée à 1 000 livres le 17 juin, et le cours bondit de 745 à 950. Sommet : 950 livres le 1er juillet, selon la série de Larry Neal reprise par Peter Garber. Les 1 050 livres de l’historien William Scott incluent un dividende de 10 % versé en actions, et du 24 juin au 22 août les cours sont des prix à terme, les registres de transfert étant fermés.
Les « bubble companies » et le Bubble Act
L’euphorie gagne le marché. Dès février, un comité des Communes, présidé par John Hungerford, recense des projets cherchant à lever quelque 40 millions de livres. Le 11 juin 1720, le Bubble Act interdit aux sociétés par actions d’opérer sans charte royale ou loi du Parlement, tout en accordant une charte à deux compagnies d’assurance, la Royal Exchange Assurance et la London Assurance. On y a longtemps vu une réaction à la spéculation ; on y voit plutôt aujourd’hui un moyen d’écarter les concurrents de la South Sea Company.
La plus célèbre de ces sociétés est celle qui aurait levé des fonds « pour une entreprise très avantageuse, mais dont personne ne doit savoir ce qu’elle est ». Selon Mackay (1841), qui la reprend de l’historien John Oldmixon, son fondateur aurait encaissé 2 000 livres en cinq heures avant de disparaître. Andrew Odlyzko la juge apocryphe, amalgame embelli de cas réels : la presse de juin 1720 rapporte bien des promoteurs partis avec la caisse.
L’effondrement
Le 18 août, les autorités poursuivent quatre sociétés pour avoir dépassé leurs chartes. Leurs porteurs, souvent endettés, vendent ce qu’ils peuvent, y compris des actions des Mers du Sud. À Paris, le système de Law se défait depuis mai, et la course à la liquidité gagne les places. L’action passe d’environ 775 livres le 31 août à 290 livres le 1er octobre : environ 103 millions de livres de capitalisation disparaissent en un mois, selon Peter Garber. Fin septembre, la Sword Blade Company, banquier de la compagnie, suspend ses paiements. En décembre, l’action vaut environ 124 livres. Les « 150 livres fin septembre » souvent cités viennent de Mackay, pas des séries de cours.
Les conséquences de la bulle des Mers du Sud
L’enquête et les sanctions
L’enquête parlementaire ouverte en décembre 1720 met au jour les actions distribuées aux ministres et aux parlementaires. John Aislabie, reconnu coupable par les Communes de la corruption « la plus notoire, la plus dangereuse et la plus infâme », est expulsé de la Chambre en mars 1721 et enfermé à la Tour de Londres. Les 33 administrateurs perdent en moyenne 82 % de leur fortune, confisquée au profit des victimes.
Walpole, le « grand paravent »
Robert Walpole, lui-même investisseur pendant la bulle, devient Premier lord du Trésor le 3 avril 1721. Il conduit le règlement : la compagnie est restructurée, survit comme gestionnaire de dette publique, et la confiance revient. Il protège aussi des ministres compromis, parfois à trois voix près, ce qui lui vaut le surnom de « Screen-Master General », le grand paravent.
Ce qui a changé
La Banque d’Angleterre, débarrassée de sa rivale, confirme son rôle de banquier de l’État. Le Bubble Act, abrogé en partie en 1825 seulement, a longtemps freiné la création de sociétés par actions. La dette britannique, elle, n’a pas fait défaut : l’Angleterre a gardé son crédit.
Folie des foules ou marché rationnel ? Le débat
Newton et la folie des hommes
On prête à Isaac Newton, alors maître de la Monnaie royale, la formule : « Je peux calculer le mouvement des corps célestes, mais pas la folie des hommes. » Elle n’a pas de source fiable. La plus ancienne trace est une note de Joseph Spence datée de 1756, près de trente ans après la mort de Newton : d’après lord Radnor, Newton, interrogé sur la hausse de l’action, aurait répondu qu’il ne pouvait pas calculer « la folie des gens ». Les corps célestes n’apparaissent qu’au XIXe siècle.
Ses pertes, en revanche, sont documentées. Selon la reconstitution d’Andrew Odlyzko, Newton vend toutes ses actions les 19 et 23 avril 1720, avec un bénéfice d’environ 20 000 livres, puis rachète massivement à la mi-juin, près du sommet, jusqu’à y placer presque toute sa fortune. Il valait un peu plus de 30 000 livres avant la bulle, environ 20 000 à la mi-1721.
Des investisseurs qui savaient
Peter Temin et Hans-Joachim Voth (American Economic Review, 2004) ont étudié les opérations quotidiennes de la banque Hoare : elle savait qu’il s’agissait d’une bulle et a choisi de la chevaucher, avec profit, car il était plus rentable de suivre un public prévisible que de le combattre. Pour Garber, l’échec final ne prouve pas l’irrationalité des acheteurs.
Des marchés qui deviennent fous
Richard Dale (The First Crash, 2004) défend la thèse inverse : avec Johnnie Johnson et Leilei Tang (2005), il relève entre l’action et les reçus de souscription, titres presque équivalents, des écarts de prix qu’aucune explication rationnelle ne justifie. Gary Shea a répondu en 2007 que ces écarts tiennent aux clauses des souscriptions.
1720, l’année des trois bulles
Rik Frehen, William Goetzmann et Geert Rouwenhorst (« New evidence on the first financial bubble », Journal of Financial Economics, 2013) ont élargi le regard : en 1720, trois places s’emballent, Paris, Londres et les Provinces-Unies, où des sociétés naissent à Rotterdam, Gouda, Delft et ailleurs à partir de juillet. La bulle néerlandaise a laissé un recueil satirique, le « Grand Tableau de la folie ». Selon eux, les hausses se concentrent sur le commerce atlantique et sur l’assurance, alors en pleine transformation : une bulle a besoin d’une histoire plausible.
Ce qu’en retient un investisseur
L’émetteur qui a intérêt au cours. La South Sea Company gagnait d’autant plus que son action montait, et prêtait pour qu’on l’achète. Quand le vendeur finance ses acheteurs, la hausse ne mesure plus grand-chose.
Le levier se dénoue par ce qui reste liquide. Une position à crédit qui tourne mal force à vendre ce qui se vend encore. La spéculation à crédit transmet ainsi les pertes d’un marché à l’autre, et d’une place à l’autre.
Savoir que c’est une bulle ne suffit pas. Newton l’avait compris en avril et y est revenu en juin ; la banque Hoare l’avait compris et en a profité. La différence tient à la discipline, pas à l’intelligence.
Les belles histoires sont rarement vraies. La société mystère et la citation de Newton sont plus connues que les cours de l’action, et même ces cours varient selon qui les cite.
Questions fréquentes
Quand la bulle des Mers du Sud a-t-elle éclaté ?
En septembre 1720 : l’action passe d’environ 775 livres sterling le 31 août à 290 livres le 1er octobre, puis à environ 124 livres en décembre.
Combien Isaac Newton a-t-il perdu dans la bulle des Mers du Sud ?
Au moins 10 000 livres : selon Andrew Odlyzko, son patrimoine passe d’un peu plus de 30 000 à environ 20 000 livres à la mi-1721. Les 20 000 livres de pertes souvent cités ne sont pas établis ; c’est à peu près le bénéfice d’avril, reperdu ensuite.
Newton a-t-il vraiment parlé de « la folie des hommes » ?
La formule sur les corps célestes est apocryphe. La plus ancienne source, Joseph Spence (1756), rapporte de seconde main un propos sur « la folie des gens ».
Qu’est-ce que le Bubble Act ?
La loi du 11 juin 1720 qui interdit aux sociétés par actions d’opérer sans charte royale ou loi du Parlement. Elle est abrogée en partie en 1825, entièrement en 1901.
Quel lien avec le système de Law ?
Les deux convertissent la dette publique en actions d’une compagnie et éclatent en 1720, comme une troisième bulle aux Provinces-Unies.
Sources
- Peter M. Garber, « Famous First Bubbles », Journal of Economic Perspectives, vol. 4, n° 2, 1990, p. 35-54 (texte).
- Rik Frehen, William Goetzmann et K. Geert Rouwenhorst, « New evidence on the first financial bubble », Journal of Financial Economics, vol. 108, n° 3, 2013, p. 585-607 (version NBER).
- Peter Temin et Hans-Joachim Voth, « Riding the South Sea Bubble », American Economic Review, vol. 94, n° 5, 2004.
- Richard Dale, The First Crash : Lessons from the South Sea Bubble, Princeton University Press, 2004 ; R. Dale, J. Johnson et L. Tang, « Financial markets can go mad », Economic History Review, 2005 ; réponse de G. Shea, même revue, 2007.
- Andrew Odlyzko, « Isaac Newton and the perils of the financial South Sea », Physics Today, juillet 2020.
- Andrew Odlyzko, « An Undertaking of Great Advantage, But Nobody to Know What It Is : Bubbles and Gullibility », Financial History, hiver 2020.
- Charles Mackay, Memoirs of Extraordinary Popular Delusions, Londres, 1841 (texte).
Pour aller plus loin
Diplômé d’histoire de la Sorbonne, j’ai enseigné douze ans avant de trader à plein temps. Les krachs, les bulles et les grandes figures de la finance éclairent mieux les marchés d’aujourd’hui que bien des modèles. J’ai préfacé Machiavel, Renan et Le Bon chez JDH Éditions.
Découvrir mon parcours

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École