
Aversion myope aux pertes : pourquoi regarder ses cours trop souvent coûte
Plus on regarde souvent ses positions, plus on voit de pertes, et moins on ose de risque utile. Ce que montrent Benartzi et Thaler, les expériences, et les traders du CBOT.
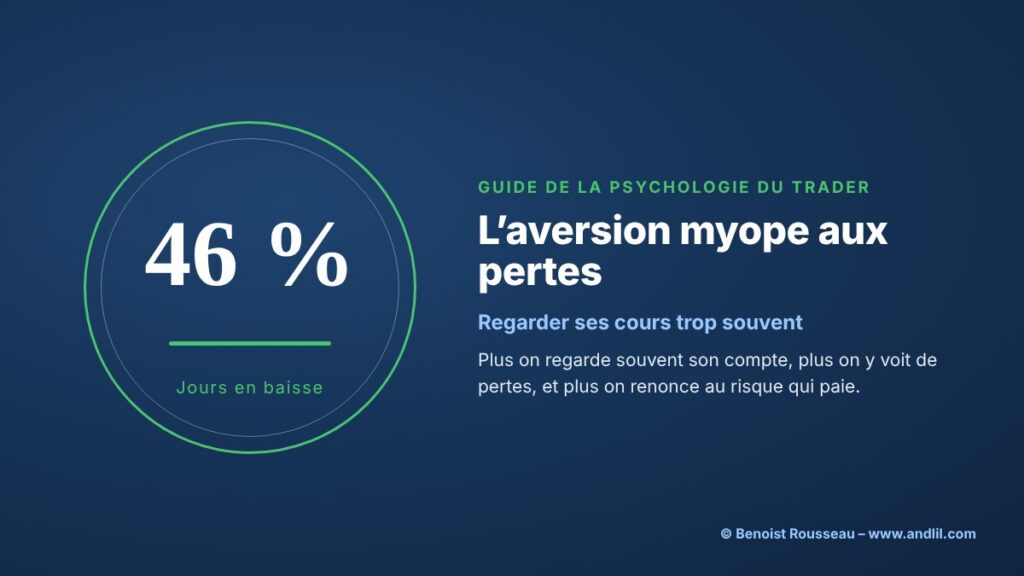

De 1990 à 2025, le S&P 500 a baissé 46 % des jours de Bourse. Sur la même période, il n’a baissé que 20 % des années, prises de date à date. Le marché est le même, les données sont les mêmes ; seul change le rythme auquel on les regarde. Celui qui regarde chaque soir vit environ 116 déceptions par an. Celui qui regarde une fois l’an en vit une tous les cinq ans.
C’est l’intuition centrale d’un article de 1995 de Shlomo Benartzi et Richard Thaler, qui a donné un nom à ce phénomène : l’aversion myope aux pertes. Elle concerne l’investisseur, et plus encore le trader, qui voit son résultat changer à chaque cotation. La question n’est pas de regarder moins, ce qui est souvent impossible, mais de savoir sur quel horizon on se juge.
Qu’est-ce que l’aversion myope aux pertes ?
L’aversion myope aux pertes est la tendance à refuser des risques favorables parce qu’on évalue ses résultats sur des périodes trop courtes, où les pertes apparaissent souvent et pèsent, psychologiquement, plus lourd que des gains de même taille. Elle combine deux éléments : l’aversion aux pertes, décrite par Kahneman et Tversky, et la myopie, c’est-à-dire une fréquence d’évaluation trop élevée.
Aucun des deux ne suffit seul. Un investisseur qui détesterait les pertes mais ne regarderait son compte que tous les dix ans en verrait rarement ; un investisseur indifférent aux pertes pourrait regarder toutes les secondes sans dommage. C’est l’assemblage qui coûte.
L’aversion myope aux pertes en résumé
L’aversion myope aux pertes, proposée par Shlomo Benartzi et Richard Thaler en 1995, réunit l’aversion aux pertes et une évaluation trop fréquente des résultats. Plus la période de jugement est courte, plus les pertes sont fréquentes : de 1990 à 2025, le S&P 500 a baissé 46 % des jours, 36 % des mois et 20 % des années. Benartzi et Thaler expliquent ainsi la prime élevée des actions sur les obligations : les investisseurs se comportent comme s’ils jugeaient leur portefeuille chaque année. Les expériences de Gneezy et Potters (1997) et de Thaler, Tversky, Kahneman et Schwartz (1997) confirment qu’un retour d’information fréquent fait prendre moins de risque, y compris aux traders professionnels du CBOT. Une grande étude de terrain de 2017 n’a pas retrouvé l’effet.
D’où vient l’idée d’aversion myope aux pertes ?
D’une énigme. Sur le XXᵉ siècle, les actions américaines ont rapporté beaucoup plus que les obligations, un écart que les modèles économiques classiques n’expliquent qu’en supposant chez les investisseurs une peur du risque invraisemblable. C’est ce que les économistes appellent l’« énigme de la prime de risque ».
Benartzi et Thaler proposent une autre explication dans le Quarterly Journal of Economics en 1995. Les investisseurs ne craignent pas le risque en général, ils craignent de voir des pertes. Or la probabilité de voir une perte dépend de la fréquence à laquelle on regarde. Leurs simulations montrent que la prime observée correspond à des investisseurs qui évaluent leur portefeuille environ une fois par an, avec les paramètres d’aversion aux pertes mesurés par ailleurs. Une année est un horizon raisonnable pour un bilan ; c’est un horizon trop court pour un placement de trente ans.
Richard Thaler a reçu en 2017 le prix de la Banque de Suède en sciences économiques en mémoire d’Alfred Nobel « pour ses contributions à l’économie comportementale », parmi lesquelles la comptabilité mentale.
Que montrent les expériences sur l’aversion myope aux pertes ?
Elles montrent qu’on prend moins de risque quand on reçoit ses résultats plus souvent, même sur un pari favorable. L’expérience de référence est celle d’Uri Gneezy et Jan Potters, publiée en 1997. Chaque participant reçoit 200 centimes par manche et choisit la part qu’il mise sur un pari : une chance sur trois de gagner 2,5 fois la mise, deux chances sur trois de la perdre. L’espérance est positive : chaque euro misé rapporte en moyenne 17 centimes (calcul andlil.com : 1/3 × 2,5 − 2/3 = +0,17). Un groupe décide et voit le résultat à chaque manche ; l’autre décide pour trois manches à la fois et voit le résultat groupé.
| Participants | Résultat vu à chaque manche | Résultat vu toutes les trois manches |
|---|---|---|
| Étudiants (Gneezy et Potters, 1997) | 50,5 % | 67,4 % |
| Étudiants (Haigh et List, 2005) | 50,9 % | 62,5 % |
| Traders du CBOT (Haigh et List, 2005) | 45,6 % | 74,3 % |
Le même pari, présenté plus souvent, fait miser un quart de moins. Richard Thaler, Amos Tversky, Daniel Kahneman et Alan Schwartz obtiennent le même résultat la même année avec une allocation entre deux placements fictifs : ceux qui reçoivent leurs résultats le plus souvent prennent le moins de risque et gagnent le moins d’argent.
Les traders professionnels échappent-ils à l’aversion myope aux pertes ?
Non, et c’est le résultat le plus inattendu. Michael Haigh et John List ont repris en 2005 le protocole de Gneezy et Potters avec 54 traders du parquet du Chicago Board of Trade, comparés à 64 étudiants (Journal of Finance). On attendait des professionnels qu’ils soient plus rationnels. Ils se sont montrés plus myopes : avec un retour à chaque manche, ils misaient moins que les étudiants ; avec un retour groupé, nettement plus. L’écart entre les deux conditions est près de deux fois et demie plus grand chez les traders (calcul andlil.com : 28,7 points contre 11,6).
L’expérience ne dit pas pourquoi. Une piste plausible est que les traders de parquet, habitués à juger chaque opération sur-le-champ, réagissent plus fort au cadre qu’on leur présente. Ce qui est sûr, c’est que l’expérience du marché n’immunise pas contre ce biais ; elle peut même l’accentuer.
Pourquoi l’aversion myope aux pertes concerne-t-elle le trader actif ?
Parce que le trader regarde son résultat en continu, et que chaque variation d’un tick s’affiche en euros. À l’échelle de la journée, un marché ou une méthode même favorable alterne souvent pertes et gains, et l’aversion aux pertes fait peser chaque perte vue plus lourd que le gain équivalent.

| Durée de la période | Nombre de périodes observées | Part des périodes en baisse |
|---|---|---|
| 1 jour de Bourse | 9 065 | 46,3 % |
| 1 semaine (5 séances) | 9 061 | 42,2 % |
| 1 mois (21 séances) | 9 045 | 36,0 % |
| 1 trimestre (63 séances) | 9 003 | 30,0 % |
| 1 an (252 séances) | 8 814 | 19,7 % |
Le trader ne détient pas l’indice pour un an, et le tableau ne lui dit pas quoi trader. Il illustre un mécanisme : une méthode qui gagne sur cent opérations perdra souvent sur cinq. Celui qui la juge à chaque opération finit par la quitter, par couper ses gains pour ne plus voir le compteur reculer, ou par sauter des signaux après deux pertes. Ce sont les comportements que décrivent l’effet de disposition et la fiche sur les séries de pertes.
Comment limiter l’aversion myope aux pertes ?
En choisissant l’horizon de jugement avant de trader, et en organisant ce que l’on voit pour qu’il corresponde à cet horizon. Les expériences montrent que le cadre compte ; le trader peut donc agir sur le cadre.
Juger une méthode sur un nombre d’opérations fixé d’avance. Vingt, cinquante ou cent opérations, mais pas la dernière. C’est l’esprit de la fiche penser en probabilités et de celle sur juger ses décisions, pas ses résultats.
Mesurer en multiples du risque plutôt qu’en euros. Une perte de 1 R prévue et respectée est un événement normal ; une perte de 340 euros affichée en rouge ne l’est jamais. La fiche penser en R détaille ce changement d’unité.
Masquer ce qui ne sert pas à décider. Si votre plateforme le permet, affichez le gain latent en points ou en ticks plutôt qu’en devise. Pour une position de plusieurs jours, ne pas ouvrir l’application entre deux points de contrôle prévus est une décision, pas une négligence.
Faire le bilan à date fixe. Le journal des émotions et le journal de trading, relus chaque semaine ou chaque mois, remplacent le jugement à chaud par un jugement agrégé.
Quelles sont les limites des études sur l’aversion myope aux pertes ?
La plus sérieuse vient d’une étude de terrain. John Beshears, James Choi, David Laibson et Brigitte Madrian ont fait investir de vrais participants dans de vrais fonds pendant un an, en variant la fréquence et le regroupement des informations (Review of Financial Studies, 2017). Ils n’ont trouvé aucune hausse de la part investie en actions chez ceux qui recevaient des informations agrégées. En modifiant pas à pas le protocole de Gneezy et Potters, ils ont vu l’effet disparaître quand la distribution des gains changeait ou quand un délai de quelques jours séparait le choix du résultat.
Autrement dit, l’effet est solide dans le cadre des expériences, un pari simple aux résultats immédiats, et beaucoup moins assuré dans la gestion d’un placement réel. Le trader actif est plus proche du premier cadre que du second : il décide et voit le résultat presque aussitôt, ce qui rend la mise en garde plus pertinente pour lui que pour l’épargnant.
Il faut aussi se garder de l’excès inverse. Regarder moins souvent n’est pas une vertu en soi : une position à effet de levier doit être surveillée, et un stop existe précisément pour ne pas dépendre de sa vigilance. L’objet n’est pas de fermer les yeux, mais de ne pas confondre la surveillance d’un risque et le jugement d’une méthode.
Enfin, les chiffres du S&P 500 changent selon la période. Sur des fenêtres de cinq ans, l’indice de prix sans dividendes a baissé plus souvent que sur un an (23 % des cas), à cause de la décennie 2000-2010 et de ses deux krachs. Allonger l’horizon réduit la fréquence des pertes vues ; cela ne la supprime pas.
Questions fréquentes sur l’aversion myope aux pertes
Qu’est-ce que l’aversion myope aux pertes ?
C’est la combinaison de l’aversion aux pertes et d’une évaluation trop fréquente des résultats, décrite par Benartzi et Thaler en 1995. Plus on regarde souvent, plus on voit de pertes, et moins on prend de risque utile.
Faut-il regarder son portefeuille moins souvent ?
Pour un placement de long terme, les expériences le suggèrent : le S&P 500 a baissé 46 % des jours mais 20 % des années entre 1990 et 2025. Pour une position à levier, la surveillance reste nécessaire ; c’est le jugement de la méthode qu’il faut espacer.
Les traders professionnels sont-ils moins myopes ?
Non. Dans l’expérience de Haigh et List (2005), les traders du CBOT ont montré un effet plus fort que les étudiants : 45,6 % misés avec un retour à chaque manche, 74,3 % avec un retour groupé.
Quelle différence avec l’aversion aux pertes ?
L’aversion aux pertes est le fait qu’une perte pèse environ deux fois plus qu’un gain de même taille. L’aversion myope y ajoute la fréquence d’évaluation, qui multiplie le nombre de pertes vues.
L’aversion myope aux pertes est-elle prouvée hors du laboratoire ?
Moins solidement. Une étude de terrain de Beshears et ses coauteurs (2017) sur des placements réels n’a pas retrouvé l’effet.
Sources de référence utilisées
6
- Shlomo Benartzi et Richard H. Thaler, « Myopic loss aversion and the equity premium puzzle », Quarterly Journal of Economics, vol. 110, n° 1, 1995, p. 73-92.
- Uri Gneezy et Jan Potters, « An experiment on risk taking and evaluation periods », Quarterly Journal of Economics, vol. 112, n° 2, 1997, p. 631-645.
- Richard H. Thaler, Amos Tversky, Daniel Kahneman et Alan Schwartz, « The effect of myopia and loss aversion on risk taking : An experimental test », Quarterly Journal of Economics, vol. 112, n° 2, 1997, p. 647-661.
- Michael S. Haigh et John A. List, « Do professional traders exhibit myopic loss aversion ? An experimental analysis », Journal of Finance, vol. 60, n° 1, 2005, p. 523-534.
- John Beshears, James J. Choi, David Laibson et Brigitte C. Madrian, « Does aggregated returns disclosure increase portfolio risk taking ? », Review of Financial Studies, vol. 30, n° 6, 2017, p. 1971-2005.
- Tableaux et graphique : calcul andlil.com sur les clôtures quotidiennes du S&P 500 (Yahoo Finance), 1990-2025.
Pour aller plus loin
- Vivre une série de pertes sans se défaire, le versant vécu de ces chiffres.
Benoist Rousseau est trader depuis 1994 et membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), où il détient deux sièges de membre individuel. Fondateur d'Andlil.com en 2010 et auteur de Devenez Trader Pro (2016), il a formé des centaines de traders avec son école de bourse et de trading. Dans la rubrique Psychologie du trader, il traite des émotions, des biais et des séries de pertes, et de la discipline qui permet de leur résister.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École