
Le krach de 1987 et l’assurance de portefeuille : quand la couverture vend le marché
Un put fabriqué par des ventes de contrats à terme, appliqué par tous à la fois : comment l’assurance de portefeuille a pesé sur le krach de 1987, et pourquoi les puts coûtent cher depuis.
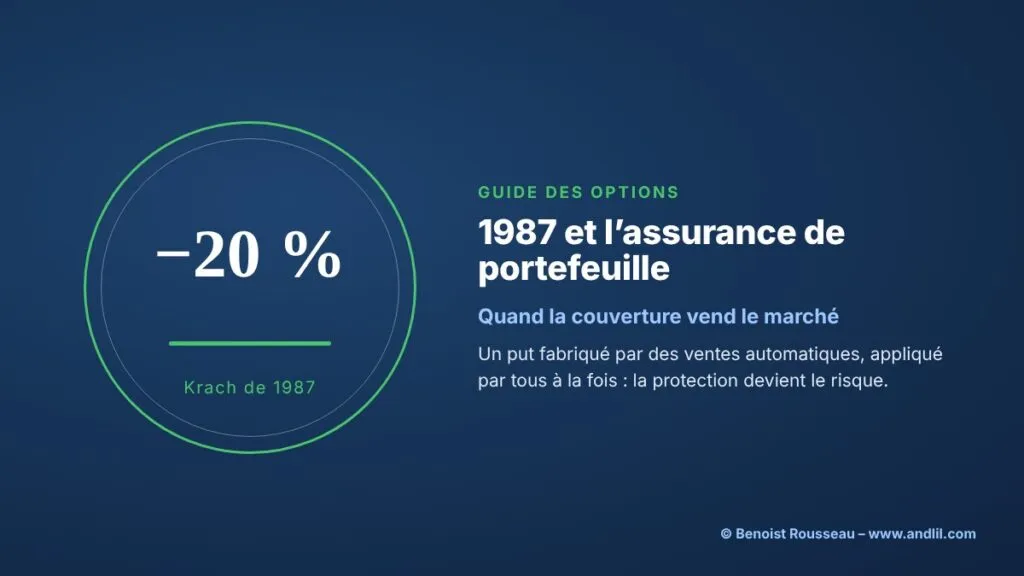

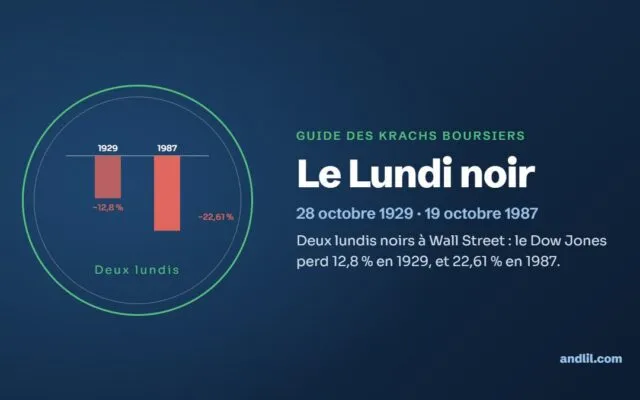
Vendredi 16 octobre 1987, au soir. L’indice a perdu 10 % en trois séances, et les modèles d’assurance de portefeuille commandent déjà, au minimum, d’avoir vendu 12 milliards de dollars d’actions. Moins de 4 milliards l’ont été. Le rapport Brady, publié en janvier 1988, décrit ce surplomb : une montagne d’ordres de vente déjà décidés par des formules, connue de tout le marché, qui attend l’ouverture du lundi. Le lundi 19 octobre, le S&P 500 perd 20,47 %.
L’assurance de portefeuille n’a pas causé le krach à elle seule ; le rapport la tient pour un accélérateur, d’autres l’ont discuté. Mais l’épisode est une leçon d’options d’une rare netteté. L’assurance de portefeuille promettait aux institutions le profil d’un put de protection sans en débourser la prime d’avance, en le fabriquant par des ventes au fil de l’eau. Fabriqué par une seule institution, ce put fonctionne. Fabriqué par toutes à la fois, il devient la cause de la baisse qu’il devait couvrir.
Qu’est-ce que l’assurance de portefeuille ?
L’assurance de portefeuille est une stratégie de gestion qui reproduit, sans acheter d’option, le profil d’un portefeuille d’actions protégé par un put : un modèle tiré de la théorie des options calcule à chaque niveau de marché la part à garder en actions, et commande de vendre quand le marché baisse et de racheter quand il monte, de façon à garantir un plancher de valeur tout en gardant l’essentiel de la hausse. On parle aussi de put synthétique ou de couverture dynamique.
Le rapport Brady la décrit ainsi : des modèles informatiques « dérivés de l’analyse des options » calculent un ratio optimal entre actions et liquidités pour chaque niveau de marché. En pratique, la plupart des assureurs n’achetaient ni ne vendaient d’actions : ils ajustaient ce ratio en vendant ou en rachetant des contrats à terme sur le S&P 500, moins coûteux, et plusieurs n’avaient d’ailleurs pas accès aux portefeuilles de leurs clients. Mark Carlson, économiste de la Réserve fédérale, résume la ressemblance : acheter de l’assurance de portefeuille revenait à acheter un put.
L’assurance de portefeuille en résumé
L’assurance de portefeuille fabrique un put synthétique : un modèle issu de la théorie des options fait vendre des contrats à terme sur indice à mesure que le marché baisse, pour garantir un plancher. Commercialisée notamment par la société Leland O’Brien Rubinstein, fondée en 1981, elle couvrait de 60 à 90 milliards de dollars d’actions en octobre 1987, selon le rapport Brady. Un modèle type commandait de vendre plus de 20 % du portefeuille pour une baisse de 10 % du marché. Le 19 octobre 1987, trois assureurs ont vendu près de 2 milliards de dollars d’actions et les assureurs ont vendu l’équivalent de 4 milliards en contrats à terme, plus de 40 % du volume hors teneurs de marché. Depuis, les puts sur indices sont chers.
Comment fonctionne un put synthétique, sur un exemple chiffré ?
Il fonctionne en détenant à chaque instant autant d’actions que l’indiquerait le delta d’un portefeuille protégé par un put. Prenons un portefeuille qui réplique l’indice, à 100, et que l’on veut assurer contre une baisse au-delà de 90 pendant un an. Un vrai put de prix d’exercice 90 coûterait 3,02 % du portefeuille avec une volatilité de 20 % et un taux de 2 %. Le put synthétique ne débourse pas cette prime d’avance : il garde 77 % du portefeuille en actions, le reste en liquidités, ajuste la proportion à mesure que le marché bouge, et paie sa protection au fil de l’eau, en vendant après les baisses et en rachetant après les hausses. Calcul andlil.com, modèle de Black-Scholes.
| Niveau du marché | Exposition aux actions | Ce que le modèle commande |
|---|---|---|
| 100 | 77 % | Point de départ |
| 95 | 68 % | Vendre 11 % des actions détenues |
| 90 | 58 % | Vendre encore ; depuis 100, 24 % des actions détenues |
| 85 | 47 % | Vendre encore |
| 80 | 35 % | Vendre encore ; il reste moins de la moitié de l’exposition de départ |

Le chiffre décisif est dans la troisième ligne : pour une baisse de 10 %, le modèle fait vendre près d’un quart des actions restantes. Le rapport Brady donne un ordre de grandeur identique pour les modèles de 1987, des ventes de plus de 20 % du portefeuille pour une baisse de 10 % du marché. C’est la mécanique du delta et du gamma d’un put : à mesure que le cours s’approche du prix d’exercice, la couverture exige de vendre de plus en plus vite.
Le pari implicite est que l’on pourra toujours vendre au prix du moment. Un vrai put garantit son prix d’exercice quoi qu’il arrive, parce qu’un vendeur s’y est engagé et qu’une chambre de compensation le garantit. Un put synthétique ne garantit rien : il suppose un marché continu, où l’on vend 1 % de plus quand l’indice perd 1 %. Si le marché saute de 10 % sans coter entre les deux, le plancher est crevé.
Quel rôle l’assurance de portefeuille a-t-elle joué dans le krach de 1987 ?
Celui d’un vendeur mécanique et prévisible, au plus mauvais moment. Selon le rapport Brady, 60 à 90 milliards de dollars d’actions étaient gérés en assurance de portefeuille au moment du krach. Du mercredi 14 au vendredi 16 octobre, les assureurs vendent en contrats à terme l’équivalent de 530 millions, puis 965 millions, puis 2,1 milliards de dollars d’actions. Ce n’est pas assez : avec un marché en baisse de 10 %, leurs modèles exigeaient au minimum 12 milliards de ventes, soit 20 % de 60 milliards. Ils abordent le lundi avec un retard énorme.

Le lundi 19 octobre, trois assureurs vendent près de 2 milliards de dollars d’actions à la Bourse de New York, sur un total d’un peu moins de 21 milliards. Sur le marché à terme, les assureurs vendent l’équivalent de 4 milliards, 34 500 contrats, plus de 40 % du volume hors teneurs de marché locaux, dont 2,8 milliards pour trois d’entre eux seulement. Le rapport ajoute que ce n’était qu’une petite fraction des ventes dictées par leurs formules, estimées à 20 ou 30 milliards de dollars sur ces quelques jours. Des institutions plus agressives, qui comprenaient ces stratégies, vendaient avant eux pour racheter plus bas.
Les autorités n’ont pas toutes conclu de la même façon. La SEC a jugé que l’assurance de portefeuille avait eu plusieurs effets néfastes ; la commission d’enquête du CME, qu’elle avait contribué significativement aux ventes sur les contrats à terme sans expliquer à elle seule l’ampleur du krach ; le président par intérim de la CFTC s’est montré plus sceptique encore, rapporte Carlson. La fiche consacrée au krach de 1987 raconte le reste de la semaine, la Fed et la propagation mondiale.
Que s’est-il passé sur le marché des options pendant le krach de 1987 ?
Il a cessé de fonctionner normalement. Le rapport Brady note que le volume des options sur l’indice S&P 100, le grand contrat du Cboe, a nettement baissé les 19 et 20 octobre, alors que les actions et les contrats à terme battaient des records, et que ces options n’ont pas coté librement pendant de longues périodes, surtout le mardi. Les prix qui s’affichaient étaient parfois incohérents : le mardi, le put de novembre de prix d’exercice 250 ouvre à 75 dollars à 11 h 31, et celui de prix d’exercice 185, qui aurait dû valoir beaucoup moins, ouvre à 81 dollars à 11 h 54.
Pour les vendeurs de puts, ce fut le pire des scénarios. Le rapport relève que les particuliers qui avaient vendu des puts avant le 19 octobre se sont souvent retrouvés soit bloqués dans leurs positions, soit liquidés d’office. Le 19 octobre, l’Options Clearing Corporation a lancé quatre appels de marge en cours de séance, qui ont collecté 1 milliard de dollars auprès de ses membres. La fiche sur les vendeurs d’options ruinés suit ce fil jusqu’à nos jours, celle sur la marge en explique le mécanisme.
Pourquoi les puts sur indices sont-ils plus chers depuis 1987 ?
Parce que le marché a intégré, dans le prix des puts hors de la monnaie, la possibilité d’un nouveau krach que le modèle de Black-Scholes jugeait presque impossible. Jens Jackwerth et Mark Rubinstein, qui ont reconstitué à partir des prix des options sur le S&P 500 la distribution des rendements attendue par le marché, l’écrivent en 1996 dans le Journal of Finance : depuis le krach, une baisse de trois écarts-types, environ 36 % sur un an, est jugée dix fois plus probable que ne le suppose la loi lognormale du modèle ; une baisse de quatre écarts-types, environ 46 %, cent fois plus.
Avant le krach, observe Jackwerth dans un travail complémentaire, la distribution tirée des prix d’options ressemblait à celle du modèle ; après, elle est devenue asymétrique, avec une queue épaisse du côté de la baisse, et il juge la surévaluation des puts hors de la monnaie comme l’explication la plus probable. C’est la naissance de la pente de volatilité : sur les indices d’actions, la volatilité implicite des puts de prix d’exercice bas dépasse depuis lors celle des prix d’exercice élevés. La fiche sur le sourire et la pente de volatilité en donne la forme actuelle, celle sur la prime de risque de volatilité ce qu’elle rapporte à ceux qui la vendent.
Quelles sont les limites de ce récit du krach de 1987 ?
La première tient à la causalité. Le rapport Brady désigne des déclencheurs, un déficit commercial plus lourd que prévu, la hausse des taux longs, un projet fiscal contre les rachats d’entreprises, et fait de l’assurance de portefeuille un amplificateur ; d’autres régulateurs l’ont jugée secondaire, et le krach a touché toutes les grandes places du monde. Ses chiffres eux-mêmes sont des estimations : les 60 à 90 milliards proviennent, écrit-il, de « diverses sources ».
La deuxième tient à la leçon. Il serait commode d’en conclure que les modèles d’options sont dangereux. Le problème de 1987 n’est pas la formule, c’est l’hypothèse qu’on pourra toujours exécuter la couverture qu’elle prescrit, et que personne d’autre ne fera la même chose au même moment. Un put acheté sur un marché organisé ne connaît pas cette faiblesse ; il la reporte sur son vendeur, et sur la chambre de compensation.
La troisième est que la pente née en 1987 ne dit pas si les puts sont « trop chers ». Elle mesure la prime que les acheteurs de protection acceptent de payer contre des krachs qu’ils ont vus se produire. Selon les périodes, cette prime a récompensé les vendeurs ou les a ruinés.
Ce que j’en dis sur le forum
« Les options sont des assurances au sens noble du terme, elles ont été conçues pour cela, se protéger d’un risque (variation des devises, matières premières, couverture d’un portefeuille en cas de forte hausse ou de baisse, en cas d’augmentation ou diminution de la volatilité etc.). C’est un outil de réduction du risque, comme diminuer son levier, diminuer son temps d’exposition sur les marchés etc. »
Benoist Rousseau sur le forum, le 18 octobre 2013, en réponse à un membre, dans le fil de day trading du 18 octobre 2013
Avertissement. Les options sont des produits à effet de levier. L’acheteur peut perdre la totalité de la prime ; le vendeur peut perdre bien plus que la prime encaissée, et une couverture dynamique peut échouer quand le marché cesse de coter. Cette fiche explique un mécanisme, elle ne constitue pas un conseil en investissement.
Questions fréquentes sur l’assurance de portefeuille et le krach de 1987
Qu’est-ce que l’assurance de portefeuille ?
Une stratégie qui reproduit un put sans l’acheter : un modèle fait vendre des contrats à terme sur indice quand le marché baisse et les racheter quand il monte, pour garantir un plancher de valeur au portefeuille.
L’assurance de portefeuille a-t-elle causé le krach de 1987 ?
Pas à elle seule. Le rapport Brady (1988) en fait un amplificateur : le 19 octobre, les assureurs ont vendu l’équivalent de 4 milliards de dollars en contrats à terme, plus de 40 % du volume hors teneurs de marché. D’autres régulateurs, au CME et à la CFTC, ont relativisé son rôle.
Combien d’actifs étaient couverts par l’assurance de portefeuille en 1987 ?
De 60 à 90 milliards de dollars d’actions, selon les estimations citées par le rapport Brady.
Qui a inventé l’assurance de portefeuille ?
Elle est associée à la société Leland O’Brien Rubinstein Associates, née en 1981 de la rencontre de deux professeurs de l’université de Californie à Berkeley, Hayne Leland et Mark Rubinstein, avec John W. O’Brien, qui en prit la direction. Leland et Rubinstein ont retracé l’évolution de la méthode en 1988.
Qu’est-ce qu’un put synthétique ?
Une position en actions et liquidités, ajustée en continu selon le delta d’un put, qui reproduit le profil d’un portefeuille protégé par un put sans en verser la prime d’avance ; elle suppose de pouvoir vendre au fil de la baisse.
Pourquoi la volatilité implicite est-elle plus élevée sur les puts depuis 1987 ?
Parce que le marché paie depuis le krach une forte prime pour se protéger des baisses extrêmes : selon Jackwerth et Rubinstein (1996), une baisse d’environ 46 % sur un an y est jugée cent fois plus probable que dans le modèle de Black-Scholes.
Sources de référence utilisées
5
- Presidential Task Force on Market Mechanisms, « Report of the Presidential Task Force on Market Mechanisms » (rapport Brady), Washington, janvier 1988.
- Mark Carlson, « A Brief History of the 1987 Stock Market Crash with a Discussion of the Federal Reserve Response », Federal Reserve Board, FEDS 2007-13.
- Jens Carsten Jackwerth et Mark Rubinstein, « Recovering Probability Distributions from Option Prices », Journal of Finance, vol. 51, n° 5, décembre 1996, p. 1611-1631.
- Jens Carsten Jackwerth, « Recovering Risk Aversion from Option Prices and Realized Returns », document de travail, version du 31 octobre 1997.
- Mark Rubinstein, curriculum vitae, Haas School of Business, université de Californie à Berkeley ; et Berkeley Haas, « John W. O’Brien », magazine, automne 2022.
Pour aller plus loin
Benoist Rousseau est trader depuis 1994 et membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), où il détient deux sièges de membre individuel. Fondateur d'Andlil.com en 2010 et auteur de Devenez Trader Pro (2016), il a formé des centaines de traders à dompter le risque grâce à sa formation en psychologie du trading. Dans la rubrique Apprendre le trading, il pose les bases pour débuter sur les futures : vocabulaire, premiers pas et erreurs à éviter.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École